
Tabla de contenidos
- 1. Riesgos de suplantación afectan a pymes en México
- 2. Introducción a la Ley de Economía Digital en México
- 3. Objetivos de la Ley de Economía Digital
- 4. Retos de la suplantación de identidad para las pymes
- 4.1 Qué significa “identidad digital” en pagos (y por qué importa)
- 5. Impacto del robo de información en las transacciones digitales
- 6. Medidas de seguridad propuestas en la ley
- 6.1 Trazabilidad y registro de consentimientos: para qué sirven (y qué no resuelven por sí solos)
- 7. El papel de los ciberdelincuentes en el nuevo entorno digital
- 8. La importancia de la inclusión financiera en el contexto digital
- 9. Conclusiones sobre la Ley de Economía Digital y sus implicaciones
- 10. Desafíos y Oportunidades en la Nueva Era Digital
- 10.1 La Importancia de la Ciberseguridad en el Comercio Electrónico
Este artículo sintetiza reportes y análisis publicados por DPL News, Expansión, Forbes México, el Consejo Ciudadano para la Seguridad y Justicia de la Ciudad de México, Infobae, Notitia Criminis, Facephi y comunicados del Gobierno de México (gob.mx) sobre la Ley de Economía Digital y los riesgos de fraude, suplantación y robo de información.
Riesgos de suplantación afectan a pymes en México
- Desde el 5 de noviembre está vigente en México la Ley de Economía Digital, orientada a ampliar los pagos electrónicos, según DPL News.
- El cambio acelera transacciones digitales, pero también amplía la superficie de ataque para fraudes, suplantación y robo de datos, de acuerdo con Expansión.
- Entre 2021 y 2026 se reportaron más de 11,700 casos de fraude en línea ante el Consejo Ciudadano de la CDMX; 84% implicó pérdida económica.
- Especialistas y analistas han advertido riesgos de implementación si no se acompaña de ciberseguridad, conectividad y educación digital, según Forbes México.
Introducción a la Ley de Economía Digital en México
México entró en una nueva etapa de digitalización económica con la entrada en vigor de la Ley de Economía Digital —vigente desde el 5 de noviembre, según DPL News—, en un contexto donde el uso de pagos electrónicos crece, pero también lo hacen los intentos de fraude, suplantación de identidad y robo de información financiera, según DPL News. La promesa de una economía con menos efectivo —más rápida, trazable y eficiente— convive con una realidad: los delincuentes ya se mueven con soltura en el ecosistema de transferencias, compras en línea y cobros digitales.
El Gobierno de México ha presentado la Ley de Economía Digital como una herramienta para impulsar seguridad, eficiencia y formalización del comercio, de acuerdo con un comunicado publicado en gob.mx. En paralelo, el debate público se ha concentrado en el “cómo”: qué tan preparada está la infraestructura (conectividad, interoperabilidad, capacidades técnicas) y qué tan protegidos están usuarios y negocios ante el fraude digital, especialmente las pymes, que suelen operar con menos presupuesto y personal especializado.
Una característica central del nuevo entorno es que la identidad —y su verificación— se vuelve el “punto de entrada” a servicios y transacciones. En ese marco aparecen instrumentos como la CURP Digital y el Expediente Digital Ciudadano, mencionados en análisis sobre la implementación de identidad digital y onboarding, como el de Facephi. La digitalización de trámites y pagos puede reducir fricciones, pero también concentra datos personales y financieros en sistemas que, si no se blindan, se vuelven objetivos de alto valor.
Las advertencias no son abstractas. El Consejo Ciudadano para la Seguridad y Justicia de la Ciudad de México reportó que entre 2021 y 2026 atendió más de 11,700 casos de fraude; 84% de los reportes derivó en pérdida económica. En ese mismo reporte, el organismo también ubicó el rango de afectación y la proporción de casos vinculados con compras por Internet. En ese mismo reporte, el organismo señaló rangos de afectación que van de 5,000 a 4.5 millones de pesos por caso, y que 29% de los fraudes reportados se vinculó con compras por Internet. En otras palabras: el riesgo ya existe y la expansión de pagos digitales puede amplificarlo si no se acompaña de controles y educación.
Objetivos de la Ley de Economía Digital
La Ley de Economía Digital busca acelerar la adopción de pagos digitales y reducir el uso de efectivo, con objetivos asociados a eficiencia, formalización y trazabilidad, según el Gobierno de México en gob.mx. En el discurso público, la digitalización se plantea como un medio para modernizar transacciones cotidianas —desde compras hasta pagos de servicios— y para integrar a más personas y comercios al sistema financiero formal.
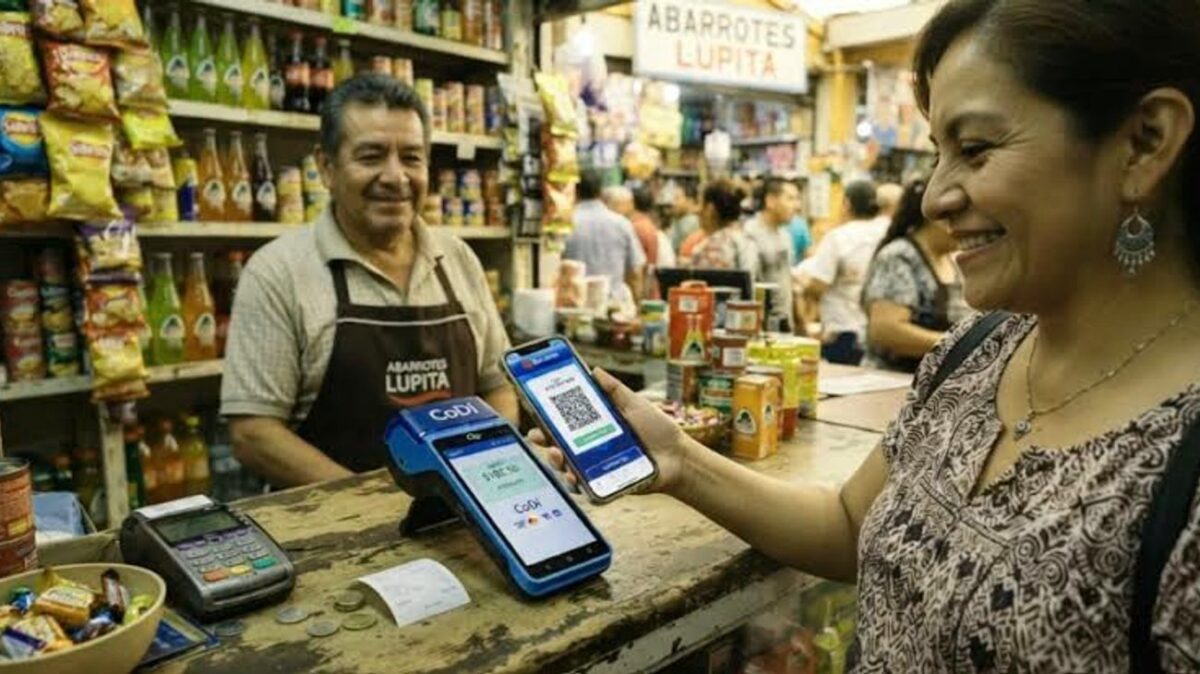
En análisis sobre el alcance de la norma, se ha señalado que la ley se apoya en infraestructura existente para transferencias inmediatas, como SPEI y CoDi, según el reporte de implementación y contexto citado por Facephi. Esto es relevante para pymes: cuando un negocio puede cobrar con transferencias y códigos QR, reduce manejo de efectivo y puede acelerar conciliación y control de ingresos. Sin embargo, el mismo movimiento obliga a elevar estándares de seguridad operativa: un cobro digital mal verificado o una cuenta comprometida puede convertirse en pérdida directa.
Otro objetivo que aparece en la discusión es la posibilidad de que ciertas actividades migren a pagos digitales de forma obligatoria. Notitia Criminis explicó que la Secretaría de Hacienda y Crédito Público (SHCP) queda facultada para designar sectores donde los pagos digitales podrían volverse mandatarios, iniciando transiciones en áreas estratégicas como gasolineras y casetas. Ese tipo de medidas, si se implementan, pueden acelerar la adopción, pero también presionan a negocios pequeños a incorporar tecnología, procesos y capacitación en plazos cortos.
El diseño de la política pública, además, se cruza con la confianza. Forbes México ha advertido riesgos de diseño e implementación, incluyendo preocupaciones sobre conectividad, ciberseguridad y derechos de los usuarios. En pagos, la confianza es un activo: si consumidores y comercios perciben que el entorno digital es inseguro —o que no hay remedios claros ante incidentes— pueden volver al efectivo, frenando el objetivo de digitalización.
Finalmente, la ley también se vincula con la idea de trazabilidad y registro de consentimientos y operaciones en sistemas digitales, un punto que Facephi describe como parte de la arquitectura de identidad y expediente digital. En teoría, la trazabilidad ayuda a resolver disputas y a auditar accesos; en la práctica, exige gobernanza de datos, controles de acceso y capacidades de respuesta ante incidentes para que el registro no se convierta en un nuevo riesgo.
Retos de la suplantación de identidad para las pymes
Qué significa “identidad digital” en pagos (y por qué importa)
En los análisis sobre implementación citados por Facephi, la identidad digital se relaciona con el onboarding (alta y verificación), el uso de identificadores como la CURP Digital, la verificación biométrica y el registro de consentimientos. En términos prácticos para cobros y transferencias, estos componentes buscan reducir la posibilidad de que un tercero se haga pasar por un usuario o comercio; pero si se aplican de forma desigual entre instituciones y plataformas, el fraude tiende a desplazarse hacia el punto con menos controles.
Para una pyme, la suplantación de identidad no es un concepto jurídico: es un riesgo operativo que puede traducirse en cobros desviados, cuentas intervenidas, pedidos fraudulentos, contracargos y pérdida de reputación. Expansión ha señalado que, con la proliferación de canales digitales y sin guías claras para identificar plataformas oficiales, aumentan los ataques de phishing y suplantación dirigidos tanto a consumidores como a empresas, citando advertencias de especialistas como Kaspersky.
El problema se agrava cuando la digitalización avanza más rápido que la alfabetización digital. En un entorno donde se promueven altas, verificaciones y trámites en línea, los delincuentes pueden aprovechar la confusión para crear sitios falsos, enviar mensajes que imitan comunicaciones oficiales o interceptar información sensible, según Expansión. Para una pyme, esto puede ocurrir en varios frentes: el correo del negocio, la cuenta bancaria, el panel de una tienda en línea o incluso el canal de atención al cliente.
Además, la identidad digital se vuelve llave de acceso. Si un atacante obtiene credenciales, documentos o datos personales suficientes, puede intentar abrir cuentas, solicitar servicios o “tomar control” de cuentas existentes. Facephi describe que el ecosistema de onboarding y verificación se apoya en identificadores como la CURP Digital y en mecanismos biométricos en el marco de reformas y exigencias regulatorias. Si esos mecanismos se implementan de forma desigual o con brechas, el atacante buscará el eslabón más débil: el comercio con menos controles, el proveedor con menor madurez o el usuario con menor capacitación.
Las pymes también enfrentan un reto de asimetría: suelen tener menos presupuesto para ciberseguridad, menos personal dedicado y menos tiempo para capacitar. En la práctica, eso puede traducirse en contraseñas reutilizadas, falta de doble factor, dispositivos compartidos o procesos informales para autorizar transferencias. En un contexto de expansión de pagos digitales, esas prácticas se vuelven más costosas.
A esto se suma la velocidad de implementación. Notitia Criminis advirtió que la SHCP tendría plazos cortos para determinaciones iniciales y que autoridades sectoriales tendrían ventanas también breves para definir reglas de transición. Forbes México ha señalado que una adopción acelerada sin condiciones previas de conectividad, ciberseguridad y capacitación puede aumentar vulnerabilidades, especialmente en poblaciones y negocios con menos recursos.
Impacto del robo de información en las transacciones digitales
El robo de información es el combustible del fraude digital: con datos personales, bancarios o credenciales, los atacantes pueden suplantar, desviar pagos o engañar a usuarios para autorizar transferencias. En el marco de la Ley de Economía Digital, el riesgo se amplifica por dos razones: más transacciones digitales y más datos circulando o almacenándose en sistemas conectados.
Los datos del Consejo Ciudadano para la Seguridad y Justicia de la Ciudad de México dimensionan el problema: entre 2021 y 2026 se reportaron más de 11,700 casos de fraude en línea; 84% con pérdida económica. El organismo reportó afectaciones que van de 5,000 a 4.5 millones de pesos por caso, y señaló que 29% de los reportes se relacionó con compras en línea. En un ecosistema donde el comercio electrónico y los pagos instantáneos crecen, el robo de información puede convertirse en pérdidas directas para consumidores y comercios.
Infobae, al cubrir llamados a reforzar seguridad cibernética y verificar transferencias ante fraudes por Internet, puso el foco en un punto crítico: la verificación antes de enviar dinero. En pagos inmediatos, el margen de reacción es pequeño; si un usuario cae en un engaño y transfiere, recuperar fondos puede ser difícil. Para una pyme, esto se traduce en la necesidad de procesos internos: validación de cuentas destino, confirmación por canales alternos y controles de autorización.
El riesgo también se relaciona con la concentración de datos. Forbes México ha advertido que la acumulación de información personal y financiera en plataformas y repositorios digitales —en el contexto de identidad y expediente digital— eleva el impacto potencial de una brecha: un incidente puede escalar de casos individuales a filtraciones masivas o usos indebidos. La confianza del público, clave para la adopción, puede erosionarse si no hay reglas claras de protección, consentimiento y auditoría.
Facephi describe que la trazabilidad de transacciones y consultas al expediente digital busca crear un rastro auditable para supervisión y resolución de disputas. Sin embargo, la trazabilidad por sí sola no evita el robo de información: requiere controles de acceso, monitoreo, respuesta a incidentes y prácticas de minimización de datos. Si un atacante obtiene acceso a un punto del sistema —por ejemplo, mediante credenciales robadas— el registro puede ayudar a investigar, pero no necesariamente a prevenir.
En suma, el robo de información impacta el “corazón” de la economía digital: la confianza en que una transacción es auténtica, que el receptor es quien dice ser y que los datos del usuario no serán explotados.
Medidas de seguridad propuestas en la ley
Trazabilidad y registro de consentimientos: para qué sirven (y qué no resuelven por sí solos)
Facephi describe la trazabilidad y el registro de consentimientos como parte de la arquitectura asociada al Expediente Digital Ciudadano, con la intención de dejar un rastro auditable de acciones y transacciones. Este tipo de registro puede apoyar la supervisión y la resolución de disputas, pero no sustituye controles de acceso y autenticación robusta: si un atacante obtiene credenciales, el sistema puede registrar el evento sin necesariamente impedirlo.
La discusión sobre seguridad en la Ley de Economía Digital gira alrededor de verificación de identidad, autenticación robusta, consentimientos y trazabilidad. En el análisis de Facephi sobre la implementación, se describen mecanismos como la CURP Digital, la verificación biométrica y el uso de autenticación multifactor como práctica recomendada, además de un registro de consentimiento con fines de auditoría.
Una parte clave es el onboarding digital: comprobar que quien abre una cuenta o accede a un servicio es quien dice ser. Facephi señala que, en paralelo, la Comisión Nacional Bancaria y de Valores (CNBV) impulsa reformas para fortalecer verificación biométrica, con plazos de cumplimiento que coinciden con el despliegue del nuevo marco. La biometría (rostro, huella o voz) puede elevar el costo del fraude, pero también exige implementación cuidadosa: pruebas de vida, protección de plantillas biométricas y controles contra suplantación.
La autenticación multifactor aparece como una capa adicional. Facephi la describe como recomendada y con adopción variable por institución. Para pymes y comercios, esto se traduce en decisiones concretas: activar 2FA en banca, correo, paneles de e-commerce y herramientas de cobro; separar roles; y evitar que una sola contraseña sea la llave de todo.
Otro componente es el registro de consentimientos y la trazabilidad de acciones. Facephi explica que la ley mandata registrar consentimiento y rastrear transacciones y consultas al Expediente Digital Ciudadano. En teoría, esto permite reconstruir qué ocurrió ante un reclamo: quién autorizó, desde qué canal, en qué momento. Pero su efectividad depende de interoperabilidad, capacidad técnica y gobernanza: si los registros no son consistentes o si no hay auditorías, el rastro puede ser incompleto.
Las críticas se concentran en lo que falta o no queda suficientemente condicionado. Forbes México ha señalado que la norma no supedita la obligatoriedad de pagos digitales a la existencia previa de conectividad confiable, infraestructura de ciberseguridad o capacitación adecuada. En términos de seguridad, eso importa: si se obliga a operar digitalmente sin condiciones mínimas, se empuja a usuarios y negocios a improvisar, y la improvisación es terreno fértil para el fraude.
Finalmente, Notitia Criminis subrayó la discrecionalidad y rapidez del despliegue sectorial, lo que puede tensionar la preparación técnica. En seguridad, los plazos importan: implementar controles, capacitar personal y probar sistemas requiere tiempo. Si la transición se acelera sin acompañamiento, el riesgo se desplaza hacia el eslabón más débil: el usuario final y la pyme.
El papel de los ciberdelincuentes en el nuevo entorno digital
Los ciberdelincuentes no necesitan “romper” la tecnología más avanzada si pueden explotar errores humanos, procesos débiles o confusión. En el contexto de expansión de pagos digitales, su incentivo crece: más transacciones, más usuarios nuevos y más comercios conectados equivalen a más oportunidades de engaño.
Expansión ha advertido que la proliferación de canales digitales sin lineamientos claros para identificar plataformas oficiales incrementa la probabilidad de phishing e impersonación, citando alertas de especialistas como Kaspersky. En la práctica, esto se traduce en campañas que imitan bancos, dependencias o proveedores de pago; mensajes que piden “actualizar datos”; enlaces a sitios clonados; y solicitudes urgentes de transferencias.
El Consejo Ciudadano para la Seguridad y Justicia de la Ciudad de México ofrece un indicador de escala: miles de reportes de fraude en línea, con 84% de pérdida económica. Ese volumen sugiere que el fraude digital ya es un fenómeno sistemático, no marginal. En un entorno donde la ley busca ampliar pagos electrónicos, el delincuente puede “seguir el dinero” hacia donde haya adopción rápida y controles desiguales.
Forbes México ha planteado que, si no hay reglas claras y supervisión efectiva en protección de datos y ciberseguridad, un incidente puede erosionar la confianza y frenar la transición. Los ciberdelincuentes se benefician precisamente de esa erosión: cuando la gente desconfía, busca atajos, cae en soluciones no verificadas o se mueve entre canales sin claridad.
También influye la velocidad de implementación sectorial. Notitia Criminis explicó que la SHCP puede designar sectores con pagos digitales obligatorios y que los plazos para determinaciones y reglas de transición son cortos. En periodos de cambio acelerado, aumentan los errores: configuraciones apresuradas, capacitación incompleta, comunicación confusa. Para el atacante, esos momentos son ventanas de oportunidad.
En este nuevo entorno, el ciberdelincuente actúa como “actor económico”: adapta sus tácticas a los flujos de pago, a los mecanismos de identidad y a los hábitos de consumo. Si el pago digital se vuelve cotidiano, el fraude también intenta volverse cotidiano. La diferencia la marcan los controles: autenticación, verificación, monitoreo y educación.
La importancia de la inclusión financiera en el contexto digital
La inclusión financiera es uno de los argumentos centrales para impulsar pagos digitales: integrar a más personas y negocios al sistema formal, facilitar cobros y pagos, y reducir barreras de acceso. El Gobierno de México ha vinculado la Ley de Economía Digital con objetivos de seguridad, eficiencia y formalización, según gob.mx. En ese marco, la inclusión no es sólo abrir cuentas: es asegurar que la gente pueda usarlas sin quedar expuesta a fraude o exclusión.
Forbes México ha advertido que un riesgo del diseño e implementación es no condicionar la obligatoriedad de pagos digitales a conectividad confiable, infraestructura de ciberseguridad y capacitación. Esa crítica toca el corazón de la inclusión: si un adulto mayor, una persona en zona rural o un trabajador informal no tiene conectividad estable o habilidades digitales, la transición puede convertirse en barrera, no en puente. Y si además se enfrenta a estafas, el resultado puede ser abandono del canal digital.
La inclusión también depende de confianza en la identidad digital. Facephi describe el despliegue de mecanismos como CURP Digital y Expediente Digital Ciudadano, junto con verificación biométrica y registro de consentimientos. Bien implementados, estos instrumentos pueden facilitar altas remotas y reducir fricción. Mal implementados, pueden generar incertidumbre: ¿dónde se valida?, ¿qué es oficial?, ¿cómo se protege el dato?, ¿qué pasa si alguien suplanta?
En el terreno de pagos, la inclusión de pymes es especialmente relevante. Un comercio pequeño que cobra digitalmente puede ampliar ventas, vender a distancia y reducir manejo de efectivo. Pero si el comercio no cuenta con prácticas mínimas —2FA, control de accesos, conciliación diaria— puede sufrir pérdidas que lo hagan abandonar el canal. La inclusión, entonces, requiere acompañamiento: educación, herramientas seguras por defecto y rutas claras de atención ante incidentes.
El Consejo Ciudadano de la CDMX, al documentar miles de casos de fraude en línea con pérdidas económicas, aporta un recordatorio: la inclusión digital sin seguridad puede convertirse en inclusión al riesgo. Si el objetivo es que más personas usen pagos electrónicos, la política pública y el sector privado necesitan reducir la probabilidad de fraude y mejorar la respuesta cuando ocurre.
En síntesis, la inclusión financiera en el contexto digital no se mide sólo por adopción, sino por uso sostenido y seguro. La Ley de Economía Digital puede empujar la adopción; la ciberseguridad y la educación determinan si esa adopción se mantiene.
Conclusiones sobre la Ley de Economía Digital y sus implicaciones
La Ley de Economía Digital abre una etapa de aceleración de pagos electrónicos en México, con objetivos de eficiencia, formalización y seguridad, según el Gobierno de México en gob.mx, y con una narrativa de modernización que se apoya en infraestructura de transferencias y pagos inmediatos, como describen análisis de implementación citados por Facephi. Para pymes y comercios, el potencial es claro: cobrar más rápido, vender a distancia, reducir efectivo y mejorar control.
Pero la misma aceleración amplifica riesgos existentes. DPL News advirtió que el cambio ocurre en un país donde los ciberdelincuentes ya usan transacciones digitales para intentar robar información financiera, suplantar identidades y engañar a consumidores y empresas. Los datos del Consejo Ciudadano de la CDMX —más de 11,700 reportes de fraude en línea entre 2021 y 2026, con 84% de pérdida económica— muestran que el fraude no es un escenario hipotético: es un costo real.
En ese contexto, la identidad digital se vuelve infraestructura crítica. Facephi describe mecanismos como CURP Digital, verificación biométrica y registro de consentimientos. Estos controles pueden elevar el estándar, pero su eficacia dependerá de implementación consistente, interoperabilidad y auditoría. Si la adopción es desigual, el atacante buscará el punto más débil: el usuario sin capacitación, el comercio sin 2FA, el proceso sin verificación.
Las críticas sobre diseño e implementación apuntan a condiciones habilitantes. Forbes México ha advertido que la norma no condiciona la obligatoriedad de pagos digitales a conectividad, ciberseguridad y capacitación. Notitia Criminis subrayó la discrecionalidad y rapidez con la que la SHCP podría definir sectores obligados. En seguridad, los plazos cortos y la falta de preparación suelen traducirse en incidentes.
La implicación principal para pymes es práctica: la digitalización puede aumentar ventas y eficiencia, pero exige elevar disciplina operativa. Verificar transferencias, proteger accesos, separar roles y capacitar al personal deja de ser “mejor práctica” y se vuelve requisito de supervivencia. Para el Estado y reguladores, el reto es equilibrar velocidad con confianza: sin confianza, la economía digital puede retroceder al efectivo.
Desafíos y Oportunidades en la Nueva Era Digital
La Importancia de la Ciberseguridad en el Comercio Electrónico
El comercio electrónico y los pagos digitales se sostienen sobre un activo intangible: la confianza. Cuando esa confianza se rompe —por suplantación, phishing o robo de datos— el impacto no sólo es financiero; también es reputacional y operativo. El Consejo Ciudadano de la CDMX, al reportar que 84% de los fraudes en línea atendidos entre 2021 y 2026 implicaron pérdida económica, ilustra por qué la ciberseguridad debe tratarse como parte del costo de operar, no como un accesorio.
En el marco de la Ley de Economía Digital, la ciberseguridad se vuelve aún más central por la expansión del uso de identidad digital y registros de consentimiento y trazabilidad, como describe Facephi. Estos mecanismos pueden ayudar a reducir fraude si se implementan con autenticación robusta y controles de acceso; pero también pueden aumentar el impacto de una brecha si se concentran datos sin gobernanza clara, una preocupación señalada por Forbes México.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.