
Tabla de contenidos
- 1. Claves para masificar pagos digitales
- 2. Objetivos de México para la economía digital
- 3. Iniciativas para masificar los pagos digitales
- 4. Comparativa con el sistema de pagos de Brasil
- 5. Retos en la adopción de pagos digitales en México
- 6. Infraestructura de pagos electrónicos en México
- 7. Lecciones del sistema Pix en Brasil
- 8. Estrategias para fomentar el uso de CoDi y DiMo
- 9. Impacto de la Ley de Economía Digital
- 10. Perspectivas futuras para los pagos digitales en México
- 11. Tendencias emergentes
Alcance editorial: Este artículo sintetiza reportes y cifras publicadas por Expansión, el Banco Central de Brasil, Banxico (vía Bloomberg Línea) y análisis de mercado citados (por ejemplo, Mordor Intelligence y Mundi) para explicar el objetivo de masificación de pagos digitales y los retos de adopción en México.
Claves para masificar pagos digitales
- La iniciativa de Ley de Economía Digital plantea que, en el primer año de aplicación, los pagos digitales alcancen 50% del total, según Expansión.
- México ya tiene rieles como SPEI, CoDi y DiMo, pero la brecha está entre infraestructura y uso, de acuerdo con Expansión.
- Pix (Brasil) es el referente: en 2025 procesó casi 80,000 millones de transacciones, según el Banco Central de Brasil.
- El reto central es la adopción: experiencia de usuario, confianza y aceptación en comercios, según Expansión.
Objetivos de México para la economía digital
Glosario rápido (términos que aparecen en la nota):
- SPEI: Sistema de Pagos Electrónicos Interbancarios.
- CoDi: Cobro Digital (pagos/cobros con QR desde el celular).
- DiMo: Dinero Móvil (transferencias usando el número telefónico).
- Pix: sistema de pagos instantáneos de Brasil.
México quiere acelerar el paso hacia una economía con menos efectivo y más pagos electrónicos en la vida diaria. El objetivo político-público que hoy concentra la conversación es ambicioso: que los pagos digitales se vuelvan cotidianos, según reportó Expansión el 29 de septiembre de 2026.
El planteamiento parte de una realidad doble. Por un lado, México ya cuenta con infraestructura de pagos interbancarios y herramientas para pagos inmediatos: SPEI, CoDi y DiMo, de acuerdo con Expansión. Por otro, la misma iniciativa reconoce una brecha crítica: la distancia entre la infraestructura disponible y su uso efectivo en comercios y entre personas, según Expansión.
En términos operativos, el objetivo no es solo “digitalizar” por digitalizar. La apuesta es reducir el uso de efectivo —que sigue siendo dominante en transacciones diarias— y llevar los pagos digitales a operaciones cotidianas, con un horizonte que Expansión ubica en 2027 como punto de llegada para verlos normalizados en el día a día.
Este giro también se conecta con inclusión financiera y formalización de flujos, aunque ahí aparece un factor sensible: el temor de parte de la población y de algunos comercios a un mayor control fiscal. Expansión señala explícitamente que la estrategia tendrá que resolver “el temor a un mayor control por parte del SAT” como parte del reto de adopción.
El referente internacional que México mira para acelerar el cambio es Brasil. La comparación no es casual: el sistema Pix logró convertir el pago instantáneo en un hábito masivo en pocos años, según datos del Banco Central de Brasil citados por Expansión. La pregunta para México es si puede replicar esa masificación con herramientas que ya existen, pero que no han “pegado” con la misma fuerza.
Iniciativas para masificar los pagos digitales
La iniciativa de Ley de Economía Digital, tal como la describe Expansión, busca que el cambio no dependa únicamente de que exista un sistema de pagos, sino de que comercios, prestadores de servicios y autoridades habiliten medios de pago electrónicos y, además, promuevan su utilización.
En la práctica, eso implica mover varias palancas a la vez:
1) Aceptación en puntos de venta y servicios. El proyecto apunta a ampliar la aceptación de pagos electrónicos en comercios y servicios, según Expansión. Esto es clave porque, incluso con usuarios bancarizados, si el comercio no acepta, el efectivo sigue ganando por inercia.
2) Aprovechar rieles existentes. La estrategia no arranca desde cero: se apalanca en SPEI y en plataformas como CoDi, de acuerdo con Expansión. En paralelo, el análisis de Mundi sobre reglas de Banxico subraya el rol de SPEI como columna vertebral: en 2025, SPEI procesó más de 7.3 mil millones de operaciones por casi 600 billones de pesos, según Mundi.
3) Simplificación de la experiencia. Expansión reporta que el gobierno busca simplificar la experiencia y aprovechar sistemas como SPEI y CoDi desde las aplicaciones de las instituciones financieras. En esa línea, Bloomberg Línea informó en 2026 que Banxico emitió medidas para simplificar pagos digitales y ampliar límites en cuentas sin registro ante el SAT.
4) Apertura digital de cuentas. La iniciativa contempla facilitar la apertura digital de cuentas, según Expansión, lo que conecta con el objetivo de reducir fricciones de entrada para personas y pequeños negocios.
El impulso institucional también tiene voceros claros. Expansión cita a José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones, quien planteó que el objetivo es acelerar el uso de herramientas existentes y cerrar la distancia entre infraestructura y utilización.
En el fondo, la masificación no se logra solo con tecnología: requiere coordinación entre bancos, fintech, comercios y autoridades. Y requiere que el pago digital sea percibido como una alternativa cotidiana —rápida, confiable y simple— frente al efectivo.
Comparativa con el sistema de pagos de Brasil
Brasil se convirtió en el espejo donde México mira lo que significa masificar pagos instantáneos. El caso Pix es relevante por escala, velocidad de adopción y por cómo se integró a la vida diaria: pagar en comercios, transferir entre personas y resolver cobros pequeños sin depender de efectivo.
Los números ilustran esa magnitud. Pix, lanzado en noviembre de 2020, por más de 35 billones de reales, con 148 millones de personas físicas y 12.8 millones de empresas usuarias, según datos del Banco Central de Brasil citados por Expansión. Estas métricas provienen de los reportes del banco central brasileño sobre el desempeño del sistema. Para enero de 2026, Pix ya superaba los 170 millones de personas físicas, de acuerdo con el Banco Central de Brasil, también citado por Expansión.
Además, Pix no solo creció: se volvió dominante en el mix de pagos. En el segundo semestre de 2025, Pix concentró 54.7% del número total de transacciones de pago en Brasil, según el Banco Central de Brasil citado por Expansión.
México, en cambio, tiene herramientas comparables en intención —pagos inmediatos, transferencias, QR— pero con una adopción menor. Expansión plantea que “la diferencia está en la adopción”: mientras México busca aprovechar sistemas existentes, Brasil logró convertir Pix en herramienta habitual.
La comparación también deja ver un punto cultural y de diseño: el QR brasileño se extendió entre grandes comercios y pequeños vendedores porque las condiciones de uso lo hicieron una alternativa cotidiana, según Expansión. En México, el reto es que el pago digital no se sienta como “un proceso extra”, sino como el camino más fácil.
Finalmente, hay una diferencia de enfoque regulatorio y de empuje institucional. Expansión recoge que, en Brasil, la adopción fue obligatoria por parte de autoridades financieras, lo que generó rechazo en una parte de la población, pero terminó mostrando efectividad. Ese matiz es central para México: cuánto de la masificación vendrá por incentivos, cuánto por obligación y cómo se gestiona la aceptación social.
Retos en la adopción de pagos digitales en México
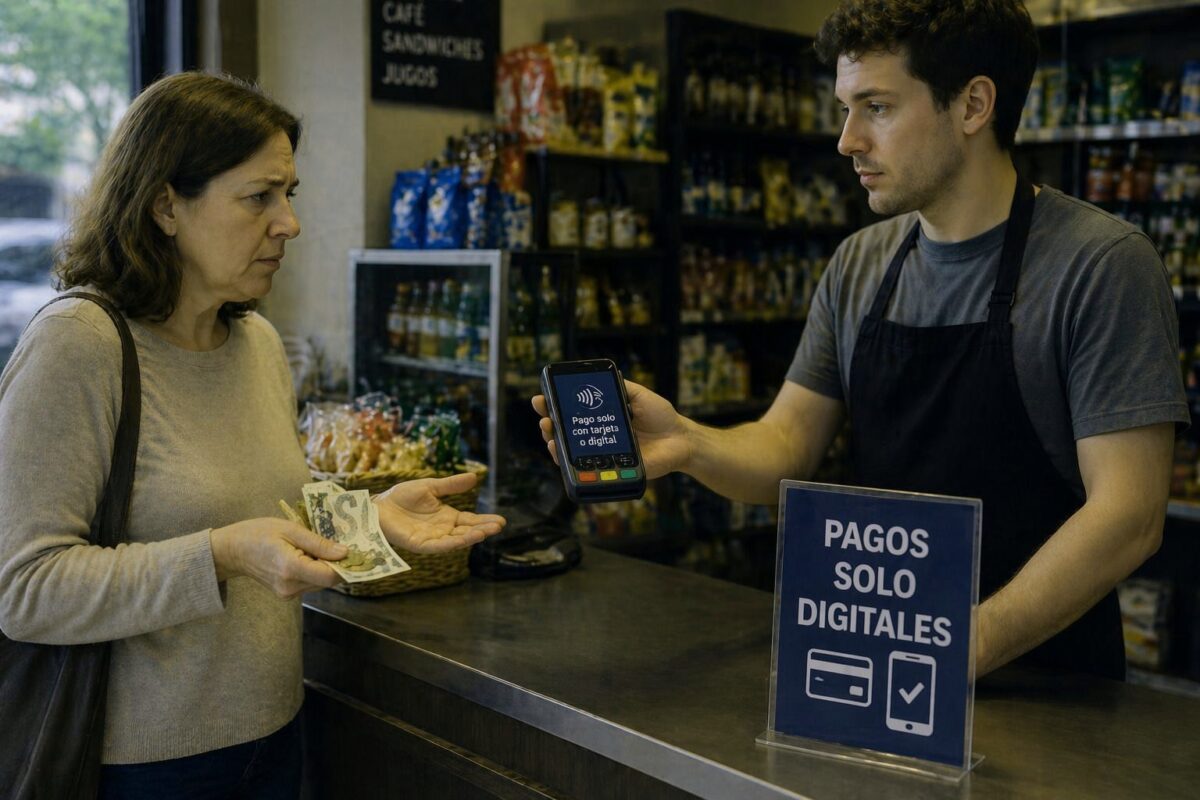
El principal desafío no es la ausencia de infraestructura, sino lograr que la gente y los comercios la usen de forma habitual. Expansión lo resume como una brecha entre infraestructura disponible y uso efectivo, y pone el foco en la adopción como el gran reto.
Uno de los frenos más mencionados es la experiencia de usuario. En el caso de CoDi, Expansión explica que el proceso puede implicar generar o escanear un QR y completar varios pasos desde la app bancaria. En pagos cotidianos —una compra pequeña, un servicio rápido— cada paso adicional compite contra el efectivo, que es inmediato y universal.
A eso se suma la heterogeneidad entre instituciones. Expansión señala que, aunque Banco de México mantiene el esquema y ha actualizado el registro de participantes, la integración de CoDi no tiene la misma presencia en todas las aplicaciones financieras. En otras palabras: el usuario no vive una experiencia consistente, y eso dificulta que se vuelva hábito.
En DiMo, el reto es distinto: la propuesta es simple (transferir con número telefónico), pero la adopción aún es limitada. Expansión reporta que DiMo, lanzada en 2023, cuenta con 11 millones de teléfonos vinculados, cifra que sugiere avance, pero todavía lejos de una masificación comparable con Pix.
También está el factor confianza y percepción de riesgo. El observatorio de inclusión financiera de Facephi identifica preocupaciones por fraude digital y ciberamenazas como obstáculos relevantes para la adopción, especialmente en poblaciones mayores o con menor familiaridad tecnológica.
Y hay un componente fiscal-político que influye en la conducta económica. Expansión menciona el “temor a un mayor control por parte del SAT” como un reto que la estrategia tendrá que resolver. Para muchos micronegocios, el efectivo no solo es costumbre: también es una forma de operar con menos trazabilidad.
Por último, persiste la fuerza del efectivo en compras pequeñas. Legal Paradox reporta que 85.2% de las compras menores a 500 pesos se hacen en efectivo (dato referido a 2024). Mientras ese patrón se mantenga, la masificación de pagos digitales tendrá que ganar en conveniencia, aceptación y confianza para desplazarlo.
Infraestructura de pagos electrónicos en México
Sobre las cifras citadas: los volúmenes y métricas de adopción mencionados en esta nota corresponden a los cortes y periodos reportados por cada fuente (por ejemplo, CoDi con corte a julio de 2026 según Expansión, y métricas de Pix para 2025 y enero de 2026 según el Banco Central de Brasil citado por Expansión).
México no está construyendo desde cero. La infraestructura de pagos electrónicos ya existe y es robusta en varios frentes, pero su aprovechamiento es desigual.
El riel central es SPEI. De acuerdo con Mundi, en 2025 SPEI procesó más de 7.3 mil millones de operaciones por casi 600 billones de pesos, lo que muestra su papel como columna vertebral de transferencias interbancarias y, por extensión, de la economía digital.
Encima de ese riel se montan soluciones orientadas al usuario final y al comercio:
-
CoDi (Cobro Digital). Fue desarrollado por Banco de México y puesto en operación en septiembre de 2019, diseñado para permitir pagos y cobros mediante códigos QR desde el celular, sin comisiones y con disponibilidad permanente, según Expansión. A julio de 2026, CoDi acumulaba 23.2 millones de cuentas validadas, frente a una meta de 37 millones que la banca se había planteado en los primeros años, de acuerdo con Expansión. En uso, CoDi acumulaba alrededor de 21.5 millones de transacciones y 20,263 mdp movilizados (corte a julio de 2026), según Expansión.
-
DiMo (Dinero Móvil). Lanzada en 2023, permite transferir desde la app bancaria usando solo el número telefónico del beneficiario, sin escribir cuenta o CLABE, según Expansión. A la fecha reportada por ese medio, suma 11 millones de teléfonos vinculados.
Además, el ecosistema tecnológico y comercial está cambiando. PuntoRed describe la expansión de pagos contactless y soluciones como SoftPOS (convertir un teléfono en punto de cobro), que pueden reducir barreras para pequeños comercios al evitar hardware dedicado.
En paralelo, el mercado crece por el lado de wallets y e-commerce. Mordor Intelligence proyecta que el valor del mercado de pagos en México sería de USD 138.05 mil millones en 2026 y USD 222.43 mil millones para 2031, con una tasa compuesta anual de 10.01% entre 2026 y 2031. Ese crecimiento crea incentivos para que bancos, fintech y comercios inviertan en aceptación y experiencia.
La infraestructura, en suma, está: el desafío es convertir capacidad técnica en hábito social y comercial.
Lecciones del sistema Pix en Brasil
Si México quiere “emular a Brasil”, como tituló Expansión, la lección principal de Pix es que la masificación ocurre cuando el pago instantáneo deja de ser una opción “moderna” y se vuelve la opción “normal”.
Felipe Vallejo, presidente de Fintech México, enumeró tres elementos que deja la experiencia brasileña para el caso mexicano, según Expansión y su podcast “Cuéntame de Economía”.
El primero: cambiar hábitos de pago requiere un estímulo estructurado que lleve a consumidores y comercios a probar nuevas formas de transacción, según Vallejo citado por Expansión. En la práctica, eso puede significar campañas, incentivos, obligatoriedad en ciertos segmentos o una combinación.
El segundo: contar con una autoridad monetaria con capacidad técnica para impulsar cambios frente a actores establecidos, según Vallejo citado por Expansión. En Brasil, el Banco Central jugó un rol central en el diseño y despliegue de Pix, y los datos de adopción que publica muestran un seguimiento continuo.
El tercero: combinar obligaciones con incentivos para que el uso de pagos digitales tenga beneficios concretos para los usuarios, según Vallejo citado por Expansión. Esta mezcla es relevante porque la adopción no se decreta: se construye con ventajas percibidas (costo, rapidez, seguridad, aceptación).
Vallejo también subrayó un punto delicado: en Brasil, la adopción de Pix fue obligatoria por parte de autoridades financieras, lo que provocó rechazo en una parte de la población, pero hoy ha demostrado efectividad, según Expansión.
Otra lección es de diseño y capilaridad. Expansión destaca que el QR brasileño se extendió entre grandes comercios y pequeños vendedores porque las condiciones de uso hicieron que el pago digital fuera una alternativa cotidiana. Para México, esto sugiere que no basta con “tener QR”: importa que sea rápido, interoperable y fácil de explicar en el mostrador.
Estrategias para fomentar el uso de CoDi y DiMo
La discusión en México ya no es si existen herramientas, sino cómo hacer que se usen. CoDi y DiMo son dos apuestas de pagos inmediatos con enfoques distintos (QR vs. número telefónico), y ambas enfrentan el mismo examen: convertirse en hábito.
En CoDi, el diagnóstico de Expansión apunta a dos frenos: la experiencia de uso (varios pasos dentro de la app) y la integración desigual entre instituciones financieras. Por eso, una estrategia razonable —alineada con lo que reporta Expansión— es simplificar la experiencia y aprovechar CoDi desde las apps bancarias de forma más directa.
En DiMo, el valor está en la simplicidad conceptual: transferir con el número telefónico. Expansión explica que el usuario no necesita escribir cuenta o CLABE. La estrategia aquí pasa por aumentar la densidad de red: mientras más personas y comercios estén vinculados, más útil se vuelve.
La política pública también entra. Expansión reporta que el proyecto busca que comercios, prestadores de servicios y autoridades habiliten medios de pago electrónicos y promuevan su utilización. Eso abre la puerta a estrategias de adopción en cadena: si servicios recurrentes (pagos de servicios, trámites, cobros frecuentes) migran a digital, el usuario aprende por repetición.
En el plano regulatorio-operativo, Bloomberg Línea informó que Banxico emitió medidas en 2026 para simplificar pagos digitales y ampliar límites en cuentas sin registro ante el SAT. Si el objetivo es masificar, reducir fricción de onboarding y límites demasiado bajos puede ser determinante para pequeños comercios y usuarios de menor ingreso.
También hay un componente de mercado. Mordor Intelligence identifica a las billeteras digitales como un segmento de rápido crecimiento. Si wallets y bancos compiten por ofrecer experiencias más simples, CoDi y DiMo pueden beneficiarse si se integran de manera visible y consistente.
Finalmente, está el factor confianza. Facephi señala que preocupaciones por fraude y ciberamenazas frenan adopción. Una estrategia de fomento, por tanto, no es solo “marketing”: incluye educación práctica (cómo reconocer estafas, cómo confirmar beneficiarios) y controles de seguridad que no vuelvan el flujo impracticable.
Impacto de la Ley de Economía Digital
La Ley de Economía Digital aparece como el intento más explícito de acelerar el cambio de hábitos. Según Expansión, la iniciativa plantea que, durante el primer año de aplicación de la estrategia, los pagos digitales alcancen 50% del total. Esa meta, por sí sola, implica un salto de adopción que pondrá presión sobre bancos, comercios, autoridades y usuarios.
El impacto esperado se puede leer en tres niveles.
1) Señal de política pública y coordinación. Al fijar una meta cuantitativa, el gobierno manda una señal de prioridad. Expansión describe que el proyecto busca que comercios, prestadores de servicios y autoridades habiliten medios de pago electrónicos y promuevan su utilización. Esto sugiere una estrategia de coordinación, no solo de “oferta tecnológica”.
2) Aceleración del uso de infraestructura existente. La iniciativa reconoce que México ya tiene SPEI, CoDi y DiMo, según Expansión. El impacto, entonces, no sería inventar un nuevo riel, sino empujar el uso de los actuales, cerrando la brecha entre capacidad y utilización.
3) Tensiones y resistencias. Expansión advierte que la estrategia tendrá que resolver el reto de la adopción y el temor a un mayor control por parte del SAT. En la práctica, cualquier política que empuje trazabilidad puede generar resistencia en segmentos que operan en efectivo por costumbre o por conveniencia fiscal.
En paralelo, el marco regulatorio se mueve. Bloomberg Línea reportó medidas de Banxico para simplificar pagos digitales y ampliar límites en cuentas sin registro ante el SAT. Si la ley y la regulación se alinean, el impacto puede sentirse en onboarding más fácil y en mayor capacidad transaccional para usuarios que hoy están limitados.
El riesgo es de ejecución: metas agresivas requieren implementación gradual, experiencia consistente y aceptación amplia. La oportunidad es que, si se logra, México podría acelerar años de adopción en un periodo corto, como sugiere el espejo brasileño.
Perspectivas futuras para los pagos digitales en México
Las proyecciones hacia 2026 y más allá combinan crecimiento de mercado, empuje regulatorio y cambios de comportamiento. En valor de mercado, Mordor Intelligence proyecta que el mercado de pagos en México alcanzaría USD 138.05 mil millones en 2026 y crecería a USD 222.43 mil millones en 2031, con una tasa compuesta anual de 10.01%. Ese crecimiento sugiere más inversión en aceptación, mejores productos y competencia por experiencia.
En comportamiento, hay señales de avance, aunque el efectivo sigue fuerte. El sitio u-GOB reportó en 2026 que 3 de cada 10 transacciones comerciales ya son sin efectivo, un máximo histórico para México según ese medio. Al mismo tiempo, Expansión ha reportado que el efectivo sigue dominando en el día a día, y Legal Paradox documenta la persistencia del cash en compras pequeñas.
La trayectoria probable, por tanto, es de convivencia: pagos digitales ganando terreno en segmentos donde la experiencia es superior (e-commerce, servicios, transferencias P2P, comercios con buena conectividad) y efectivo resistiendo donde la fricción digital sigue alta (micropagos, informalidad, zonas con menor infraestructura).
Un catalizador adicional puede venir de eventos y del turismo. PuntoRed señaló a la Copa Mundial de la FIFA 2026 como un factor que puede acelerar la adopción de pagos contactless y digitales por la demanda de visitantes internacionales de experiencias de pago fluidas.
También pesa el ecosistema fintech. Legal Paradox afirma que México es el segundo hub fintech más grande de América Latina y que superó las 800 fintech hacia 2024. Más actores suelen significar más innovación en checkout, links de pago, conciliación y herramientas para pymes.
En el corto plazo, el punto decisivo será si CoDi y DiMo logran convertirse en “default” para pagos cotidianos. Expansión muestra que CoDi tiene cuentas validadas, pero bajo volumen relativo; y que DiMo tiene teléfonos vinculados, pero aún no masifica. Si la simplificación regulatoria y la presión de la Ley de Economía Digital se traducen en mejor UX y mayor aceptación, 2026 puede ser un año bisagra.
Tendencias emergentes
La tendencia más clara es el crecimiento sostenido del mercado de pagos. Mordor Intelligence proyecta expansión del mercado, lo que implica más competencia por capturar transacciones en retail, servicios y e-commerce.
Nota de alcance: Las cifras y afirmaciones atribuidas en el texto se presentan tal como fueron reportadas por los medios y organismos citados (por ejemplo, Expansión, Bloomberg Línea, Banco Central de Brasil, Mundi y Mordor Intelligence).

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.