
Tabla de contenidos
- 1. Nueva ley impulsa pagos digitales en México
- 2. Publicación de la Ley de Economía Digital
- 3. Objetivos de la Ley de Economía Digital
- 4. Facultades del Banco de México
- 5. Regulación de Pagos Digitales por la Secretaría de Hacienda
- 6. Identificaciones Válidas en la Nueva Ley
- 7. Estructura del Decreto y Artículos Clave
- 8. Uso Actual del Efectivo en México
- 9. Desafíos en la Implementación de la Ley
- 10. Impacto Esperado de la Ley de Economía Digital
- 11. Qué sigue: decisiones y plazos de implementación
Nueva ley impulsa pagos digitales en México
- El Gobierno federal publicó en el DOF la Ley de Economía Digital para Pagos Digitales y Electrónicos el 4 de noviembre de 2026, y entró en vigor el 5 de noviembre, según el DOF y análisis de Legal Paradox y Calcu.mx.
- La ley busca reducir el uso de efectivo y aprovechar infraestructura existente como SPEI, CoDi y Dimo, de acuerdo con El Economista.
- Banxico podrá regular cuentas de depósito a la vista para adaptarlas a necesidades del público, según El Economista.
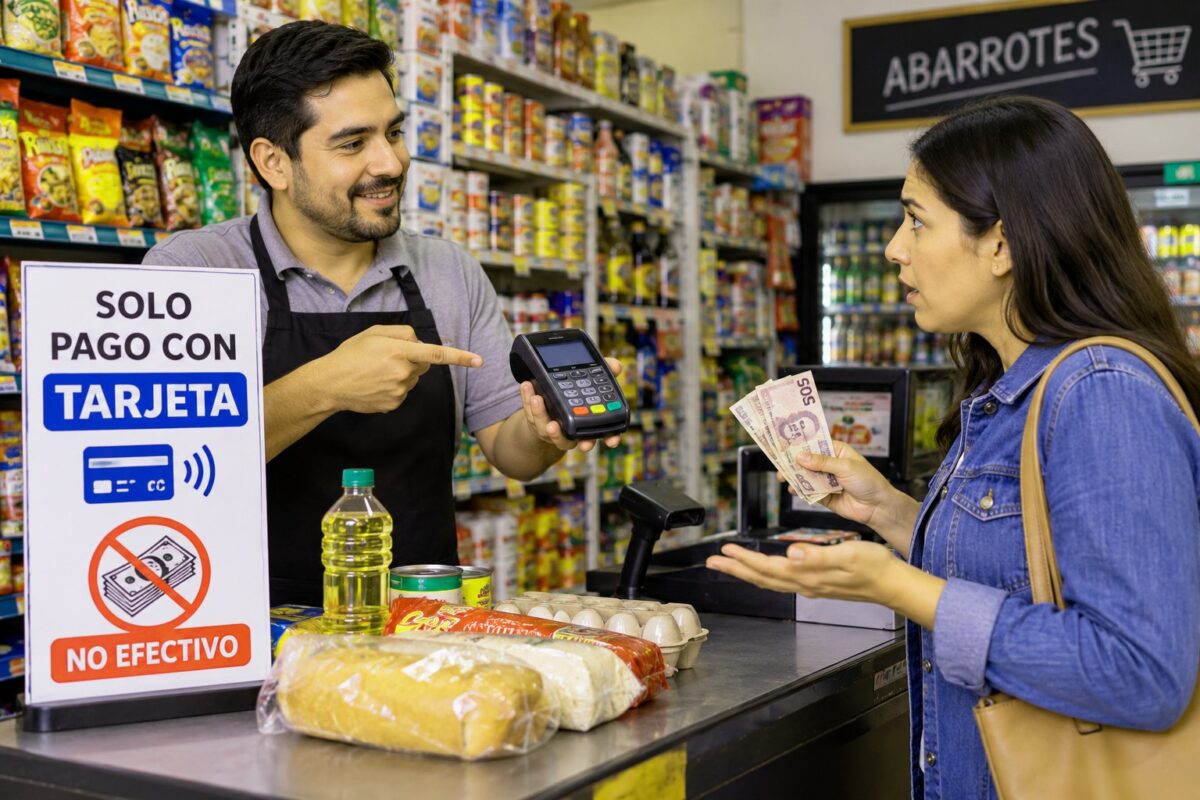
- La SHCP podrá definir sectores donde se acepten solo pagos digitales, sin eliminar el efectivo de forma universal, según Calcu.mx y Legal Paradox.
- Se reconocen CURP Digital y Expediente Digital Ciudadano para abrir cuentas y contratar servicios financieros a distancia, según El Economista y el Gobierno de México.
Publicación de la Ley de Economía Digital
La ley fue publicada por el Gobierno federal en el Diario Oficial de la Federación (DOF) el 4 de noviembre de 2026, de acuerdo con El Economista. Legal Paradox y Calcu.mx también ubican la publicación en el DOF el 4 de noviembre de 2026 y su entrada en vigor el 5 de noviembre. La norma fue impulsada por la presidenta Claudia Sheinbaum con un objetivo explícito: reducir el uso de efectivo en México, según el mismo medio.
Sobre su entrada en vigor, Legal Paradox y Calcu.mx coinciden en que la ley comenzó a aplicarse el 5 de noviembre de 2026, es decir, al día siguiente de su publicación en el DOF. Varios de sus efectos más visibles dependen de decisiones posteriores de autoridades financieras y hacendarias.
El decreto publicado —según El Economista— es prácticamente idéntico al proyecto original enviado al Congreso por el Ejecutivo. Esa continuidad importa porque reduce la incertidumbre sobre cambios de última hora: lo que se discutió en el proceso legislativo es, en esencia, lo que quedó en el texto final.
En cuanto al propósito operativo, El Economista señala que la ley plantea disposiciones para fomentar medios de pago digitales y aprovechar infraestructura ya existente en el sistema financiero, como SPEI, CoDi y Dimo. Además, el nuevo marco contempla cambios en la apertura de cuentas y la simplificación de trámites, un punto clave para comercios y usuarios que hoy enfrentan fricción para bancarizarse o habilitar cobros electrónicos.
Finalmente, el Gobierno de México en un comunicado de Presidencia enmarcó la ley como una herramienta para mejorar seguridad, eficiencia y formalización de comercios y productos, vinculándola con una agenda más amplia de digitalización de servicios.
Objetivos de la Ley de Economía Digital
El objetivo central es empujar la adopción de pagos digitales y electrónicos. El Economista describe la ley como un conjunto de disposiciones para fomentar esos medios de pago y para aprovechar herramientas ya operativas en México como SPEI, CoDi y Dimo, que forman parte de la infraestructura de pagos.
El Gobierno de México, a través de Presidencia, presentó la ley como un instrumento para impulsar seguridad, eficiencia y formalización. En esa lógica, el tránsito hacia pagos digitales no se plantea solo como una modernización tecnológica, sino como un cambio con efectos en cómo se registran y ejecutan transacciones en comercios y en trámites gubernamentales.
Otra meta relevante es facilitar la operación digital en establecimientos, servicios y procedimientos públicos. El Economista reporta que, en disposiciones preliminares, se plantea que autoridades de los tres órdenes de gobierno realicen acciones para aceptar medios de pago digitales en la atención de trámites y servicios. En otras palabras: no se trata únicamente de que el sector privado “se digitalice”, sino de que el Estado también acepte y habilite pagos electrónicos de manera más generalizada.
Un componente adicional es la simplificación de trámites y la apertura de cuentas. El Economista menciona que la ley considera cambios en estos procesos, y el Gobierno de México subraya el papel de la identidad digital para habilitar contrataciones y gestiones remotas. En la práctica, esto apunta a reducir barreras de entrada para que más personas puedan abrir cuentas o acceder a servicios financieros sin desplazamientos físicos.
Finalmente, la ley no se presenta como una prohibición total del efectivo. Calcu.mx y Legal Paradox enfatizan que el diseño es sectorial: el efectivo puede seguir existiendo como medio de pago, salvo en actividades específicas que determine la autoridad hacendaria. Ese matiz es parte del objetivo: mover la aguja hacia lo digital sin declarar, de entrada, una eliminación universal del efectivo.
Facultades del Banco de México
La ley otorga al Banco de México (Banxico) una atribución concreta: regular las cuentas bancarias de depósito a la vista para adaptarlas a las necesidades del público, según El Economista. En el ecosistema de pagos, las cuentas a la vista son el “punto de aterrizaje” de transferencias, cobros y dispersión de recursos; por eso, cualquier ajuste regulatorio ahí puede tener efectos en cadena sobre adopción de pagos digitales.
Aunque El Economista no detalla el alcance técnico de esa regulación, la facultad se entiende como parte del objetivo general de facilitar pagos electrónicos y reducir fricciones. En un país donde la transición al pago digital convive con un uso cotidiano del efectivo, la capacidad de Banxico para ajustar reglas de cuentas a la vista puede incidir en temas como accesibilidad, operación y experiencia de usuario.
En el contexto descrito por El Economista, la ley busca aprovechar infraestructura como SPEI, CoDi y Dimo. Banxico es el actor central en el sistema de pagos y, por diseño institucional, su papel suele ser clave para estándares, operación y reglas que permiten interoperabilidad. Por eso, la atribución sobre cuentas a la vista puede leerse como un mecanismo para alinear el “producto bancario base” con una economía más digital.
Desde la perspectiva de comercios y pymes, el punto relevante es que la regulación de cuentas a la vista puede influir en la facilidad con la que un negocio recibe transferencias, concilia cobros y opera con herramientas como QR o transferencias inmediatas. El Gobierno de México, en su comunicación pública, ha vinculado la ley con eficiencia y formalización; Banxico, al regular cuentas, puede contribuir a que el uso de pagos digitales sea más simple y extendido.
Aun así, el éxito de esa facultad depende de cómo se traduzca en disposiciones específicas. Forbes México advirtió, en términos generales, riesgos de diseño e implementación si se avanza hacia obligatoriedad digital sin garantías suficientes de conectividad, capacitación y seguridad. En ese entorno, cualquier cambio en cuentas a la vista también tendrá que convivir con preocupaciones de inclusión y protección al usuario.
Regulación de Pagos Digitales por la Secretaría de Hacienda
La Secretaría de Hacienda y Crédito Público (SHCP) recibe una de las palancas más sensibles del nuevo marco: la facultad de determinar los sectores y actividades en los que se aceptarán únicamente pagos digitales y electrónicos, según El Economista. Esto implica que el cambio no será uniforme para toda la economía: puede haber giros o actividades donde el efectivo siga siendo común, y otras donde se transite a exclusividad digital.
Calcu.mx y Legal Paradox subrayan el mismo punto: la ley no prohíbe universalmente el efectivo; en su lugar, habilita un esquema de designación sectorial. Ese diseño es relevante para comercios porque introduce un componente de incertidumbre operativa: el impacto dependerá de si el giro del negocio es designado o no, y bajo qué reglas.
Además, Calcu.mx detalla un elemento de calendario: la SHCP tendría 15 días hábiles desde la entrada en vigor para realizar designaciones iniciales, y posteriormente se emitirían reglas sectoriales en un plazo adicional. Calcu.mx también reportó que, al 7 de noviembre de 2026, no había sectores designados para exclusividad de pagos digitales.
La ley también contempla una válvula de seguridad operativa. Calcu.mx y Facephi señalan que existen disposiciones de contingencia para permitir el uso de efectivo o cheques cuando el pago digital sea temporalmente imposible. Para comercios, esto es crucial: reduce el riesgo de “no poder cobrar” por fallas de conectividad o caídas de sistemas, aunque el alcance exacto dependerá de cómo se instrumente en reglas sectoriales.
En paralelo, El Economista reporta que la ley plantea que autoridades de los tres órdenes de gobierno realicen acciones para aceptar pagos digitales en trámites y servicios. En ese sentido, Hacienda no solo regula al sector privado: su rol puede influir en cómo el propio Estado migra cobros y derechos hacia canales electrónicos.
Forbes México, por su parte, advirtió que los plazos cortos y la falta de indicadores claros de “preparación sectorial” podrían llevar a transiciones apresuradas. Esa crítica apunta directamente a la SHCP: su capacidad de seleccionar sectores, definir reglas y calibrar tiempos será determinante para evitar exclusión o disrupción.
Identificaciones Válidas en la Nueva Ley
Uno de los cambios más concretos para usuarios y comercios es el reconocimiento formal de nuevas credenciales digitales. El Economista reporta que la ley reconoce de manera oficial a la CURP Digital y al Expediente Digital Ciudadano como identificaciones válidas. El efecto práctico, según el mismo medio, es que a través de estos instrumentos las personas podrán abrir cuentas bancarias o solicitar servicios financieros de forma remota.
El Gobierno de México, en su comunicación sobre la ley, también vinculó el marco con la posibilidad de habilitar operaciones digitales y con una estrategia más amplia de digitalización. En ese contexto, la identidad digital funciona como “llave” para reducir fricción: menos visitas físicas, menos copias, menos trámites presenciales.
Para el ecosistema de pagos, la identificación remota es una pieza estructural. Si más personas pueden abrir cuentas y activar servicios financieros a distancia, aumenta la base potencial de usuarios que pueden pagar con transferencias, QR o instrumentos electrónicos. El Economista enmarca la ley como un impulso para aprovechar infraestructura como SPEI, CoDi y Dimo; sin cuentas y sin onboarding sencillo, esa infraestructura tiene límites de adopción.
Sin embargo, el reconocimiento de identificaciones digitales también abre preguntas de implementación: cómo se validan, cómo se protegen datos y cómo se evita fraude. Forbes México alertó sobre riesgos relacionados con ciberseguridad, privacidad y manejo de datos, además de la necesidad de capacitación. Aunque esas advertencias no se enfocan únicamente en CURP Digital o Expediente Digital Ciudadano, sí aplican al corazón del modelo: si la identidad digital se vuelve un canal masivo de acceso a servicios financieros, su seguridad y gobernanza se vuelven críticas.
En términos de inclusión, la promesa es clara: más acceso remoto puede beneficiar a personas con barreras geográficas o de tiempo. El riesgo, señalado por Forbes México, es que grupos vulnerables —como adultos mayores o comunidades con baja conectividad— queden rezagados si la digitalización avanza más rápido que la infraestructura y la alfabetización digital.
Estructura del Decreto y Artículos Clave
El decreto publicado en el DOF es prácticamente idéntico al proyecto enviado por el Ejecutivo al Congreso, según El Economista. Esa estructura importa porque los transitorios suelen fijar plazos, secuencias de implementación y obligaciones inmediatas para autoridades.
En el diseño descrito por Calcu.mx y Legal Paradox, hay tres piezas que destacan por su impacto operativo:
1) Facilitación/aceptación de pagos digitales: la ley empuja a que autoridades y proveedores habiliten medios digitales. El Economista añade que, en disposiciones preliminares, se plantea que autoridades de los tres órdenes de gobierno realicen acciones para aceptar pagos digitales en trámites y servicios.
2) Designación sectorial por SHCP: El Economista establece que Hacienda podrá determinar sectores y actividades donde se aceptarán únicamente pagos digitales y electrónicos. Calcu.mx y Legal Paradox enfatizan que esto evita una prohibición universal del efectivo, pero abre la puerta a restricciones focalizadas.
3) Contingencias: Calcu.mx y Facephi señalan que, si el pago digital es temporalmente imposible, se permitiría el uso de efectivo o cheques. Para comercios, esta cláusula es un amortiguador ante fallas técnicas.
Los transitorios, según el análisis de Calcu.mx, también fijan un ritmo acelerado: plazos de 15 días hábiles para designaciones iniciales y plazos similares para publicar reglas sectoriales posteriores. Forbes México cuestionó precisamente esa velocidad, al advertir que podría no haber tiempo suficiente para consultas o evaluación de condiciones reales en cada sector.
En paralelo, el decreto incorpora el reconocimiento de CURP Digital y Expediente Digital Ciudadano como identificaciones válidas, según El Economista. Esto conecta la estructura legal con un objetivo operativo: habilitar contratación y apertura de cuentas a distancia, lo que puede acelerar la adopción de pagos digitales.
Finalmente, Legal Paradox reportó un dato de comportamiento del consumidor relevante para entender la estructura gradual: 85.2% de la población prefiere efectivo para compras menores a 500 pesos. En un país con esa preferencia, una estructura que combina designación sectorial y contingencias parece diseñada para evitar una ruptura inmediata, aunque su efectividad dependerá de cómo se elijan sectores y se instrumenten reglas.
Uso Actual del Efectivo en México
El efectivo sigue siendo dominante en la vida cotidiana. El Economista reporta que, según un estudio del Banco de México correspondiente a 2025 y publicado el 7 de octubre (del año en curso en la nota), 98% de la población utiliza billetes y monedas para sus gastos diarios. Ese dato explica por qué cualquier política de reducción del efectivo enfrenta un componente cultural y práctico, no solo tecnológico.
Además, El Economista aporta un indicador macro que refleja la persistencia del circulante: al 16 de octubre, la base monetaria ascendió a 3 billones 521,069 millones de pesos, con un incremento anual de 237,584 millones de pesos, según información del propio Banco de México. El mismo medio aclara un matiz importante: la base monetaria no mide exclusivamente el efectivo utilizado por la población. Aun así, su crecimiento es consistente con un entorno donde billetes y monedas siguen teniendo un papel relevante.
Legal Paradox añade otra capa: incluso cuando hay alternativas digitales, la preferencia por efectivo se mantiene en compras pequeñas. Según Legal Paradox, 85.2% de la población prefiere efectivo para compras por debajo de 500 pesos. Para comercios de ticket bajo —tienditas, fondas, mercados— este dato es crucial: el cambio hacia pagos digitales no es solo habilitar un QR, sino modificar hábitos en el punto de venta.
En ese contexto, la Ley de Economía Digital se plantea como un marco para empujar una transición. El Economista señala que busca aprovechar infraestructura como SPEI, CoDi y Dimo. Pero la adopción real depende de factores como conectividad, confianza y facilidad de uso.
Forbes México advirtió que, si se obliga a pagar digitalmente sin asegurar acceso a internet, bancarización y alfabetización digital, se puede profundizar la exclusión. Esa advertencia cobra fuerza precisamente porque el efectivo hoy funciona como “infraestructura universal”: no requiere señal, smartphone ni cuenta bancaria.
En suma, el punto de partida es claro: México no está en una economía “post-efectivo”. La ley intenta mover el sistema, pero lo hace sobre una base social donde el efectivo sigue siendo el estándar cotidiano.
Desafíos en la Implementación de la Ley
El principal reto es que la digitalización no se convierta en exclusión. Forbes México reportó advertencias de expertos y organizaciones civiles sobre riesgos de diseño e implementación: la ley podría exacerbar la exclusión financiera de grupos vulnerables —como trabajadores informales, adultos mayores y comunidades rurales— si se vuelve obligatoria la aceptación exclusiva de pagos digitales sin garantizar acceso a banca, internet y habilidades digitales.
Un segundo desafío es la infraestructura. Forbes México señaló preocupaciones por conectividad insuficiente, además de la necesidad de capacitación para usuarios y comercios. Esto es especialmente relevante si la SHCP decide designar sectores con exclusividad digital: la capacidad real de cobrar y pagar depende de red, dispositivos y soporte operativo.
El tercer frente es la seguridad. Forbes México advirtió sobre riesgos de fraude digital y brechas de privacidad, y sobre la necesidad de regulación robusta en manejo de datos y consentimiento. En un entorno donde la ley reconoce identificaciones digitales (CURP Digital y Expediente Digital Ciudadano, según El Economista), la protección de identidad y datos se vuelve un componente crítico para evitar suplantación o abusos.
También está el desafío del tiempo. Calcu.mx describe plazos cortos para designación de sectores y emisión de reglas; Forbes México cuestionó que esos plazos podrían no permitir consultas o evaluaciones suficientes. Si la transición se percibe apresurada, el riesgo no es solo técnico: también es reputacional y de aceptación social.
La aceptación cultural es otro obstáculo. Legal Paradox reportó que 85.2% prefiere efectivo en compras menores a 500 pesos; y Banxico, según El Economista, encontró que 98% usa billetes y monedas en gastos diarios. Con esa realidad, incluso si se habilitan pagos digitales, puede haber resistencia por costumbre, por control del gasto o por desconfianza.
Finalmente, hay un desafío de coordinación pública. El Economista reporta que autoridades de los tres órdenes de gobierno deben realizar acciones para aceptar pagos digitales en trámites y servicios. Eso implica alinear capacidades tecnológicas y procesos en múltiples dependencias y niveles de gobierno, algo que suele ser complejo incluso con plazos amplios.
Impacto Esperado de la Ley de Economía Digital
Qué sigue: decisiones y plazos de implementación
El cambio más relevante para comercios dependerá de las designaciones sectoriales y de las reglas que emitan las autoridades. Calcu.mx describe un esquema con plazos cortos: 15 días hábiles desde la entrada en vigor para que la SHCP realice designaciones iniciales y, después, un plazo adicional para publicar reglas sectoriales.
El impacto potencial se concentra en cuatro áreas: adopción de pagos digitales, formalización, eficiencia y acceso. El Economista plantea que la ley busca fomentar medios de pago digitales y aprovechar infraestructura como SPEI, CoDi y Dimo. Si esa adopción crece, comercios podrían recibir pagos con mayor trazabilidad y con menos manejo de efectivo.
El Gobierno de México, en su comunicación oficial, sostuvo que la ley contribuirá a seguridad, eficiencia y formalización. En términos de operación comercial, menos efectivo puede significar menos riesgos asociados al traslado y resguardo de dinero; en términos administrativos, más pagos electrónicos pueden facilitar conciliación y control interno.
La ley también puede impactar en el acceso a servicios financieros al reconocer CURP Digital y Expediente Digital Ciudadano como identificaciones válidas, según El Economista. La posibilidad de abrir cuentas o contratar servicios de forma remota puede ampliar la base de usuarios que pueden pagar electrónicamente, siempre que existan conectividad y alfabetización digital suficientes.
Sin embargo, el impacto no será uniforme ni inmediato. Calcu.mx reportó que, al 7 de noviembre de 2026, no había sectores designados para exclusividad digital. Es decir: el cambio más disruptivo —que un giro ya no pueda aceptar efectivo— depende de decisiones futuras de la SHCP y de reglas sectoriales.
Además, el impacto esperado incluye tensiones. Forbes México advirtió que, sin garantías de infraestructura, seguridad y capacitación, la transición puede generar exclusión y rechazo. Legal Paradox aportó un indicador de hábito que anticipa fricción: 85.2% prefiere efectivo en compras menores a 500 pesos. En comercios de alto volumen y ticket bajo, obligar pagos digitales sin una transición cuidadosa puede afectar ventas o generar conflictos con clientes.
En síntesis, la ley abre una ruta para acelerar pagos digitales y modernizar cobros, pero su impacto real dependerá de cómo se implementen designaciones sectoriales, cómo se proteja a usuarios y cómo se cierre la brecha de acceso.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.