
Tabla de contenidos
- 1. Claudia Sheinbaum promulga ley de pagos digitales
- 2. Promulgación de la Ley de Economía Digital para Pagos Digitales
- 3. Proceso Legislativo y Aprobación de la Ley
- 4. Contenido y Modificaciones Clave de la Ley
- 4.1 Artículos y Transitorios
- 4.2 Modificación de la Facultad del Banco de México
- 5. Definiciones y Tecnologías Incluidas en la Ley
- 5.1 Código QR y Pagos Contactless
- 6. Implicaciones para el Sector Financiero y Empresarial
- 7. Desafíos y Críticas a la Nueva Ley
- 7.1 Brecha Digital
- 7.2 Costos para Pequeñas Empresas
- 8. Implicaciones de la Ley de Economía Digital 2026
- 8.1 Transformación del panorama de pagos en México
Claudia Sheinbaum promulga ley de pagos digitales
- La Ley de Economía Digital para Pagos Digitales y Electrónicos se publicó el 4 de noviembre de 2026 en el Diario Oficial de la Federación (DOF), según DPL News.
- La SHCP podrá definir sectores estratégicos donde sólo se acepten pagos electrónicos, de acuerdo con DPL News.
- El decreto incluye 22 artículos y cinco transitorios y casi replica la iniciativa original, con un cambio relevante en el artículo 19, según DPL News.
- La norma explicita definiciones de QR y NFC (“Comunicación de Campo Cercano”), según el texto publicado en el DOF citado por DPL News.
Promulgación de la Ley de Economía Digital para Pagos Digitales
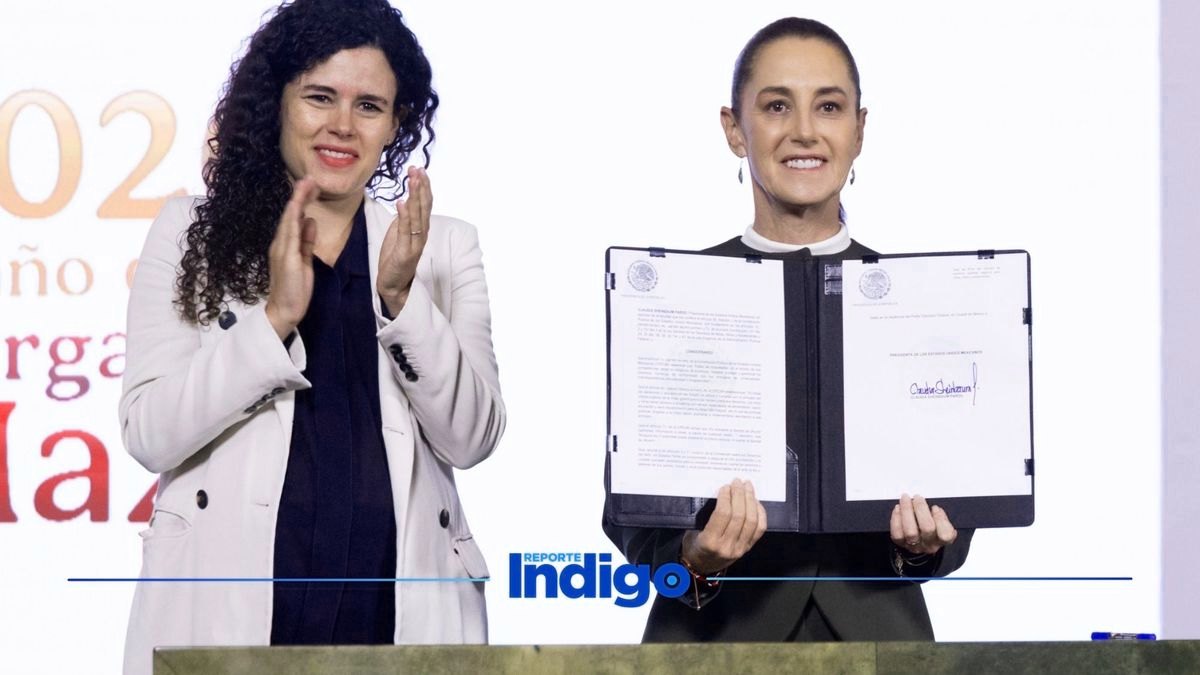
La presidenta Claudia Sheinbaum promulgó la Ley de Economía Digital para Pagos Digitales y Electrónicos mediante un decreto publicado en la edición vespertina del DOF el 4 de noviembre de 2026, según DPL News.
De acuerdo con Legal Paradox y GP&H Legal, tras su publicación el 4 de noviembre, la ley entró en vigor el 5 de noviembre de 2026.
Uno de los puntos centrales es que la Secretaría de Hacienda y Crédito Público (SHCP) tendrá la facultad de definir sectores estratégicos y actividades relevantes en los que sólo se acepten métodos de pago electrónicos, de acuerdo con DPL News. En análisis legales citados por GP&H Legal, el gobierno ya había señalado que gasolineras y casetas de cobro estarían entre los primeros sectores alcanzados.
En paralelo, el Gobierno de México sostuvo que la ley busca impulsar seguridad, eficiencia y formalización en comercios y productos, según un comunicado de Presidencia publicado en gob.mx.
Proceso Legislativo y Aprobación de la Ley
La iniciativa se envió al Congreso el 8 de septiembre de 2026 como parte del Paquete Económico 2027, según DPL News. El trámite fue rápido: menos de dos meses entre la presentación y su conversión en decreto, de acuerdo con el mismo medio.
En el Congreso, la Cámara de Diputados aprobó la ley el 6 de octubre y el Senado lo hizo el 20 de octubre, según DPL News. Un recuento del proceso legislativo citado por Legal Paradox añade que la aprobación en Diputados ocurrió con 327 votos a favor y 122 en contra, y que el Senado la avaló sin modificaciones.
Sobre la entrada en vigor, Legal Paradox y GP&H Legal señalan que, tras publicarse el 4 de noviembre, la ley entró en vigor el 5 de noviembre de 2026.
Contenido y Modificaciones Clave de la Ley
El decreto publicado en el DOF es prácticamente idéntico al proyecto original, según DPL News. Aun así, incorpora una modificación que cambia el alcance de una facultad del Banco de México (Banxico), lo que puede influir en cómo se ajustan productos como cuentas de depósito.
En el plano operativo, distintos análisis han subrayado que la ley habilita a la SHCP a definir sectores donde el pago digital sea obligatorio, y que deja a autoridades sectoriales la emisión de reglas posteriores, según Calcu.mx. En esa misma lectura, la norma no prohíbe el efectivo de forma general, sino que restringe su uso en actividades que se determinen como estratégicas.
En guías y análisis citados en el seguimiento del tema (por ejemplo, Calcu.mx), también se contempla que efectivo y cheques sigan siendo válidos en caso de contingencias que impidan el pago digital.
Además, la ley reconoce un abanico de medios de pago digitales (por ejemplo, transferencias, tarjetas y tecnologías como QR y NFC), según el análisis de CIAL Dun & Bradstreet.
Artículos y Transitorios
En términos prácticos, los transitorios suelen ser la pieza que ordena plazos y ajustes de implementación; en este caso, el despliegue se entiende como gradual y sujeto a reglas posteriores, de acuerdo con Calcu.mx.
En guías legales citadas por GP&H Legal, se anticipa que la instrumentación dependerá de listados de sectores y de disposiciones técnicas emitidas después de la entrada en vigor. Esto es relevante para comercios porque el “cómo” (aceptación, comprobación, excepciones) puede quedar definido en normativa secundaria.
De acuerdo con el análisis citado por GP&H Legal, la SHCP debe publicar un primer listado de sectores dentro de los 15 días hábiles posteriores a la entrada en vigor.
Modificación de la Facultad del Banco de México
El cambio más visible frente a la iniciativa original está en la fracción I del artículo 19: donde el proyecto decía que Banxico podría “ampliar” niveles de operación de cuentas de depósito a la vista, el decreto publicado en el DOF sustituyó el verbo por “regular”, según la comparación textual reproducida por DPL News.
La comparación se basa en el texto de la iniciativa difundido en la Gaceta Parlamentaria (8 de septiembre) frente al texto definitivo publicado en el DOF (4 de noviembre), ambos citados por DPL News.
En la iniciativa publicada en la Gaceta Parlamentaria el 8 de septiembre, la redacción hablaba de “ampliar” para generar alternativas e incentivar el uso de medios de pago; en el DOF del 4 de noviembre, el objetivo se mantiene, pero con la idea de “regular” esos niveles, según DPL News. El matiz importa porque “regular” sugiere un marco de control y reglas, más que una expansión por defecto.
Definiciones y Tecnologías Incluidas en la Ley
En el artículo 2, el decreto incorpora una definición más expresa de código QR y de la tecnología para pagos contactless, según DPL News. En el texto se incluyen las traducciones al español: “Códigos QR, Códigos de Respuesta Rápida” y “dispositivos NFC, Comunicación de Campo Cercano”, de acuerdo con el decreto citado por el medio.
Para el ecosistema de pagos, esto no es sólo semántica: al nombrar explícitamente QR y NFC, la norma delimita qué tecnologías se entienden dentro del paraguas de “pagos digitales y electrónicos”, lo que puede influir en estándares, cumplimiento y adopción.
En paralelo, la Asociación FinTech México planteó desde septiembre una reserva técnica sobre la incorporación de aceptación de pagos con QR en terminales punto de venta (TPV): pidió respetar la neutralidad tecnológica y considerar costos y tiempos de implementación, según DPL News.
Código QR y Pagos Contactless
El decreto traduce “Quick Response” como “Respuesta Rápida” (origen de QR) y “Near-Field Communication” como “Comunicación de Campo Cercano” (NFC), según DPL News. Al hacerlo, la ley fija una referencia explícita para reguladores y participantes del mercado.
El debate alrededor del QR se volvió “eterno” por la implementación en TPV: FinTech México advirtió que, si se obliga o se estandariza, debe cuidarse la neutralidad tecnológica y el impacto operativo, según DPL News. En términos de comercios, esa discusión se traduce en preguntas concretas: compatibilidad de equipos, actualizaciones, certificaciones y tiempos de despliegue.
Implicaciones para el Sector Financiero y Empresarial
Para comercios y empresas, el efecto más directo es la posibilidad de que ciertos giros queden obligados a aceptar sólo pagos electrónicos cuando la SHCP los clasifique como estratégicos, según DPL News.
En el sistema financiero, análisis de Facephi apuntan a un refuerzo del marco de supervisión y estandarización: la ley amplía capacidades regulatorias de autoridades como Banxico y la CNBV para regular pagos digitales y estándares técnicos. Para proveedores de servicios de pago, esto suele traducirse en más requisitos de cumplimiento y trazabilidad.
En cuanto a adopción, El Economista citó la Encuesta Nacional de Inclusión Financiera 2024: 85% de las personas usa efectivo en compras de 500 pesos o menos, mientras 4.4% usa transferencias o apps. Ese punto ayuda a dimensionar el reto: la infraestructura puede existir, pero el hábito de pago sigue concentrado en efectivo.
Desafíos y Críticas a la Nueva Ley
Las críticas se concentran en implementación y equidad. Un análisis de Calcu.mx advierte que la ley delega autoridad para definir reglas, pero no detalla sanciones ni operación fina, lo que puede generar incertidumbre para negocios. Por su parte, CIAL Dun & Bradstreet señala preocupaciones por la falta de disposiciones explícitas sobre protección de datos, robo de identidad y ciberseguridad.
También hay cuestionamientos sobre si la transición puede dejar atrás a población no bancarizada o con conectividad limitada. En un análisis publicado por Pagoralia, se recoge que críticos del PRI y Movimiento Ciudadano alertaron sobre riesgos de exclusión vinculados a la brecha digital.
Brecha Digital
La brecha digital aparece como el riesgo social más repetido: comunidades rurales o marginadas pueden enfrentar barreras por falta de Internet, alfabetización digital o acceso bancario, según Pagoralia. En esa lectura, el problema no es sólo “pagar con el celular”, sino contar con red, dispositivo, cuenta y soporte.
Además, El Economista aporta contexto de uso: si el efectivo domina en transacciones pequeñas, el cambio cultural y operativo puede ser más lento en segmentos donde el efectivo es funcional y aceptado en todas partes.
Costos para Pequeñas Empresas
Otro foco es el costo de infraestructura: terminales, conectividad y comisiones. El Economista reportó que se señaló la ausencia de subsidios o topes a comisiones, lo que podría trasladar costos a consumidores o presionar márgenes de micronegocios.
La propia Asociación FinTech México pidió considerar costos y tiempos para implementar aceptación de QR en TPV, según DPL News. Para una pyme, el impacto puede ser doble: inversión inicial (equipo/actualización) y costo recurrente (datos, mantenimiento, comisiones).
Implicaciones de la Ley de Economía Digital 2026
Transformación del panorama de pagos en México
La ley consolida una dirección: empujar pagos digitales con capacidad de volverse obligatorios en sectores definidos por la SHCP, según DPL News. En el discurso oficial, el objetivo es elevar seguridad, eficiencia y formalización, según Gobierno de México.
El punto de partida, sin embargo, es un país donde el efectivo sigue siendo dominante en compras pequeñas: la Encuesta Nacional de Inclusión Financiera 2024, citada por El Economista, reporta 85% de uso de efectivo en compras de 500 pesos o menos. La transformación, por tanto, dependerá de reglas secundarias, adopción real y costos de aceptación.
Retos y oportunidades para comerciantes y pymes
Para comercios, la oportunidad es capturar ventas con más medios de pago y operar con mayor trazabilidad; el riesgo es quedar fuera si un sector se digitaliza sin acompañamiento. La advertencia sobre costos y tiempos para QR en TPV, planteada por FinTech México según DPL News, ilustra el tipo de fricción que puede aparecer en el punto de venta.
En el corto plazo, el mensaje práctico es prepararse para escenarios donde el pago digital deje de ser “opcional” en ciertos giros. Y, como subraya Calcu.mx, buena parte de la certidumbre vendrá cuando se publiquen listados de sectores y reglas operativas que aterricen el cumplimiento.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.