
Tabla de contenidos
- 1. Crecimiento significativo de pagos digitales en México
- 2. Paso 1: Análisis del crecimiento de transacciones contactless en México
- 2.1 Qué miden estas cifras (y qué no)
- 3. Paso 2: Impacto de la Copa Mundial de la FIFA 2026 en los pagos digitales
- 4. Paso 3: Presentación de la Ley de Economía Digital para Pagos Digitales y Electrónicos
- 5. Paso 4: Objetivos de la propuesta de ley para impulsar pagos digitales
- 6. Paso 5: Regulaciones sobre sectores estratégicos para pagos digitales
- 7. Paso 6: Estadísticas sobre el uso de tarjetas de crédito y débito en México
- 8. Paso 7: Importancia de la confianza y seguridad en los medios de pago
- 9. Perspectivas de los Pagos Digitales en México para 2026
- 9.1 1. La Transformación de los Hábitos de Pago
- 9.2 2. Retos y Oportunidades en la Adopción Digital
Crecimiento significativo de pagos digitales en México
- Visa reportó que las transacciones contactless de su marca en México pasaron de 18% a 36% del total desde enero de 2025, según Revista Fortuna (con base en lo expuesto en el foro “México en su era contactless rumbo a 2030”).
- Durante la Copa Mundial de la FIFA 2026, el uso de pagos sin contacto por tarjetahabientes internacionales en México creció 105% interanual, de acuerdo con información compartida en el foro “México en su era contactless rumbo a 2030” y citada por Revista Fortuna.
- Banco de México registró más de 11,261 millones de pagos con tarjetas de crédito y débito en 2025, 14% más que en 2024, cifra citada por Revista Fortuna.
- México Evalúa estimó que solo 41.4% de los adultos usa métodos de pago digitales, por debajo del promedio regional (59%), en comparativos citados por Revista Fortuna.
Paso 1: Análisis del crecimiento de transacciones contactless en México
Qué miden estas cifras (y qué no)
Los porcentajes de 18% a 36% corresponden al peso de las transacciones contactless dentro de la marca Visa en México, según lo reportado por Revista Fortuna a partir del foro “México en su era contactless rumbo a 2030”. No describen por sí solos el total del mercado de pagos del país ni el uso de efectivo.
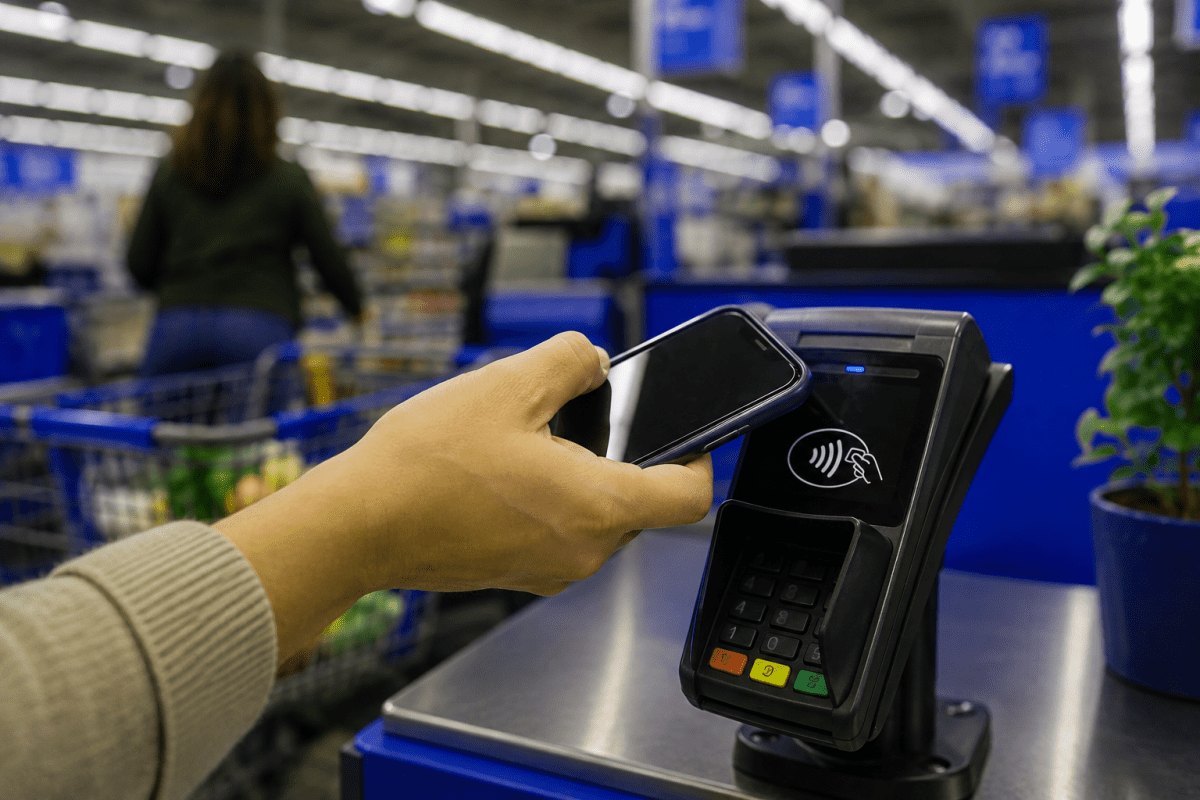
México está viviendo una aceleración visible en pagos sin contacto, impulsada por tarjetas y dispositivos con tecnología contactless. En un encuentro del sector citado por Revista Fortuna, Visa afirmó que las transacciones contactless de su marca en el país duplicaron su peso desde enero de 2025: pasaron de representar 18% a 36% de sus transacciones totales.
Ese salto es relevante por dos razones. Primero, sugiere que el pago “de diario” —el de conveniencia, transporte, comida rápida o compras pequeñas— está migrando a experiencias de menor fricción: acercar la tarjeta o el teléfono y listo. Segundo, muestra que la adopción no depende solo de tener la tecnología disponible, sino de que se vuelva hábito.
En el mismo foro “México en su era contactless rumbo a 2030”, al que asistieron también ejecutivos de Banco Plata, el Sistema de Transferencias y Pagos y el gremio de las fintech, se habló de una “transformación en sus hábitos de pago”, según Revista Fortuna. La lectura para comercios y pymes es clara: cuando el cliente se acostumbra a pagar sin contacto, espera encontrar esa opción en más cajas, más giros y más ubicaciones.
Paso 2: Impacto de la Copa Mundial de la FIFA 2026 en los pagos digitales
Los grandes eventos suelen funcionar como “aceleradores” de comportamiento: concentran visitantes, elevan el volumen de transacciones y presionan a comercios y operadores a reducir filas. En México, la Copa Mundial de la FIFA 2026 dejó una señal concreta en pagos sin contacto.
Según información del foro “México en su era contactless rumbo a 2030” citada por Revista Fortuna, durante el torneo las operaciones contactless realizadas por tarjetahabientes internacionales en México crecieron 105% interanual. Es decir: el visitante extranjero no solo trae una tarjeta habilitada; trae una expectativa de experiencia rápida, interoperable y aceptada en múltiples puntos.
Para los comercios, esto suele traducirse en dos exigencias operativas: aceptación amplia (terminales y configuraciones listas para tap) y consistencia (que el método funcione igual en sucursal, punto temporal o venta en sitio). Para el ecosistema, el dato sugiere que la demanda “importada” puede empujar estándares: si el turista paga sin contacto, el comercio se adapta; y si el comercio se adapta, el cliente local lo incorpora.
En términos de perspectiva, Revista Fortuna reportó que compañías líderes de pagos digitales ven que esta aceleración puede “transformar la perspectiva” y aumentar la participación de contactless en transacciones cotidianas hacia 2030.
Paso 3: Presentación de la Ley de Economía Digital para Pagos Digitales y Electrónicos
En paralelo al crecimiento orgánico del contactless, el gobierno federal colocó el tema en el centro del debate regulatorio. Revista Fortuna informó que la presidenta Claudia Sheinbaum presentó al Congreso de la Unión la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos para su discusión, análisis y eventual aprobación.
De acuerdo con Revista Fortuna, la propuesta busca impulsar el uso de pagos digitales, ampliar el acceso a servicios financieros y avanzar en inclusión financiera. Al mismo tiempo, la iniciativa ha despertado dudas en parte de la población por la preocupación de que el efectivo pueda dejar de utilizarse eventualmente como medio de pago.
Sobre el alcance, Revista Fortuna señaló que la iniciativa es integral e incorpora la CURP digital y el Expediente Digital Ciudadano para la contratación de servicios financieros. También estima medidas para ampliar la conectividad y otorga nuevas facultades al Banco de México (Banxico) para desplegar normas a las que estará sujeto el nuevo ecosistema.
En cobertura adicional, El Universal reportó que la iniciativa fue presentada a la Cámara de Diputados en septiembre de 2026. Y Bloomberg Línea y Onexpo difundieron que el gobierno planteó que los pagos digitales sean obligatorios en sectores como gasolineras y casetas durante 2026.
Paso 4: Objetivos de la propuesta de ley para impulsar pagos digitales
Los objetivos declarados de la iniciativa se mueven en tres ejes: adopción, acceso y reglas del juego. Según Revista Fortuna, la ley pretende impulsar el uso de pagos digitales y electrónicos, ampliar el acceso a servicios financieros y avanzar en inclusión financiera.
En la práctica, el diseño apunta a reducir fricciones de entrada. Revista Fortuna destacó la incorporación de la CURP digital y el Expediente Digital Ciudadano para contratar servicios financieros, lo que sugiere una apuesta por procesos más remotos y estandarizados. En un país donde el efectivo sigue siendo dominante, facilitar el “alta” y el uso puede ser tan importante como la tecnología de cobro.
Otra pieza es la infraestructura normativa. Revista Fortuna reportó que la iniciativa otorga nuevas facultades a Banxico para desplegar normas del ecosistema. En términos de industria, esto suele significar definiciones sobre interoperabilidad, requisitos operativos y lineamientos para participantes.
En reportes de contexto, Imagen Radio explicó que la digitalización de pagos se asocia a eficiencia y seguridad operativa (por ejemplo, menor manejo de efectivo). Y México Evalúa ha insistido en la necesidad de acelerar adopción, aunque también ha advertido retos de capacidades institucionales para investigar fraude digital.
Paso 5: Regulaciones sobre sectores estratégicos para pagos digitales
Uno de los puntos más sensibles —y con impacto directo en comercios— es la posibilidad de que ciertos giros tengan que aceptar únicamente pagos digitales. Revista Fortuna citó el artículo 13 de la iniciativa: la Secretaría de Hacienda y Crédito Público (SHCP) determinará “aquellos sectores estratégicos y actividades relevantes” en los que los medios de pago digitales y electrónicos podrán ser la única forma de pago.
En cobertura sobre el tema, Bloomberg Línea reportó que el gobierno planteó volver obligatorios los pagos digitales en gasolineras y casetas durante 2026. Onexpo también difundió el anuncio en el marco de la Convención Bancaria. La lógica pública, según esos reportes, se relaciona con modernización del sistema de pagos y reducción del uso de efectivo en puntos de alto volumen.
Para el comercio, la implicación es operativa: si un sector se designa como estratégico, el cobro digital deja de ser “opción” y se convierte en requisito. Eso eleva la importancia de contar con aceptación robusta (tarjeta, contactless, transferencias) y con procesos claros para conciliación y atención a contracargos.
También abre preguntas de implementación: conectividad, continuidad del servicio y costos. Bloomberg Línea reportó que bancos acordaron reducir temporalmente comisiones por pagos con tarjeta en gasolineras para incentivar adopción, reflejando que el costo por transacción es un tema central cuando se habla de obligatoriedad.
Paso 6: Estadísticas sobre el uso de tarjetas de crédito y débito en México
Aunque el debate suele enfocarse en “efectivo vs digital”, las tarjetas siguen siendo un termómetro clave del avance. Banco de México reportó que en 2025 se realizaron más de 11,261 millones de pagos con tarjetas de crédito y débito en el país, lo que significó un repunte de 14% respecto a 2024, según Revista Fortuna.
Ese volumen ayuda a dimensionar dos realidades simultáneas: por un lado, hay una base transaccional enorme ya digitalizada vía tarjeta; por otro, eso no implica que el efectivo haya perdido su lugar en el día a día. En un análisis citado por Revista Fortuna, participantes del evento señalaron —con datos de México Evalúa e informes de la industria— que solo 41.4% de los adultos usa métodos de pagos digitales, por debajo del promedio regional de 59%, y lejos de países como Brasil o Argentina, donde su uso supera 70%.
La lectura es que México puede estar creciendo rápido en ciertos rieles (tarjeta y contactless), pero todavía tiene un “techo” grande por conquistar en adopción poblacional. Para pymes, esto suele traducirse en un entorno mixto: conviven clientes que pagan con tap y clientes que siguen pidiendo efectivo.
En infraestructura, México Business News ha descrito que México cuenta con rieles como SPEI y herramientas como CoDi y DiMo, lo que sugiere que el reto no es solo tecnológico, sino de uso y confianza.
Paso 7: Importancia de la confianza y seguridad en los medios de pago
La tecnología por sí sola no cierra la brecha. En el foro citado por Revista Fortuna, los participantes subrayaron que una economía menos dependiente del efectivo se consolida cuando la experiencia es sencilla, existe confianza y seguridad en el medio de pago, hay mayor aceptación entre comercios y los pagos descansan en una infraestructura interoperable.
Arturo Luna, vicepresidente de pagos de FinTech México y vicepresidente de Asuntos de Gobierno para Visa México, Centroamérica y el Caribe, dijo que México acelera la adopción de pagos digitales, pero aún “existe una oportunidad importante para ampliar su alcance” y fortalecer “la confianza de usuarios y comercios”, según Revista Fortuna. En la misma nota, Luna añadió que el impulso de las autoridades y la evolución del marco regulatorio “podrían convertirse en un catalizador clave para el desarrollo del ecosistema”.
La confianza también se relaciona con capacidades de persecución del delito. México Evalúa reportó que solo 3 de 24 fiscalías estatales cuentan con herramientas para investigar fraude digital, un dato que pone el foco en ciberseguridad, coordinación y protección al consumidor.
Para comercios, la seguridad no es abstracta: implica reducir fricción sin abrir puertas a fraude, tener claridad en disputas y operar con proveedores que ofrezcan monitoreo, prevención y soporte.
Perspectivas de los Pagos Digitales en México para 2026
1. La Transformación de los Hábitos de Pago
Los datos recientes apuntan a un cambio de hábito medible. Visa reportó —vía Revista Fortuna— que el peso de contactless en sus transacciones en México pasó de 18% a 36% desde enero de 2025. Y Banxico registró más de 11,261 millones de pagos con tarjetas en 2025, con crecimiento anual de 14%, según la misma publicación.
La Copa Mundial de la FIFA 2026 también funcionó como escaparate: el crecimiento de 105% interanual en pagos sin contacto de tarjetahabientes internacionales en México, citado por Revista Fortuna, sugiere que la experiencia de pago rápida se vuelve parte de la expectativa del consumidor, especialmente en contextos de alta demanda.
En ese entorno, la adopción no es solo “más terminales”: es consistencia en aceptación, rapidez en cobro y una experiencia que el cliente perciba como confiable.
2. Retos y Oportunidades en la Adopción Digital
El principal reto es la brecha de uso. Con datos citados por Revista Fortuna, México Evalúa estimó que 41.4% de los adultos usa pagos digitales, por debajo del promedio regional (59%). Eso significa que el crecimiento puede ser acelerado y, a la vez, insuficiente para hablar de un cambio total en el corto plazo.
La oportunidad está en el empuje combinado de mercado y regulación. La iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos —reportada por Revista Fortuna— plantea identidad digital (CURP digital y Expediente Digital Ciudadano), conectividad y nuevas facultades para Banxico. Y el artículo 13 abre la puerta a que SHCP defina sectores donde el pago digital sea el único permitido.
El otro gran reto es la confianza: México Evalúa ha advertido limitaciones institucionales para investigar fraude digital, mientras que líderes del sector —según Revista Fortuna— insisten en que seguridad, aceptación e interoperabilidad son condiciones para que el usuario deje el efectivo por decisión, no por obligación.
Alcance editorial: PAGORALIA publica contenido para comercios, emprendedores y pymes en México sobre pagos digitales y físicos, fintech, e-commerce cuando impacta el checkout, y regulación (CNBV/Banxico/SAT) relacionada con cobros.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.