
Tabla de contenidos
- 1. Impulso a pagos digitales en México
- 2. Objetivos de la Ley de Economía Digital
- 3. Críticas a la implementación de la ley
- 3.1 Falta de gradualidad en la aplicación
- 3.2 Desafíos para la población informal
- 4. Marco de coordinación establecido por la ley
- 5. Plazos para la publicación de la ley
- 6. Impacto de la Ley de Economía Digital en el Comercio Mexicano
- 6.1 Transformación del ecosistema de pagos
- 6.2 Retos y oportunidades para las MiPymes
Impulso a pagos digitales en México
- El Senado aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos y la turnó al Ejecutivo para su publicación, según Expansión.
- La SHCP tendrá 15 días para definir los sectores estratégicos donde empezará a disminuir el uso de efectivo (en reportes citados por Infobae y El Economista se menciona como 15 días hábiles).
- Gasolineras y casetas figuran como primera prueba para pagos con medios digitales, reportó Expansión.
- La discusión incluye críticas por falta de gradualidad y por el riesgo de exclusión en un país con alta informalidad, según declaraciones citadas por Expansión.
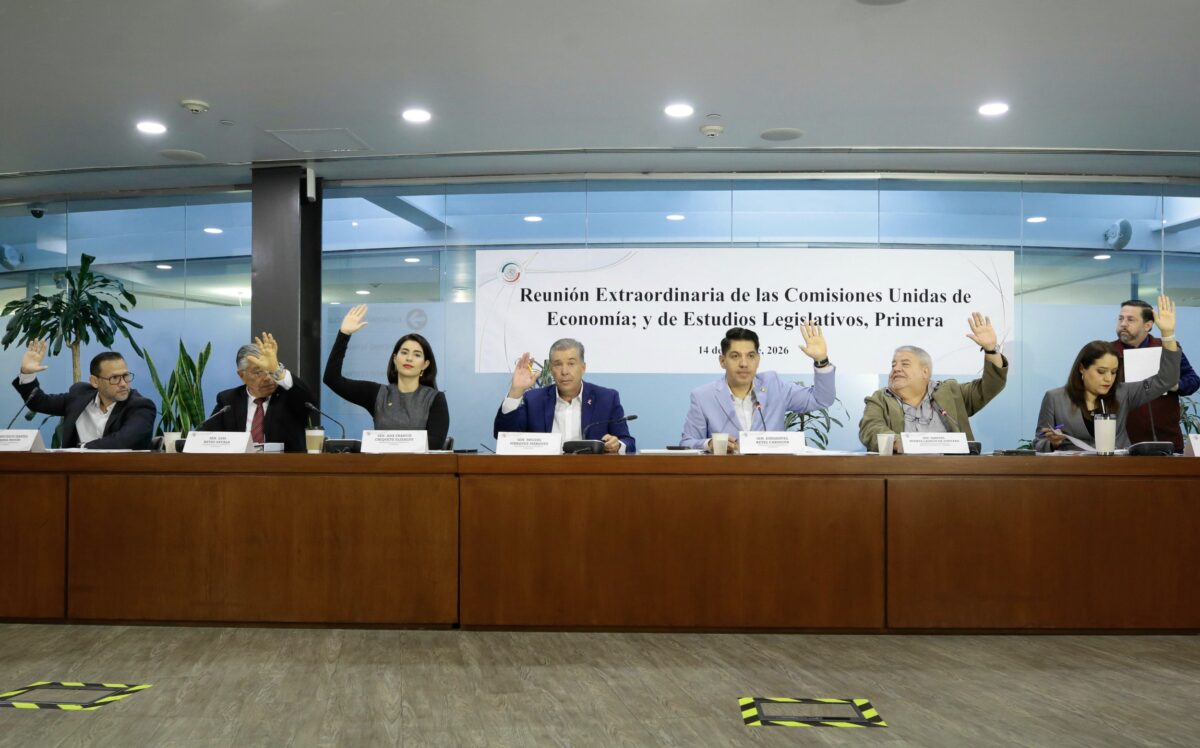
El Senado de la República aprobó la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos enviada por la presidenta Claudia Sheinbaum, con 73 votos a favor y 34 en contra, de acuerdo con Expansión. La aprobación se dio sin cambios y el proyecto se turnó al Poder Ejecutivo para su publicación en el Diario Oficial de la Federación (DOF).
Durante la exposición del documento, el senador Emmanuel Reyes Carmona (Morena) sostuvo que México debe dar “el siguiente paso” en la transformación digital, proceso que —dijo— inició hace décadas con la operación del SPEI, de acuerdo con Expansión. En su planteamiento, la ley busca ordenar la transición hacia pagos digitales con participación de autoridades, instituciones financieras y actores económicos.
Objetivos de la Ley de Economía Digital
De acuerdo con reportes citados por Infobae y análisis de Facephi, el enfoque es avanzar por sectores y no implica una prohibición absoluta del efectivo; se contemplan excepciones temporales cuando el pago digital sea imposible por contingencias, sin que puedan usarse de forma permanente.
La ley busca reducir el uso de efectivo en México y acelerar la adopción de pagos digitales y electrónicos, según Expansión. En el debate legislativo, Reyes Carmona afirmó que la norma “establece un marco de coordinación” para ampliar el acceso y uso de estos mecanismos, de acuerdo con el reporte.
Un objetivo explícito es que las MiPymes puedan acceder a servicios digitales de cobro para facilitar ventas, reducir tiempos de operación y generar registros confiables de ingresos, según Expansión. Ese rastro transaccional, añadió el senador, puede ayudar a que las instituciones financieras conozcan mejor la actividad económica de los establecimientos y cuenten con más elementos para evaluar posibilidades de financiamiento, de acuerdo con el mismo medio.
En paralelo, análisis recopilados por Facephi señalan que la ley impulsa herramientas de transferencias y pagos digitales (como SPEI, CoDi y DiMo) y abre la puerta a reglas para estandarización e interoperabilidad. CIAL subraya que la ley no crea nuevos impuestos, aunque una mayor digitalización puede aumentar la trazabilidad de operaciones.
Críticas a la implementación de la ley
Las críticas se han concentrado menos en el objetivo —migrar a pagos digitales— y más en el “cómo” y el “a qué ritmo”. En tribuna, la senadora Claudia Anaya (PRI) cuestionó que el texto carece de gradualidad real: aunque la exposición de motivos habla de implementación gradual, “en los artículos ninguno menciona eso” y, por el contrario, se plantea una aplicación inmediata, según Expansión.
En el ecosistema de comercios, también hay inquietud por la incertidumbre operativa: Yahoo Noticias reportó dudas en MiPymes sobre si estarán obligadas a aceptar pagos digitales, los costos de infraestructura (terminales, comisiones) y el impacto en márgenes. En el plano de riesgos, Forbes México advirtió preocupaciones sobre diseño e implementación, incluyendo ciberseguridad y protección de datos.
Falta de gradualidad en la aplicación
La crítica central del PRI es que la gradualidad no está aterrizada en artículos operativos. Claudia Anaya señaló que el articulado apunta a aplicación inmediata y que la Secretaría de Hacienda emitirá después una lista de sectores donde comenzarán a ser obligatorios los pagos digitales, según Expansión.
Esa secuencia —primero la obligación, luego el detalle sectorial— puede traducirse en incertidumbre para comercios que necesitan planear inversiones, capacitación y conectividad. CIAL también apunta que buena parte del “cómo” quedará en regulación secundaria, lo que puede retrasar claridad sobre requisitos técnicos, costos y obligaciones.
Desafíos para la población informal
Anaya también cuestionó la viabilidad en un país con alta informalidad y brechas de acceso. En tribuna preguntó: “¿Cómo le vamos a hacer en un país donde el 55% de la población está en la informalidad, donde 17 millones de personas no usan internet, donde más de un tercio de los adultos mayores no tienen ni siquiera cuenta bancaria y una de cada cuatro personas que trabajan en el campo está desconectada?”, según Expansión.
Estas cifras, citadas en el debate, apuntan a un riesgo: que la obligatoriedad por sectores avance más rápido que la infraestructura y la inclusión financiera. En esa línea, Forbes México ha señalado que, sin garantías previas de conectividad, capacitación y seguridad, la transición puede profundizar brechas y elevar exposición a fraude o robo de identidad.
Marco de coordinación establecido por la ley
El oficialismo defendió que la ley crea un marco de coordinación entre autoridades, instituciones financieras y participantes de la actividad económica para ampliar el acceso y uso de pagos digitales, según Expansión. En la práctica, ese marco se traduce en atribuciones y tareas que se repartirán entre dependencias y reguladores.
De acuerdo con Facephi, el diseño contempla un rol ampliado para Banxico y la CNBV en la promoción y estandarización de herramientas de pago y transferencias (incluyendo SPEI, CoDi y DiMo), así como en la emisión de disposiciones técnicas. El mismo análisis menciona que puede requerirse que comercios que aceptan tarjeta también acepten pagos con QR, como parte de la interoperabilidad.
En identidad digital, Facephi destaca el reconocimiento de la CURP Digital y el Expediente Digital Ciudadano para facilitar contratación de servicios financieros por canales digitales, con autorización del usuario para consulta de documentos.
Plazos para la publicación de la ley
Tras la aprobación legislativa, el siguiente paso es la publicación en el DOF por parte del Ejecutivo, según Expansión. A partir de ahí, se activan plazos clave para la implementación sectorial.
Expansión reportó que el gobierno tendrá 15 días para dar a conocer los sectores estratégicos donde comenzará a disminuir el uso de efectivo. En esa primera etapa, gasolineras y casetas serán la “primera prueba” para el pago con medios digitales, de acuerdo con el mismo medio.
Impacto de la Ley de Economía Digital en el Comercio Mexicano
La discusión de fondo para el comercio no es si habrá más pagos digitales, sino qué tan ordenada será la transición y quién absorberá costos y riesgos. La ley apunta a mover el mercado hacia trazabilidad y eficiencia, pero su aceptación dependerá de reglas claras, soporte operativo y condiciones reales de conectividad.
Transformación del ecosistema de pagos
La apuesta es acelerar el uso de transferencias y cobros digitales ya existentes. En el Senado, Reyes Carmona vinculó el cambio con la evolución iniciada con SPEI, según Expansión. En términos regulatorios, Facephi describe un impulso a herramientas como CoDi y DiMo, además de lineamientos para interoperabilidad (por ejemplo, pagos con QR).
Para sectores como gasolineras y casetas —mencionados por Expansión como primera prueba— el impacto puede verse en filas, conciliación y control de efectivo. Pero también en continuidad operativa: Consolide y Facephi refieren que se contemplan excepciones temporales cuando el pago digital sea imposible por contingencias, sin que eso se vuelva una justificación permanente.
Retos y oportunidades para las MiPymes
La oportunidad más citada es la generación de historial transaccional: Reyes Carmona afirmó que registros confiables de ingresos pueden dar a instituciones financieras más elementos para evaluar financiamiento, según Expansión. También se plantea una reducción de tiempos de operación y una mayor participación en mercados interconectados, de acuerdo con el mismo reporte.
El reto es el costo y la incertidumbre. Yahoo Noticias reportó preocupación por comisiones, adquisición de infraestructura y el posible efecto en márgenes. A eso se suman temores de mayor fiscalización: Infobae recogió que algunos dueños de negocios ven la digitalización como una vía para incrementar la supervisión tributaria, aunque CIAL enfatiza que la ley no crea nuevos impuestos.
En paralelo, Forbes México ha advertido que la implementación debe atender ciberseguridad, protección de datos y mecanismos de control y respuesta ante incidentes, especialmente si se amplía el uso de identidad digital y expedientes electrónicos.
Alcance editorial: Esta nota se centra en los puntos de la Ley de Economía Digital que impactan el ecosistema de cobros y pagos (comercios, MiPymes e infraestructura de pago), con base en lo reportado por Expansión y en análisis citados de Facephi, CIAL, Forbes México, Yahoo Noticias, Infobae y Consolide.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.