
Tabla de contenidos
- 1. Claves de la aprobación
- 2. Aprobación de la ley
- 2.1 Resultados de la votación en la Cámara de Diputados
- 2.2 Objetivos de la nueva ley
- 3. Detalles de la ley y su implementación
- 3.1 Mecanismos para la adopción de pagos digitales
- 3.2 Eliminación gradual del efectivo en sectores estratégicos
- 4. Beneficios esperados de la ley
- 4.1 Promoción de SPEI y CoDi
- 4.2 Cobros sin comisiones en comercios
- 5. Críticas y preocupaciones sobre la ley
- 5.1 Riesgos de exclusión para grupos vulnerables
- 5.2 Preocupaciones sobre la privacidad y la seguridad
- 6. Reacciones políticas y sociales
Claves de la aprobación
- La Cámara de Diputados aprobó la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, según N+.
- El dictamen fue turnado al Senado, de acuerdo con N+.
- La iniciativa busca reducir el uso de efectivo y acelerar pagos digitales con SPEI y CoDi, según N+.
- El debate incluye preocupaciones por exclusión, privacidad y ciberseguridad, reportadas por Wired, Expansión, Infobae y Grupo Animal.
Aprobación de la ley
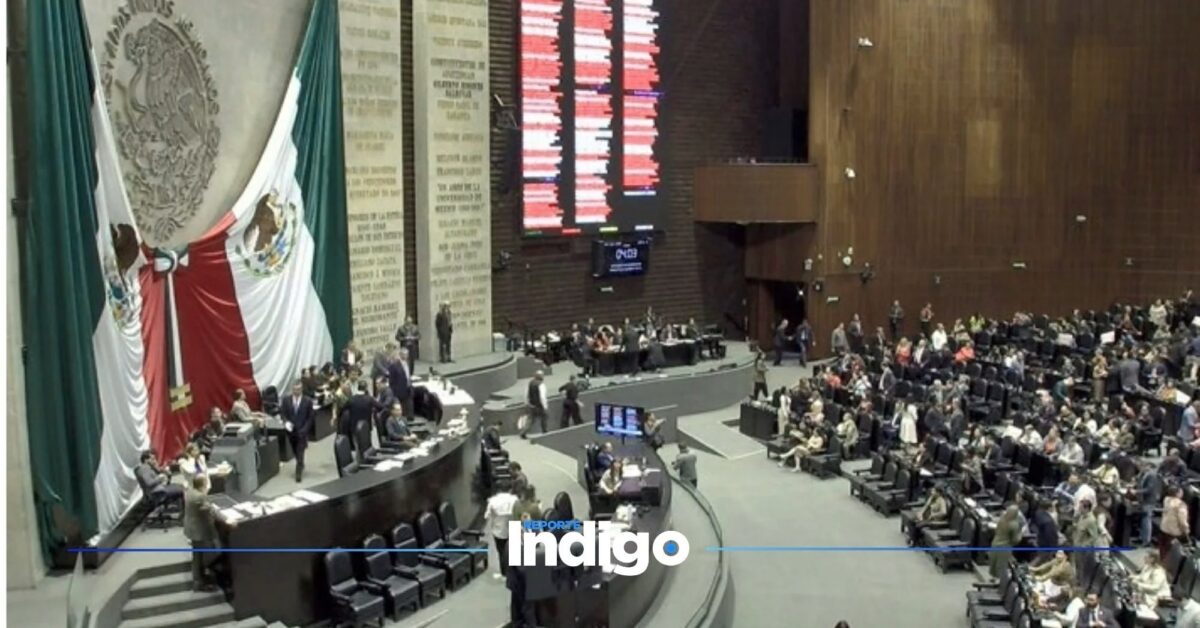
La Cámara de Diputados aprobó “en lo general y en lo particular” la iniciativa presidencial para expedir la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, informó N+. Tras la votación, el dictamen fue turnado al Senado.
Resultados de la votación en la Cámara de Diputados
En la votación en lo general, el proyecto obtuvo 330 votos a favor y 112 en contra, según N+. Más tarde, en lo particular, fue aprobado con 327 votos a favor y 122 en contra. Las cifras reflejan un debate dividido sobre el alcance de la digitalización de pagos y el ritmo para reducir el efectivo.
Objetivos de la nueva ley
El objetivo central es reducir el uso de efectivo en el país y acelerar la adopción de pagos digitales, aprovechando capacidades del Sistema de Pagos Electrónicos Interbancarios (SPEI) y CoDi, según N+. El Ejecutivo Federal planteó que la digitalización contribuiría a la seguridad, la eficiencia y la formalización de comercios y productos al disminuir el efectivo, de acuerdo con N+.
Detalles de la ley y su implementación
La ley establece un marco para impulsar pagos digitales y electrónicos con distintos instrumentos, y abre la puerta a que el gobierno defina ámbitos donde el efectivo deje de ser aceptado. Wired reportó que el marco contempla métodos como códigos QR, NFC, tarjetas y transferencias electrónicas (incluyendo SPEI y CoDi), además de otras tecnologías reconocidas por autoridades financieras.
Mecanismos para la adopción de pagos digitales
N+ señaló que la ley promueve pagos vía SPEI y CoDi para transferencias inmediatas “en solo 3 pasos”, y que el cobro podría realizarse desde el celular. Wired informó que la implementación y el desarrollo de soluciones tecnológicas recaerían en la Agencia de Transformación Digital y Telecomunicaciones (ATDT) y la Secretaría de Hacienda y Crédito Público (SHCP), con una asignación presupuestal de 4,000 millones de pesos.
Eliminación gradual del efectivo en sectores estratégicos
Desde inicios de año, la eliminación gradual del efectivo comenzó en sectores estratégicos como gasolineras y carreteras, según N+. En paralelo, Infobae reportó que la SHCP quedaría facultada para designar sectores o actividades donde los pagos digitales sean el único medio aceptado, con excepciones en casos de contingencia.
Beneficios esperados de la ley
Los defensores de la norma la presentan como una palanca para modernizar cobros, reducir fricciones y empujar la formalización. El Economista describió la iniciativa como un paso para modernizar la economía y elevar eficiencia y transparencia en transacciones. Expansión añadió que una mayor trazabilidad puede fortalecer herramientas contra corrupción y flujos ilícitos.
Promoción de SPEI y CoDi
N+ destacó que la iniciativa busca acelerar la adopción de pagos digitales aprovechando SPEI y CoDi para transferencias inmediatas. Wired explicó que el impulso a pagos electrónicos busca también fortalecer inclusión financiera y la trazabilidad de operaciones, al migrar transacciones cotidianas a canales digitales con registro.
Cobros sin comisiones en comercios
N+ reportó que el cobro en comercios “podrá realizarse desde el celular sin comisiones” y con recepción instantánea del dinero. En el discurso a favor, Wired señaló que cada pago digital genera un registro que puede ayudar a construir historial financiero y facilitar acceso a crédito.
Críticas y preocupaciones sobre la ley
Las objeciones se concentran en el riesgo de dejar atrás a quienes no tienen conectividad, dispositivos o habilidades digitales, y en el temor a mayor vigilancia. La Silla Rota reportó que un análisis de conversación digital de DINAMIC encontró que 51% de las narrativas ven la ley como una herramienta de vigilancia ampliada, y que solo 4% expresó posturas favorables.
Riesgos de exclusión para grupos vulnerables
Infobae advirtió que micro, pequeñas y medianas empresas podrían enfrentar costos de adaptación (equipamiento, conectividad y comisiones). En el mismo sentido, Expansión señaló que comunidades rurales o marginadas con acceso limitado a internet o servicios bancarios podrían verse afectadas de forma desproporcionada. La Silla Rota añadió que adultos mayores y poblaciones indígenas aparecen entre los grupos con mayor riesgo por brechas de acceso y alfabetización digital.
Preocupaciones sobre la privacidad y la seguridad
Grupo Animal subrayó que la adopción masiva de pagos digitales incrementa exposición a ciberataques, robo de identidad y filtraciones de datos, y cuestionó si las salvaguardas serán suficientes. Wired también recogió inquietudes sobre el alcance de la digitalización y el control sobre transacciones. Además, Grupo Animal reportó que el marco no establece sanciones específicas ni plazos concretos para la transición, lo que abre incertidumbre sobre cómo se exigirá el cumplimiento.
Reacciones políticas y sociales
El debate legislativo y público se ha polarizado: por un lado, se enfatiza modernización; por otro, se cuestiona discrecionalidad y costos. Proceso reportó que la coalición gobernante defendió la ley como herramienta de modernización e inclusión, mientras que la oposición expresó preocupaciones por exclusión, costos y falta de claridad.
Opiniones de los partidos políticos
Según Proceso, Morena, PVEM y PT respaldaron el proyecto en la Cámara de Diputados. El mismo medio indicó que PRI, PAN y MC plantearon críticas relacionadas con el impacto en sectores vulnerables y la falta de definiciones claras para implementar la transición. Infobae también reportó señalamientos sobre la discrecionalidad que tendría Hacienda para definir sectores sin efectivo y la necesidad de evitar que costos se trasladen a consumidores.
Sentimiento público en redes sociales
La Silla Rota informó que, en el análisis de DINAMIC, predominó una percepción negativa: 51% de narrativas asociaron la ley con vigilancia, y los temores por control estatal, exclusión y riesgos para pequeños negocios dominaron la conversación. Las posturas favorables se centraron en modernización y combate a la corrupción.
Reflexiones Finales sobre la Ley de Pagos Digitales 2026
Implicaciones para el Comercio y la Economía
Para comercios y pymes, el cambio puede significar cobros más rápidos y trazables. N+ reportó que se busca habilitar cobros desde el celular, sin comisiones y con recepción instantánea. El Economista planteó que la digitalización puede reducir costos de transacción y elevar eficiencia. Expansión apuntó que la trazabilidad también puede reforzar controles contra prácticas ilícitas.
Desafíos y Oportunidades en la Implementación
El reto será evitar que la transición profundice brechas. Expansión e Infobae advirtieron sobre impactos en zonas con baja conectividad y en negocios con costos de adopción. Grupo Animal señaló la ausencia de sanciones y plazos, lo que añade incertidumbre operativa. Y la Silla Rota documentó que la desconfianza pública —por vigilancia y exclusión— ya es un factor que puede influir en la aceptación social del cambio.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.