
Tabla de contenidos
- 1. Avances en identidad digital y pagos electrónicos en México
- 2. Metodología de la Investigación
- 3. Marco Normativo de la Identidad Digital en México
- 3.1 Términos clave (para evitar confusiones)
- 4. Regulación de Llave MX y su Administración
- 4.1 Cronología rápida (según las fuentes citadas)
- 5. Iniciativas del Ejecutivo Federal para la Economía Digital
- 6. CURP Digital: Uso y Opcionalidad
- 7. Expediente Digital Ciudadano y su Impacto
- 8. Determinación de Sectores para Pagos Digitales
- 8.1 Qué sí y qué no implica (según TaxToday México)
- 9. Retos y Oportunidades en la Transformación Digital
- 10. Seguridad y Protección de Datos en la Identidad Digital
- 11. Conclusiones sobre la Identidad Digital en México
Avances en identidad digital y pagos electrónicos en México
- La SCJN determinó que la regulación y administración de Llave MX corresponde exclusivamente a la Federación, al invalidar disposiciones de una ley de Morelos, según TaxToday México.
- El Ejecutivo Federal presentó una iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos en el paquete económico 2027, de acuerdo con TaxToday México.
- La iniciativa prevé usar la CURP Digital como mecanismo confiable para acreditar identidad en servicios financieros, sin volverla obligatoria, según TaxToday México.
- También incorpora el Expediente Digital Ciudadano para facilitar contratación a distancia, y faculta a SHCP a definir sectores donde el pago digital podría ser el único aceptado, según TaxToday México.
Metodología de la Investigación
Este reportaje se basa en información pública y verificable proveniente de notas periodísticas y análisis especializados sobre identidad digital y pagos electrónicos en México. El eje factual sobre el marco institucional y la iniciativa legislativa se toma de TaxToday México, que detalla la resolución de la Suprema Corte de Justicia de la Nación (SCJN) sobre Llave MX y el contenido central de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos incluida en el paquete económico 2027.
Para dimensionar riesgos y retos —especialmente en privacidad, ciberseguridad y gobernanza— se incorporan reportes y artículos citados por medios como Infobae, El País, Mexico Business News, Proceso y publicaciones sectoriales como eSemanal y Ventas de Seguridad. Cuando se mencionan cifras de ciberataques o incidentes de seguridad, se atribuyen a los medios que las publicaron (por ejemplo, Mexico Business News e Infobae).
El enfoque editorial prioriza implicaciones prácticas para comercios, emprendedores y pymes: qué cambia en la identificación para contratar servicios financieros, qué podría ocurrir si ciertos sectores migran a cobro exclusivamente digital, y qué condiciones (técnicas y regulatorias) se vuelven críticas para evitar exclusión o fraude. Donde existen afirmaciones en tensión (por ejemplo, obligatoriedad vs. opcionalidad de la CURP Digital), se presentan como lo reporta cada fuente, sin asumir una única versión.
Cuando se describen propuestas (iniciativas) frente a hechos ya vigentes (resoluciones judiciales o implementaciones reportadas), se mantiene esa distinción en el lenguaje: “la iniciativa prevé/propone” vs. “la SCJN determinó/invalidó”, tal como lo reporta TaxToday México.
Marco Normativo de la Identidad Digital en México
Términos clave (para evitar confusiones)
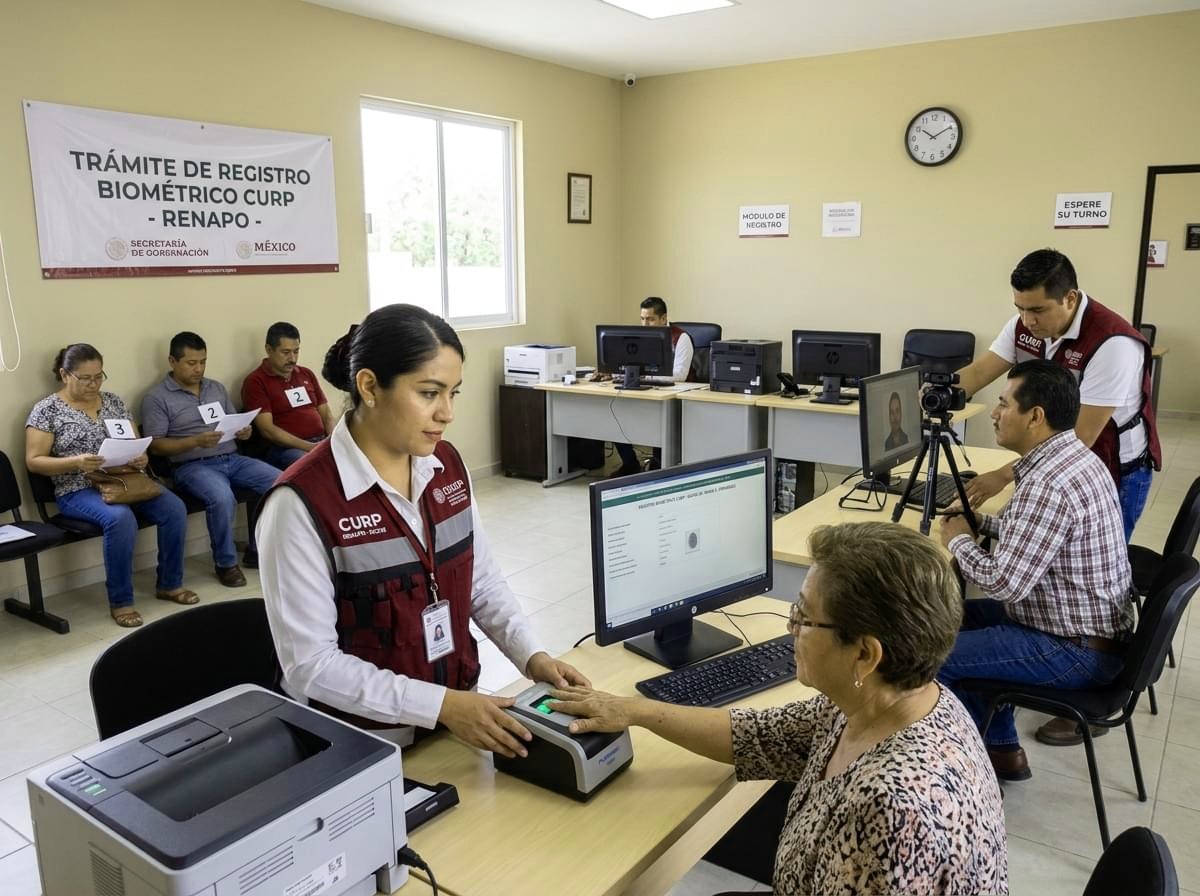
En este texto, Llave MX se refiere a la plataforma nacional de identificación y acceso a servicios y trámites digitales mencionada por TaxToday México. CURP Digital se usa en el sentido descrito por TaxToday México (reforma de 2025 a la Ley General de Población y su posible uso para acreditar identidad en contratación de servicios financieros). Cuando se alude a registro biométrico o CURP biométrica, se presenta como lo han reportado medios como El País, eSemanal e Infobae en sus coberturas sobre biometría y transformación digital.
México está en una etapa de “definición institucional y normativa” en identidad digital. En ese contexto, el debate no es solo tecnológico: se trata de quién tiene competencia para regular plataformas nacionales de autenticación, cómo se acredita la identidad en procesos a distancia y qué límites se imponen al uso de datos personales.
Un punto clave es la reforma de 2025 a la Ley General de Población, que incorporó la CURP Digital, de acuerdo con TaxToday México. En la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos, el Ejecutivo Federal plantea que esa CURP Digital pueda emplearse como “mecanismo confiable” para acreditar identidad durante la contratación de servicios financieros. La intención explícita es facilitar procesos remotos y reducir dependencia de documentos físicos y trámites presenciales.
En paralelo, el marco se cruza con preocupaciones de privacidad y seguridad. El País reportó en 2025 que la recolección de datos biométricos por parte del gobierno coloca bajo la lupa la vulneración de la privacidad y la seguridad de los ciudadanos. Proceso advirtió en 2025 que los datos biométricos, por su naturaleza, elevan riesgos: a diferencia de una contraseña, no pueden “cambiarse” si se comprometen.
La discusión normativa también incluye el alcance de las leyes financieras, mercantiles y civiles. TaxToday México subraya que el proyecto se aplicaría “sin perjuicio” de esas leyes y de disposiciones administrativas y normas especiales sobre identificación y contratación digital, lo que anticipa un esquema de convivencia regulatoria más que un reemplazo total.
Regulación de Llave MX y su Administración
Cronología rápida (según las fuentes citadas)
- 2024: Infobae reportó la creación de la Agencia de Transformación Digital y Telecomunicaciones (ATDT) y su rol en sistemas vinculados a identidad digital.
- 2025: TaxToday México ubica la incorporación de la CURP Digital en la reforma a la Ley General de Población; y El País y Proceso publicaron coberturas sobre riesgos de privacidad y biometría.
- Paquete económico 2027: TaxToday México reporta la presentación de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos.
La SCJN determinó que la regulación y administración de Llave MX corresponde exclusivamente a la Federación. La decisión se dio al invalidar disposiciones de la Ley de Transformación Digital del Estado de Morelos que otorgaban a una autoridad local facultades para habilitar, administrar y emitir lineamientos sobre la operación de Llave MX, de acuerdo con el mismo medio.
El efecto práctico de esa sentencia es delimitar competencias: una plataforma nacional de identificación y acceso a servicios y trámites digitales no puede quedar sujeta a reglas divergentes por entidad federativa si su diseño y administración se consideran federales. Para comercios y proveedores de servicios financieros, esta centralización regulatoria puede traducirse en mayor uniformidad de criterios cuando la identidad digital se use para onboarding remoto o validación de usuarios, aunque el detalle operativo dependerá de disposiciones posteriores.
La Corte, sin embargo, no cerró la puerta a la acción local en todo lo digital. TaxToday México señala que la SCJN reconoció la validez de facultades locales para proponer estrategias y políticas de conectividad en espacios públicos orientadas a ampliar el acceso a Internet. Esa distinción importa: una cosa es administrar una “llave” nacional de autenticación y otra impulsar infraestructura y conectividad para que la población pueda usar servicios digitales.
En el ecosistema institucional, Infobae reportó en 2026 que la Agencia de Transformación Digital y Telecomunicaciones (ATDT), creada en 2024, supervisa la implementación y gestión de sistemas vinculados a identidad digital, incluyendo Llave MX y la Nube MX para almacenamiento. Ese tipo de arreglos institucionales refuerzan la idea de un centro federal de operación, con implicaciones directas en estándares técnicos, interoperabilidad y responsabilidades ante incidentes.
Iniciativas del Ejecutivo Federal para la Economía Digital
El Ejecutivo Federal presentó, como parte del paquete económico para el ejercicio fiscal 2027, una iniciativa con proyecto de decreto para expedir la Ley de Economía Digital para Pagos Digitales y Electrónicos. El objetivo declarado del proyecto es establecer un marco jurídico que promueva el uso de medios de pago electrónicos y facilite procesos de contratación a distancia, de acuerdo con ese medio.
La iniciativa articula tres piezas que, juntas, pueden cambiar la experiencia de contratación y cobro: (1) mecanismos de identidad digital para acreditar a la persona, (2) un expediente digital para reutilizar documentos con autorización, y (3) una ruta para empujar pagos electrónicos en sectores estratégicos. TaxToday México enfatiza que el proyecto busca reducir dependencia de documentos físicos y trámites presenciales, lo que en la práctica puede acelerar altas remotas, aperturas de servicios y validaciones en línea.
El texto también prevé una implementación no automática: aun si el decreto entra en vigor al día siguiente de su publicación en el Diario Oficial de la Federación, la aceptación exclusiva de pagos digitales en sectores determinados dependería de una determinación posterior de la SHCP y de disposiciones administrativas específicas de autoridades competentes, según TaxToday México. Para comercios, ese matiz es crucial: el “cuándo” y el “cómo” se vuelven tan importantes como el “qué”.
En el trasfondo, Infobae describió en 2026 una narrativa gubernamental de modernización administrativa y digitalización masiva de trámites. Y Mexico Business News reportó en 2025 que México enfrenta un entorno de ciberamenazas elevado, lo que vuelve inseparable el impulso a la economía digital de la inversión en seguridad.
CURP Digital: Uso y Opcionalidad
La iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos contempla que la CURP Digital —incorporada en la reforma de 2025 a la Ley General de Población— pueda emplearse como mecanismo confiable para acreditar la identidad de las personas durante la contratación de servicios financieros. El propósito es facilitar procesos a distancia.
Un punto central para usuarios y comercios es la opcionalidad. TaxToday México indica que el uso de la CURP Digital no sería obligatorio: el artículo 6 permitiría que la persona usuaria elija entre ese mecanismo y cualquier otro medio de identificación oficial, conforme a leyes financieras y disposiciones aplicables. En términos de experiencia de cliente, esto sugiere un esquema de “ruta rápida” digital, pero con alternativas para quien no pueda o no quiera usarla.
Ahora bien, el debate público sobre biometría y obligatoriedad ha sido intenso. El País reportó en 2025 preocupaciones por privacidad y seguridad asociadas a la recolección de datos biométricos. En otra línea, eSemanal reportó en 2026 que el registro biométrico asociado a CURP avanzaba con rapidez y que millones de personas ya se habían registrado; y Infobae también abordó en 2026 el alcance de la transformación digital y sus tensiones con garantías y estrategia de seguridad. Estas coberturas reflejan que, más allá de la letra de una iniciativa específica, la percepción social depende de cómo se implementen los mecanismos y qué tan reales sean las alternativas.
Para el sector de pagos, la clave es operativa: si la CURP Digital se acepta como acreditación confiable, puede reducir fricción en altas remotas, pero también elevar la responsabilidad sobre resguardo, autenticación y trazabilidad de consentimientos.
Expediente Digital Ciudadano y su Impacto
La iniciativa incorpora el Expediente Digital Ciudadano, mediante el cual las entidades podrían consultar o utilizar —a solicitud de la persona interesada— los documentos e información necesarios para contratar y acceder a servicios financieros, según TaxToday México. La frase “a solicitud” es determinante: el diseño apunta a que el expediente funcione como un repositorio reutilizable con intervención del titular, no como una extracción automática.
En la práctica, un expediente digital puede reducir duplicidad: hoy, muchos procesos de contratación piden una y otra vez identificaciones, comprobantes y formularios. Si el expediente permite reutilizar documentación validada, el beneficio potencial es menos fricción y menos abandono en procesos digitales, algo especialmente relevante para pymes que venden en línea o que abren cuentas y servicios para operar cobros.
Pero el expediente también concentra sensibilidad. Infobae reportó en 2026 que la identidad digital se integra con otras plataformas y credenciales, ampliando el alcance y la sensibilidad de los datos. Y Proceso subrayó en 2025 que, si se comprometen datos biométricos, el daño es difícil de revertir. Aunque el expediente no se limita a biometría, sí puede convertirse en un “punto de alto valor” para atacantes si contiene documentos que habilitan fraudes.
Para comercios, el impacto puede verse en dos frentes: (1) onboarding más rápido de clientes (por ejemplo, para crédito, wallets o cuentas), y (2) nuevas obligaciones de cumplimiento si se habilitan consultas o integraciones con expedientes, especialmente en trazabilidad de autorizaciones y minimización de datos.
Determinación de Sectores para Pagos Digitales
Uno de los elementos más sensibles de la iniciativa es la facultad para empujar pagos electrónicos por sector.
Qué sí y qué no implica (según TaxToday México)
- Sí implica: que la SHCP pueda determinar sectores estratégicos o actividades relevantes donde los pagos digitales y electrónicos podrían ser la única modalidad de cobro aceptada.
- No implica (de forma automática): que el cambio ocurra solo con la entrada en vigor del decreto; TaxToday México señala que la implementación dependería de la determinación de la SHCP y de la emisión de disposiciones administrativas específicas por autoridades competentes. TaxToday México señala que el proyecto prevé que la SHCP determine los sectores estratégicos o actividades relevantes en los que los medios de pago digitales y electrónicos podrían convertirse en la única modalidad de cobro aceptada.
La iniciativa también establece el “cómo” regulatorio: una vez que la SHCP realice la determinación, las autoridades competentes deberán emitir disposiciones administrativas necesarias que fijen condiciones, requisitos, obligaciones, mecanismos de operación y plazos para una transición gradual desde el uso de medios digitales y electrónicos, según TaxToday México. Es decir, no se trata de un cambio instantáneo, sino de un proceso escalonado sujeto a reglas secundarias.
Hay, además, una válvula de escape operativa: en caso de contingencia que impida aceptar pagos digitales, el proyecto permitiría el uso de efectivo o cheque, de acuerdo con TaxToday México. La excepción, sin embargo, no podría invocarse de manera permanente o recurrente para eludir obligaciones.
Para comercios y pymes, el riesgo y la oportunidad se miden en infraestructura y costos: si un sector se acerca a un esquema “cashless” por mandato, la continuidad del negocio dependerá de conectividad, disponibilidad de sistemas y resiliencia ante caídas. Y, al mismo tiempo, podría acelerar adopción de cobros electrónicos con beneficios de trazabilidad y conciliación, siempre que la transición venga acompañada de reglas claras y soporte técnico.
Retos y Oportunidades en la Transformación Digital
TaxToday México plantea que el principal reto es asegurar que la transformación se implemente con reglas claras, coordinación institucional, protección de datos personales, seguridad tecnológica y condiciones de acceso que eviten nuevas brechas de exclusión. Esa lista resume el dilema: digitalizar puede simplificar, pero también puede dejar fuera a quien no tiene conectividad, dispositivos o habilidades digitales.
En el plano de oportunidades, la iniciativa busca facilitar contratación remota y reducir trámites presenciales, según TaxToday México. Para el ecosistema de pagos, eso puede significar más altas digitales, más uso de medios electrónicos y menos fricción en procesos que hoy requieren presencia física.
En el plano de riesgos, Mexico Business News reportó en 2025 que México registró 324 mil millones de intentos de ciberataques en 2024. Infobae reportó en 2026 que el país superó 85 mil millones de intentos en 2025 y también describió brechas e incidentes que afectaron a dependencias y portales gubernamentales. En un entorno así, ampliar la superficie digital sin blindaje suficiente puede traducirse en fraude, robo de identidad y pérdida de confianza.
También está el riesgo de “punto único de falla”. Proceso advirtió en 2025 sobre los riesgos de centralizar biometría; y análisis citados por Infobae han señalado que bases centralizadas se vuelven objetivos atractivos. Para comercios, la confianza del cliente es un activo: si la identidad digital se percibe insegura, puede aumentar la resistencia a pagos digitales o a procesos de verificación.
Seguridad y Protección de Datos en la Identidad Digital
La seguridad no es un capítulo accesorio: es el cimiento de cualquier identidad digital. Infobae reportó en 2026 incidentes y vulneraciones que han comprometido datos en portales y dependencias, y describió un contexto de modernización con cuestionamientos sobre garantías para la ciudadanía. Mexico Business News reportó en 2025 que México es de los países más atacados en América Latina, con cifras masivas de intentos de ataque.
En ese marco, la centralización de datos personales y biométricos eleva el impacto potencial de una intrusión. Proceso explicó en 2025 que los biométricos son irreversibles: si se filtran, no se “reemplazan” como una contraseña. Esa característica cambia el cálculo de riesgo para cualquier sistema que los use como llave de acceso.
En cuanto a gobernanza, análisis legales citados por ECIJA en 2025 advirtieron preocupaciones sobre mecanismos de consentimiento y vías de reparación ante mal uso de datos. Y comparativos mencionados por Ventas de Seguridad en 2025 han señalado que experiencias internacionales como Aadhaar en India han enfrentado críticas por privacidad y filtraciones, lo que suele usarse como advertencia sobre implementar a gran escala sin salvaguardas robustas.
Para comercios y proveedores de pagos, la consecuencia es doble: (1) más dependencia de autenticación digital para prevenir fraude, y (2) más exposición reputacional si el ecosistema de identidad sufre incidentes. La seguridad, por tanto, no solo es “cumplimiento”: es continuidad operativa y confianza del consumidor.
Conclusiones sobre la Identidad Digital en México
México se mueve hacia un modelo donde la identidad digital puede convertirse en infraestructura para contratar servicios financieros y, potencialmente, para operar pagos en sectores específicos. TaxToday México describe una iniciativa que busca promover medios de pago electrónicos, habilitar contratación a distancia y reducir trámites presenciales, apoyándose en CURP Digital y un Expediente Digital Ciudadano.
La resolución de la SCJN sobre Llave MX, reportada por TaxToday México, marca un hito institucional: la Federación concentra la regulación y administración de la plataforma, mientras los estados conservan margen para políticas de conectividad en espacios públicos. Esa arquitectura puede favorecer uniformidad, pero también exige coordinación para que la conectividad —condición de acceso— no se quede atrás.
El mayor riesgo es que la velocidad de digitalización supere a las salvaguardas. Infobae y Mexico Business News han documentado un entorno de ciberamenazas intenso; El País y Proceso han puesto el foco en privacidad y en la irreversibilidad de los biométricos. En ese contexto, la promesa de eficiencia solo se sostiene si hay seguridad tecnológica, reglas claras, transparencia y mecanismos efectivos para corregir errores y atender abusos.
Para comercios, emprendedores y pymes, el mensaje es pragmático: la identidad digital puede reducir fricción y acelerar cobros y contrataciones, pero también puede elevar exigencias de cumplimiento y resiliencia. El futuro inmediato dependerá menos del anuncio y más de la implementación: determinaciones de SHCP, disposiciones administrativas, y la capacidad real de proteger datos y sostener la operación.
Marco Legal y Normativo de la Identidad Digital
La combinación de una sentencia de la SCJN sobre competencias (Llave MX) y una iniciativa legislativa para pagos digitales (Ley de Economía Digital para Pagos Digitales y Electrónicos) perfila un marco donde la Federación fija el estándar de identidad digital, según TaxToday México. Al mismo tiempo, el proyecto se plantea como complementario —no sustituto— de leyes financieras, mercantiles y civiles, también según TaxToday México, lo que anticipa un entramado regulatorio que requerirá interpretación y reglas secundarias para operar sin fricciones.
En paralelo, medios como El País y Infobae han mostrado que el debate público no se limita a eficiencia: incluye privacidad, seguridad y derechos. Esa presión social suele traducirse en exigencias de controles, auditorías y límites de uso, especialmente cuando se trata de biometría, como ha señalado Proceso.
Desafíos en la Implementación de la CURP Digital
El diseño descrito por TaxToday México insiste en la opcionalidad: la CURP Digital no sería obligatoria para contratar servicios financieros si la iniciativa se aprueba en los términos reportados, y la persona usuaria podría elegir otros medios de identificación oficial. El desafío es que esa opcionalidad sea real en la práctica: que existan alternativas funcionales, que no se penalice a quien no adopte el mecanismo y que la experiencia de usuario no empuje, por diseño, a una única vía.
El segundo desafío es técnico y de confianza. Mexico Business News e Infobae han reportado un volumen elevado de intentos de ciberataques y antecedentes de incidentes; Proceso ha advertido sobre el costo de una filtración biométrica. Si la CURP Digital se vuelve un “pase” para servicios financieros, cualquier falla puede escalar a fraude masivo o exclusión por errores de verificación.
El tercer desafío es de acceso: TaxToday México advierte sobre evitar nuevas brechas de exclusión. Si ciertos sectores migran a cobro exclusivamente digital por determinación de SHCP, la conectividad y la continuidad operativa dejarán de ser “mejores prácticas” para convertirse en condiciones mínimas para vender y cobrar.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.