
Tabla de contenidos
- 1. CoDi y Dimo buscan mejorar pagos digitales en México
- 2. Paso 1: Comprender CoDi y Dimo como iniciativas del Banco de México
- 3. Paso 2: Analizar la iniciativa de Ley de Economía Digital para Pagos Digitales
- 4. Paso 3: Revisar el lanzamiento y funcionamiento de CoDi
- 4.1 CoDi: Transferencias mediante códigos QR
- 4.2 Operaciones de CoDi en 2025
- 5. Paso 4: Examinar el crecimiento y adopción de Dimo
- 5.1 Dimo: Transferencias con número de celular
- 5.2 Usuarios registrados de Dimo en 2025
- 6. Paso 5: Evaluar el impacto de CoDi y Dimo en el uso de efectivo
- 7. Paso 6: Identificar los desafíos en la adopción de pagos digitales
- 8. Paso 7: Considerar las estrategias para acelerar la adopción de pagos digitales
- 9. Conclusiones sobre el futuro de CoDi y Dimo en México
- 9.1 Alcance de la información
CoDi y Dimo buscan mejorar pagos digitales en México
- CoDi (2019) y Dimo (2023) son funcionalidades impulsadas por el Banco de México para acelerar pagos digitales sobre SPEI, según El Economista.
- Banxico reportó 4.4 millones de operaciones de CoDi en 2025 y un acumulado cercano a 19 millones al cierre de ese año, en su Informe Anual sobre Infraestructura de los Mercados Financieros 2025 (citado por El Economista).
- Banxico informó 16.4 millones de usuarios registrados en Dimo al cierre de 2025, con 3.1 millones de operaciones en ese año, en el mismo informe (citado por El Economista).
- El Ejecutivo presentó la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos, ya en el Congreso, de acuerdo con El Economista.
- Banxico trabaja en homologar la experiencia de usuario para que CoDi y Dimo sean más simples y estandarizados, según El Economista.
Paso 1: Comprender CoDi y Dimo como iniciativas del Banco de México
CoDi (Cobro Digital) y Dimo (Dinero Móvil) son dos funcionalidades promovidas por el Banco de México (Banxico) para impulsar cobros y pagos digitales en México, de acuerdo con El Economista. Ambas se apoyan en la infraestructura del Sistema de Pagos Electrónicos Interbancarios (SPEI), lo que las coloca dentro del “riel” de transferencias interbancarias del país.
El objetivo de fondo es acelerar el uso de pagos digitales y, con ello, disminuir el uso del efectivo, una meta que —según El Economista— hoy reúne esfuerzos tanto del sector público como del privado. En ese contexto, Banxico busca que la experiencia para el usuario sea más simple y estandarizada entre instituciones, con la intención de reducir fricciones: menos pasos, menos confusión y mayor intuición al pagar o cobrar.
La lectura para comercios y pymes es clara: CoDi y Dimo no son “apps” aisladas, sino capacidades que viven dentro de las aplicaciones de las instituciones participantes en SPEI, y su adopción depende tanto del diseño de la experiencia como de la aceptación en puntos de venta y casos de uso cotidianos.
Paso 2: Analizar la iniciativa de Ley de Economía Digital para Pagos Digitales
El impulso regulatorio también está sobre la mesa. El Economista reportó que el Ejecutivo —encabezado por la presidenta Claudia Sheinbaum— presentó recientemente la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos.
De acuerdo con el mismo medio, el propósito es dar un mayor impulso a los pagos digitales y reducir cada vez más el uso del efectivo. En términos prácticos, una iniciativa de este tipo suele buscar alinear incentivos y reglas para que pagar digital sea más fácil para el usuario y más atractivo para comercios, gobiernos y proveedores de servicios.
En paralelo, El Economista señaló que Banxico trabaja en homologar la experiencia de usuario para CoDi y Dimo, con el objetivo de que ambas funcionalidades sean más simples y estandarizadas. Para el ecosistema, la combinación “ley + estandarización” apunta a atacar dos problemas típicos de adopción: la falta de claridad (cada banco lo implementa distinto) y la falta de empuje coordinado (cada actor promueve por su cuenta).
Paso 3: Revisar el lanzamiento y funcionamiento de CoDi
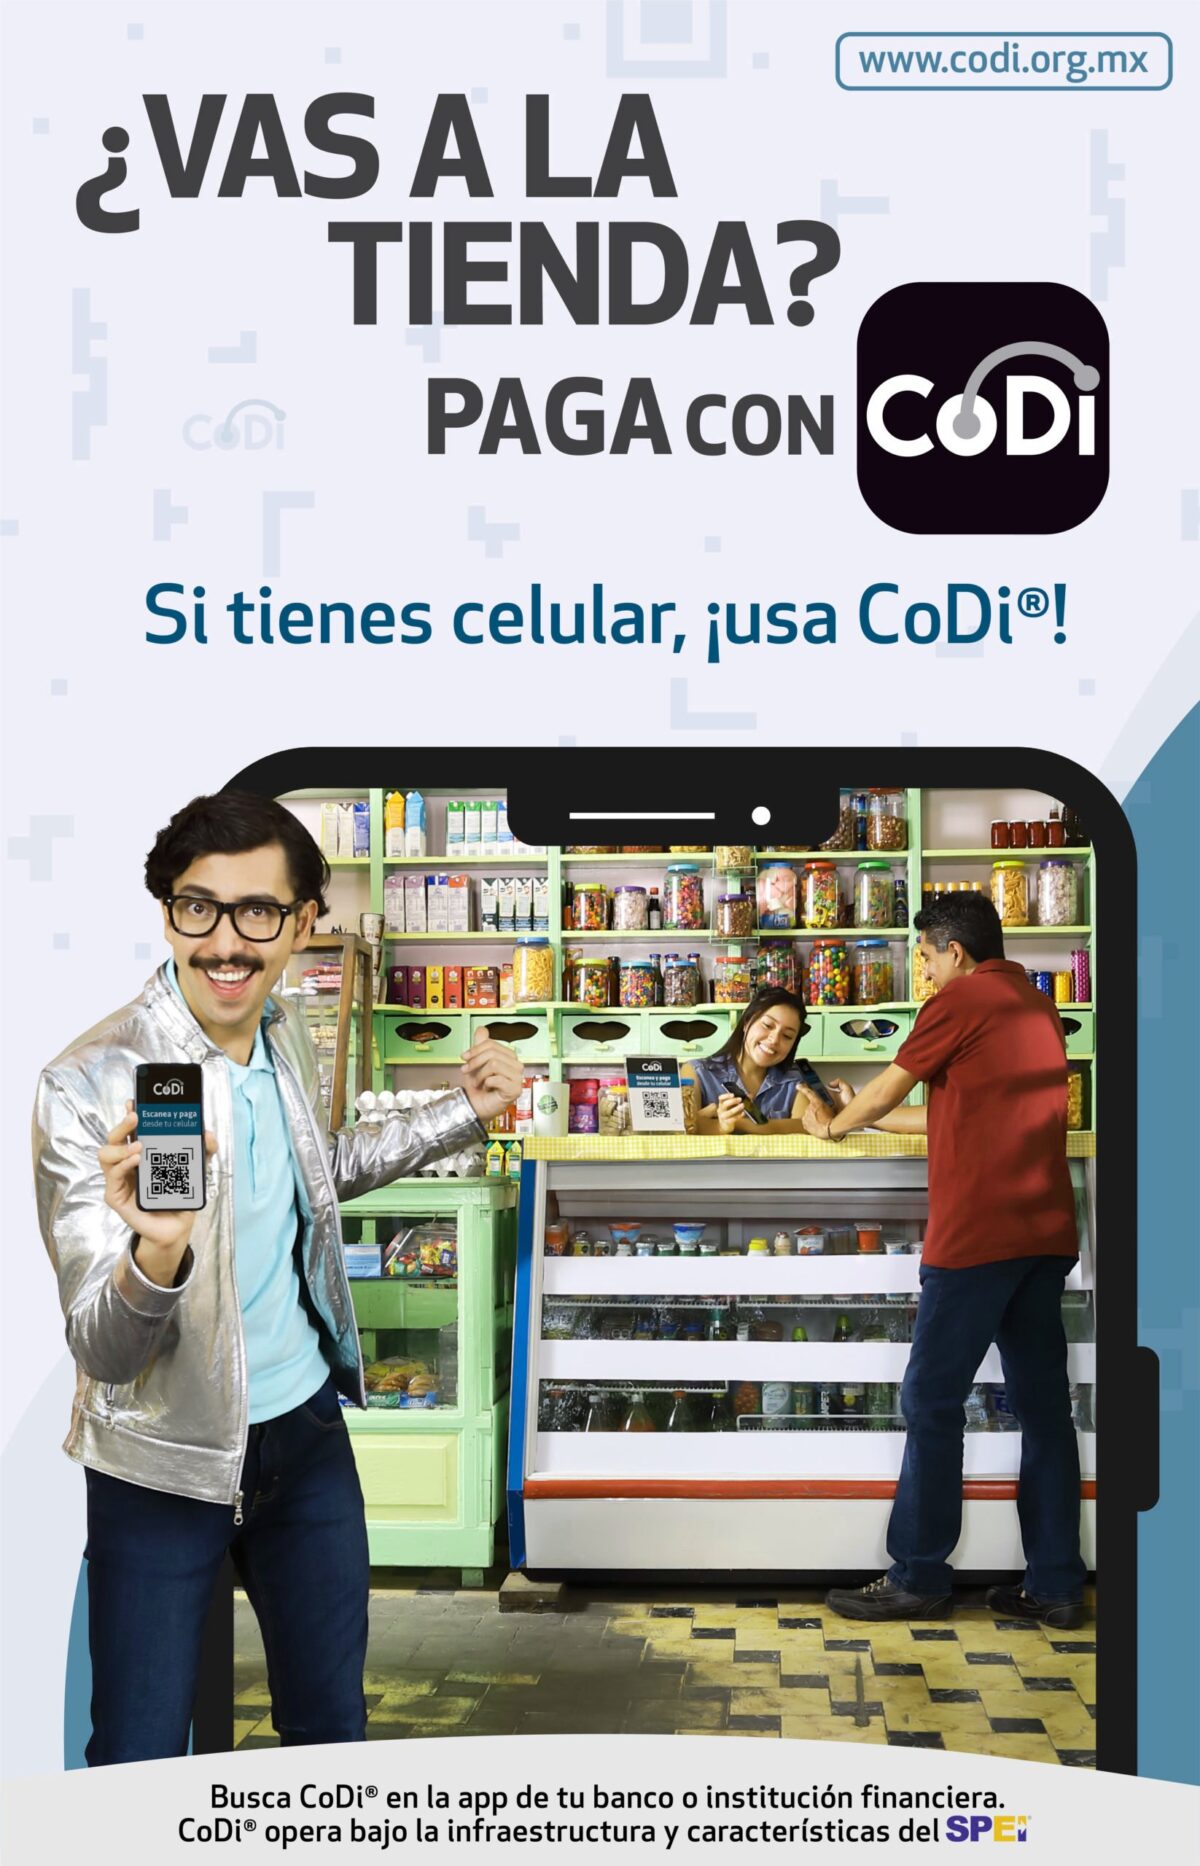
CoDi fue lanzado en septiembre de 2019, “hace casi siete años”, según El Economista. Banxico lo diseñó como una funcionalidad que corre sobre SPEI y permite realizar transferencias mediante la lectura de códigos QR, de acuerdo con el mismo medio.
Aunque la infraestructura existe desde hace años, El Economista subrayó que su uso no ha sido adoptado como se preveía. Esa brecha entre expectativa y uso real es relevante para comercios: no basta con “estar disponible” en la app bancaria; se necesita aceptación amplia, experiencia consistente y hábitos del consumidor.
Banxico también ha descrito el tipo de comercios y entidades que han tendido a enrolarse, lo que ayuda a entender dónde sí ha encontrado tracción: cadenas comerciales, tiendas departamentales, servicios educativos y financieros, gobiernos estatales y municipales, así como medios de transporte masivos, según el banco central en su Informe Anual sobre Infraestructura de los Mercados Financieros 2025 (citado por El Economista).
CoDi: Transferencias mediante códigos QR
En la práctica, esto lo orienta a escenarios de cobro en punto de venta (físico o digital) donde el cliente puede escanear un código para pagar desde su banca móvil.
Banxico reportó que al cierre de 2025 había 32 participantes en el SPEI que ofrecían el servicio de CoDi a sus usuarios, según su Informe Anual sobre Infraestructura de los Mercados Financieros 2025 (citado por El Economista). Para un comercio, ese dato importa porque la cobertura (qué bancos lo ofrecen y cómo lo muestran) influye directamente en la probabilidad de que un cliente pueda pagar sin fricción.
Además, Banxico precisó que 86 entidades gubernamentales implementaron CoDi como alternativa para el pago de trámites y servicios: 52 municipales, 28 estatales y seis del Gobierno Federal, según el mismo informe citado por El Economista. Ese uso en gobierno puede ser un motor de familiaridad: si un ciudadano paga un trámite con CoDi, es más probable que lo reconozca en un comercio.
Operaciones de CoDi en 2025
En 2025, CoDi alcanzó 4.4 millones de operaciones, cifra superior a los 4.2 millones del año previo, de acuerdo con cifras de Banxico citadas por El Economista. Al cierre de 2025, Banxico reportó un acumulado cercano a 19 millones de operaciones desde su lanzamiento, según el mismo medio.
El contraste con las expectativas iniciales es uno de los puntos más duros: cuando se lanzó CoDi, la perspectiva era que solo en el primer año se realizaran casi 28 millones de transferencias, de acuerdo con Banxico (citado por El Economista). En otras palabras, el sistema existe, crece, pero por debajo del ritmo anticipado.
Sobre el comportamiento dentro del año, Banxico explicó que la tendencia anual fue ascendente y registró su máximo en octubre, con un promedio de 12,700 transacciones diarias; hacia el cierre del año observó la contracción estacional decembrina, según el Informe Anual sobre Infraestructura de los Mercados Financieros 2025 citado por El Economista. Para comercios, esa estacionalidad sugiere que el uso todavía está ligado a patrones de consumo y a campañas, más que a un hábito plenamente consolidado.
Paso 4: Examinar el crecimiento y adopción de Dimo
Dimo (Dinero Móvil) es más reciente: fue lanzado en 2023 y permite transferencias usando solo el número de celular, según El Economista. Su promesa es reducir fricción en transferencias persona a persona y, potencialmente, abrir la puerta a usos cotidianos donde pedir CLABE o escanear QR puede ser un obstáculo.
El dato de usuarios registrados sugiere alcance, pero el volumen de operaciones ayuda a dimensionar el uso real. Para el ecosistema de pagos, esa diferencia entre “registro” y “transacción” suele ser el espacio donde se juegan la experiencia, la confianza y los incentivos.
Dimo: Transferencias con número de celular
Ese diseño apunta a simplificar: en lugar de pedir datos bancarios, basta con el teléfono del destinatario.
Banxico señaló que durante 2025 el volumen de operaciones interinstitución en Dimo mostró un crecimiento sostenido a lo largo del año, según su informe citado por El Economista. La mención “interinstitución” es clave: implica que el sistema no se limita a transferencias dentro del mismo banco, sino que busca funcionar entre instituciones, un requisito para escalar en un país con múltiples bancos y apps.
Para comercios pequeños, la lógica de “pago por celular” puede ser atractiva en ventas informales o entregas, aunque su masificación depende de que el flujo sea tan claro como “te mando el cobro / me pagas” sin pasos extra ni dudas sobre confirmaciones.
Usuarios registrados de Dimo en 2025
El propio Banxico describió el desempeño anual: “Durante el 2025, el volumen de operaciones inter institución en Dimo, mostró un crecimiento sostenido a lo largo del año, sumando un total de 3.1 millones”, según el informe citado por El Economista. Para lectura de negocio, el crecimiento sostenido es una señal positiva, pero el reto es convertir registros en recurrencia: que el usuario no solo “lo tenga”, sino que lo use para pagos reales, repetidos y en distintos contextos.
Paso 5: Evaluar el impacto de CoDi y Dimo en el uso de efectivo
El Economista enmarcó la discusión de CoDi y Dimo en una estrategia más amplia —pública y privada— para acelerar pagos digitales y disminuir el uso del efectivo. Sin embargo, los datos de uso disponibles muestran que, aunque hay crecimiento, el despegue ha sido más lento de lo esperado, especialmente en CoDi.
En CoDi, Banxico reportó 4.4 millones de operaciones en 2025 y un acumulado cercano a 19 millones al cierre de ese año, según cifras citadas por El Economista. En Dimo, Banxico reportó 3.1 millones de operaciones en 2025, con 16.4 millones de usuarios registrados al cierre del año, de acuerdo con el mismo medio. En conjunto, estos volúmenes ayudan a dimensionar el tamaño del cambio de hábito: todavía no parecen suficientes para desplazar de forma contundente al efectivo en el día a día.
Donde sí se observa un camino de impacto es en casos de uso institucionales. Banxico precisó que 86 entidades gubernamentales implementaron CoDi para pagos de trámites y servicios (52 municipales, 28 estatales y seis federales), según su informe citado por El Economista. Si más pagos recurrentes (servicios, derechos, transporte) migran a rieles digitales, el efectivo pierde terreno por simple sustitución.
Aun así, el impacto final dependerá de que el usuario encuentre la misma facilidad en el comercio de barrio que en una cadena, y de que la experiencia sea consistente entre bancos, justo el punto que Banxico busca atender con la homologación.
Paso 6: Identificar los desafíos en la adopción de pagos digitales
El principal desafío descrito por El Economista es que CoDi y Dimo “no terminan de despegar” pese a ser iniciativas del banco central. En CoDi, el desfase entre expectativa y realidad es explícito: Banxico esperaba casi 28 millones de transferencias en el primer año, pero al cierre de 2025 el acumulado era cercano a 19 millones, según cifras citadas por el medio.
Otro reto es la experiencia fragmentada. El Economista reportó que Banxico impulsa una iniciativa para homologar la experiencia del usuario, de modo que CoDi y Dimo sean más simples y estandarizados. La sola necesidad de “homologar” sugiere que, hasta ahora, la forma de encontrar, activar y usar estas funciones puede variar entre apps bancarias, lo que frena el aprendizaje del usuario y complica la capacitación en comercios.
También está el desafío de aceptación y despliegue en el mundo real. Banxico reportó 32 participantes en SPEI que ofrecían CoDi al cierre de 2025, según su informe citado por El Economista. Aunque es una base relevante, la adopción en comercios sigue concentrada en ciertos segmentos (cadenas, departamentales, educación, finanzas, gobiernos y transporte masivo), de acuerdo con el banco central. Eso deja fuera —o con presencia limitada— a una parte grande del comercio minorista y de servicios donde el efectivo domina.
Finalmente, la estacionalidad descrita por Banxico (pico en octubre y contracción decembrina) sugiere que el uso todavía es sensible a ciclos y no necesariamente un hábito estable, según el Informe Anual sobre Infraestructura de los Mercados Financieros 2025 citado por El Economista.
Paso 7: Considerar las estrategias para acelerar la adopción de pagos digitales
Dos líneas de acción aparecen con claridad en lo reportado por El Economista: regulación/impulso institucional y mejora de experiencia.
La primera es el empuje legislativo. El Economista informó que la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos ya está en el Congreso y busca impulsar pagos digitales y reducir el uso de efectivo. Si se traduce en incentivos, obligaciones o facilidades para aceptar pagos digitales, podría acelerar la adopción, especialmente en pagos recurrentes y en servicios públicos.
La segunda es la estandarización. El Economista reportó que Banxico impulsa homologar la experiencia del usuario para que CoDi y Dimo sean más simples y estandarizados. Para comercios, esto puede significar menos fricción en caja: si el cliente “ya sabe” dónde está CoDi o cómo enviar por Dimo sin importar su banco, la probabilidad de pago exitoso sube.
También hay una estrategia de expansión por casos de uso: Banxico ya documenta adopción en gobiernos (86 entidades) y en sectores como transporte masivo y cadenas comerciales, según su informe citado por El Economista. Profundizar esos casos —donde hay volumen y recurrencia— puede ser una palanca para normalizar el pago digital.
En el terreno operativo, la clave es convertir disponibilidad en hábito: que el usuario lo use más de una vez y que el comercio lo ofrezca de forma visible, con un flujo de cobro claro y confirmación inmediata.
Conclusiones sobre el futuro de CoDi y Dimo en México
Alcance de la información
Este artículo se basa en lo reportado por El Economista y en cifras y descripciones atribuidas por ese medio al Banco de México, en particular a su Informe Anual sobre Infraestructura de los Mercados Financieros 2025. No incluye estimaciones propias ni métricas adicionales de adopción fuera de las mencionadas en esas referencias.
CoDi y Dimo llegan a 2026 con señales mixtas: crecimiento, sí, pero por debajo de lo que Banxico anticipó para CoDi y con un reto evidente de convertir registros en uso recurrente en Dimo, según cifras del banco central citadas por El Economista. La apuesta de Banxico por homologar la experiencia del usuario y el impulso legislativo de la Ley de Economía Digital para Pagos Digitales y Electrónicos —ya en el Congreso, de acuerdo con El Economista— apuntan a un mismo objetivo: reducir fricción y acelerar adopción para disminuir el efectivo.
La importancia de la educación financiera
Aunque los datos disponibles se concentran en operaciones, participantes y entidades enroladas, el diagnóstico implícito es que la adopción no depende solo de “tener la función”, sino de saber usarla y confiar en ella. La necesidad de que CoDi y Dimo sean “más simples y estandarizados”, como reportó El Economista sobre la iniciativa de Banxico, sugiere que parte del reto es pedagógico: que el usuario entienda el flujo y lo repita sin asistencia.
En comercios, esa educación se vuelve práctica: personal capacitado, señalización clara y un proceso consistente para cobrar y confirmar. Si el cliente duda en caja, vuelve al efectivo.
El papel de la tecnología en la inclusión financiera
Banxico ha mostrado que la tecnología ya está conectando actores: 32 participantes en SPEI ofrecían CoDi al cierre de 2025, y Dimo ya acumulaba 16.4 millones de usuarios registrados, según el informe del banco central citado por El Economista. Además, la adopción por 86 entidades gubernamentales para pagos de trámites y servicios muestra que el riel digital puede integrarse a la vida cotidiana cuando hay un caso de uso claro.
El siguiente paso es que esa infraestructura se traduzca en experiencia uniforme y aceptación amplia. Si la estandarización que busca Banxico reduce fricciones y la iniciativa de ley refuerza incentivos, CoDi y Dimo podrían acercarse más a su promesa original: pagos digitales simples, masivos y útiles para el comercio diario.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.