
Tabla de contenidos
- 1. Sofipos amplían su rol en pagos electrónicos
- 2. Las Sofipos buscan ampliar su participación en la adquirencia de pagos
- 3. Autorización de la CNBV para actividades de adquirencia
- 4. Impacto de la digitalización en el uso de efectivo
- 5. Incentivos para comercios en la migración a medios electrónicos
- 6. Exploración de nuevos medios de pago por parte de las Sofipos
- 7. Desafíos y oportunidades en la implementación de adquirencia
- 8. Proyectos regulatorios de la CNBV para el sector Sofipos
- 8.1 Contexto de solvencia y protección al ahorro en Sofipos
- 9. El futuro de las Sofipos en el ecosistema de pagos
- 9.1 Oportunidades de crecimiento en el sector
- 9.2 Desafíos y consideraciones para la regulación
Sofipos amplían su rol en pagos electrónicos
- Las Sofipos buscan pasar de la emisión de tarjetas y cuentas a competir también en la aceptación de pagos en comercios, según Expansión.
- David Romero (AMS/Fincomún) dijo que la autoridad confirmó al sector que puede realizar adquirencia, de acuerdo con Expansión.
- La CNBV trabaja en actualizar las redes de medios de disposición para aumentar competencia y aclarar reglas, según Lucía Buenrostro (CNBV) citada por Expansión.
- El empuje ocurre en paralelo a esfuerzos de Banxico y CNBV para reducir el uso de efectivo y bajar costos de aceptación, reportó Expansión.
Las Sofipos buscan ampliar su participación en la adquirencia de pagos
Las Sociedades Financieras Populares (Sofipos) quieren ampliar su papel en el negocio de pagos: no sólo emitir tarjetas y ofrecer cuentas, sino participar con más fuerza del lado de la aceptación en comercios, de acuerdo con un reporte de Expansión.
En México, las Sofipos son entidades reguladas cuyo marco de operación se rige por la Ley de Ahorro y Crédito Popular (LACP) y están bajo supervisión de la CNBV.
En la 11a Convención de la Asociación Mexicana de Sofipos (AMS), David Romero —vicepresidente de la AMS y director general de Fincomún— explicó que el sector busca entrar a la adquirencia, es decir, a los servicios que permiten a los comercios aceptar pagos con tarjeta y otros medios electrónicos, según Expansión.
En ese mercado operan adquirentes y agregadores, que conectan a los negocios con redes de pago y les proveen infraestructura o soluciones para procesar operaciones, detalló Expansión. Para las Sofipos, el movimiento implica pasar de ser principalmente proveedoras de ahorro y crédito a ganar espacio en la infraestructura cotidiana de cobro.
Autorización de la CNBV para actividades de adquirencia
Romero afirmó que las autoridades ya confirmaron al sector que puede realizar actividades de adquirencia. “No es que no podíamos, es que ya nos confirmaron que podemos realizarlo”, dijo durante la Convención de la AMS, según Expansión.
En términos prácticos, la adquirencia se refiere a los servicios e infraestructura que permiten a un comercio aceptar y procesar pagos con tarjeta y otros medios electrónicos, normalmente conectándolo con redes de pago mediante un adquirente o un agregador.
La confirmación, sin embargo, no cierra el tema: el propio Romero reconoció que todavía falta “aterrizar” reglas y alcances operativos, de acuerdo con Expansión. En la práctica, la duda no es sólo si pueden, sino cómo: qué servicios podrán prestar directamente, qué requisitos aplicarán para afiliar comercios o proveer infraestructura, y cómo se integrarán con adquirentes, agregadores y redes existentes, según el mismo medio.
Desde la CNBV, Lucía Buenrostro, vicepresidenta de Política Regulatoria, señaló que se busca que quede claro cómo podrían hacerlo, citó Expansión.
Impacto de la digitalización en el uso de efectivo
La mayor participación de las Sofipos en adquirencia se da en medio de esfuerzos de Banxico y la CNBV por reducir el uso de efectivo y disminuir los costos asociados con la aceptación de pagos electrónicos, reportó Expansión.
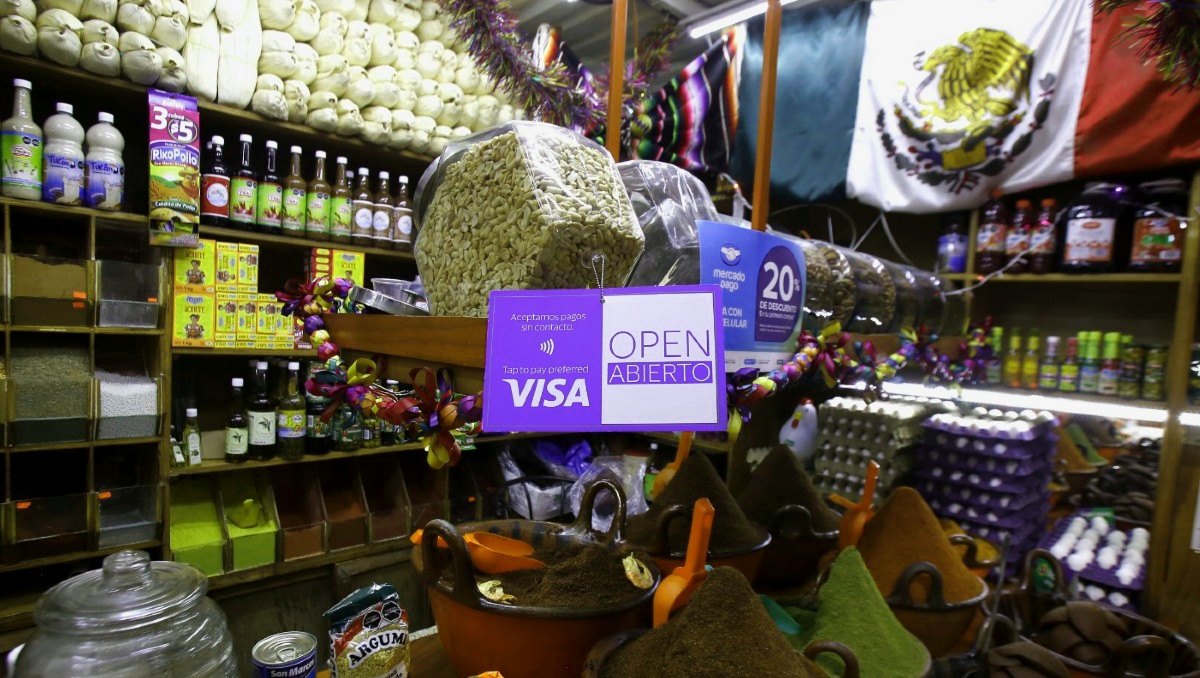
El punto es especialmente relevante para pequeños negocios, donde el efectivo mantiene una presencia importante y el costo de aceptar tarjetas puede ser una barrera, según Expansión. En ese contexto, la digitalización no se limita a “poner terminales”: también implica habilitar alternativas que requieran menos infraestructura, como transferencias y cobros con QR.
Romero lo resumió con un contraste operativo: para la adquirencia tradicional se necesita equipo; en esquemas como SPEI o CoDi, un comercio puede cobrar con una solución más sencilla, incluso con un código QR visible para el cliente, de acuerdo con declaraciones recogidas por Expansión.
Incentivos para comercios en la migración a medios electrónicos
Uno de los principales incentivos para que más comercios migren hacia medios electrónicos es reducir los costos de cobrar con tarjeta, señaló Buenrostro (CNBV), según Expansión. La lógica es directa: si aceptar pagos electrónicos cuesta menos, más negocios —en particular los pequeños— pueden considerar viable formalizar y diversificar sus cobros.
En la práctica, la adquirencia compite no sólo contra otros proveedores, sino contra el “costo cero aparente” del efectivo. Por eso, el foco regulatorio en costos se vuelve un factor de adopción, de acuerdo con lo reportado por Expansión.
El objetivo de aumentar competencia en aceptación de pagos también apunta a que los comercios tengan más opciones de proveedores e infraestructura, en línea con los esfuerzos de Banxico y CNBV para reducir efectivo, según Expansión.
Exploración de nuevos medios de pago por parte de las Sofipos
Romero explicó que la estrategia de digitalización de las Sofipos incluye “aprovechar distintos medios de pago, entre ellos SPEI, CoDi, DiMo y códigos QR”, en entrevista con Expansión. La apuesta es ampliar el abanico de cobro más allá de la tarjeta, con herramientas que pueden ser más ligeras para el comercio.
El atractivo, según el propio Romero, es que algunas alternativas son más ligeras que la adquirencia tradicional. Mientras una terminal implica equipo y conectividad específica, un comercio puede recibir pagos mediante transferencias o códigos QR con una infraestructura más sencilla, reportó Expansión.
“Para la adquirencia necesitas un equipo, mientras que en el tema del SPEI o CoDi, poniendo una cartulina con el QR vas a poder justamente recibir pagos”, dijo Romero, de acuerdo con Expansión.
Desafíos y oportunidades en la implementación de adquirencia
La oportunidad para las Sofipos es clara: si entran a la adquirencia, pueden competir por el flujo de pagos de comercios y no sólo por la relación de cuenta o tarjeta con el usuario final, según el planteamiento recogido por Expansión. Eso abre una vía para ampliar su presencia en el día a día del comercio.
El desafío inmediato es regulatorio-operativo. Aunque el sector recibió confirmación de que puede realizar adquirencia, aún falta precisar su alcance, señaló Expansión. Entre los pendientes están los requisitos para afiliar comercios, proveer infraestructura y la forma de integración con los jugadores ya presentes (adquirentes, agregadores y redes de medios de disposición).
En otras palabras: el reto no es únicamente “entrar”, sino hacerlo con reglas claras y con un modelo que encaje en el ecosistema existente, como anticipó la propia CNBV al hablar de clarificación normativa, según Expansión.
Proyectos regulatorios de la CNBV para el sector Sofipos
Buenrostro indicó que uno de los proyectos en desarrollo es la actualización de las redes de medios de disposición, con el objetivo de aumentar la competencia y favorecer una mayor participación de las Sofipos en adquirencia, según Expansión. La funcionaria añadió que espera que quede claro cómo podrían hacerlo.
Contexto de solvencia y protección al ahorro en Sofipos
Además del marco operativo para pagos, el sector Sofipo suele evaluarse con indicadores de capitalización como el NICAP (Nivel de Capitalización) que publican autoridades y organismos del sistema. En materia de protección al ahorro, los depósitos en Sofipos están cubiertos por el Fondo de Protección (PROSOFIPO) hasta 25,000 UDIs por persona y por institución, mientras que en bancos opera el seguro del IPAB con un límite de 400,000 UDIs.
Además, la CNBV trabaja en otros proyectos para ampliar posibilidades de operación del sector, incluyendo nuevos canales digitales y modificaciones a los límites de transaccionalidad de algunas cuentas, reportó Expansión.
La autoridad también busca que las entidades aprovechen la infraestructura tecnológica para ampliar su alcance, después de una etapa regulatoria enfocada en fortalecer capital, solvencia, liquidez, reservas y administración de riesgos, de acuerdo con Expansión.
El futuro de las Sofipos en el ecosistema de pagos
Oportunidades de crecimiento en el sector
Si las reglas se clarifican, la adquirencia puede convertirse en un “siguiente paso” para que las Sofipos dejen de ser únicamente proveedoras de ahorro y crédito y ganen espacio en la infraestructura cotidiana de pagos, según Expansión. En paralelo, el uso de SPEI, CoDi, DiMo y QR —mencionados por Romero— sugiere una estrategia de aceptación más amplia que la tarjeta, también de acuerdo con Expansión.
La combinación de adquirencia y rieles de transferencia puede ayudar a que más comercios, especialmente pequeños, tengan opciones para cobrar electrónicamente con menor fricción operativa, en línea con lo descrito por Expansión.
Desafíos y consideraciones para la regulación
El punto crítico será convertir la confirmación en un marco operativo: definir qué pueden hacer directamente las Sofipos, qué requisitos deberán cumplir y cómo se conectarán con redes y participantes ya establecidos, según Expansión. La CNBV ha enmarcado su trabajo en hacer reglas más claras y en actualizar redes de medios de disposición para aumentar competencia, de acuerdo con declaraciones de Buenrostro citadas por el mismo medio.
En 2026, el avance no se mide sólo por nuevas terminales, sino por reglas, costos y opciones de cobro que hagan viable la migración desde el efectivo, como lo plantean Banxico, la CNBV y los representantes del sector en el reporte de Expansión.
Nota editorial de alcance: Este artículo se basa en lo reportado por Expansión y en declaraciones atribuidas en ese reporte a representantes de la AMS/Fincomún y a la CNBV.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.