
Tabla de contenidos
- 1. La digitalización de pagos avanza en México hacia 2026
- 2. Paso 1: Entender la nueva ley de Economía Digital
- 3. Paso 2: Identificar las primeras ramas afectadas
- 3.1 Gasolineras
- 3.2 Casetas de peaje
- 4. Paso 3: Reconocer la importancia de los pagos digitales
- 4.1 Ventajas según la ABM
- 4.2 Miedo a la fiscalización
- 5. Paso 4: Conocer el plazo para la implementación de CoDi
- 6. Paso 5: Evaluar el uso actual de CoDi
- 7. Paso 6: Analizar los beneficios de la digitalización
- 7.1 Reducción de costos
- 7.2 Formalización económica
- 8. Paso 7: Abordar las limitaciones de la banca actual
Alcance y fuentes: Este artículo resume y organiza lo reportado en una columna de Jeanette Leyva en El Financiero y lo complementa con reportes y análisis citados (UnoTV, Facephi, Checkout.com, Mobile Time, Accio y Pagoralia) sobre la Ley de Economía Digital, CoDi y tendencias de pagos. Cuando una afirmación proviene de una fuente específica, se atribuye explícitamente en el texto.
La digitalización de pagos avanza en México hacia 2026
- La nueva Ley de Economía Digital busca ampliar el uso cotidiano de pagos electrónicos sin “prohibir” el efectivo, según El Financiero.
- Gasolineras y casetas de peaje aparecen como los primeros sectores donde se empujaría la adopción, de acuerdo con El Financiero.
- El 14 de diciembre vence el plazo para que apps bancarias incorporen funcionalidades de CoDi, herramienta de Banco de México, según El Financiero.
- La adopción masiva depende de experiencia de usuario, conectividad y confianza, no solo de anuncios, según El Financiero.
Paso 1: Entender la nueva ley de Economía Digital
Estatus de la ley (qué se sabe y qué falta): UnoTV reportó que el Senado aprobó la ley en octubre de 2026; el propio El Financiero advierte que, mientras no se definan con claridad los sectores y condiciones, persisten dudas sobre el alcance y los tiempos de implementación.
La digitalización de pagos entró en una fase decisiva tras la aprobación y próxima puesta en marcha de la nueva Ley de Economía Digital, de acuerdo con una columna de Jeanette Leyva en El Financiero. El objetivo, según el mismo texto, no es “prohibir el efectivo”, sino ampliar opciones electrónicas y facilitar su uso cotidiano.
En paralelo, la ley faculta a la Secretaría de Hacienda y Crédito Público (SHCP) para designar sectores donde se establezcan condiciones específicas para el uso de medios digitales, según el análisis de Facephi sobre la Ley de Economía Digital. UnoTV reportó que el Senado aprobó la ley en octubre de 2026, quedando pendiente su publicación y entrada en vigor.
Paso 2: Identificar las primeras ramas afectadas
Contingencias previstas: Facephi destaca que la ley contempla provisiones de contingencia: efectivo y cheques seguirían siendo válidos en caso de fallas de sistemas de pago digital.
La discusión pública se ha concentrado en dos actividades de alto volumen y alta fricción operativa: gasolineras y casetas de peaje. El Financiero señala que la intención es que sean las primeras ramas donde se elimine el uso de efectivo, en el sentido de empujar alternativas electrónicas como práctica cotidiana.
La lógica es clara: son puntos de pago recurrentes, con transacciones frecuentes y necesidad de rapidez. Pero el propio El Financiero subraya que el efectivo no desaparecerá y que una parte importante del país depende del dinero físico por falta de conectividad, acceso bancario o familiaridad con aplicaciones.
La implementación, además, queda atada a la definición sectorial que haga Hacienda, un pendiente que mantiene incertidumbre, según El Financiero.
Gasolineras
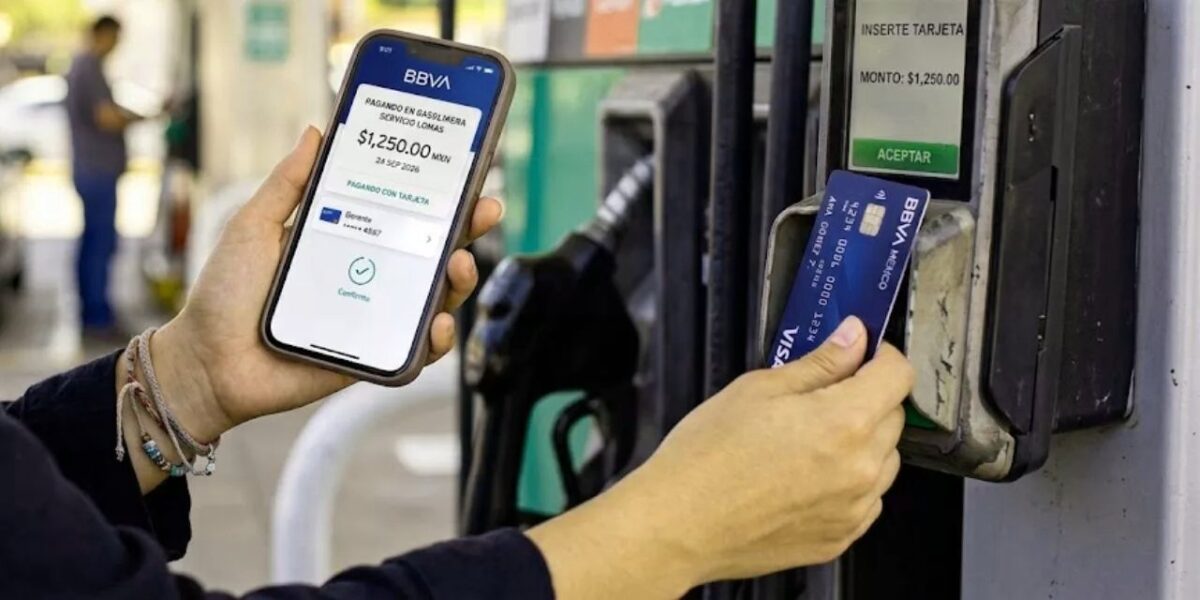
En gasolineras, el cambio apunta a que el pago digital deje de ser “opción” marginal y se convierta en un estándar operativo. El Financiero coloca a este sector como el primero en el que se buscaría eliminar el uso de efectivo, dentro del marco de la nueva Ley de Economía Digital.
El reto no es solo tecnológico. La adopción depende de que pagar desde el celular sea tan sencillo como entregar billetes o monedas, según El Financiero. Eso implica flujos claros en caja, señalización, personal capacitado y una experiencia consistente en apps bancarias.
También pesa la percepción de fiscalización. El Financiero reconoce que existe miedo a ser más fiscalizados, aunque matiza que la economía informal sigue dominando y que los pequeños pagos y comercios no están en una “liga prioritaria” de revisión.
Casetas de peaje
Las casetas de peaje son el otro frente inicial. El Financiero las menciona como una de las primeras ramas donde se empujaría la eliminación del efectivo, en el marco de la estrategia de digitalización.
Aquí la promesa es velocidad y menor fricción: menos manejo de efectivo y potencialmente menos filas si el pago digital funciona de forma estable. Pero el mismo texto advierte que la dependencia del efectivo sigue siendo alta por brechas de conectividad y bancarización.
Además, Facephi destaca que la ley contempla provisiones de contingencia: efectivo y cheques seguirían siendo válidos en caso de fallas de sistemas de pago digital. Esa “red de seguridad” es clave para sectores donde una caída tecnológica puede paralizar el flujo.
Paso 3: Reconocer la importancia de los pagos digitales
Qué es diagnóstico local vs. tendencia global: En este texto, los puntos sobre adopción, fricciones bancarias y dependencia del efectivo se atribuyen a El Financiero; las tendencias tecnológicas (tokenización, biometría, IA, omnicanalidad) se citan de medios y reportes como Mobile Time, Accio y Checkout.com.
La discusión no es solo “tecnología vs. efectivo”, sino eficiencia, trazabilidad y acceso. El Financiero sostiene que la digitalización puede reducir costos, ampliar la trazabilidad de operaciones y favorecer la formalización económica, pero insiste en que el éxito real se medirá por el uso efectivo por parte de mexicanos y negocios, sin incertidumbre ni exclusiones.
En el plano global, Checkout.com describe para 2026 una expectativa de experiencias omnicanal: pagos integrados entre canales físicos y digitales, con fricción mínima. En México, esa expectativa choca con realidades operativas: fallas en procesos bancarios cotidianos y soporte deficiente, según El Financiero.
La clave, en palabras del mismo texto, es simplificar la experiencia del usuario para que el pago móvil compita en facilidad con el efectivo.
Ventajas según la ABM
La Asociación de Bancos de México (ABM), presidida por Emilio Romano Mussali, ve ventajas “en muchos frentes” al avanzar en pagos digitales, según El Financiero. El argumento central es que ampliar pagos electrónicos fortalece el sistema: más opciones, más trazabilidad y potencial de eficiencia.
El Financiero también apunta que banca y gobierno reconocen que se requiere una estrategia coordinada “entre todos”. Esa coordinación se traduce, por ejemplo, en campañas de promoción: el mismo texto adelanta que en diciembre se preparaba una campaña para impulsar pagos digitales.
En el terreno tecnológico, Mobile Time reporta tendencias 2026 como tokenización, biometría y “Click to Pay” para reducir fricción y elevar seguridad. Aunque no son políticas públicas, sí marcan el estándar de experiencia que los usuarios terminan comparando con el efectivo.
Miedo a la fiscalización
El freno cultural más repetido es el temor a la fiscalización. El Financiero señala que “por momentos millones” temen ser más fiscalizados si migran a pagos digitales.
Al mismo tiempo, el texto recuerda que el Servicio de Administración Tributaria (SAT), encabezado por Antonio Martínez, tiene “diversos mecanismos y caminos” para cerrar la pinza en esa materia. La lectura práctica que ofrece El Financiero es que, por ahora, pequeños pagos y comercios están en una liga no prioritaria de revisión, mientras la economía informal sigue dominando.
Ese equilibrio —miedo extendido, fiscalización posible, prioridades variables— obliga a que la comunicación pública sea precisa: si el mensaje se percibe como “persecución”, la adopción se frena; si se percibe como “facilidad”, puede avanzar.
Paso 4: Conocer el plazo para la implementación de CoDi
Qué implica el plazo: El Financiero reporta el vencimiento del 14 de diciembre para incorporar funcionalidades de CoDi en apps bancarias; el efecto práctico, según el mismo medio, depende de que la experiencia sea simple y confiable para usuarios y comercios.
El calendario importa porque fija presión operativa sobre bancos y comercios. El Financiero reporta que el 14 de diciembre vence el plazo para que las aplicaciones bancarias incorporen las funcionalidades de Cobro Digital (CoDi), herramienta de Banco de México que permite pagos mediante códigos QR.
La misma columna anticipa una campaña de promoción en diciembre para impulsar pagos digitales, en parte por ese vencimiento. El objetivo inmediato sería que el usuario encuentre CoDi “listo” en su app y que el comercio pueda cobrar sin fricción.
Facephi añade un elemento de diseño regulatorio: la ley reconoce mecanismos de identidad digital (CURP Digital) para contratación remota de servicios financieros. En la práctica, eso puede facilitar altas y uso, pero solo si la experiencia final es simple y confiable.
Paso 5: Evaluar el uso actual de CoDi
CoDi no es nuevo, pero su adopción ha quedado por debajo del potencial. El Financiero afirma que fue un sistema que “poco o nadie promocionó” en su momento. También recuerda que BBVA y Banamex dedicaron tiempo y esfuerzo en diseñarlo e impulsarlo, pero “literalmente pocos hicieron caso”.
El diagnóstico de fondo es doble. Por un lado, el sector financiero ha invertido durante años en infraestructura digital, según El Financiero. Por otro, la utilización real todavía está lejos de lo esperado.
De ahí que la prioridad actual sea “simplificar la experiencia del usuario” para que pagar desde el celular sea tan sencillo como usar efectivo, según El Financiero. En pagos, la curva de aprendizaje y la fricción en el primer uso suelen definir si una herramienta se vuelve hábito o se abandona.
Paso 6: Analizar los beneficios de la digitalización
Los beneficios que se repiten en el debate mexicano son concretos: costos, trazabilidad y formalización. El Financiero los enumera con claridad, pero también advierte que el país no puede moverse al mismo ritmo en todos lados por brechas de conectividad y acceso bancario.
En paralelo, Mobile Time describe que en 2026 la tokenización y las tarjetas virtuales reducen exposición de datos y pueden mejorar tasas de autorización. Accio reporta que instituciones financieras usan IA para detección de fraude. Estas tendencias apuntan a un objetivo común: seguridad con menos fricción, condición necesaria para que el pago digital compita con el efectivo.
Pero el beneficio solo se materializa si el usuario confía y si el soporte funciona cuando algo sale mal, un punto donde El Financiero es crítico con la banca.
Reducción de costos
El Financiero plantea que la digitalización puede reducir costos. En términos operativos, menos efectivo suele significar menos manejo físico (conteo, traslado, resguardo) y menos fricción en conciliación, aunque el texto no cuantifica.
A nivel de ecosistema, la estandarización también importa. Pagoralia reporta el lanzamiento de un sistema nacional de QR para estandarizar y simplificar pagos digitales en México. Si la experiencia se unifica, el costo de capacitación y soporte baja para comercios con alta rotación de personal.
La promesa, sin embargo, depende de estabilidad: si el pago digital falla, el costo “oculto” aparece en filas, reclamos y ventas perdidas.
Formalización económica
La formalización es el beneficio más sensible políticamente y el más delicado culturalmente. El Financiero sostiene que la digitalización favorece la formalización económica al ampliar la trazabilidad de operaciones.
Esa trazabilidad es, a la vez, incentivo y freno: para algunos negocios es orden y acceso a servicios; para otros es temor a fiscalización. El Financiero insiste en que la economía informal sigue dominando, lo que sugiere que el cambio será gradual y desigual.
Facephi agrega que la CURP Digital como identidad confiable puede facilitar onboarding remoto y contratación de servicios financieros. Si más personas pueden abrir y usar cuentas de forma remota, la formalización puede avanzar por la vía de inclusión, no solo por obligación.
Paso 7: Abordar las limitaciones de la banca actual
La adopción de pagos digitales no depende únicamente de leyes o QR: depende de la calidad del servicio bancario cotidiano. El Financiero afirma que la banca “tiene mucho trabajo por hacer” y pone ejemplos concretos: fallas en operaciones tan simples como reportar por teléfono y procesos “titánicos” cuando hay robo o extravío de tarjeta.
Ese tipo de fricción erosiona confianza. Si el usuario siente que el banco no responde en incidentes, preferirá efectivo o alternativas percibidas como más controlables.
En seguridad, Pagoralia reporta que en 2024 México registró 31 millones de ciberataques, lo que subraya la necesidad de controles robustos. Pero la ecuación es delicada: más controles no deben traducirse en más fricción, porque entonces el efectivo vuelve a ganar por simplicidad.
Paso 8: Considerar la dependencia del efectivo en México
La transición no parte de cero: parte de un país donde el efectivo sigue siendo dominante en la vida diaria. El Financiero subraya que gran parte de México depende del dinero físico por falta de conectividad, acceso bancario o familiaridad con aplicaciones.
Esa dependencia explica por qué el mensaje “no se trata de prohibir el efectivo” es necesario, aunque El Financiero advierte que no es suficiente. Si la experiencia digital no es confiable, el efectivo seguirá siendo el plan A.
Además, Facephi señala que la ley contempla contingencias: efectivo y cheques permanecen válidos si hay fallas en sistemas digitales. En un país con brechas de infraestructura, esa previsión no es un detalle técnico: es una condición para que la digitalización no excluya.
Perspectivas de los Pagos Digitales en México para 2026
1. Introducción a la Transformación Digital
México llega a 2026 con un impulso regulatorio y una urgencia operativa: mover pagos cotidianos a canales digitales sin romper la economía real. El Financiero describe este momento como una fase decisiva tras la aprobación de la Ley de Economía Digital. UnoTV reporta que el Senado la aprobó en octubre de 2026, a la espera de publicación y entrada en vigor.
La narrativa pública será determinante: ampliar opciones y facilitar uso, sin venderlo como desaparición del efectivo, como insiste El Financiero.
2. Crecimiento del Mercado de Pagos Digitales
El mercado crece, pero la adopción masiva no está garantizada. Pagoralia proyecta que el mercado mexicano de pagos digitales alcanzaría 138.05 mil millones de dólares en 2026 y 222.43 mil millones en 2031, con una tasa compuesta anual de 10.01%.
Aun con crecimiento, persiste la paradoja que describe El Financiero: infraestructura e inversión existen, pero el uso cotidiano no alcanza el potencial. La métrica relevante, dice el texto, será cuántos mexicanos y negocios usan estas herramientas “sin incertidumbre ni exclusiones”.
3. Tendencias Tecnológicas que Impactan los Pagos
En 2026, la tecnología empuja hacia pagos más invisibles y seguros. Mobile Time destaca tokenización, tarjetas virtuales y autenticación biométrica como tendencias que reducen fraude y fricción. Accio reporta el uso de IA para detección de fraude en instituciones financieras.
En México, Pagoralia reporta un sistema nacional de QR para estandarizar pagos. En la práctica, la interoperabilidad y la simplicidad son lo que puede convertir un “método disponible” en un “hábito”.
4. Marco Regulatorio y su Influencia
La Ley de Economía Digital cambia el terreno al permitir que Hacienda defina sectores con condiciones específicas para pagos digitales, según Facephi. El Financiero advierte que mientras esa definición no se concrete, habrá dudas sobre alcance y tiempos.
El otro hito regulatorio-operativo es CoDi: El Financiero reporta que el 14 de diciembre vence el plazo para que apps bancarias incorporen funcionalidades. Si el usuario abre su app y no encuentra una experiencia clara, el empuje regulatorio se diluye.
5. Desafíos y Barreras para la Adopción
Las barreras son estructurales y culturales. El Financiero enumera conectividad limitada, falta de acceso bancario y poca familiaridad con apps. También identifica el miedo a la fiscalización como freno psicológico.
A eso se suma la experiencia bancaria: fallas en soporte y procesos complejos ante incidentes, según El Financiero. Y el contexto de ciberseguridad: Pagoralia reporta 31 millones de ciberataques en 2024, un recordatorio de que la confianza se gana con prevención y respuesta.
6. Estrategias para Acelerar la Adopción
El Financiero apunta a dos palancas: coordinación entre banca y gobierno y simplificación de la experiencia de usuario. La campaña de promoción prevista para diciembre, según el mismo texto, busca empujar el uso real, no solo la disponibilidad.
Facephi sugiere otra palanca: identidad digital (CURP Digital) para facilitar onboarding remoto. Si abrir y usar servicios financieros se vuelve más accesible, la adopción puede crecer por conveniencia.
La estrategia ganadora, en términos prácticos, es la que reduce fricción en el primer pago y ofrece soporte confiable cuando algo falla.
7. Conclusiones y Reflexiones Finales
La transformación hacia 2026 se juega en el punto de venta y en el celular, no en el discurso. El Financiero lo resume: el éxito no se medirá por apps actualizadas ni anuncios institucionales, sino por cuántos mexicanos y negocios usan estas herramientas sin incertidumbre ni exclusión.
La ley y CoDi pueden acelerar el cambio, pero el efectivo seguirá siendo dominante donde falte conectividad, bancarización o confianza. La transición será creíble si el pago digital se vuelve tan simple como el efectivo y más confiable cuando hay problemas.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.