
Tabla de contenidos
- 1. El efectivo sigue dominando los pagos en México
- 2. La resistencia a los pagos digitales en los comercios
- 3. La importancia de digitalizar pequeñas y microempresas
- 4. Cambios en los hábitos de pago de los consumidores
- 5. Desafíos en la adopción de pagos digitales
- 5.1 Marco regulatorio en 2026: una discusión en curso
- 6. La necesidad de confianza en los pagos digitales
- 7. El futuro de los pagos digitales en México: un camino hacia la inclusión
- 7.1 La importancia de la educación financiera
- 7.2 Desafíos y oportunidades en la adopción de pagos digitales
El efectivo sigue dominando los pagos en México
México tiene bancos, fintechs y rieles de pago capaces de procesar millones de operaciones, pero el efectivo sigue marcando el ritmo de la economía cotidiana. Un estudio de Mastercard y Payments and Commerce Market Intelligence (PCMI) calcula que el efectivo representa alrededor de 60% del volumen de los pagos de consumo personal en el país.
Banco de México retrata una preferencia todavía más extendida en el día a día: en sus estudios sobre uso de efectivo durante 2024, 91% de la población encuestada dijo utilizarlo para sus gastos diarios.
Nota de alcance: en este artículo, los porcentajes citados provienen de (1) el estudio de Mastercard y PCMI sobre pagos de consumo personal y aceptación en comercios, y (2) los estudios del Banco de México sobre uso de efectivo durante 2024. Más de la mitad lo considera práctico, fácil o rápido; y para 16% es, de plano, la única forma de pago disponible, de acuerdo con el banco central.
La consecuencia es clara: el avance tecnológico no se traduce automáticamente en cambio de hábito. Tener una tarjeta, una cuenta o una app no garantiza que una persona pueda pagar digitalmente “todo el día”, sobre todo si los puntos de consumo más frecuentes —transporte, mercados, tienditas— siguen operando en efectivo.
La resistencia a los pagos digitales en los comercios
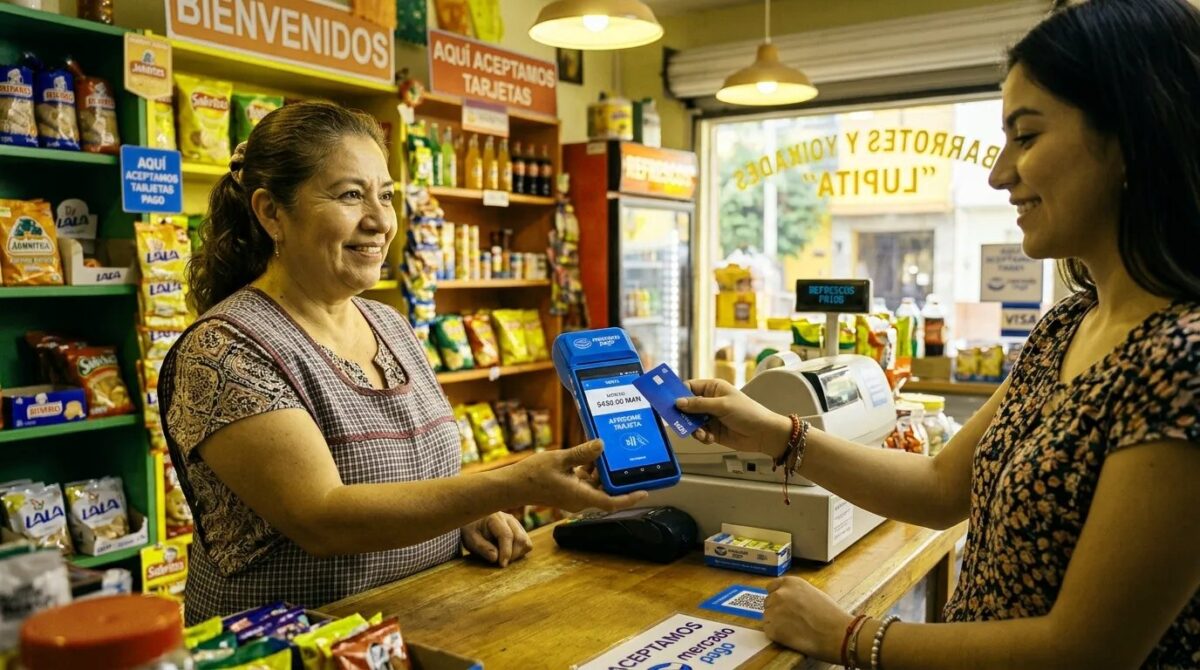
El cuello de botella no está solo del lado del usuario. Según el estudio, 73% de los comercios en México todavía no acepta medios digitales. Esa cifra explica por qué el consumidor, aun bancarizado, termina retirando efectivo: si no puede pagar el autobús, el estacionamiento o la compra de la esquina con un método digital, el billete sigue siendo el plan A.
En conversación con Vanessa Luján en Be In!, el podcast de Fast Company México, Silvana Hernández lo plantea como una brecha entre infraestructura y uso real: hay alternativas para mover dinero, pero falta que se vuelvan rutina. En su lectura, el cambio ocurre cuando el pago digital deja de ser “excepción” y se vuelve repetición.
La resistencia también tiene una lógica operativa. Para muchos negocios pequeños, el efectivo se percibe como control: se ve, se cuenta y “termina” en el momento. Pero esa sensación de cierre inmediato compite con fricciones reales del cobro digital: conectividad irregular, comisiones percibidas como altas, miedo a contracargos o a no entender el flujo de liquidación. La adopción, en la práctica, se decide en el mostrador.
La importancia de digitalizar pequeñas y microempresas
Digitalizar el cobro no es solo “poner una terminal”. Para una micro o pequeña empresa, aceptar pagos electrónicos puede abrir la puerta a herramientas que dependen de datos: control de ventas, inventarios, temporadas, flujo de caja y, sobre todo, evidencia de ingresos.
Mastercard y PCMI identifican cerca de 11 millones de pequeñas y microempresas en México, Centroamérica y el Caribe que podrían beneficiarse de una mayor aceptación de pagos digitales.
Ese estimado corresponde a la región (México, Centroamérica y el Caribe), no únicamente a México. La razón es estructural: cuando el negocio opera principalmente en efectivo, parte de su actividad queda fuera de los sistemas que suelen evaluar capacidad de pago, lo que puede dificultar el acceso a crédito o empujarlo hacia opciones más costosas.
Hernández subraya esa “legibilidad” del negocio: un historial digital no garantiza financiamiento, pero crea información que antes no existía o era difícil de comprobar. En la misma conversación, señaló que Avance MiPyME ha apoyado a cerca de 500,000 pequeñas y medianas empresas en México; la primera etapa buscó incorporarlas al mundo digital y la siguiente pretende profundizar su capacidad de realizar y recibir pagos dentro de ese entorno.
Cambios en los hábitos de pago de los consumidores
Los hábitos cambian cuando el pago digital aparece en los momentos más repetidos del día. Hernández sostiene que transacciones como pagar el metro, el autobús, el estacionamiento o la compra en la tienda de la esquina tienen un poder especial: se repiten diario. Si esos espacios aceptan pagos digitales de forma sencilla, el consumidor deja de necesitar efectivo para “seguir con su vida”.
En esa lógica, el mecanismo central no es la novedad tecnológica, sino la repetición. La señal visible puede ser pagar con tarjeta o teléfono; lo decisivo es que la experiencia sea conveniente y constante hasta convertirse en hábito. “No toma mucho para que el consumidor cambie”, afirma Hernández en Be In! de Fast Company México, pero el cambio no depende de sumar opciones: depende de que funcionen en suficientes momentos cotidianos.
Por eso, digitalizar transporte y pequeños comercios tiene un efecto distinto al de añadir otra alternativa en lugares donde las tarjetas ya son comunes. La transformación ocurre cuando el medio digital deja de ser ocasional y se vuelve parte de la rutina, reduciendo la necesidad de retirar efectivo “por si acaso”.
Desafíos en la adopción de pagos digitales
Marco regulatorio en 2026: una discusión en curso
En octubre de 2026, la Cámara de Diputados aprobó la llamada “Ley de Economía Digital para Pagos Digitales y Electrónicos”, y el proyecto se encontraba en revisión en el Senado, por lo que aún no estaba en vigor.
La adopción tropieza con un hecho básico: acceso no es lo mismo que uso. Fast Company México resume el problema así: los pagos digitales avanzaron, pero el hábito no al mismo ritmo. Una persona puede tener cuenta y app, pero seguirá usando efectivo si su entorno de pagos no acompaña.
Además, el efectivo compite con una ventaja difícil de igualar: funciona sin explicación. Hernández describe el futuro de los pagos con una palabra contraintuitiva: “invisibilidad”. No se trata de perder control, sino de que la complejidad técnica no domine la experiencia. Como con internet: cuando funciona, nadie piensa en protocolos; cuando falla, todo se vuelve visible.
A esa invisibilidad se llega con trabajo detrás: comercios conectados, interoperabilidad, inversión en seguridad y reglas claras para asignar responsabilidades. Hernández advierte que ningún actor puede digitalizar por sí solo una economía: se requiere colaboración entre empresas, bancos, fintechs, autoridades y comercios, además de no excluir a comunidades con menor conectividad o a quienes todavía dependen del efectivo como única opción.
La necesidad de confianza en los pagos digitales
La confianza es una barrera central. Para muchos comercios, el efectivo parece más “seguro” por ser tangible. Pero Hernández invita a mirar el costo oculto: “El efectivo no es invulnerable”, dice en Be In! de Fast Company México. Puede perderse, ser robado o resultar falso; además exige tiempo para contarlo, trasladarlo, depositarlo y cuadrar caja. Y hay un costo menos visible: cuando el negocio necesita demostrar ingresos o solicitar financiamiento.
Banco de México también ha documentado riesgos asociados con la falsificación de billetes, así como el tiempo y recursos que las personas destinan a obtener y manejar efectivo. Del otro lado, lo digital no es libre de riesgos: puede haber fraude, robo de identidad o engaños. La diferencia, apunta Hernández, es que las transacciones digitales dejan registros, permiten controles y, en ciertos casos, mecanismos para disputar operaciones.
La confianza tampoco se resuelve con una clase teórica. Hernández sostiene que la educación financiera falla cuando es abstracta y separada del momento de acción. En cambio, experiencias digitales con recordatorios, recompensas o dinámicas de juego pueden influir en conductas concretas —por ejemplo, pagar a tiempo— porque la información aparece cuando todavía puede cambiar una decisión. La confianza se construye en cada punto de contacto: institución, comercio, calidad de conexión y claridad de la operación. Una mala experiencia puede devolver al usuario al efectivo.
El futuro de los pagos digitales en México: un camino hacia la inclusión
La importancia de la educación financiera
Si el objetivo es que el pago digital sea cotidiano, la educación tiene que ser práctica y situada. Hernández plantea que no basta con explicar conceptos: hay que acompañar el uso real, reducir el miedo a equivocarse y dejar claro a quién acudir cuando algo sale mal. En esa visión, la educación financiera se vuelve parte del producto y del servicio, no un folleto.
También implica hablar con honestidad de costos y beneficios. Presentar el cambio como inevitable puede aumentar la resistencia; comparar riesgos del efectivo (pérdida, robo, falsificación, tiempo de manejo) con riesgos digitales (fraude, identidad, engaños) ayuda a que comercios y consumidores decidan con más información, como sugiere Hernández.
Desafíos y oportunidades en la adopción de pagos digitales
La oportunidad económica está en los puntos de alta frecuencia: transporte, mercados y tienditas. Ahí se define si el pago digital se vuelve hábito o se queda como alternativa ocasional. La meta, en términos de experiencia, es que pagar digitalmente sea tan natural como entregar un billete: aceptado, entendido y funcional.
En paralelo, la conversación ya mira hacia herramientas más avanzadas. Mastercard informó en 2026 sobre su propuesta Virtual C-Suite, con asistentes especializados para apoyar funciones financieras, de seguridad y marketing en pequeñas empresas; el primer módulo anunciado fue un “director financiero virtual” para analizar desempeño, detectar riesgos y sugerir acciones, según la compañía. Y en marzo de 2026, Mastercard anunció las primeras transacciones iniciadas por agentes de IA en América Latina y el Caribe, con autorización de los titulares y mecanismos para identificar compras hechas por agentes, de acuerdo con la empresa.
La tecnología puede acelerar eficiencia, pero no reemplaza lo esencial: permisos claros, límites, trazabilidad y mecanismos de disputa. Si el futuro del pago será “casi invisible”, como plantea Hernández, la confianza —y la inclusión— tendrán que ser cada vez más visibles en la forma en que se diseña, se explica y se respalda cada transacción.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.