
Tabla de contenidos
- 1. Avances en pagos digitales transforman economía mexicana
- 2. La nueva ley de Economía Digital y su impacto en los pagos en México
- 2.1 Qué falta para que la ley se traduzca en cambios operativos
- 3. El papel de CoDi en la digitalización de pagos
- 3.1 Infraestructura vs. adopción: el punto de quiebre
- 4. Desafíos en la adopción de pagos digitales en México
- 4.1 Dependencia del efectivo en la economía mexicana
- 4.2 Fallas en la infraestructura bancaria
- 5. Ventajas de avanzar hacia pagos digitales
- 6. Plazos y expectativas para la implementación de CoDi
- 7. El futuro de los pagos digitales en México
- 7.1 La transición hacia un sistema más digitalizado
- 7.2 Retos y oportunidades en la adopción de pagos electrónicos
Avances en pagos digitales transforman economía mexicana
- La Ley de Economía Digital busca ampliar el uso de pagos electrónicos sin “prohibir” el efectivo, según El Financiero.
- CoDi, del Banco de México, impulsa pagos con QR; el 14 de diciembre vence el plazo para que apps bancarias integren sus funciones, de acuerdo con El Financiero.
- La SHCP definirá sectores con condiciones específicas para medios digitales; mientras no ocurra, persisten dudas sobre alcance y tiempos, según El Financiero.
- El reto central ya no es sólo infraestructura, sino uso cotidiano y experiencia simple para usuarios y comercios, según Fortuna y Poder.
La nueva ley de Economía Digital y su impacto en los pagos en México
La aprobación y próxima puesta en marcha de la Ley de Economía Digital abre una fase decisiva para el sistema financiero mexicano, según la columna de Jeanette Leyva en El Financiero. En esa discusión, uno de los puntos que más ruido ha generado es la idea de que “desaparecerá” el efectivo. El Financiero sostiene que el objetivo no es prohibirlo, sino ampliar opciones electrónicas y facilitar su uso cotidiano.
En el diseño regulatorio, la Secretaría de Hacienda y Crédito Público (SHCP) tendrá un papel clave: deberá definir los sectores en los que podrá establecer condiciones específicas para el uso de medios digitales, de acuerdo con El Financiero. Esa definición es relevante porque, mientras no se concrete, se mantiene la incertidumbre sobre el alcance real y el calendario de implementación.
En paralelo, El Economista reportó que la ley entrará en vigor al día siguiente de su publicación en el Diario Oficial de la Federación (DOF). También señaló que la SHCP contará con 15 días hábiles para anunciar los sectores alcanzados y otros 15 días para emitir reglas operativas sectoriales.
Qué falta para que la ley se traduzca en cambios operativos
Mientras no se publique en el DOF y la SHCP no anuncie los sectores y reglas operativas, el alcance práctico para comercios (qué giros, en qué plazos y bajo qué condiciones) seguirá siendo incierto, como advierte El Financiero.
El papel de CoDi en la digitalización de pagos
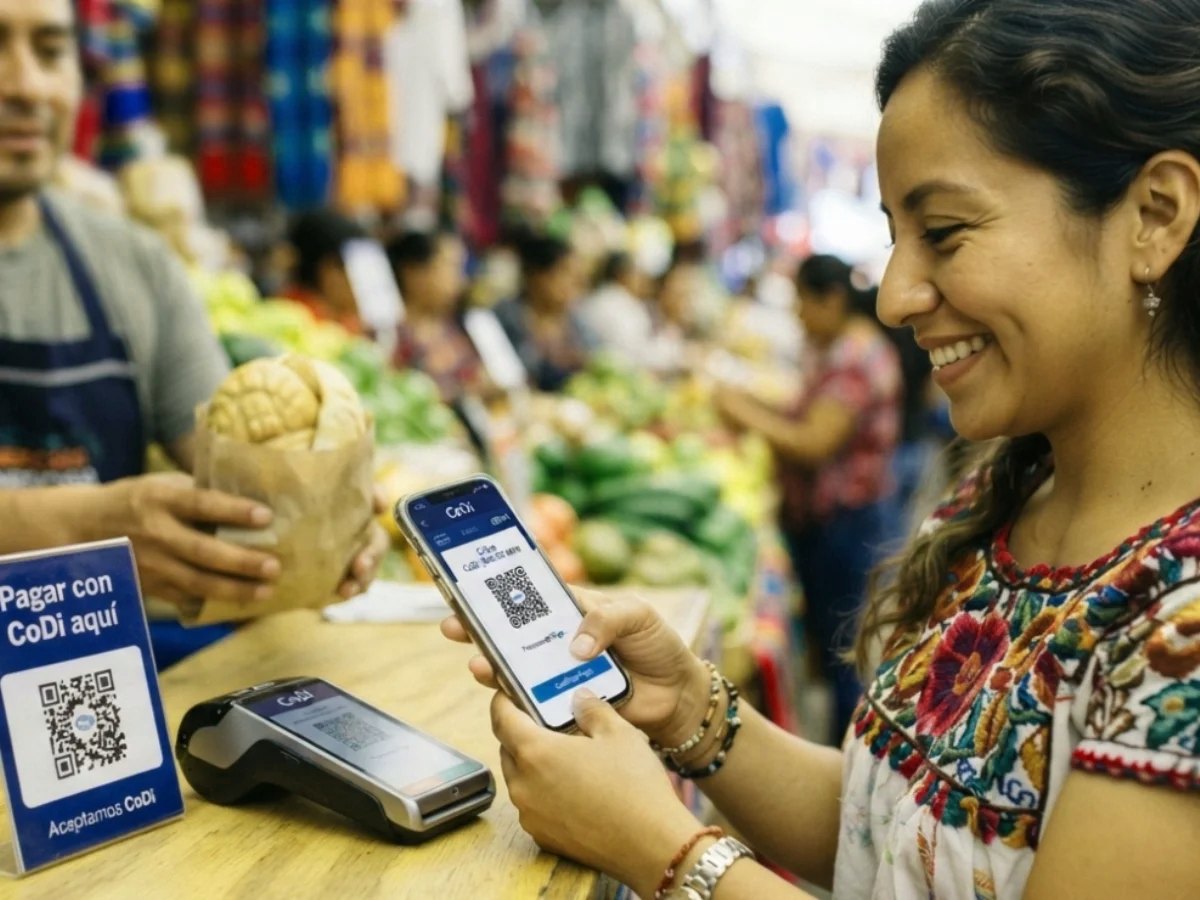
CoDi (Cobro Digital) es una herramienta del Banco de México para realizar pagos mediante códigos QR, según El Financiero. En la práctica, su promesa es clara: permitir cobros y pagos desde el celular con transferencias inmediatas, apoyándose en rieles ya existentes del sistema, como SPEI, de acuerdo con Fortuna y Poder.
Infraestructura vs. adopción: el punto de quiebre
Fortuna y Poder sostiene que México ya cuenta con infraestructura para pagos digitales; el reto es que consumidores y negocios la usen de forma cotidiana y sin fricciones.
El problema histórico no ha sido la inexistencia de soluciones, sino su adopción. El Financiero describe a CoDi como un sistema que “poco o nadie promocionó” en su momento. En ese arranque, BBVA y Banamex dedicaron tiempo y esfuerzo a diseñarlo e impulsarlo, pero “pocos hicieron caso”, según El Financiero.
Ahora, la prioridad se mueve hacia la experiencia: simplificar el proceso para que pagar con el celular sea tan sencillo como entregar billetes o monedas, de acuerdo con El Financiero. Esa comparación es importante para comercios: si el flujo de cobro no es inmediato, entendible y confiable, el efectivo seguirá ganando por inercia, incluso cuando existan alternativas.
Desafíos en la adopción de pagos digitales en México
La transición no ocurre en el vacío. El Financiero advierte que una parte importante del país depende del dinero físico por falta de conectividad, acceso bancario o familiaridad con aplicaciones. A eso se suma un componente de percepción: el temor a una mayor fiscalización aparece como freno en algunos segmentos, según El Financiero.
En ese punto, el mismo medio añade dos matices: por un lado, el SAT tiene “diversos mecanismos y caminos” para fiscalizar; por otro, los pequeños pagos y comercios no estarían en una “liga prioritaria” de revisión, mientras la economía informal siga dominando.
Dependencia del efectivo en la economía mexicana
La preferencia por el efectivo es especialmente fuerte en compras de bajo monto. El CEO reportó que alrededor de 85% de las compras menores a 500 pesos se realizan en efectivo. Ese dato ayuda a dimensionar el reto: incluso si crece la infraestructura, el cambio de hábito en transacciones cotidianas (tienditas, comida, transporte, servicios locales) es el verdadero campo de batalla.
El Financiero también vincula esa dependencia a barreras estructurales: conectividad limitada, menor acceso bancario y falta de familiaridad con apps. En otras palabras, no basta con “habilitar” el pago digital; hay que hacerlo viable para el día a día de personas y micronegocios.
Fallas en la infraestructura bancaria
La adopción también depende de la confianza operativa. El Financiero señala que la banca aún tiene “mucho trabajo por hacer” y menciona fallas en operaciones simples, como reportar por teléfono, además de que un robo o extravío de tarjeta puede requerir una “labor titánica”. Ese tipo de fricciones afecta la disposición a migrar a lo digital: si el usuario anticipa problemas para resolver incidentes, preferirá efectivo.
Desde la perspectiva de riesgo, Fortuna y Poder subraya que el fraude y la ciberseguridad se vuelven un frente inevitable conforme crecen los pagos electrónicos.
Ventajas de avanzar hacia pagos digitales
La Asociación de Bancos de México (ABM), presidida por Emilio Romano Mussali, tiene claro que avanzar en pagos digitales supone ventajas “en muchos frentes”, según El Financiero. Entre los beneficios más citados está la reducción de costos y el aumento de la trazabilidad: El Financiero apunta que la digitalización puede reducir costos, ampliar la trazabilidad de operaciones y favorecer la formalización económica.
Para comercios, la trazabilidad no es sólo un tema fiscal: también puede convertirse en historial transaccional útil para acceder a productos financieros. En esa línea, Ámbito reportó que la Ley de Economía Digital busca facilitar la inclusión financiera mediante medidas como elevar límites de cuentas simplificadas (de 25,000 a 135,000 pesos) y apoyar el onboarding remoto.
En el sector público, Ámbito también señaló que la ley empuja la digitalización de pagos de servicios y trámites, al exigir aceptación de pagos digitales en distintos niveles de gobierno. En conjunto, la apuesta es que el pago electrónico deje de ser “alternativa” y se convierta en opción normalizada.
Plazos y expectativas para la implementación de CoDi
El calendario inmediato tiene una fecha marcada: el 14 de diciembre vence el plazo para que las aplicaciones bancarias incorporen funcionalidades de CoDi, según El Financiero. En respuesta, banca y gobierno preparan una campaña de promoción en diciembre para impulsar pagos digitales, de acuerdo con el mismo medio.
Aun con campañas, el éxito no se medirá por anuncios o por el número de apps actualizadas. El Financiero plantea un criterio más exigente: la métrica real será cuántos mexicanos y negocios usan efectivamente estas herramientas, “sin incertidumbre ni exclusiones”.
En paralelo, el despliegue regulatorio de la Ley de Economía Digital también condiciona expectativas. El Economista reportó que, tras la publicación en el DOF, la SHCP deberá anunciar sectores y emitir reglas operativas sectoriales. Hasta que esa lista exista, seguirá la pregunta práctica para comercios: ¿en qué giros se empujará primero la aceptación digital y con qué condiciones?
El futuro de los pagos digitales en México
La transición hacia un sistema más digitalizado
La digitalización de pagos en México entra en una etapa de ejecución: reglas, campañas y experiencia de usuario, en línea con lo planteado por El Financiero. El Financiero anticipa que se pretende que gasolineras y casetas de peaje sean de las primeras ramas donde se elimine el uso del efectivo, como parte del impulso a opciones electrónicas. En ese contexto, CoDi aparece como pieza operativa para pagos cotidianos con QR, según el mismo medio.
A nivel de infraestructura, Fortuna y Poder sostiene que México ya tiene capacidad para procesar pagos digitales; el desafío es convertir esa capacidad en uso masivo y recurrente.
Retos y oportunidades en la adopción de pagos electrónicos
Los obstáculos son concretos: dependencia del efectivo, brechas de conectividad y fricciones bancarias, según El Financiero. También hay un componente de confianza y seguridad conforme crece el volumen digital, como advierte Fortuna y Poder.
La oportunidad, en cambio, es sistémica: más trazabilidad, menores costos y un empuje a la formalización, según El Financiero, además de medidas de inclusión financiera reportadas por Ámbito. La pregunta para 2026 no es si habrá pagos digitales, sino si se volverán tan simples —y tan confiables— como el efectivo en el punto de venta.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.