
Tabla de contenidos
- 1. México implementará pagos digitales obligatorios en 2026
- 2. ¿Cuándo entró en vigor la Ley de Economía Digital para Pagos Digitales y Electrónicos?
- 3. ¿Cuál es el objetivo principal de la nueva ley en México?
- 4. ¿Qué medios de pago se permiten bajo esta legislación?
- 5. ¿Cómo busca la ley mejorar la seguridad y reducir costos?
- 6. ¿Qué retos enfrentan los pequeños negocios con esta ley?
- 7. ¿Qué aspectos aún están por definirse en la implementación de la ley?
- 8. ¿Qué papel jugará la Secretaría de Hacienda y Crédito Público en esta ley?
- 9. ¿Cómo afectará la ley a los consumidores y trabajadores?
- 10. ¿Qué innovaciones tecnológicas se incluyen en la ley?
- 11. ¿Por qué es importante la educación financiera en el contexto de esta ley?
- 12. Nueva Ley de Uso Efectivo en México: Implicaciones y Desafíos
- 12.1 Objetivos de la Ley de Economía Digital
- 12.2 Impacto en Comerciantes y Pequeñas Empresas
México implementará pagos digitales obligatorios en 2026
- La Ley de Economía Digital para Pagos Digitales y Electrónicos entró en vigor el 5 de noviembre de 2026, tras publicarse en el Diario Oficial de la Federación, según CONECTA del Tecnológico de Monterrey.
- La norma busca reducir gradualmente el uso de efectivo y modernizar la forma de pagar, de acuerdo con el profesor Pablo Pérez Akaki (Tec de Monterrey).
- La SHCP debe definir sectores estratégicos donde el pago digital será obligatorio, con un plazo de 15 días hábiles desde la entrada en vigor, según CONECTA.
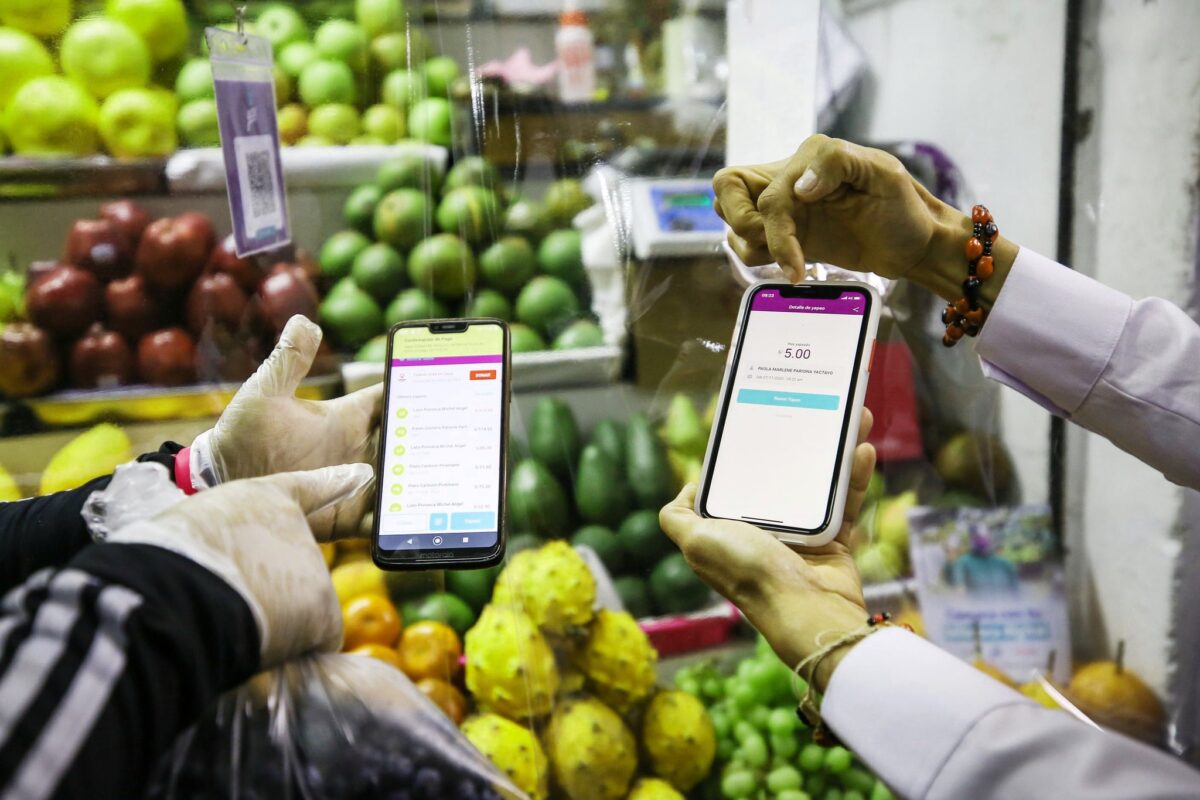
- Se contemplan pagos con QR, NFC, tarjetas, transferencias (SPEI/CoDi) y domiciliación, de acuerdo con CONECTA.
¿Cuándo entró en vigor la Ley de Economía Digital para Pagos Digitales y Electrónicos?
Entró oficialmente en vigor en México el 5 de noviembre de 2026, tras su publicación en el Diario Oficial de la Federación, según CONECTA del Tecnológico de Monterrey.
Ese punto de partida (publicación en el DOF y entrada en vigor) es el que activa los plazos y la ruta de implementación que después deben aterrizarse en lineamientos y disposiciones secundarias, de acuerdo con lo explicado por CONECTA.
La fecha es clave porque, a partir de ese momento, se activan los plazos para que la autoridad defina cómo se aterrizará la transición hacia pagos electrónicos en actividades específicas. En particular, Pablo Pérez Akaki, profesor de Contabilidad y Finanzas del Tec campus Estado de México e investigador del Financial Access Research Center, explicó a CONECTA que la ley manda una señal clara: el país busca disminuir el efectivo en transacciones económicas, pero lo hará mediante reglas y lineamientos que deben desarrollarse.
En paralelo, medios como UnoTV han descrito el arranque de esta etapa como el inicio de una implementación gradual, con sectores que podrían migrar primero a esquemas de pago digital obligatorio, aunque la lista definitiva depende de lineamientos posteriores.
En ese diseño gradual, la ley no plantea una eliminación inmediata del efectivo en toda la economía: el alcance concreto se define por sectores y mediante reglas que deben emitirse después, como han explicado análisis periodísticos y guías especializadas citadas por UnoTV.
¿Cuál es el objetivo principal de la nueva ley en México?
El objetivo central es reducir el uso de efectivo en las transacciones económicas y empujar una modernización de la manera en que las personas pagan, de acuerdo con Pablo Pérez Akaki en entrevista con CONECTA.
Como contexto, Grupo Animal reportó que, en 2024, 85.2% de la población usó efectivo para compras menores a 500 pesos (frente a 10.4% con tarjeta y 4.4% con transferencias o apps). En esa misma conversación pública sobre la transición, UnoTV señaló que el gobierno busca reducir 50% el uso de efectivo en transacciones menores a 500 pesos hacia 2027.
Según el mismo especialista, el impulso a medios electrónicos responde a tres razones principales: mejorar la seguridad de personas y negocios, reducir costos asociados a la producción y mantenimiento del efectivo, y facilitar el seguimiento de operaciones económicas, de acuerdo con CONECTA.
Además, Pérez Akaki señaló que la digitalización puede ayudar a detectar actividades ilícitas, porque las transacciones electrónicas dejan registros analizables. En entrevista con CONECTA, sostuvo que un mayor control de operaciones facilita que herramientas como la inteligencia artificial contribuyan a identificar actividades no lícitas dentro de la economía.
¿Qué medios de pago se permiten bajo esta legislación?
La ley reconoce y promueve el uso de múltiples medios de pago electrónicos. De acuerdo con CONECTA, entre los instrumentos contemplados están:
- Códigos QR y otros códigos de respuesta rápida
- Tecnología NFC (comunicación de campo cercano)
- Tarjetas de crédito y débito
- Transferencias de fondos
- Domiciliaciones
- “Cualquier dispositivo o interfaz” que permita realizar pagos, según la explicación difundida por CONECTA a partir de lo señalado por Pérez Akaki.
En la práctica, esto abre la puerta a pagos desde el celular y a esquemas de cobro que no dependen de billetes y monedas. CONECTA también menciona herramientas como CoDi y sistemas de transferencias como SPEI como parte del ecosistema que habilita pagos y transferencias desde teléfonos.
La amplitud de medios permitidos es relevante para comercios y consumidores: no se trata de un solo método, sino de un conjunto de opciones que pueden adaptarse a distintos contextos (punto de venta físico, cobro remoto, pagos recurrentes), siempre dentro de lo que definan las disposiciones posteriores.
¿Cómo busca la ley mejorar la seguridad y reducir costos?
La ley busca mejorar la seguridad al disminuir el manejo de efectivo, lo que reduce riesgos asociados a transportar, guardar o cobrar con billetes y monedas, según explicó Pablo Pérez Akaki a CONECTA. En esa misma entrevista, el académico vinculó la digitalización con una reducción de riesgos para personas y negocios.
En costos, el argumento es directo: el efectivo tiene costos de producción y mantenimiento. Pérez Akaki señaló a CONECTA que uno de los motivos del impulso a pagos electrónicos es reducir esos costos.
También hay un componente de trazabilidad. De acuerdo con CONECTA, la digitalización facilita el seguimiento de operaciones económicas porque las transacciones dejan registros. Ese rastro puede apoyar tareas de análisis y detección de irregularidades. En palabras de Pérez Akaki citadas por CONECTA, un mayor control de operaciones permite que la inteligencia artificial ayude a identificar actividades no lícitas.
Aun así, el propio especialista advirtió que la digitalización eleva la importancia de la ciberseguridad, por riesgos de filtraciones y ataques, un punto que se vuelve central cuando más pagos se mueven por canales electrónicos.
¿Qué retos enfrentan los pequeños negocios con esta ley?
El cambio es un reto para los pequeños negocios, especialmente para quienes hoy dependen del efectivo para vender, según CONECTA. La transición implica adoptar herramientas y rutinas nuevas: aceptar transferencias, operar con QR o habilitar cobros con tarjetas o interfaces móviles.
Pablo Pérez Akaki subrayó a CONECTA que el proceso requiere la participación de toda la sociedad: tanto compradores como quienes ofrecen productos y servicios. En esa lógica, el reto no es solo tecnológico; también es de adopción cotidiana. El académico explicó que se necesita acceso a medios de pago como teléfono, “un plástico” o una aplicación para transferencias y pagos, incluyendo el uso de QR, según la entrevista publicada por CONECTA.
Aunque algunos comercios ya aceptan transferencias para compras de bajo monto, Pérez Akaki indicó a CONECTA que aún hace falta promover estas herramientas y facilitar su adopción. En la práctica, para micro y pequeños negocios esto puede traducirse en capacitación, ajustes operativos y, en algunos casos, dependencia de conectividad estable para no frenar ventas.
¿Qué aspectos aún están por definirse en la implementación de la ley?
Todavía faltan definiciones clave: qué establecimientos, tiendas, actividades o sectores deberán migrar a esquemas de pago exclusivamente digital y en qué plazos, según CONECTA.
En términos prácticos, lo que sí está claro (según CONECTA) es la entrada en vigor y el mandato de avanzar hacia pagos electrónicos; lo que falta por publicarse es el detalle operativo: sectores específicos, calendarios y reglas de transición, que se desarrollarán en lineamientos y leyes secundarias. La ley contempla el desarrollo de disposiciones específicas para establecer mecanismos, reglas y objetivos, pero el detalle operativo se conocerá después.
En particular, Pablo Pérez Akaki explicó a CONECTA que la información más detallada vendrá en leyes secundarias, donde se fijarán reglas, mecanismos y metas para poner en marcha las medidas.
También hay un punto práctico relevante: la ley aclara que si ocurre una falla técnica —por ejemplo, un corte de internet u otra interrupción que impida transacciones electrónicas— los establecimientos están autorizados a aceptar efectivo, según CONECTA. Esto funciona como válvula de continuidad para no detener operaciones cuando el canal digital no esté disponible.
Mientras no se publiquen lineamientos, la incertidumbre principal para comercios y consumidores es el “dónde” y el “cuándo” de la obligatoriedad sectorial.
¿Qué papel jugará la Secretaría de Hacienda y Crédito Público en esta ley?
La Secretaría de Hacienda y Crédito Público (SHCP) tendrá un rol determinante: definir qué actividades migrarán a un esquema donde los pagos digitales sean obligatorios como única forma de pago, según explicó Pablo Pérez Akaki a CONECTA.
De acuerdo con CONECTA, la SHCP cuenta con un plazo de 15 días hábiles a partir de la entrada en vigor para determinar cuáles serán los “sectores estratégicos o actividades relevantes” donde aplicará esa obligatoriedad.
Hasta que Hacienda emita esos lineamientos, no existe una lista definitiva de comercios, tiendas o mercados donde dejará de aceptarse efectivo, según CONECTA. Algunos medios periodísticos han señalado sectores que se perfilan como primeros adoptantes —como gasolineras y casetas—, pero la confirmación depende de la determinación formal de la SHCP.
En la práctica, el papel de Hacienda no solo es seleccionar sectores: también marca el ritmo de implementación y el alcance real de la medida en el corto plazo.
¿Cómo afectará la ley a los consumidores y trabajadores?
La transición hacia pagos digitales implica que consumidores y trabajadores deberán contar con herramientas para operar electrónicamente: teléfonos celulares, tarjetas bancarias o aplicaciones para transferir dinero, según CONECTA.
Pablo Pérez Akaki enfatizó a CONECTA que se necesitará acceso a estos medios para poder hacer transferencias, pagos y usar QR. Esto puede cambiar hábitos cotidianos: desde cómo se paga un servicio hasta cómo se compran productos en puntos de venta donde el efectivo deje de ser aceptado de forma regular.
La ley también contempla excepciones operativas ante contingencias: si hay una falla técnica que impida transacciones electrónicas, los establecimientos pueden aceptar efectivo, según CONECTA. Para consumidores, esto significa que el efectivo no desaparece de inmediato y que puede seguir siendo un respaldo cuando falle la conectividad.
En términos de adopción, el impacto no será uniforme: Pérez Akaki advirtió a CONECTA que existen brechas digitales y financieras que dificultan el acceso de ciertos sectores a estos servicios, lo que vuelve crítica la implementación gradual y el acompañamiento.
¿Qué innovaciones tecnológicas se incluyen en la ley?
Entre los temas asociados a la digitalización, CONECTA destaca la CURP digital, que podría incorporar información biométrica para fortalecer mecanismos de identificación. Pérez Akaki explicó que hoy las instituciones financieras ya recopilan datos para identificar clientes —como CURP, RFC, domicilios y teléfonos—, pero el uso de biometría abre debates sobre privacidad y manejo de información personal, según la entrevista publicada por CONECTA.
El académico advirtió que siempre existe riesgo de filtraciones: “siempre hay información que se cuela y que se difunde sin autorización”, según la cita recogida por CONECTA. Por eso, consideró que la ciberseguridad será uno de los principales desafíos, ante riesgos de filtraciones, ataques informáticos y uso indebido de datos.
En el terreno de pagos, CONECTA señala como innovación que las personas puedan realizar pagos y transferencias desde el celular con herramientas como CoDi y sistemas SPEI, sin necesidad de cargar efectivo. También menciona que los comercios podrían recibir pagos desde un celular sin comisiones y con acreditación inmediata, dentro del enfoque de impulsar la adopción de pagos digitales.
¿Por qué es importante la educación financiera en el contexto de esta ley?
Para Pablo Pérez Akaki, la educación financiera es un componente decisivo para que la digitalización funcione. En entrevista con CONECTA, advirtió que impulsar pagos digitales sin explicar cómo operan puede generar desconfianza hacia instituciones financieras y herramientas digitales.
Su advertencia fue explícita: si la ley se lanza sin un esfuerzo institucional y generalizado por aumentar la cultura financiera, “esto puede ser un fracaso rotundo”, según la cita publicada por CONECTA.
El académico también señaló que México enfrenta brechas digitales y financieras que dificultan el acceso de ciertos sectores a estos servicios, de acuerdo con CONECTA. Por ello, consideró necesario promover información sobre el funcionamiento de plataformas, sus beneficios y riesgos, para que las personas puedan utilizarlas de manera segura.
En la práctica, la educación financiera aquí no es solo “aprender a usar una app”: también implica entender seguridad básica (cuidado de datos, prevención de fraudes) y cómo resolver problemas cuando un pago no se refleja o cuando hay fallas técnicas.
Nueva Ley de Uso Efectivo en México: Implicaciones y Desafíos
Objetivos de la Ley de Economía Digital
La ley apunta a una economía con menos efectivo y más pagos trazables. Según CONECTA y lo explicado por Pablo Pérez Akaki, el objetivo es reducir el uso de efectivo, modernizar pagos, mejorar seguridad, bajar costos asociados al efectivo y facilitar el seguimiento de operaciones. En esa misma línea, el especialista sostuvo que la trazabilidad puede ayudar a detectar actividades ilícitas al dejar registros analizables.
La implementación, sin embargo, depende de reglas secundarias y de la definición de sectores por parte de la SHCP, según CONECTA. Hasta entonces, el alcance concreto seguirá siendo gradual y por actividades.
Impacto en Comerciantes y Pequeñas Empresas
Para comercios, el cambio se traduce en adoptar medios como QR, NFC, tarjetas y transferencias, todos contemplados por la ley según CONECTA. El reto es mayor para pequeños negocios que hoy operan principalmente en efectivo, también de acuerdo con CONECTA.
Pérez Akaki remarcó que la transición requiere participación social: compradores y vendedores deben contar con herramientas (teléfono, tarjeta o apps) para operar pagos digitales, según CONECTA. Y aunque la ley permite aceptar efectivo ante fallas técnicas —como cortes de internet—, la dirección general es clara: más operaciones deberán migrar a canales electrónicos conforme se publiquen lineamientos y leyes secundarias.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.