
Tabla de contenidos
- 1. FinTech México apoya ley pero pide ajustes clave
- 2. Respaldo de FinTech México a la Ley de Economía Digital
- 3. Reservas sobre la Implementación de Códigos QR
- 4. Principio de Neutralidad Tecnológica en la Ley
- 5. Iniciativa de Ley y su Contexto Económico
- 6. Impacto en la Reducción del Uso de Efectivo
- 7. Incentivos a la Inversión en Infraestructura de Pagos
- 8. Aceptación de Pagos Digitales en el Gobierno
- 9. Adopción de Tecnología de Pagos en el Mercado
FinTech México apoya ley pero pide ajustes clave
- FinTech México respaldó la Ley de Economía Digital para Pagos Digitales y Electrónicos, pero pidió que la obligación de QR en TPV respete la neutralidad tecnológica, según DPL News.
- La asociación ve positivo elevar a rango de ley la política para reducir el uso de efectivo por la certidumbre y continuidad que daría, de acuerdo con DPL News.
- La iniciativa fue enviada por la presidenta Claudia Sheinbaum el 8 de septiembre como parte del Paquete Económico 2027, reportó DPL News.
- El debate se centra menos en “tener tecnología” y más en lograr adopción cotidiana en comercios, gobiernos y usuarios, en línea con un diagnóstico citado por FinTech México y atribuido por DPL News a Mastercard.
Este artículo resume lo reportado por DPL News sobre el posicionamiento público de la Asociación FinTech México ante la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos.
Respaldo de FinTech México a la Ley de Economía Digital
La Asociación FinTech México expresó su respaldo a la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos, al considerar que “reconoce la relevancia estratégica de los medios de pago electrónicos” para empujar inclusión financiera, eficiencia y formalización. En su lectura, el valor de la propuesta no está sólo en promover herramientas específicas, sino en convertir en ley una agenda pública que ya venía discutiéndose: la reducción del uso de efectivo.
Como contexto, la Encuesta Nacional de Inclusión Financiera (ENIF) 2024 reportó que 78.4% de las personas de 18 a 70 años en México cuenta con algún producto financiero formal, aunque persisten brechas, de acuerdo con el dato citado en análisis recopilados por Facephi.
FinTech México calificó como “positivo” que acciones y lineamientos de política pública orientados a reducir el efectivo se eleven a rango de ley, porque eso daría “mayor certidumbre, continuidad y alcance”, de acuerdo con DPL News. Para un ecosistema que invierte en aceptación, procesamiento, prevención de fraude y experiencia de usuario, la certidumbre regulatoria suele traducirse en decisiones de inversión menos defensivas y con horizontes más largos.
La postura pública de la asociación se difundió después de que la presidenta Claudia Sheinbaum enviara la iniciativa el 8 de septiembre como parte del Paquete Económico 2027, según DPL News. Un día después de la presentación, Arturo Luna, vicepresidente de Asuntos de Gobierno para Visa México, Centroamérica y el Caribe y vicepresidente de Pagos en FinTech México, dijo que era un “ejercicio inédito” contar con una ley dirigida específicamente a reducir el uso de efectivo.
El respaldo, sin embargo, no es un cheque en blanco. FinTech México advirtió que los avances deben venir acompañados de condiciones que preserven los incentivos a la inversión de los participantes de la infraestructura de pagos, para que el sistema siga siendo plural, competitivo y con capacidad de crecimiento, de acuerdo con DPL News. En otras palabras: apoyar el objetivo (menos efectivo) no implica aceptar cualquier mecanismo si éste distorsiona la competencia o encarece la operación para ciertos actores.
En esa misma lógica, la asociación subrayó la necesidad de que disposiciones regulatorias y acciones de política pública mantengan neutralidad competitiva, con condiciones equitativas para distintos medios de pago y para oferentes públicos y privados, según DPL News. Ese punto se vuelve central cuando la ley entra al terreno de “cómo” se implementa la aceptación en el punto de venta y en trámites gubernamentales.
Reservas sobre la Implementación de Códigos QR
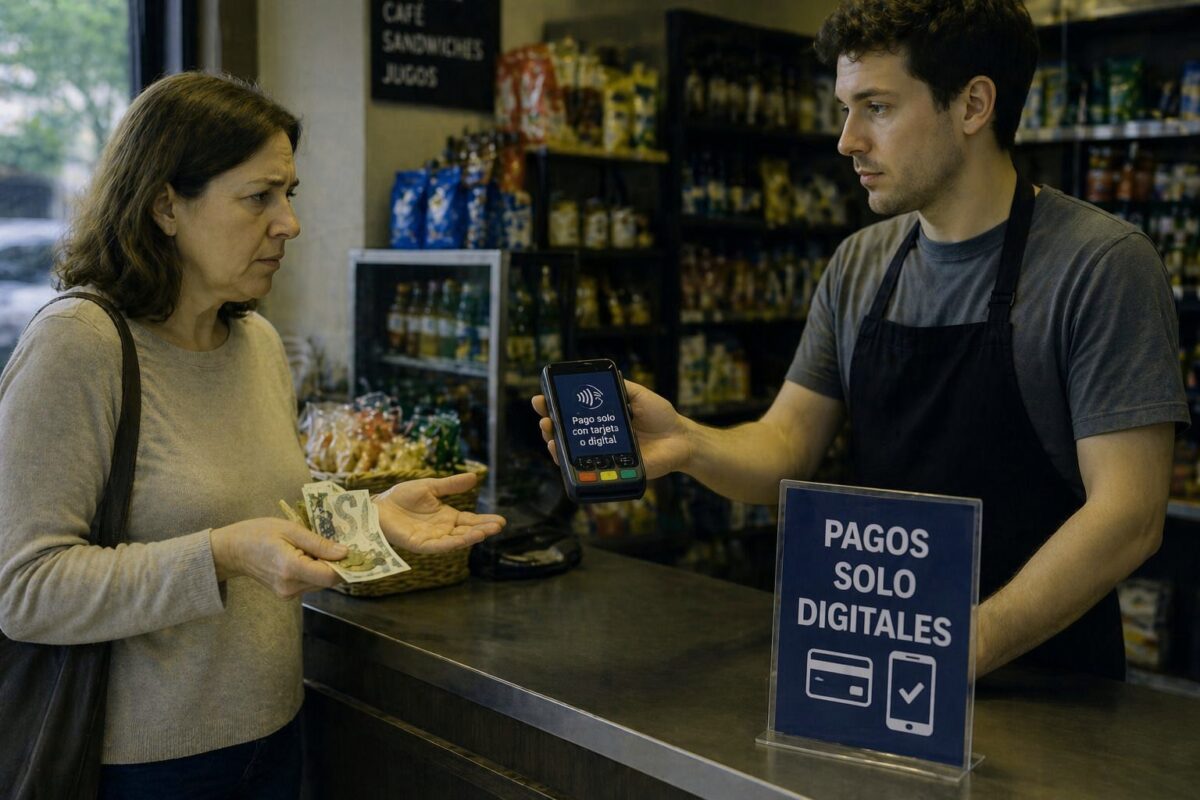
La principal salvedad de FinTech México se concentró en una obligación concreta: incorporar pagos mediante códigos QR en terminales punto de venta (TPV). La asociación pidió que, si esa medida avanza, se aplique el principio de neutralidad tecnológica y se consideren costos y tiempos realistas para su implementación, según DPL News.
FinTech México reconoció que la iniciativa tiene una visión “amplia e incluyente” al incorporar diversos medios de pago —tarjetas de crédito y débito, QR, dispositivos NFC y distintos tipos de transferencias—, de acuerdo con DPL News. Pero advirtió que exigir QR en TPV equivale a volver obligatoria una funcionalidad específica de aceptación, lo que puede favorecer o perjudicar modelos de negocio dependiendo de cómo se diseñen los estándares, la interoperabilidad y los plazos.
La asociación pidió, en particular, determinar con claridad las inversiones necesarias y las adecuaciones operativas y tecnológicas que requerirá la disposición, según DPL News. En el mundo real del comercio, “activar QR” no siempre es un simple cambio de software: puede implicar certificaciones, actualizaciones de firmware, cambios en flujos de caja, capacitación del personal, señalización en mostrador y soporte para conciliación y devoluciones, entre otros ajustes. FinTech México también solicitó plazos de implementación acordes con las responsabilidades de los distintos participantes y con la necesidad de que la infraestructura escale gradualmente conforme aumenten las operaciones de aceptación, siempre según DPL News.
La cautela se explica, además, por antecedentes de adopción. DPL News recordó que distintas iniciativas de pagos con QR han enfrentado dificultades para alcanzar adopción masiva en México. Un caso es CoDi (Cobro Digital), plataforma lanzada por el Banco de México en 2019. Después surgieron soluciones privadas, aunque algunas tampoco se consolidaron; DPL News citó que en 2023 Mercado Pago descontinuó su servicio de pagos con QR, pese a ser uno de los principales participantes del mercado de pagos en México y miembro de FinTech México.
Ese historial no invalida al QR como tecnología, pero sí eleva el estándar de la política pública: si se vuelve obligatorio, el diseño debe evitar repetir fricciones que frenaron el uso cotidiano. Para comercios, la pregunta práctica suele ser menos “¿existe QR?” y más “¿se usa, se concilia fácil, y me cuesta menos que alternativas?”. La reserva de FinTech México apunta a que la ley no convierta una herramienta en mandato sin resolver antes la ecuación de adopción, costos y operación, según lo reportado por DPL News.
Principio de Neutralidad Tecnológica en la Ley
FinTech México colocó la neutralidad tecnológica como condición para que la regulación no “congele” el mercado en una solución específica. En su posicionamiento, la asociación pidió que las disposiciones mantengan principios de neutralidad competitiva, con condiciones equitativas para distintos medios de pago electrónicos y digitales, y para oferentes públicos y privados, de acuerdo con DPL News.
La neutralidad tecnológica, en este contexto, significa que el objetivo público —reducir efectivo, aumentar trazabilidad, facilitar pagos— no debería depender de imponer una sola vía técnica cuando existen varias que pueden cumplirlo. DPL News señaló que la iniciativa incorpora múltiples medios (tarjetas, QR, NFC, transferencias), y ahí está el punto: si el texto legal o la regulación secundaria privilegia una funcionalidad obligatoria (por ejemplo, QR en TPV), puede alterar incentivos de inversión y competencia.
La neutralidad tecnológica se conecta con esa preocupación: cuando el marco obliga a invertir en una capacidad particular, algunos actores pueden absorber el costo y otros no, o pueden quedar atados a proveedores específicos, afectando la diversidad del ecosistema.
En paralelo, la iniciativa contempla componentes de identidad digital. FinTech México reconoció que la CURP Digital y el Expediente Digital Ciudadano pueden contribuir a simplificar procesos de identificación, validación y contratación de servicios financieros durante el onboarding digital, según DPL News. Pero advirtió que para materializar ese potencial será importante que la regulación secundaria contemple procesos de conocimiento del cliente (KYC) para evitar duplicidades, requerimientos adicionales o nuevas fricciones para instituciones y usuarios. Aquí, la neutralidad no es sólo tecnológica: también es “de proceso”, evitando que cada actor pida lo mismo de forma distinta.
La discusión sobre neutralidad tecnológica suele aterrizar en decisiones concretas: estándares, interoperabilidad, certificaciones, plazos, y responsabilidades. FinTech México pidió precisamente plazos acordes y claridad sobre inversiones y adecuaciones cuando se habla de QR en TPV, según DPL News. En suma, el principio funciona como un “guardarraíl” para que la ley impulse adopción sin escoger ganadores por decreto.
Iniciativa de Ley y su Contexto Económico
Ese encuadre importa: al formar parte del paquete económico, la propuesta se inserta en una conversación más amplia sobre modernización administrativa, formalización y eficiencia del Estado.
FinTech México consideró “positivo” elevar a rango de ley la agenda pública para reducir el uso de efectivo, porque daría “mayor certidumbre, continuidad y alcance”, de acuerdo con DPL News. En términos económicos, la continuidad es clave para que comercios, adquirentes, agregadores, emisores y proveedores de tecnología planifiquen inversiones en aceptación y experiencia de pago sin temor a cambios abruptos de rumbo.
La asociación también destacó como particularmente positiva la obligación para los tres órdenes de gobierno de aceptar pagos digitales en trámites y servicios públicos, según DPL News. La digitalización del cobro gubernamental puede tener efectos de segunda vuelta: si más personas necesitan un medio digital para pagar derechos, licencias o servicios, aumenta el incentivo para abrir y usar cuentas o instrumentos digitales, y para que comercios cercanos también acepten pagos electrónicos.
Otro componente con implicaciones económicas es la posibilidad de definir sectores estratégicos y actividades relevantes donde el pago digital pueda establecerse como único método, algo que FinTech México calificó de “acertado” por su potencial impacto en inclusión financiera y formalización, según DPL News. La lógica es que, en ciertos ámbitos, la obligatoriedad puede acelerar el cambio de hábito; el riesgo, como ha señalado la propia asociación en otros puntos, es que la implementación no genere fricciones o exclusiones.
En el plano de adopción, FinTech México dijo coincidir con un diagnóstico presentado dos semanas antes por Mastercard: el reto ya no está en la infraestructura ni en la disponibilidad de tecnología, sino en impulsar su adopción y uso cotidiano entre comercios, gobiernos y usuarios, según DPL News. Ese diagnóstico encaja con un contexto donde existen múltiples rieles y herramientas, pero el uso recurrente depende de costos, aceptación amplia, confianza y simplicidad operativa.
Finalmente, la referencia a CURP Digital y Expediente Digital Ciudadano introduce el tema de identidad como infraestructura económica: FinTech México reconoció su potencial para simplificar onboarding, pero pidió evitar duplicidades en KYC mediante regulación secundaria adecuada, de acuerdo con DPL News. En un país donde la fricción de alta puede ser una barrera, la identidad digital puede convertirse en un habilitador o en un cuello de botella, dependiendo del diseño.
Impacto en la Reducción del Uso de Efectivo
El objetivo explícito de la iniciativa —y uno de los motivos por los que FinTech México la respalda— es reducir el uso de efectivo. La asociación consideró “positivo” elevar a rango de ley la agenda y lineamientos orientados a ese fin, por la certidumbre y continuidad que aportaría, según DPL News. Y Arturo Luna, de Visa y FinTech México, calificó como “inédito” contar con una ley dirigida específicamente a reducir el efectivo, de acuerdo con el mismo medio.
La reducción del efectivo no es sólo un cambio de medio de pago: implica modificar hábitos cotidianos y la forma en que se relacionan ciudadanos, comercios y gobierno. Por eso, FinTech México coincidió con el diagnóstico atribuido por DPL News a Mastercard: el reto ya no está en la infraestructura o en la disponibilidad tecnológica, sino en impulsar adopción y uso cotidiano. En la práctica, eso significa que la política pública debe enfocarse en “hacer que se use” lo que ya existe, no únicamente en sumar opciones.
En esa línea, la iniciativa incluye medidas que pueden empujar el cambio de hábito desde el sector público. Si pagar al gobierno se vuelve más fácil con medios digitales, el ciudadano tiene un incentivo adicional para mantener saldo, usar transferencias o tarjetas, y familiarizarse con flujos digitales.
La propuesta de definir sectores estratégicos donde el pago digital pueda ser el único método también apunta a una reducción más rápida del efectivo. FinTech México la calificó de “acertada” por su potencial impacto en inclusión financiera y formalización, según DPL News. Sin embargo, el propio debate sobre QR muestra que “obligar” no basta: si el método impuesto no es neutral o si los plazos y costos no son realistas, puede generar resistencia, incumplimiento o soluciones de baja calidad.
El caso del QR es ilustrativo. DPL News recordó que iniciativas de QR han tenido dificultades para masificarse, incluyendo CoDi (Banxico, 2019) y la descontinuación del QR de Mercado Pago en 2023. Si una tecnología no logra adopción por sí sola, convertirla en requisito puede reducir efectivo en el papel, pero no necesariamente en la operación diaria si no se resuelven fricciones de aceptación, experiencia y escalamiento.
En síntesis, el impacto en la reducción del efectivo dependerá de cómo se alineen tres piezas que FinTech México puso sobre la mesa: certidumbre legal, neutralidad tecnológica y condiciones de inversión/implementación que permitan escalar el uso real, según DPL News.
Incentivos a la Inversión en Infraestructura de Pagos
FinTech México advirtió que los avances de la iniciativa deben venir acompañados de condiciones que preserven los incentivos a la inversión de los distintos participantes de la infraestructura de pagos, para que el sistema continúe siendo plural, competitivo y con capacidad de crecimiento, según DPL News. Esta frase concentra una preocupación típica del sector: si la regulación obliga capacidades específicas sin reconocer costos y tiempos, puede desincentivar inversión o concentrarla en pocos jugadores.
La asociación vinculó esa preocupación con la necesidad de mantener neutralidad competitiva, con condiciones equitativas para distintos medios de pago y para oferentes públicos y privados, de acuerdo con DPL News. En infraestructura de pagos, la competencia no ocurre sólo en precios; también en cobertura, soporte, prevención de fraude, conciliación y experiencia de usuario. Una regla que favorece un riel o una tecnología puede alterar el mapa de inversión en todos esos frentes.
El punto más concreto donde se ve el choque entre objetivo público e incentivos privados es la obligación de QR en TPV. FinTech México pidió que se determinen con claridad las inversiones necesarias y las adecuaciones operativas y tecnológicas que requerirá esa disposición, y que se contemplen plazos acordes con responsabilidades y con la necesidad de que la infraestructura escale gradualmente conforme aumenten las operaciones, según DPL News. Esa gradualidad es, en sí misma, una política de incentivos: permite que el retorno de inversión se construya con el crecimiento del volumen, en lugar de exigir gasto inmediato sin demanda.
La experiencia previa con QR también influye en la disposición a invertir. DPL News citó que varias iniciativas de QR no lograron adopción masiva, y mencionó la descontinuación del QR de Mercado Pago en 2023. Cuando una tecnología no se consolida, los actores pueden volverse más cautos: invertir en hardware, software y capacitación para una funcionalidad que el consumidor no usa puede ser un costo hundido. De ahí que FinTech México pida neutralidad tecnológica: si el mercado encuentra que NFC, tarjetas o transferencias funcionan mejor en ciertos contextos, la inversión debería poder seguir esa señal.
Por otro lado, la obligación de que el gobierno acepte pagos digitales puede funcionar como incentivo indirecto a la inversión privada. FinTech México dijo que esa disposición puede facilitar la interacción ciudadano-gobierno, aumentar eficiencia administrativa y acelerar la digitalización de la economía, según DPL News. Si más pagos se vuelven digitales por necesidad (trámites), el volumen puede justificar más inversión en aceptación en comercios.
En suma, el mensaje de la asociación es que la ley puede acelerar la economía digital, pero sólo si el diseño regulatorio no rompe el equilibrio entre mandato y viabilidad económica de la infraestructura, según lo reportado por DPL News.
Aceptación de Pagos Digitales en el Gobierno
Entre las medidas de la iniciativa, FinTech México destacó como particularmente positiva la obligación para los tres órdenes de gobierno de aceptar pagos digitales en trámites y servicios públicos, según DPL News. La asociación sostuvo que esta disposición puede “contribuir significativamente” a facilitar la interacción de los ciudadanos con el gobierno, aumentar la eficiencia administrativa y acelerar la digitalización de la economía, de acuerdo con el mismo medio.
La aceptación gubernamental tiene un peso simbólico y práctico. Simbólico, porque el Estado valida el uso de medios digitales como estándar; práctico, porque muchos pagos al gobierno son recurrentes (derechos, permisos, servicios) y pueden empujar a que personas y negocios adopten instrumentos digitales para cumplir obligaciones. FinTech México enmarcó esta medida dentro de una agenda más amplia de reducción del efectivo que, al elevarse a rango de ley, ganaría certidumbre y continuidad, según DPL News.
La iniciativa también contempla la posibilidad de determinar sectores estratégicos y actividades relevantes donde el pago digital pueda establecerse como único método, algo que FinTech México calificó de “acertado” por su potencial impacto en inclusión financiera y formalización, según DPL News. Aunque el medio no detalla cuáles sectores serían, el punto para comercios y proveedores de pagos es que, si el gobierno define ámbitos “cashless”, la aceptación digital deja de ser opcional y se vuelve requisito operativo.
En paralelo, FinTech México reconoció que la CURP Digital y el Expediente Digital Ciudadano pueden contribuir a simplificar procesos de identificación y contratación de servicios financieros durante el onboarding digital, según DPL News. En el contexto gubernamental, una identidad digital robusta puede facilitar que el ciudadano se autentique para pagar, consultar y conciliar trámites, y que instituciones financieras reduzcan fricción al abrir productos necesarios para esos pagos.
La asociación, sin embargo, advirtió que para materializar ese potencial será importante que la regulación secundaria contemple procesos de conocimiento del cliente para evitar duplicidades o fricciones nuevas, según DPL News. En pagos al gobierno, la fricción se traduce en filas, errores, pagos rechazados o necesidad de volver a ventanilla; por eso, la implementación importa tanto como el mandato.
En conjunto, la aceptación de pagos digitales en el gobierno aparece como uno de los motores más claros de adopción cotidiana, alineado con el diagnóstico citado por FinTech México y atribuido por DPL News a Mastercard: el reto es el uso diario, no la existencia de tecnología.
Adopción de Tecnología de Pagos en el Mercado
FinTech México coincidió con un diagnóstico presentado dos semanas antes por Mastercard: el reto en México ya no está en la infraestructura ni en la disponibilidad de tecnología, sino en impulsar la adopción y el uso cotidiano entre comercios, gobiernos y usuarios, según DPL News. Esta idea es clave para entender por qué la asociación apoya la ley en lo general, pero pide ajustes en lo específico.
La iniciativa, según DPL News, incorpora diversos medios de pago: tarjetas de crédito y débito, códigos QR, dispositivos NFC y distintos tipos de transferencias. Esa diversidad refleja un mercado donde coexisten múltiples rieles y experiencias. Sin embargo, la adopción masiva suele depender de factores como aceptación amplia, costos, facilidad de uso y confianza. Cuando una solución no logra masa crítica, el mercado se fragmenta y el consumidor vuelve al efectivo por simplicidad.
El QR es el ejemplo más visible de esa tensión. DPL News recordó que CoDi, lanzado por el Banco de México en 2019, fue un antecedente relevante, y que después surgieron soluciones privadas que tampoco se consolidaron plenamente. El medio citó que Mercado Pago descontinuó su servicio de pagos con QR en 2023. Para el mercado, estos antecedentes sugieren que la adopción no se decreta: se construye con interoperabilidad, incentivos correctos y experiencias consistentes.
Por eso, FinTech México pidió que la obligación de QR en TPV, si se mantiene, respete la neutralidad tecnológica y considere costos y tiempos de implementación, según DPL News. En términos de adopción, un despliegue apresurado puede generar experiencias fallidas (pagos que no

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.