
Tabla de contenidos
- 1. Aprobada ley para impulsar pagos digitales en México
- 2. Aprobación de la ley
- 2.1 Detalles de la votación
- 2.2 Objetivos de la nueva ley
- 3. Implicaciones de la Ley en el uso de efectivo
- 3.1 Disminución del uso de efectivo
- 3.2 Promoción de pagos digitales
- 4. Mecanismos de identificación y documentación digital
- 4.1 CURP digital como identificación oficial
- 4.2 Creación del Expediente Digital Ciudadano
- 5. Obligaciones para el sector público y privado
- 5.1 Aceptación de pagos digitales en trámites
- 5.2 Adaptación de empresas a la nueva ley
- 6. Críticas y preocupaciones de la oposición
Aprobada ley para impulsar pagos digitales en México
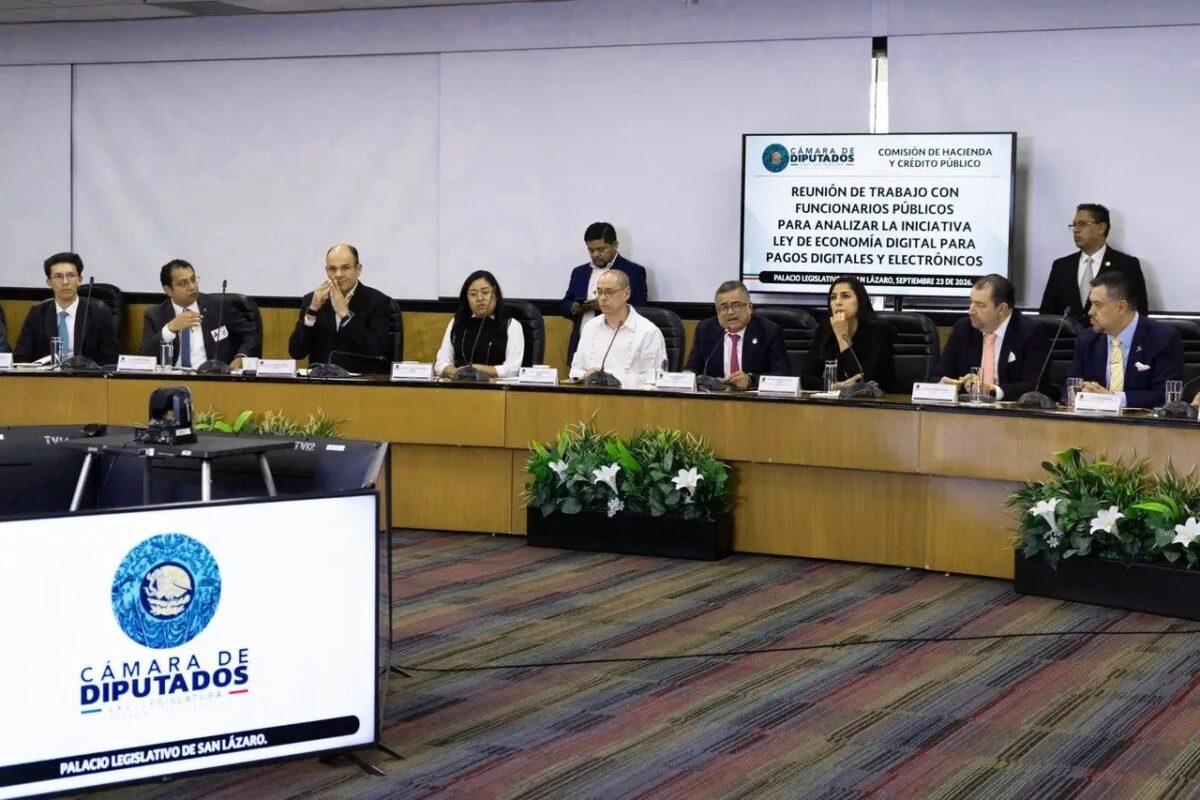
- La Cámara de Diputados aprobó la expedición de la Ley de Economía Digital para Pagos Digitales y Electrónicos y la envió al Senado, según El Economista.
- El dictamen busca disminuir el uso de efectivo e impulsar medios como transferencias, tarjetas, QR y NFC, de acuerdo con El Economista.
- La CURP digital se aceptará como identificación oficial para contratar servicios financieros de forma digital, según El Economista y el análisis de Von Wobeser.
- La oposición alertó por costos de adaptación para mipymes y por falta de criterios claros para limitar el efectivo, según declaraciones recogidas por El Economista y UnoTV.
Aprobación de la ley
La Cámara de Diputados aprobó la expedición de la Ley de Economía Digital para Pagos Digitales y Electrónicos, una norma que pretende reducir el uso de efectivo y acelerar la adopción de pagos digitales en el país, según El Economista. El dictamen fue enviado al Senado de la República para su análisis, discusión y votación, de acuerdo con el mismo medio. Durante la presentación del dictamen, el presidente de la Comisión de Hacienda y Crédito Público, Carol Antonio Altamirano (Morena), la describió como una ley “de vanguardia e innovadora”, de acuerdo con el mismo medio.
Detalles de la votación
La discusión en el pleno se extendió por más de cuatro horas, y el dictamen fue aprobado en lo particular con 327 votos a favor y 122 en contra, según El Economista.
Objetivos de la nueva ley
Altamirano sostuvo que la ley establece un marco jurídico para promover la adopción e implementación de medios de pago electrónicos y digitales en México, según El Economista. En la misma cobertura se detalla que el texto busca impulsar herramientas como transferencias electrónicas, tarjetas bancarias, códigos QR y tecnologías NFC, además de “otras herramientas digitales de pago reconocidas por las autoridades financieras”.
Implicaciones de la Ley en el uso de efectivo
El eje político y operativo de la norma es explícito: bajar la dependencia del efectivo y empujar alternativas digitales. En el debate legislativo, el diputado Luis Armando Díaz (PT) argumentó que existe una brecha entre infraestructura disponible y uso real, y que la ley pretende reducirla, según El Economista. En paralelo, el alcance potencial incluye la posibilidad de que, en ciertos sectores, el pago digital llegue a ser el único aceptado.
Disminución del uso de efectivo
La ley faculta a la Secretaría de Hacienda y Crédito Público (SHCP) para identificar sectores o actividades vulnerables donde los pagos digitales “podrían convertirse en la única forma de pago aceptada”, según El Economista.
Qué queda pendiente de definición
Parte de la implementación dependerá de reglas administrativas posteriores: UnoTV señaló que la ley no especifica criterios claros para que Hacienda designe sectores donde el efectivo se limitaría, y Grupo Animal reportó un plazo de 15 días hábiles para determinar sectores estratégicos y actividades relevantes a partir de la entrada en vigor. Sobre el calendario, Grupo Animal reportó que la SHCP quedaría habilitada para determinar sectores estratégicos y actividades relevantes en un plazo de 15 días hábiles a partir de la entrada en vigor.
Promoción de pagos digitales
En el dictamen se plantea promover el uso de estos medios, según El Economista. El argumento de impulso también se apoya en el diagnóstico de uso: el diputado Díaz afirmó que 85% de la población paga principalmente en efectivo compras de 500 pesos o menos, mientras 4.4% usó una transferencia o una app móvil, cifras citadas por El Economista. UnoTV vinculó ese dato con la ENIF 2024, al señalar que el efectivo domina en compras menores a 500 pesos.
Mecanismos de identificación y documentación digital
Además del pago, la ley incorpora piezas de identidad y documentación para facilitar la contratación remota. Dos elementos concentran la atención: la CURP digital como identificación aceptada y la creación de un Expediente Digital Ciudadano con efectos jurídicos equiparables a documentos físicos, según El Economista. En la práctica, esto apunta a reducir fricciones en altas, validaciones y trámites.
CURP digital como identificación oficial
El dictamen establece que la CURP digital será aceptada como mecanismo de identificación oficial en la contratación digital de servicios financieros, según El Economista. En un análisis jurídico, Von Wobeser precisó que el esquema vuelve obligatorio para las instituciones aceptar la CURP digital como mecanismo válido, mientras que su uso sería opcional para las personas usuarias.
Creación del Expediente Digital Ciudadano
La ley propone crear un Expediente Digital Ciudadano para consulta y uso de documentos e información de las personas usuarias, y le otorga efectos jurídicos equivalentes a los documentos físicos, según El Economista. En la lectura de UnoTV, este expediente busca facilitar transacciones y contratación remota, aunque los detalles operativos quedarían sujetos a implementación posterior.
Obligaciones para el sector público y privado
El proyecto no se limita a “recomendar” pagos digitales: impone deberes de adopción, especialmente al Estado. El Economista reportó que se obligará a autoridades de los tres órdenes de gobierno a realizar acciones para aceptar pagos electrónicos y digitales en trámites y servicios. En el sector privado, el impacto se concentra en comercios y proveedores que tendrían que prepararse para operar en un entorno con mayor preferencia —o exigencia— de cobro digital.
Aceptación de pagos digitales en trámites
Según El Economista, la ley obligará a que autoridades federales, estatales y municipales realicen acciones para aceptar pagos electrónicos y digitales en la atención de trámites y servicios. UnoTV añadió que la norma empuja la adopción de soluciones tecnológicas para procedimientos gubernamentales, con la expectativa de modernizar la interacción con la ciudadanía.
Adaptación de empresas a la nueva ley
El diputado Ernesto Núñez (Partido Verde) argumentó que cuando un micro o pequeño negocio depende solo del efectivo, se limita su capacidad para crecer, vender en plataformas digitales y construir historial crediticio para acceder a financiamiento, según El Economista. En contraste, la oposición advirtió que la transición puede trasladar costos a las mipymes; ese choque anticipa que la implementación será tan relevante como el texto legal.
Críticas y preocupaciones de la oposición
El debate legislativo dejó dos críticas centrales: el costo de migrar a cobros digitales para negocios pequeños y la incertidumbre sobre cómo se definirá, en la práctica, la restricción del efectivo en sectores específicos. A ello se sumó una alerta sobre fraudes y ciberdelitos. En el plano social, La Silla Rota citó un reporte de DINAMIC que describe percepciones de control gubernamental en la conversación digital.
Costos de adaptación para pequeñas empresas
La diputada Verónica Pérez (PAN) advirtió que micro y pequeños negocios podrían verse obligados a comprar una terminal punto de venta, contratar internet y pagar comisiones interbancarias, “todo esto con sus propios recursos”, según El Economista. En el pleno, la legisladora planteó:
“¿Quién va a pagar todo eso? Porque aquí podemos hablar muy bonito de transformación digital, pero la terminal no se paga con discursos, el internet no se paga con propaganda y las comisiones no desaparecen porque les cambiemos el nombre y les llamemos modernización”.
—Verónica Pérez (PAN), citada por El Economista.
Riesgos de exclusión y falta de claridad
La diputada Patricia Flores (MC) criticó que el artículo 13 deja a la SHCP “todo el poder” para decidir en qué sectores ya no se podrá pagar en efectivo, según El Economista. En la misma línea, UnoTV señaló que la ley no especifica criterios claros para que Hacienda designe sectores donde el efectivo se limitaría, lo que alimenta incertidumbre. Expansión también recogió preocupaciones sobre exclusión de personas sin acceso a banca, dispositivos o internet confiable, especialmente en poblaciones rurales y adultas mayores.
Reflexiones finales sobre la Ley de Economía Digital
La aprobación en Diputados abre una etapa de discusión en el Senado y, después, de implementación.
Nota de alcance sobre la información
Este artículo se basa en la cobertura legislativa reportada por El Economista y en referencias complementarias citadas en el texto (por ejemplo, UnoTV, Grupo Animal, el análisis de Von Wobeser y comentarios de RMR Abogados sobre la aplicación práctica). Más allá del debate político, el cambio toca el corazón del comercio diario: cómo se cobra, cómo se identifica a la persona usuaria y qué tan rápido pueden adaptarse negocios y gobiernos. La tensión entre modernización y costos de transición será determinante para el resultado.
Impacto en el comercio y la inclusión financiera
Desde la óptica de impulso, el diputado Núñez vinculó pagos digitales con crecimiento y acceso a financiamiento para micronegocios, según El Economista. En el diagnóstico de adopción, el diputado Díaz subrayó el peso del efectivo en compras pequeñas y el bajo uso de transferencias o apps, también de acuerdo con El Economista. En el mercado, Facephi reportó que las carteras digitales representan 28% del valor del e-commerce y que el mercado de wallets y tarjetas prepago crece a una tasa anual de 14.3%, señales de que el ecosistema ya se mueve, aunque no de forma homogénea.
Desafíos y oportunidades para el futuro
El reto inmediato será convertir obligaciones legales en operación cotidiana: conectividad, aceptación, educación financiera y reglas administrativas claras. RMR Abogados destacó que la ley contempla excepciones temporales ante circunstancias extraordinarias (por ejemplo, fallas de internet), permitiendo usar efectivo o cheques sin que eso se vuelva permanente. En paralelo, el diputado Emilio Suárez Licona (PRI) alertó que la ley no considera de forma suficiente la prevención de fraudes y ciberdelitos financieros, que —según su advertencia en tribuna— van al alza, de acuerdo con El Economista. La discusión de fondo, en suma, no es solo digitalizar pagos, sino hacerlo sin ampliar brechas ni elevar riesgos.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.