
Tabla de contenidos
- 1. Nueva ley impulsa pagos digitales en México
- 2. Publicación de la Ley de Economía Digital en el DOF
- 2.1 Cronología legislativa (fechas clave)
- 3. Objetivos de la Ley de Economía Digital
- 4. Plazos para la implementación de pagos digitales
- 4.1 Determinación de sectores estratégicos
- 4.2 Disposiciones sobre condiciones y requisitos
- 5. Medios de pago promovidos por la legislación
- 6. Uso de efectivo en contingencias
- 7. CURP Digital como mecanismo de identificación
- 8. Implicaciones de la Ley de Economía Digital en México
- 8.1 Transformación del panorama de pagos
- 8.2 Retos y oportunidades para comerciantes y consumidores
Nueva ley impulsa pagos digitales en México
- La Ley de Economía Digital para Pagos Digitales y Electrónicos se publicó el 4 de noviembre de 2026 en el DOF, según Expansión (edición vespertina).
- Entra en vigor el 5 de noviembre de 2026, de acuerdo con el DOF citado por Expansión.
- Hacienda tendrá 15 días hábiles para definir sectores donde los pagos digitales podrían ser la única forma de pago, según Expansión.
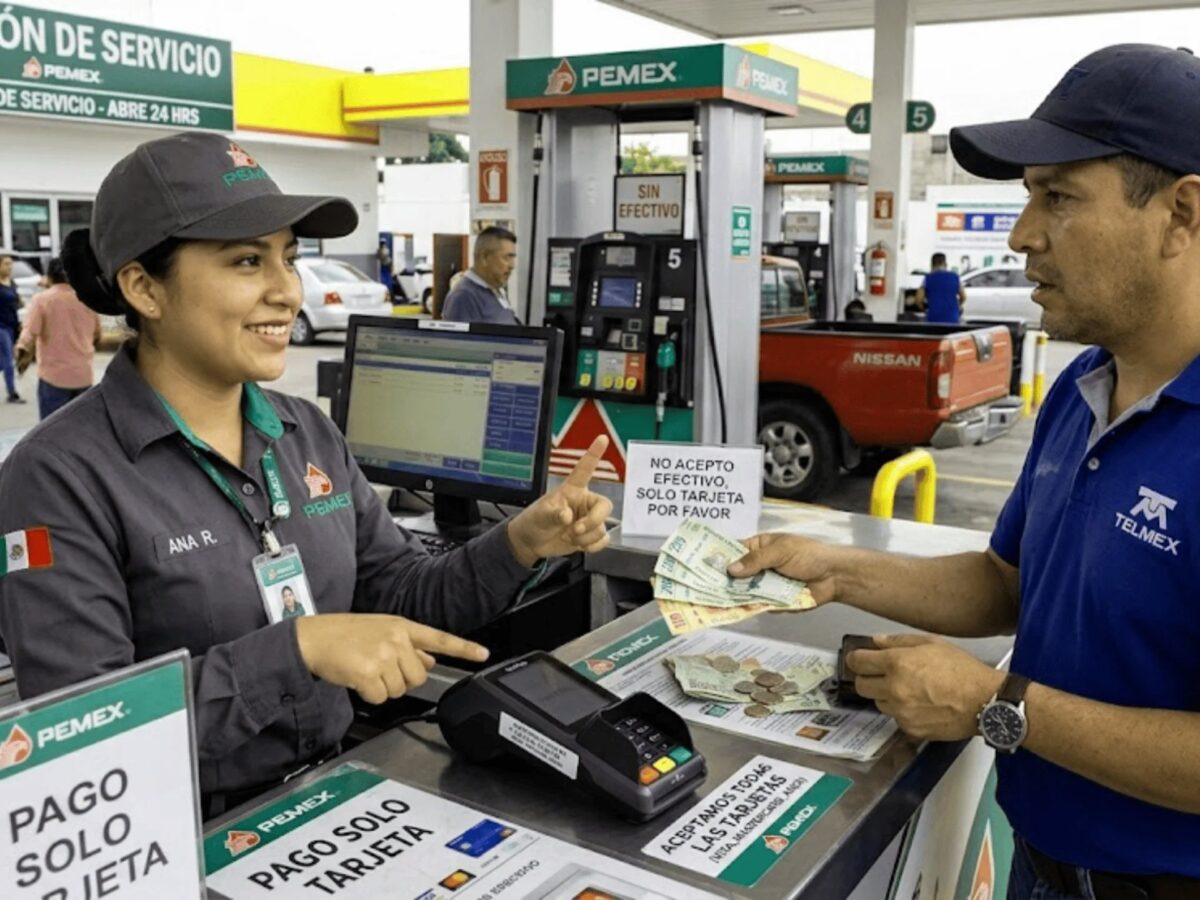
- Gasolineras y casetas figuran como primeros giros para masificar pagos digitales, de acuerdo con Expansión.
Publicación de la Ley de Economía Digital en el DOF
Cronología legislativa (fechas clave)
- 20 de octubre de 2026: aprobación en el Congreso, según Expansión.
- 4 de noviembre de 2026: publicación en el DOF (edición vespertina), según Expansión.
- 5 de noviembre de 2026: entrada en vigor, de acuerdo con el DOF citado por Expansión.
El gobierno federal publicó la Ley de Economía Digital para Pagos Digitales y Electrónicos en la edición vespertina del Diario Oficial de la Federación (DOF), según reportó Expansión. La norma se define como “de orden público y de observancia general en todo el territorio nacional” y establece como objeto “promover la adopción e implementación” de medios de pago digitales y electrónicos, de acuerdo con el texto legal citado por Expansión.
La ley entra en vigor al día siguiente, conforme a lo informado por Expansión. En el plano legislativo, la aprobación en el Congreso ocurrió el 20 de octubre de 2026, según el mismo medio. En paralelo, el despacho Santamarina + Steta también ubicó la publicación en DOF y la entrada en vigor al día siguiente.
Un punto operativo clave: la implementación deberá realizarse con los presupuestos autorizados a las dependencias, “sin asignación de recursos adicionales”, según Expansión. Esto delimita el alcance operativo de la puesta en marcha a los recursos ya aprobados para cada dependencia, de acuerdo con lo reportado por el mismo medio.
Objetivos de la Ley de Economía Digital
El objetivo central es disminuir el uso de efectivo y acelerar la adopción de pagos electrónicos en México, de acuerdo con Expansión. La ley busca empujar el uso de transferencias, tarjetas, códigos QR y plataformas como CoDi y DiMo, según el mismo medio.
En su comunicación pública, el Gobierno de México afirmó que la ley apunta a mejorar seguridad, eficiencia y formalización de comercios y productos, según un comunicado difundido en gob.mx. En esa misma línea, Grupo Animal reportó que la meta gubernamental es que al menos 50% de las transacciones se realicen de forma digital para 2027.
La lógica de política pública también incluye mayor trazabilidad de operaciones y un impulso a la inclusión financiera, según Expansión. Para el sector público, la ley plantea que autoridades federales, estatales y municipales realicen acciones para aceptar pagos digitales en trámites y servicios, de acuerdo con Expansión.
Plazos para la implementación de pagos digitales
La ley establece una secuencia de plazos cortos para detonar regulación secundaria. Primero, la Secretaría de Hacienda y Crédito Público (SHCP) debe definir sectores y actividades donde los pagos digitales podrían convertirse en la única forma de pago, según Expansión. Después, otras autoridades deberán emitir disposiciones para aterrizar condiciones y transición.
El despacho CIAL Dun & Bradstreet subrayó que la efectividad dependerá de reglas posteriores y que la ley no fija, por sí misma, periodos detallados de transición para todos los casos. A su vez, Santamarina + Steta señaló que el despliegue se apoya en disposiciones de autoridades como SHCP, Banco de México y la CNBV.
Determinación de sectores estratégicos
La SHCP cuenta con 15 días hábiles para determinar “sectores estratégicos y actividades económicas” en los que los pagos digitales y electrónicos “podrán establecerse como la única forma de pago”, según Expansión.
En el arranque, gasolineras y casetas de peaje aparecen como los primeros giros donde se buscaría masificar pagos digitales, de acuerdo con Expansión. Sobre el diseño de esta facultad, GP&H Legal advirtió que la ley delega a Hacienda la selección de sectores sin detallar criterios explícitos en el propio texto, lo que puede generar incertidumbre regulatoria.
Disposiciones sobre condiciones y requisitos
Una vez que Hacienda defina sectores, las autoridades competentes tendrán otros 15 días hábiles para emitir disposiciones que establezcan “condiciones, requisitos y obligaciones” para recibir pagos digitales como única modalidad, según Expansión.
Esas disposiciones también deberán definir “mecanismos y plazos” para una transición gradual del efectivo hacia medios electrónicos, considerando las características de cada sector, de acuerdo con Expansión. En el frente técnico, Banco de México puede emitir reglas para homologar la experiencia de uso de apps financieras y facilitar transferencias, según Expansión.
Medios de pago promovidos por la legislación
La ley promueve explícitamente el uso de tarjetas bancarias, transferencias electrónicas, códigos QR y tecnologías NFC (comunicación de campo cercano), según Expansión. También menciona el impulso a CoDi y DiMo, de acuerdo con el mismo medio.
En el terreno regulatorio, Banco de México puede emitir disposiciones para homologar la experiencia de uso de aplicaciones de servicios financieros, implementar herramientas que faciliten transferencias electrónicas y regular niveles de operación de cuentas de depósito, según Expansión.
Además, Banxico, junto con la Comisión Nacional Bancaria y de Valores (CNBV), podrá emitir disposiciones para que entidades que ofrecen recepción de pagos con terminales punto de venta acepten operaciones con QR que cumplan especificaciones técnicas del banco central, de acuerdo con Expansión. En la práctica, esto apunta a que los QR aceptados en terminales se alineen a estándares técnicos definidos por el banco central, según el mismo reporte.
Para el sector financiero, la ley establece que las instituciones deberán promover la inclusión financiera, difundir productos y facilitar el otorgamiento de créditos, préstamos y financiamiento mediante canales digitales, según Expansión.
Uso de efectivo en contingencias
Aunque el eje es reducir el efectivo, la ley contempla excepciones operativas. Cuando existan contingencias que impidan recibir pagos digitales, se permitirá utilizar efectivo o cheques, según Expansión.
La misma nota precisa un límite: esas situaciones no podrán emplearse de manera permanente o recurrente para incumplir obligaciones. Es decir, el efectivo queda como válvula de seguridad ante fallas —por ejemplo, interrupciones que afecten la recepción de pagos—, pero no como alternativa para evadir la transición, de acuerdo con Expansión.
Este punto se conecta con uno de los retos señalados por Expansión: la falta de conectividad en algunas zonas del país y el acceso desigual a servicios financieros. En la práctica, el diseño de “contingencias” y su verificación será parte de lo que definan las disposiciones posteriores que emitan las autoridades competentes, según el propio esquema de implementación descrito por Expansión.
CURP Digital como mecanismo de identificación
La ley establece que la CURP Digital podrá utilizarse como mecanismo de identificación para contratar servicios financieros a través de medios electrónicos, según Expansión. La elección no es obligatoria: los usuarios podrán optar por la CURP Digital o por “cualquier otro mecanismo de identificación oficial autorizado” para contratar productos y servicios financieros, de acuerdo con Expansión.
También se incorpora el Expediente Digital Ciudadano: las instituciones financieras deberán aceptarlo como mecanismo para consultar documentos e información del usuario cuando éste lo solicite, según Expansión. Los documentos contenidos en ese expediente tendrán los mismos efectos jurídicos que los documentos físicos emitidos conforme a la legislación vigente, de acuerdo con el mismo medio.
En el plano de infraestructura gubernamental, la ley contempla que la Agencia de Transformación Digital y Telecomunicaciones desarrolle soluciones tecnológicas para facilitar trámites vinculados con la actividad económica, incluyendo la CURP Digital, el Expediente Digital Ciudadano, la Ventanilla Digital Nacional de Inversiones y la Plataforma de Establecimientos Mercantiles, según Expansión.
Implicaciones de la Ley de Economía Digital en México
Transformación del panorama de pagos
La ley abre la puerta a que, en sectores definidos por Hacienda, los pagos digitales se conviertan en la única modalidad, lo que puede acelerar la adopción de transferencias, QR y pagos con tarjeta en actividades de alto volumen, según Expansión.
En el ecosistema financiero, el rol de Banco de México y la CNBV será decisivo para estandarizar experiencias (por ejemplo, QR interoperables en terminales) y facilitar transferencias, de acuerdo con Expansión. En términos de política pública, el Gobierno de México ha vinculado la digitalización con mayor eficiencia y formalización, según gob.mx, mientras Grupo Animal reportó la meta de elevar la proporción de transacciones digitales hacia 2027.
Retos y oportunidades para comerciantes y consumidores
Entre los retos, Expansión señaló la conectividad desigual, el acceso dispar a servicios financieros y los costos que comercios pueden enfrentar al aceptar pagos electrónicos. En el análisis de riesgos, CIAL Dun & Bradstreet mencionó preocupaciones sobre comisiones y sobre la falta de disposiciones robustas en materia de protección de datos y robo de identidad.
Del lado de oportunidades, la ley empuja a que gobiernos acepten pagos digitales en trámites y servicios, según Expansión, lo que puede normalizar el uso cotidiano de medios electrónicos. Para consumidores, la CURP Digital y el Expediente Digital Ciudadano apuntan a simplificar la contratación remota de servicios financieros, de acuerdo con Expansión. Para comercios, el cambio puede significar más opciones de cobro —tarjeta, transferencia, QR, NFC— en un marco que busca masificar su adopción.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.