
Tabla de contenidos
- 1. La SHCP definirá sectores sin pagos en efectivo
- 2. Publicación de la Ley de Economía Digital
- 3. Plazo de la SHCP para definir sectores sin efectivo
- 4. Estructura de la Ley de Economía Digital
- 5. Medios de pago digitales reconocidos
- 6. Excepciones al uso de efectivo
- 7. Obligaciones de los gobiernos en la aceptación de pagos digitales
- 8. Identificación digital y su impacto en servicios financieros
- 9. Riesgos y críticas a la implementación de la ley
- 10. Impacto anticipado de la Ley de Economía Digital
- 11. Conclusiones sobre la Ley de Economía Digital 2026
- 11.1 Implicaciones para el comercio y la economía mexicana
La SHCP definirá sectores sin pagos en efectivo
- La Ley de Economía Digital para Pagos Digitales y Electrónicos fue publicada en el Diario Oficial de la Federación (DOF) y entró en vigor el 5 de noviembre de 2026 (registro DOF, nota 5803017).
- La SHCP tiene 15 días hábiles para definir sectores donde los pagos digitales serían el único medio autorizado, de acuerdo con Infobae.
- La ley prevé excepciones por contingencia para usar efectivo o cheque, según el decreto en el DOF citado por Infobae.
- Los tres órdenes de gobierno deben aceptar pagos digitales en trámites y servicios, conforme al artículo 10 del decreto reportado por Infobae.
Publicación de la Ley de Economía Digital
La Ley de Economía Digital para Pagos Digitales y Electrónicos quedó publicada en el Diario Oficial de la Federación (DOF) y entró en vigor el 5 de noviembre de 2026, de acuerdo con el registro del DOF (nota 5803017) citado en el análisis de Estudio Legal & Finanzas y en la cobertura de Infobae.
La promulgación fue firmada por la presidenta Claudia Sheinbaum Pardo el 4 de noviembre, según Infobae, y el decreto establece que su aplicación es en todo el territorio nacional. En términos de arquitectura normativa, el texto está integrado por 22 artículos y cinco transitorios, de acuerdo con Infobae.
En el proceso legislativo, el decreto fue aprobado en el Congreso el 20 de octubre con 72 votos a favor (Morena y aliados) y 37 en contra (oposición), según Infobae. La misma nota identifica a quienes lo suscribieron como presidentes de las cámaras: el diputado Raúl Bolaños-Cacho Cué (Cámara de Diputados) y el senador Higinio Martínez Miranda (Senado), además de la secretaria de Gobernación Rosa Icela Rodríguez Velázquez.
En cuanto al objetivo declarado, el artículo 1 del decreto señala que la ley busca “promover la adopción e implementación de Medios de Pago Digitales y Electrónicos”, según la transcripción reportada por Infobae. En la comunicación pública del Ejecutivo, el Gobierno de México sostuvo que la nueva ley ayudaría a la seguridad, la eficiencia y la formalización de comercios y productos, de acuerdo con su comunicado en gob.mx.
Plazo de la SHCP para definir sectores sin efectivo
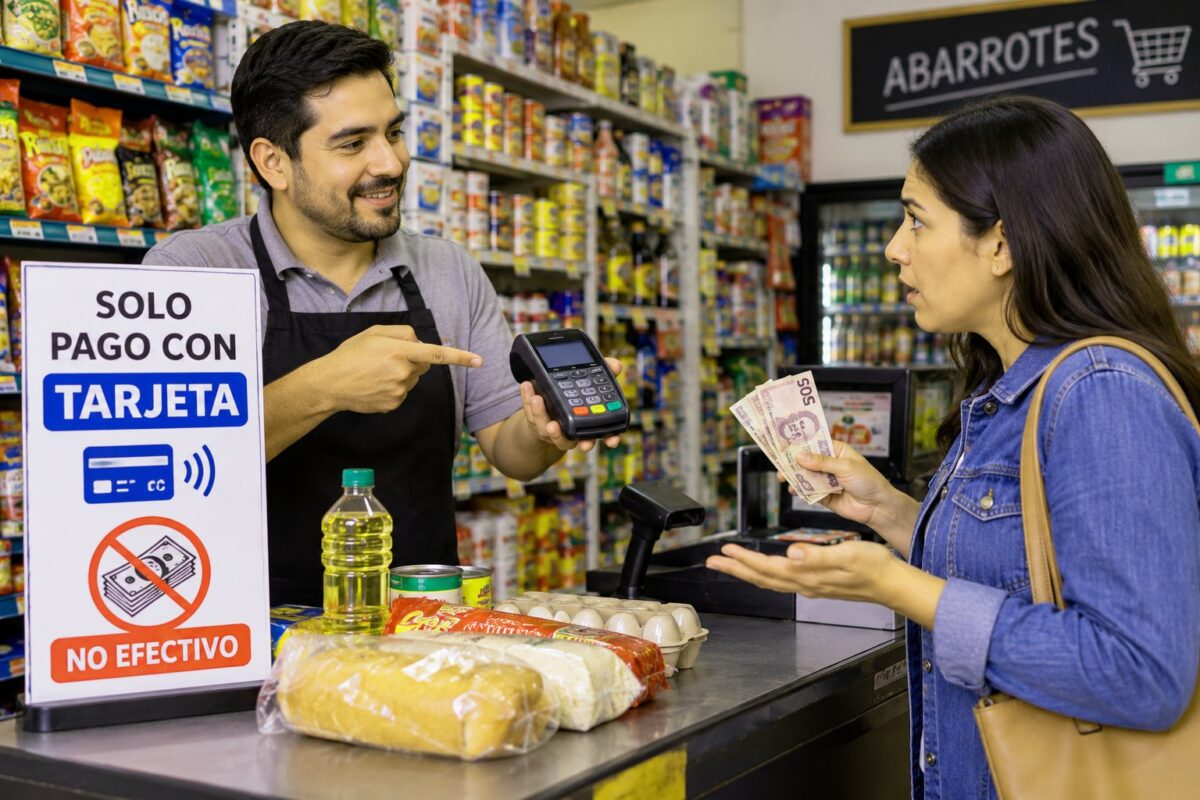
El punto más sensible para comercios y prestadores de servicios es el mecanismo que permite que, en ciertos giros, los pagos digitales sean el único medio autorizado.
Hasta que la SHCP publique la lista prevista en el artículo 13, no existe una obligación general para el sector privado de dejar de aceptar efectivo; el alcance dependerá de la designación sectorial reportada por Infobae. Según Infobae, la Secretaría de Hacienda y Crédito Público (SHCP) tiene 15 días hábiles —contados desde el 5 de noviembre— para publicar la lista de sectores en los que los pagos digitales y electrónicos podrán ser la única forma de pago.
La base jurídica de ese plazo se vincula con el artículo 13 del decreto, que faculta a la SHCP a determinar sectores estratégicos y actividades relevantes para aplicar la exclusividad de medios digitales, de acuerdo con Infobae. Un elemento clave: no es una medida generalizada; la ley habilita una definición sectorial.
Una vez que Hacienda publique su determinación, el reloj corre para el resto del aparato regulatorio. El artículo 14 establece que las autoridades competentes de cada sector tendrán otros 15 días hábiles para emitir disposiciones administrativas que definan condiciones, requisitos y plazos de transición gradual del efectivo hacia medios digitales, según Infobae.
En análisis de calendario, Calcu.mx estimó como referencia que, si la ley entró en vigor el 5 de noviembre, la designación de sectores podría ubicarse hacia finales de noviembre y las reglas sectoriales hacia diciembre, aunque el propio sitio lo presenta como una estimación sujeta al cómputo de días hábiles y a la publicación efectiva.
Sobre qué sectores podrían aparecer primero, Infobae reportó que la presidenta Sheinbaum había adelantado que comenzarían por gasolineras y casetas de peaje, por el alto volumen de efectivo que manejan y la dificultad para rastrear esas operaciones. En la misma línea, El Financiero mencionó gasolineras y peajes como candidatos probables en su comentario sobre el alcance de la norma, aunque la lista oficial depende de la SHCP.
Estructura de la Ley de Economía Digital
La ley está compuesta por 22 artículos y cinco transitorios, según Infobae, y su diseño combina: (1) reglas de aceptación de pagos, (2) un esquema de designación sectorial para restringir efectivo en actividades específicas, y (3) mecanismos de identidad digital para contratación de servicios financieros.
Un desglose por “títulos” fue sistematizado por Estudio Legal & Finanzas, que describió cinco bloques: Disposiciones Generales (1–4), Mecanismos de Confianza (5–9), Medios de Pago Digitales (10–16), Adopción y Uso (17–20) y Trámites y Servicios (21–22). Ese orden ayuda a entender el flujo: primero define alcance y conceptos; luego habilita identidad digital; después fija obligaciones de aceptación y excepciones; y finalmente asigna atribuciones a autoridades como Banco de México.
En el núcleo operativo para pagos, Infobae destacó tres artículos que, en la práctica, marcan el “cómo”:
- Artículo 10: obliga a los tres órdenes de gobierno a aceptar pagos digitales en trámites y servicios desde el 5 de noviembre, sin periodo de transición, según Infobae.
- Artículo 11: para proveedores privados, la adopción es voluntaria mientras su sector no sea incluido por Hacienda, de acuerdo con Infobae.
- Artículos 13 y 14: habilitan la lista de sectores y la emisión de reglas sectoriales con transición gradual, según Infobae.
En paralelo, el bloque de identidad (artículos 5 a 9) introduce instrumentos que pueden cambiar el “onboarding” financiero digital, y el artículo 19 asigna facultades al Banco de México para regular aspectos de cuentas y transferencias, según Infobae.
Para comercios, la lectura práctica es que la ley no es solo “cobros”: también es infraestructura pública de aceptación, reglas de transición por sector y un intento de estandarizar experiencia y confianza en servicios financieros digitales, como subrayó Estudio Legal & Finanzas en su análisis preliminar.
Medios de pago digitales reconocidos
La ley reconoce explícitamente un conjunto de medios de pago digitales y electrónicos, según la lista reportada por Infobae. Son:
- Códigos QR
- Dispositivos NFC (comunicación de campo cercano)
- Tarjetas de débito
- Tarjetas de crédito
- Transferencias
Esa enumeración importa porque delimita qué se entiende por “medios de pago digitales y electrónicos” al momento de cumplir obligaciones en trámites públicos o en sectores que eventualmente sean designados por la SHCP.
En el ecosistema mexicano, la infraestructura de transferencias y pagos digitales ya existe desde hace años, pero su uso cotidiano sigue siendo bajo en compras pequeñas. Estudio Legal & Finanzas citó la Encuesta Nacional de Inclusión Financiera (ENIF) para señalar que el uso de efectivo en compras de 500 pesos o menos bajó de 90.1% en 2021 a 85.2% en 2024, mientras que transferencias digitales y pagos por app móvil subieron de 1.6% a 4.4% en el mismo periodo. Ese contraste —infraestructura disponible vs. adopción limitada— es parte del contexto que, según Estudio Legal & Finanzas, busca atender la ley.
En opinión publicada, El Financiero planteó que la norma es un paso en la dirección de modernizar pagos y homologar experiencias, y mencionó que autoridades como Banxico y la CNBV quedarían con margen para impulsar estandarización y aceptación (por ejemplo, en la experiencia de uso de aplicaciones), aunque el detalle de esas medidas dependerá de disposiciones posteriores.
Para comercios y pymes, el reconocimiento de QR, NFC, tarjetas y transferencias sugiere que el cumplimiento puede lograrse con combinaciones distintas (por ejemplo, QR y transferencias, o tarjeta y NFC), siempre que la infraestructura y las reglas sectoriales —si aplican— lo permitan.
Excepciones al uso de efectivo
La ley no prohíbe el efectivo de forma general, pero sí crea un esquema para limitarlo en sectores que determine Hacienda. Aun así, el decreto prevé una válvula de seguridad: las contingencias.
Según Infobae, el artículo 15 establece que cuando se presente una contingencia —definida como un evento extraordinario, imprevisto o inevitable de caso fortuito o fuerza mayor que afecte temporalmente la infraestructura o los sistemas de pago— se permitirá el uso de efectivo o cheque. En términos operativos, esto reconoce que los pagos digitales dependen de conectividad, energía, sistemas y proveedores.
La excepción, sin embargo, tiene un límite explícito. Infobae reportó que el artículo 16 advierte que las contingencias no podrán justificar “de manera permanente o recurrente” el incumplimiento de las obligaciones. Es decir: una falla técnica puede habilitar el efectivo como respaldo, pero no puede convertirse en una práctica habitual para evadir la transición.
En guías legales, GP&H Legal también destacó que la ley contempla el uso de efectivo o cheque ante contingencias tecnológicas, alineado con la lectura de Infobae sobre los artículos 15 y 16.
Para comercios en sectores que eventualmente sean designados como “solo digital”, esta parte es crítica: obliga a pensar en planes de continuidad (por ejemplo, qué hacer si cae el sistema de cobro, si hay intermitencia de red o si el proveedor de pagos tiene una interrupción). La ley, tal como la describió Infobae, no convierte la contingencia en una puerta trasera permanente; la trata como un mecanismo temporal.
En la práctica, la discusión se moverá a las reglas sectoriales del artículo 14: ahí se espera que se definan condiciones y protocolos para transitar y para operar bajo contingencia, aunque el contenido específico dependerá de lo que emitan las autoridades competentes de cada sector, como explicó Infobae.
Obligaciones de los gobiernos en la aceptación de pagos digitales
La obligación más inmediata y universal del decreto recae en el Estado. Según Infobae, el artículo 10 establece que los tres órdenes de gobierno —federal, estatal y municipal— quedan obligados desde el 5 de noviembre a aceptar medios de pago digitales y electrónicos en la atención de trámites y servicios. La nota subraya que no hay periodo de transición: la obligación es inmediata.
El artículo 12 detalla acciones concretas que deben cumplir las dependencias públicas, de acuerdo con Infobae:
- Habilitar la infraestructura necesaria para recibir pagos digitales y electrónicos.
- Informar a los usuarios cuáles medios han sido habilitados.
- Adoptar medidas para atender contingencias que impidan su aceptación.
Este mandato tiene dos lecturas para el ecosistema de pagos. La primera es de demanda: si todas las dependencias deben aceptar pagos digitales, se incrementa el volumen potencial de transacciones electrónicas en servicios públicos. La segunda es de estandarización: al requerir que se informe qué medios están habilitados, se empuja a que el ciudadano identifique rutas de pago más claras.
Para el sector privado, el contraste es relevante. Infobae explicó que, para proveedores privados de bienes y servicios, la implementación es voluntaria mientras Hacienda no los incluya en la lista de sectores obligados, conforme al artículo 11. Es decir, el Estado se autoimpone una obligación inmediata, mientras que el mercado privado queda condicionado a la designación sectorial.
En términos de objetivos, el Gobierno de México afirmó que la ley contribuiría a la eficiencia y formalización, según su comunicado en gob.mx. En trámites públicos, la aceptación digital puede reducir fricciones (traslados, filas, manejo de efectivo), aunque el resultado dependerá de la ejecución tecnológica y de la capacidad de atención a contingencias, como reconoce el propio artículo 12 reportado por Infobae.
Identificación digital y su impacto en servicios financieros
Más allá del “checkout”, la ley incorpora mecanismos de identidad digital orientados a contratación de servicios financieros sin presencia física. Según Infobae, el artículo 5 establece que la CURP Digital —versión digital de la Clave Única de Registro de Población— será aceptada como mecanismo de confianza ante bancos, sofomes, fintechs, cooperativas de ahorro y otras entidades financieras.
Un matiz importante es la voluntariedad del usuario. Infobae reportó que el artículo 6 precisa que la persona también podrá identificarse con cualquier otro medio de identificación oficial. En otras palabras, la CURP Digital se incorpora como opción habilitante, no como única vía.
El segundo componente es el Expediente Digital Ciudadano. De acuerdo con Infobae, el artículo 7 lo define como un repositorio de documentos e información oficial que las instituciones financieras podrán consultar con autorización del usuario para contratar servicios. Y el artículo 9 establece que los documentos digitales que obren en ese expediente producirán “los mismos efectos jurídicos” que los documentos físicos, según la misma fuente.
En el plano regulatorio, Infobae también señaló que el artículo 19 faculta al Banco de México para regular niveles de operación de cuentas de depósito a la vista, implementar programas informáticos que faciliten transferencias electrónicas y emitir disposiciones para homologar la experiencia de uso de aplicaciones de servicios financieros, entre otras atribuciones.
En análisis del sector, Facephi destacó la relevancia de reconocer instrumentos de identidad digital para agilizar el alta de usuarios en servicios financieros, en línea con la lectura de Infobae sobre CURP Digital y expediente. Para pymes y comercios, el impacto puede ser indirecto pero material: si más personas pueden abrir cuentas o contratar productos digitales con menos fricción, crece la base potencial de clientes capaces de pagar con transferencias, QR o tarjetas.
La discusión de fondo, sin embargo, no termina en la habilitación legal. La adopción real dependerá de cómo se implementen los mecanismos de confianza, cómo se gestione el consentimiento del usuario y cómo se coordinen las instituciones financieras con los repositorios digitales, temas que han sido señalados como áreas sensibles por analistas y medios (ver sección de riesgos).
Riesgos y críticas a la implementación de la ley
Las críticas se concentran menos en el objetivo —impulsar pagos digitales— y más en el diseño de implementación y en los riesgos de exclusión. Forbes México reportó advertencias sobre riesgos en el diseño e implementación, especialmente por la falta de garantías previas en conectividad, ciberseguridad y educación de usuarios, con el argumento de que, sin esos pilares, la transición puede profundizar brechas para población rural, adultos mayores o trabajadores informales.
Un segundo foco es la discrecionalidad. Según Infobae, el artículo 13 faculta a la SHCP a determinar sectores estratégicos donde los medios digitales “podrán ser la única forma de pago”, pero el propio reporte subraya que el texto legal no fija criterios específicos para esa selección. En guías legales, GP&H Legal también enfatizó que la ley otorga un margen amplio a Hacienda para designar sectores sin detallar criterios técnicos, económicos o sociales, y que propuestas para exigir estudios o parámetros fueron parte del debate.
El tercer riesgo es operativo: los plazos. Infobae describió un esquema de 15 días hábiles para que Hacienda publique la lista y 15 días hábiles adicionales para que autoridades sectoriales emitan reglas. Calcu.mx observó que esos tiempos pueden percibirse como ambiciosos, lo que abre la puerta a implementación apresurada o con consulta limitada.
También está el frente de datos y fraude. Forbes México señaló preocupaciones sobre protección de datos y prevención de fraude al aumentar la dependencia de identidad digital y pagos electrónicos. Aunque el decreto reconoce mecanismos como CURP Digital y expediente, el debate público —según Forbes— apunta a que los estándares de manejo de datos y salvaguardas podrían quedar para regulación posterior.
Finalmente, hay un riesgo reputacional: la confusión pública. Parte de la conversación social se ha movido alrededor de la idea de un “adiós al efectivo”, pero el propio marco descrito por Infobae y Calcu.mx indica que no hay prohibición general; hay un mecanismo de designación sectorial y una excepción por contingencia. Si la comunicación oficial y sectorial no es clara, la incertidumbre puede afectar tanto a consumidores como a comercios.
Impacto anticipado de la Ley de Economía Digital
El impacto dependerá de dos decisiones: (1) qué sectores designe la SHCP y (2) cómo se instrumenten las reglas de transición. Aun así, ya se pueden delinear efectos probables a partir de lo publicado y de lo que han señalado medios y analistas.
En el plano macro, el Gobierno de México sostuvo que la ley contribuiría a la seguridad, eficiencia y formalización de comercios y productos, según su comunicado en gob.mx. La lógica es consistente con lo que reportó Infobae sobre el argumento de iniciar por sectores con alto manejo de efectivo y baja trazabilidad, como gasolineras y casetas de peaje.
En inclusión financiera, el contexto de adopción es clave. Estudio Legal & Finanzas, al citar la ENIF, mostró que el efectivo sigue dominando compras pequeñas (85.2% en 2024 para compras de 500 pesos o menos), mientras que transferencias y pagos por app aún son minoritarios (4.4% en 2024). Si la ley logra empujar aceptación digital en gobierno y en sectores estratégicos, podría acelerar el cambio de hábito; si se implementa sin infraestructura y acompañamiento, podría generar fricción.
Para comercios y pymes, el efecto puede ser mixto:
- Oportunidad: más clientes con pagos digitales, más trazabilidad y potencial reducción de manejo de efectivo. Esta lectura está alineada con el énfasis del Ejecutivo en formalización y eficiencia, según gob.mx.
- Costo y operación: adaptación tecnológica, capacitación y gestión de contingencias, especialmente si un giro entra en la lista de Hacienda, como advierte el propio diseño de transición del artículo 14 reportado por Infobae.
- Riesgo de exclusión: si parte de la clientela depende del efectivo y no tiene acceso a medios digitales, preocupación señalada por Forbes México.
En el frente regulatorio, el Banco de México queda con atribuciones para impulsar transferencias y homologar experiencia de apps, según Infobae. Si esas facultades se traducen en reglas claras, podrían reducir fricciones de uso. Pero, como han señalado análisis como el de Calcu.mx, el éxito se jugará en la letra fina de disposiciones posteriores.
Conclusiones sobre la Ley de Economía Digital 2026
Implicaciones para el comercio y la economía mexicana
La Ley de Economía Digital para Pagos Digitales y Electrónicos entra al mercado mexicano con un mensaje doble: por un lado, obliga al gobierno a aceptar pagos digitales en todos sus trámites y servicios desde el 5 de noviembre, según Infobae; por el otro, crea un mecanismo para que la SHCP defina sectores donde los pagos digitales puedan ser la única forma autorizada, también de acuerdo con Infobae.
Alcance editorial: este artículo resume lo publicado en el DOF y lo reportado por medios y análisis citados (incluyendo Infobae, Estudio Legal & Finanzas, Calcu.mx, El Financiero, Forbes México y GP&H Legal) sobre la Ley de Economía Digital para Pagos Digitales y Electrónicos y sus plazos de implementación.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.