
Tabla de contenidos
- 1. Implementación gradual de la Ley de Economía Digital
- 2. Implementación gradual de la Ley de Economía Digital
- 3. Responsabilidades de la Asociación de Bancos de México
- 4. Sectores clave para pagos digitales
- 4.1 Medios de pago contemplados por la ley
- 4.2 Plazos establecidos por la SHCP
- 4.3 Primeros sectores en adoptar pagos digitales
- 5. Obligaciones de los gobiernos en la aceptación de pagos
- 6. Consideraciones sobre la inconstitucionalidad de la ley
- 7. Impacto en la inclusión financiera y la economía
- 8. Reflexiones finales sobre la Ley de Economía Digital
- 8.1 Impacto en la inclusión financiera
- 8.2 Desafíos para la implementación efectiva
Implementación gradual de la Ley de Economía Digital
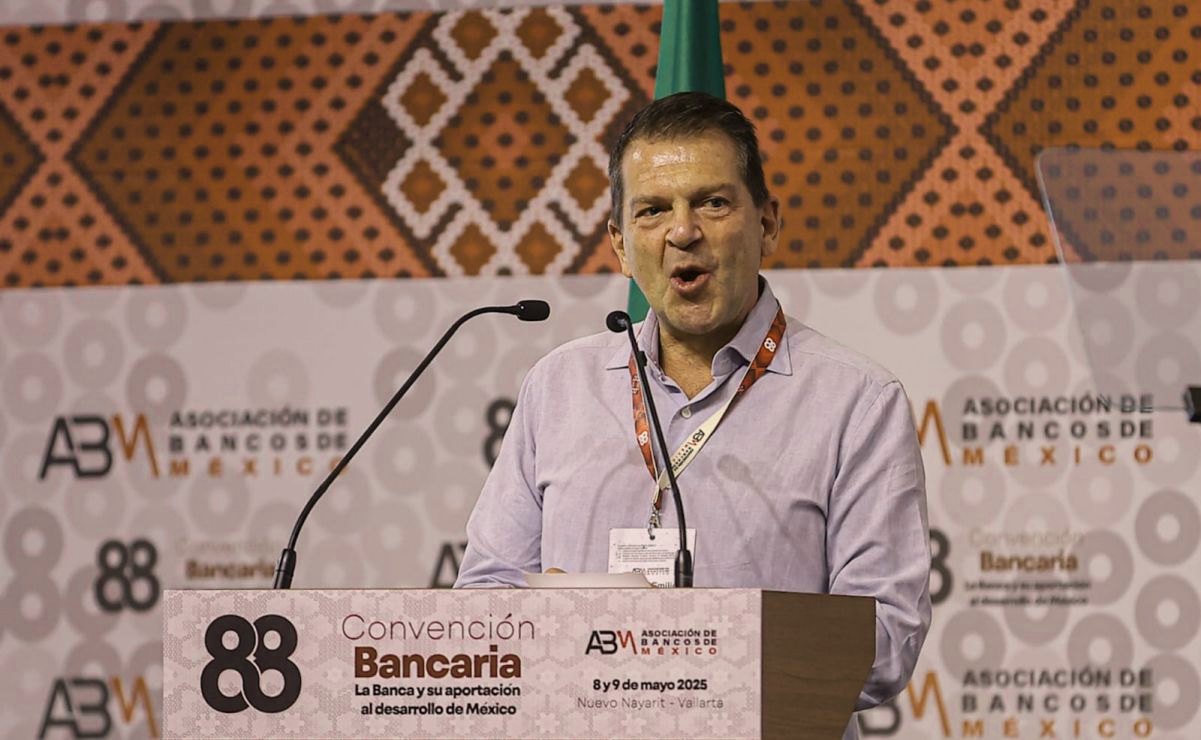
- La Asociación de Bancos de México (ABM) anticipa una adopción “paulatina” y “no draconiana”, bajo el orden de la SHCP, según declaró Emilio Romano a Expansión.
- La ley ya pasó por el Congreso y queda pendiente su publicación en el Diario Oficial de la Federación (DOF), de acuerdo con Expansión.
- Una vez publicada, la SHCP tendrá 15 días para determinar los “sectores claves” que usarán sólo pagos digitales, según Expansión.
- Los tres niveles de gobierno estarán obligados a aceptar pagos digitales para servicios públicos, como impuestos, conforme a lo reportado por Expansión.
Contexto legislativo (aprobación en el Congreso): la iniciativa fue presentada el 8 de septiembre de 2026 como parte del Paquete Económico 2027; en Diputados se aprobó con 330 votos a favor y 122 en contra, y en el Senado con 72 a favor y 37 en contra, antes de enviarse al Ejecutivo para su promulgación, según reportes de El Economista e Infobae.
Implementación gradual de la Ley de Economía Digital
En ese tránsito, la ABM —encabezada por Emilio Romano— busca bajar la temperatura del debate: la implementación “no será draconiana”, sino gradual y “de manera adecuada” para evitar disrupciones en las formas de pago, dijo Romano en rueda de prensa, según el mismo medio.
El mensaje central del gremio bancario es que habrá plazos y mecanismos para que los sectores se adapten, y que se consideren problemas específicos de personas mayores o de quienes no tienen acceso a servicios bancarios, de acuerdo con declaraciones de Romano citadas por Expansión. En paralelo, Romano sostuvo que el marco legal es “positivo” y que los bancos están listos para acompañar a los sectores que se definan como clave.
Responsabilidades de la Asociación de Bancos de México
La ABM se coloca como actor de acompañamiento operativo en la transición. Emilio Romano afirmó que los bancos “están listos para acompañar a los sectores claves” que se definan en la nueva etapa, según Expansión. En la práctica, ese acompañamiento implica preparar capacidades para cobros con tarjeta, transferencias y esquemas como pagos con QR, en la medida en que esos medios sean los elegidos por comercios y usuarios.
Ese enfoque gradual es relevante para comercios y pymes: reduce el riesgo de cambios abruptos en caja, conciliación y atención al cliente, especialmente en segmentos donde aún hay fricciones de acceso bancario.
Además, la ABM defendió públicamente la viabilidad del cambio cultural: Romano dijo que no ve a “nadie” que, “en su sano juicio”, prefiera pagar en efectivo, según la cita textual publicada por Expansión.
Sectores clave para pagos digitales
Medios de pago contemplados por la ley
La Ley de Economía Digital reconoce como medios válidos las transferencias electrónicas (como SPEI, CoDi y DiMo), tarjetas de débito y crédito, pagos con QR y tecnología NFC, además de otros métodos que autoricen las autoridades financieras, de acuerdo con análisis citados por CIAL DNB. En ese marco, Banxico puede requerir que las terminales punto de venta acepten pagos con QR, según el mismo análisis.
La definición de “sectores claves” es el punto de arranque para saber dónde se endurecerán primero las reglas de aceptación de pagos. La ley establece que, tras la publicación en el DOF, la SHCP determinará cuáles serán esos sectores, y el gremio bancario no adelantó cuáles otros dejarían de aceptar efectivo, de acuerdo con Expansión.
En el debate público ya aparecen dos candidatos tempranos: gasolineras y casetas de cobro en carreteras. Expansión reportó que ambos “se perfilan” para ser los primeros en aceptar solamente pagos con medios digitales. El argumento implícito es de factibilidad: son puntos de cobro con operación estandarizada y alta trazabilidad, donde la adopción puede ser más rápida.
La expectativa, además, es que el gobierno “muestre el ejemplo” con cobros digitales en trámites, permisos e impuestos, y que “de ahí partirán más” sectores, según la valoración citada por Expansión.
Plazos establecidos por la SHCP
La Ley de Economía Digital establece que, una vez publicada en el DOF, la SHCP tendrá 15 días para determinar cuáles son los “sectores claves” que sólo usarán pagos digitales en México, informó Expansión. Ese plazo es crítico para comercios y proveedores de cobro: marca el inicio del calendario real de adecuaciones.
En términos regulatorios, también concentra la atención en el “cómo” se definirá la lista: qué actividades entran, con qué alcance y bajo qué criterios. Esa discusión es parte de la controversia legal que ya anticipan especialistas, como el despacho Uruchurtu y Snipeliski, citado por Expansión.
Primeros sectores en adoptar pagos digitales
Sin que exista una lista oficial publicada, Expansión señaló que gasolineras y casetas de cobro “se perfilan” como los primeros sectores en aceptar únicamente pagos digitales. Para usuarios y comercios, esto sugiere un despliegue por etapas: primero donde el cobro es masivo y repetitivo, y luego hacia otros giros.
En el sector público, la obligación de aceptar pagos digitales para servicios como impuestos puede funcionar como palanca de adopción, según lo reportado por Expansión. Si los pagos digitales se vuelven la norma en trámites y contribuciones, el efecto demostración puede acelerar la familiaridad del usuario con transferencias, tarjetas o QR.
Obligaciones de los gobiernos en la aceptación de pagos
La ley contempla un rol activo del Estado como usuario y promotor de pagos digitales. Emilio Romano indicó que, como lo marca la norma, los tres niveles de gobierno estarán obligados a aceptar pagos digitales para servicios públicos, “como puede ser el pago de impuestos”, según Expansión. Esto incluye, por diseño, la interacción cotidiana con ciudadanía y empresas: trámites, permisos y contribuciones.
Romano también planteó una lógica de liderazgo: “sería claramente de esperar que el mismo gobierno muestre el ejemplo con los cobros digitales en materia de trámites, permisos y de impuestos”, y que a partir de ahí se sumen más sectores, de acuerdo con Expansión. Para pymes, esto puede significar una normalización de pagos electrónicos en gestiones que hoy todavía se resuelven con efectivo en ventanilla o con procesos fragmentados.
El efecto práctico dependerá de la ejecución: que existan canales digitales funcionales, aceptación amplia de medios (transferencia, tarjeta, QR) y operación estable en puntos de cobro gubernamentales.
Consideraciones sobre la inconstitucionalidad de la ley
El despacho Uruchurtu y Snipeliski consideró que la Ley de Economía Digital “podría ser inconstitucional” porque el Congreso delegó a la SHCP definir cuáles sectores estratégicos sólo usarán pagos digitales, reportó Expansión. Ron Snipeliski, socio del despacho, explicó al mismo medio que la ley faculta a una autoridad administrativa a determinar cómo se limitarían derechos vinculados al libre comercio mediante la restricción del efectivo en ciertos sectores.
Según Snipeliski, el problema es que la norma daría esa facultad “sin” establecer parámetros o criterios para decidir por qué razón hacerlo, de acuerdo con su declaración a Expansión. El despacho también señaló —siempre según Expansión— que el artículo 13 no define qué es un “sector estratégico” ni fija montos, criterios o condiciones que justifiquen la restricción.
Romano, por su parte, dijo entender el motivo del señalamiento, pero minimizó su relevancia práctica: sostuvo que si alguien demanda, lo resolverá la Suprema Corte de Justicia de la Nación (SCJN), y que para que sea inconstitucional debe existir perjuicio, según Expansión.
Impacto en la inclusión financiera y la economía
La ABM vinculó la transición a pagos digitales con un momento económico favorable. En la misma conferencia, Romano afirmó que la economía “empieza a tomar impulso”, y Expansión reportó cifras del Indicador Global de la Actividad Económica (IGAE) del Inegi: expansión de 0.6% en agosto frente al mes previo y crecimiento de 3.5% anual.
Expansión también informó que el consenso de mercado prevé un crecimiento de 1.5% anual al cierre del año, por encima del 0.8% pronosticado a inicios de 2026. En ese contexto, una implementación gradual busca evitar choques en consumo y operación cotidiana, especialmente si hay segmentos con menor acceso bancario, como reconoció Romano al hablar de personas mayores o no bancarizadas.
En inclusión financiera, el impacto dependerá de que la adopción no excluya a quienes hoy dependen del efectivo; por eso la ABM insiste en plazos y mecanismos de adaptación, según Expansión.
Reflexiones finales sobre la Ley de Economía Digital
Impacto en la inclusión financiera
El diseño gradual defendido por la ABM apunta a que la adopción de pagos digitales no se convierta en una barrera para personas mayores o sin acceso a servicios bancarios, según lo dicho por Emilio Romano y citado por Expansión. La obligación de que gobiernos acepten pagos digitales en impuestos y servicios puede acelerar el aprendizaje del usuario y la estandarización de cobros, también de acuerdo con Expansión.
Desafíos para la implementación efectiva
El primer desafío es de definición: la SHCP deberá determinar los “sectores claves” tras la publicación en el DOF, informó Expansión. El segundo es jurídico: especialistas como el despacho Uruchurtu y Snipeliski anticipan controversias por la amplitud de la delegación a Hacienda y la falta de criterios explícitos, según Expansión. El tercero es operativo: evitar disrupciones en hábitos de pago y asegurar que la transición sea “adecuada”, como planteó Romano, de acuerdo con Expansión.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.