
Tabla de contenidos
- 1. Desafíos hacia 2026
- 2. Oportunidades de la Ley de Economía Digital en México
- 2.1 Metodología (según México Evalúa)
- 3. Dominio del efectivo en las transacciones
- 3.1 Porcentaje de pagos en efectivo
- 3.2 Impacto en micronegocios y pequeñas empresas
- 4. Exclusión financiera en el sector informal
- 4.1 Acceso a servicios financieros
- 4.2 Consecuencias de operar en efectivo
- 5. Desafíos normativos y plazos ajustados
- 5.1 Artículos transitorios de la ley
- 5.2 Implicaciones para la implementación
- 6. Contradicciones en la legislación monetaria
- 6.1 Poder liberatorio de los billetes
Este artículo sintetiza hallazgos y recomendaciones del documento de México Evalúa sobre la iniciativa de Ley de Economía Digital (LED) y su relación con la adopción de pagos electrónicos en México.
Desafíos hacia 2026
- La iniciativa de Ley de Economía Digital (LED) busca acelerar la aceptación de pagos electrónicos y fortalecer la inclusión financiera, según México Evalúa.
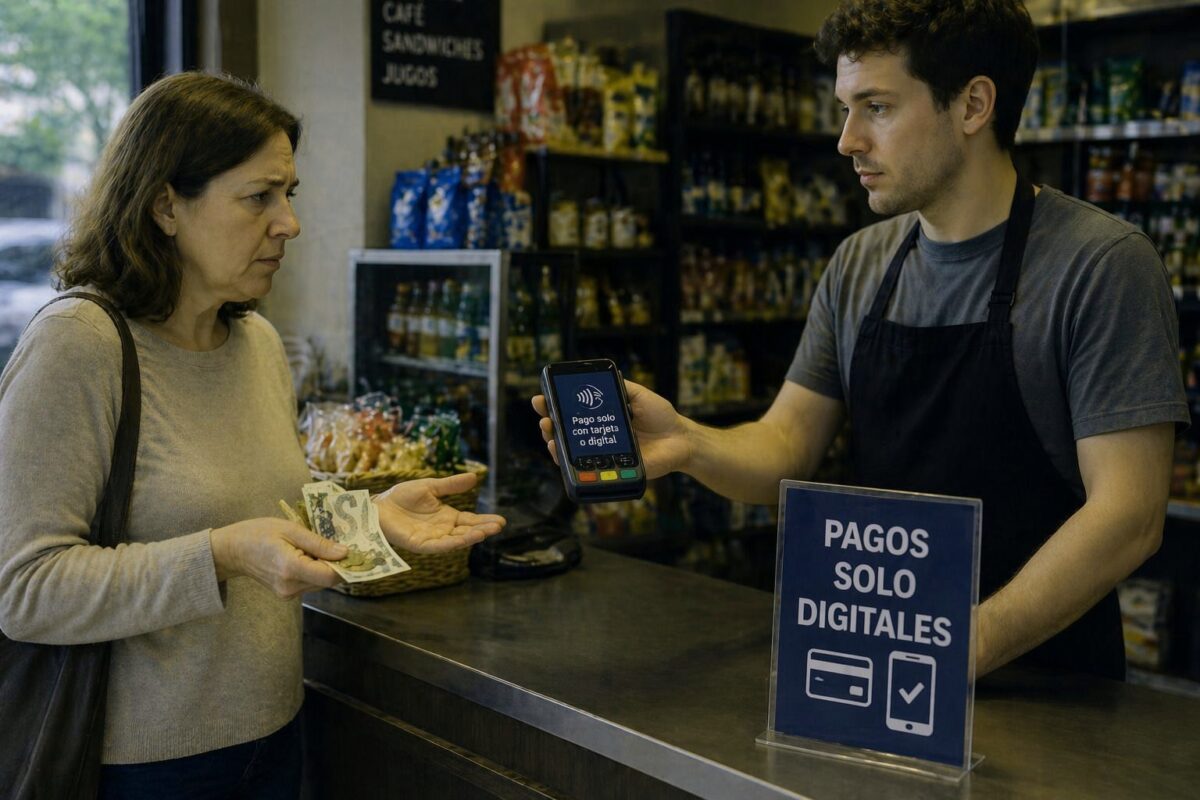
- El efectivo sigue dominando: 85.2% paga en efectivo compras de hasta $500 y 73.5% las de mayor monto, de acuerdo con ENIF 2024.
- En micronegocios, 86% recibe pagos en efectivo; en pequeñas empresas, 76%, según ENAFIN 2024.
- Los transitorios plantean plazos de 15 días hábiles para definiciones clave, lo que México Evalúa considera ajustado.
- La Ley Monetaria reconoce poder liberatorio ilimitado a los billetes, creando tensiones con mandatos de pago digital, según México Evalúa.
Oportunidades de la Ley de Economía Digital en México
Metodología (según México Evalúa)
México Evalúa señala que su diagnóstico combina un enfoque cuantitativo y cualitativo: utiliza datos oficiales y representativos (ENIF 2024 y ENAFIN 2024), así como registros de Banxico y referencias de organismos como Cofece, además de una revisión técnico-jurídica del articulado de la LED y su interacción con el marco vigente (por ejemplo, Ley Monetaria y Ley Antilavado).
La discusión en el Congreso sobre la LED representa un intento por modernizar el ecosistema de pagos, “nivelar el terreno regulatorio” y aprovechar la infraestructura existente, de acuerdo con México Evalúa. En esa lógica, la iniciativa reconoce el valor estratégico de los pagos electrónicos y plantea mandatos de aceptación tanto para el sector público como para el privado.
México Evalúa sostiene que la LED también otorgaría facultades relevantes al Banco de México (Banxico) y a la Comisión Nacional Bancaria y de Valores (CNBV) para profundizar la inclusión financiera. La apuesta, en términos prácticos, es convertir la tenencia de productos financieros en uso cotidiano: que pagar digitalmente sea habitual, seguro y útil para comercios y consumidores.
El reto, advierte México Evalúa, es que el éxito depende de equilibrar el impulso normativo con condiciones reales de un mercado de dos lados (comercios y consumidores) y con la heterogeneidad territorial del país.
Dominio del efectivo en las transacciones
Aunque México cuenta con rieles de pago robustos, el uso cotidiano no acompaña esa capacidad. México Evalúa subraya que el Sistema de Pagos Electrónicos Interbancarios (SPEI) procesa cerca de 20 millones de operaciones diarias y que existen plataformas como CoDi y DiMo; aun así, el efectivo domina.
En este contexto, SPEI es el sistema de transferencias interbancarias operado por Banxico; CoDi y DiMo son esquemas/plataformas de pago que se apoyan en esa infraestructura para facilitar cobros y transferencias.
Este contraste importa porque una obligación legal de aceptar pagos digitales no cambia por sí sola hábitos, costos percibidos o confianza. México Evalúa advierte que acelerar sin atender cobertura, capacitación y ciberseguridad puede abrir brechas de exclusión, especialmente en micronegocios y zonas rurales.
Porcentaje de pagos en efectivo
Las cifras de esta sección provienen de la ENIF 2024, una encuesta nacional utilizada por México Evalúa para documentar hábitos de pago.
La preferencia por el efectivo está documentada en encuestas nacionales. Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, 85.2% de los adultos paga en efectivo sus compras de hasta 500 pesos, y 73.5% también usa efectivo en compras de mayor monto. Para México Evalúa, estas cifras reflejan hábitos profundamente arraigados, más allá de la existencia de infraestructura.
Impacto en micronegocios y pequeñas empresas
Los datos de aceptación en micronegocios y pequeñas empresas citados aquí se basan en la ENAFIN 2024, retomada por México Evalúa para describir el cuello de botella en la aceptación comercial.
Del lado de la aceptación, el efectivo también domina. La Encuesta Nacional de Financiamiento de las Empresas (ENAFIN) 2024 reporta que 86% de los micronegocios y 76% de las pequeñas empresas reciben pagos en efectivo. México Evalúa interpreta este patrón como un “cuello de botella” de aceptación comercial: no necesariamente falta tecnología, sino incentivos.
En el mismo diagnóstico, México Evalúa señala que 76% de los pequeños comerciantes cuenta con teléfono inteligente y 58% tiene cuenta bancaria, pero la adopción no despega cuando el retorno de inversión no es evidente o cuando el cliente no lo exige activamente.
Exclusión financiera en el sector informal
La digitalización de pagos suele presentarse como una vía para incluir, pero el punto de partida es desigual. México Evalúa advierte que una transición acelerada, sin garantías previas, puede excluir involuntariamente a personas en la informalidad, adultos mayores y comunidades rurales.
En particular, la informalidad combina dos problemas: menor acceso a servicios financieros y una operación cotidiana basada en efectivo. Eso limita la posibilidad de construir historial transaccional y, con ello, de acceder a productos formales.
Acceso a servicios financieros
La brecha entre formalidad e informalidad es marcada. México Evalúa reporta que 52% de los trabajadores informales carece de acceso a servicios financieros, frente a 11% en el sector formal. En otras palabras, imponer pagos digitales en ciertos giros sin acompañamiento puede convertir una política de modernización en una barrera de acceso para quienes ya están fuera del sistema.
Consecuencias de operar en efectivo
México Evalúa subraya un efecto práctico: operar exclusivamente en efectivo impide generar un historial transaccional, que suele ser necesario para acceder a crédito, ahorro formal y seguros. En el terreno comercial, esto también afecta la capacidad de un negocio para demostrar ingresos, planear flujo de caja y negociar financiamiento.
Por eso, el debate no es solo tecnológico: es de incentivos, confianza y condiciones habilitantes para que el pago digital sea útil y no una obligación difícil de cumplir.
Desafíos normativos y plazos ajustados
La LED busca acelerar cambios, pero el diseño de implementación puede ser tan importante como el objetivo. México Evalúa sostiene que el riesgo no está en promover pagos digitales, sino en hacerlo con plazos que no permitan diagnósticos, consulta y preparación operativa.
En un país heterogéneo, la misma regla puede tener efectos distintos según conectividad, capacidades locales, bancarización y exposición a fraude. México Evalúa insiste en que la gradualidad no equivale a lentitud, sino a legitimidad y durabilidad.
Artículos transitorios de la ley
México Evalúa destaca que los artículos transitorios tercero y cuarto prevén 15 días hábiles para que la Secretaría de Hacienda y Crédito Público (SHCP) determine sectores, y otros 15 días para que las autoridades sectoriales actúen. En conjunto, esto equivale a menos de dos meses para implementar obligatoriedad, sin margen suficiente para diagnósticos completos o consulta con los afectados.
Implicaciones para la implementación
Con plazos tan cortos, el riesgo es que la implementación se vuelva desigual: algunos sectores podrían cumplir rápido y otros quedar rezagados, o bien trasladar costos y fricciones a comercios pequeños.
En la práctica, el “cómo” incluye reglas técnicas, comunicación al usuario, soporte ante fallas y mecanismos de contingencia cuando no esté disponible.
Contradicciones en la legislación monetaria
Más allá de la operación, hay un punto jurídico de fondo: la convivencia entre mandatos de pago digital y el estatus legal del efectivo. México Evalúa identifica una asimetría que puede traducirse en litigios, confusión para comercios y consumidores, o reglas difíciles de hacer cumplir.
La claridad normativa importa porque el pago es un acto cotidiano: si el marco legal manda señales contradictorias, la adopción se frena y la confianza se erosiona.
Poder liberatorio de los billetes
México Evalúa señala que el artículo 4 de la Ley Monetaria otorga poder liberatorio ilimitado a los billetes. En términos simples, el efectivo tiene reconocimiento legal fuerte como medio de pago. Esto choca con cualquier intento de restringirlo sin una armonización explícita.
Conflictos con la Ley de Economía Digital
Según México Evalúa, esa característica de la Ley Monetaria genera una contradicción regulatoria con restricciones o mandatos de pago digital que propone la LED en ciertos sectores. El resultado puede ser una implementación con “zonas grises”: ¿qué pasa si un usuario insiste en pagar con efectivo donde se pretende exigir pago digital?
Para México Evalúa, la solución pasa por alinear el marco normativo, no solo por emitir mandatos operativos.
Recomendaciones para una transición efectiva
México Evalúa propone que la digitalización sea una política pública sostenible: gradual, con incentivos y con gobernanza. La idea es que el pago digital se adopte porque funciona y conviene, no solo porque se obliga.
Entre las recomendaciones, México Evalúa plantea: gradualidad condicionada a garantías verificables (ciberseguridad, capacitación y cobertura), incentivos fiscales escalonados y un estándar base de interoperabilidad para evitar fragmentación.
Comité de Gobernanza de Pagos Digitales
México Evalúa recomienda crear un Comité de Gobernanza de Pagos Digitales: un órgano interinstitucional permanente liderado por la SHCP e integrado por Banxico, CNBV, SAT, Condusef y la Secretaría de Economía. Según México Evalúa, este comité coordinaría una estrategia nacional, rendiría cuentas con un informe bianual al Congreso y sostendría audiencias obligatorias con el sector privado.
Estándares de interoperabilidad
Para evitar que el ecosistema se fragmente, México Evalúa propone establecer un estándar base obligatorio de interoperabilidad. En su planteamiento, Banxico y la CNBV deberían definir un estándar común de comunicación entre entidades y, además, regular techos tarifarios diferenciados en comisiones para micro y pequeños negocios.
México Evalúa también sugiere proteger datos transaccionales: clasificar el historial transaccional como dato personal sensible bajo salvaguardas de la Ley General de Protección de Datos Personales en Posesión de Sujetos Obligados.
La digitalización de pagos en México: un camino hacia la inclusión financiera
Desafíos y oportunidades en la implementación de la Ley de Economía Digital
México Evalúa resume el momento como una oportunidad “inmejorable” para impulsar finanzas digitales con equidad, pero condicionada a una implementación realista. El país ya tiene infraestructura; el desafío es convertirla en uso cotidiano sin dejar atrás a micronegocios, informalidad y territorios con menor cobertura o capacidades.
La clave, según México Evalúa, es diseñar gradualidad con garantías previas, incentivos y reglas claras que reduzcan el riesgo de exclusión y aumenten la confianza.
La importancia de la colaboración entre sectores para el éxito de la digitalización
La transición requiere coordinación constante entre autoridades, sistema financiero, comercios y sociedad civil, de acuerdo con México Evalúa. En pagos, la adopción ocurre cuando ambos lados —quien cobra y quien paga— perciben valor, seguridad y facilidad.
Si la LED se acompaña de gobernanza transversal, interoperabilidad y protección de datos, la digitalización puede convertirse en una puerta de entrada a servicios financieros formales, con beneficios tangibles para la economía cotidiana de las pymes y sus clientes.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.