
Tabla de contenidos
- 1. Paso 1: Aprobación de la Ley de Economía Digital en Comisión
- 2. Paso 2: Votación y resultados en la Cámara de Diputados
- 3. Paso 3: Implementación de cobros digitales en estaciones de servicio
- 4. Paso 4: Objetivos de la iniciativa para la economía mexicana
- 5. Paso 5: Mecanismos de identificación digital propuestos
- 6. Paso 6: Posturas de los partidos políticos sobre la propuesta
- 7. Paso 7: Implicaciones fiscales y de fiscalización
- 8. Ley de Economía Digital 2026: Implicaciones y Pasos a Seguir
- 8.1 1. Comprender la Ley y sus Objetivos
- 8.2 2. Identificar los Cambios en el Ecosistema de Pagos
- 8.3 3. Preparar a tu Negocio para la Transición Digital
- 8.4 4. Implementar Medidas de Seguridad y Protección de Datos
- 8.5 5. Fomentar la Inclusión Financiera en tu Comunidad
Alcance de esta nota: este artículo resume lo aprobado en la Comisión de Hacienda y lo reportado por Expansión (1 de octubre de 2026), así como un posicionamiento difundido por PR Newswire. El dictamen aún debe discutirse y votarse en el pleno de la Cámara de Diputados.
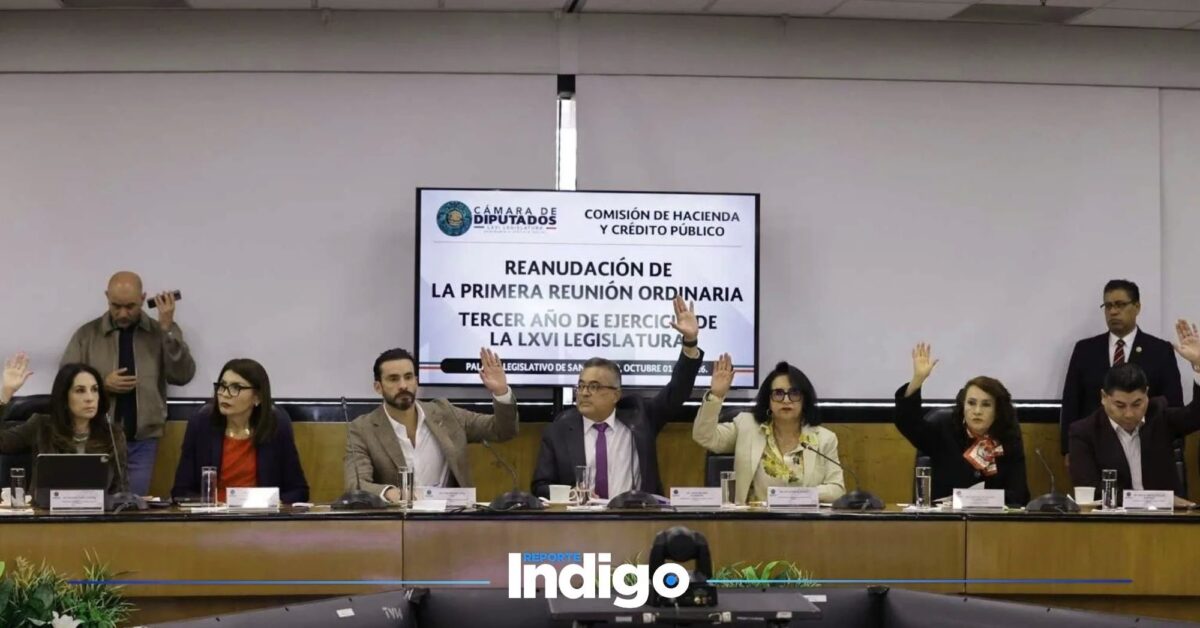
- La Comisión de Hacienda de la Cámara de Diputados aprobó la Ley de Economía Digital con 25 votos a favor y cuatro en contra.
- El dictamen pasó a la Mesa Directiva para su discusión y votación en el pleno.
- La propuesta plantea pagos 100% digitales en gasolineras y casetas, reportó Expansión.
- Incluye CURP digital y Expediente Digital Ciudadano como identificación con validez equivalente a documentos físicos, según Expansión.
Paso 1: Aprobación de la Ley de Economía Digital en Comisión
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados aprobó la propuesta de Ley de Economía Digital para Pagos Digitales y Electrónicos, informó Expansión el 1 de octubre de 2026. La votación ocurrió “en lo general y lo particular” y el resultado fue de 25 votos a favor, cuatro en contra y cero abstenciones, de acuerdo con el mismo medio.
Tras ese aval, el dictamen fue enviado a la Mesa Directiva para que se programe su discusión y votación en el pleno, según Expansión. En la sesión, el presidente de la Comisión, Carol Antonio Altamirano, explicó —siempre de acuerdo con Expansión— que la iniciativa busca acelerar la digitalización de la economía mexicana con tres ejes: pagos electrónicos universales, identidad digital confiable e inclusión financiera.
Altamirano sostuvo que México ya cuenta con infraestructura tecnológica —como SPEI, CoDi, DiMo, códigos QR y aplicaciones financieras— pero que una parte importante de las operaciones sigue realizándose en efectivo, reportó Expansión. En ese diagnóstico se apoya la idea central de la ley: empujar el uso de transferencias, tarjetas y otras tecnologías de pago reconocidas por autoridades financieras.
Paso 2: Votación y resultados en la Cámara de Diputados
Estado legislativo al momento del reporte: la votación referida (25 a favor, 4 en contra, 0 abstenciones) corresponde a la Comisión de Hacienda; el dictamen fue turnado a la Mesa Directiva para su eventual discusión y votación en el pleno, según Expansión.
El siguiente paso legislativo es el pleno de la Cámara de Diputados. Según Expansión, el siguiente paso es que sea discutido y votado por el conjunto de legisladores.
Las posturas quedaron marcadas: Morena respaldó la propuesta, mientras que PRI y PAN se manifestaron en contra, de acuerdo con Expansión. Ese antecedente anticipa que el debate en el pleno no será sólo técnico, sino también político, con énfasis en riesgos de exclusión y en la seguridad de la identidad digital.
Durante el trámite en Comisión, el presidente del órgano legislativo presentó reservas que fueron aprobadas por unanimidad y que se describieron como “cuestiones de forma”, reportó Expansión. Ese detalle sugiere que, al menos en esa etapa, no hubo cambios de fondo a los pilares del proyecto, aunque el proceso parlamentario todavía puede abrir espacio a ajustes en el pleno.
En términos prácticos, para comercios y prestadores de servicios el punto clave es que el dictamen avanza con una señal clara: el Congreso está discutiendo un marco que busca volver más comunes —y en ciertos casos obligatorios— los pagos digitales.
Paso 3: Implementación de cobros digitales en estaciones de servicio
De acuerdo con la propuesta, la Secretaría de Hacienda y Crédito Público (SHCP) determinará los sectores estratégicos y actividades relevantes en los que la aceptación de medios de pago digitales y electrónicos será la única forma de pago.
Uno de los componentes más visibles de la propuesta es su impacto en pagos cotidianos de alto volumen. La iniciativa establece que las estaciones de servicio de gasolinas y diésel, así como los cobros en casetas de carreteras, serán 100% digitales, según Expansión.
La lógica detrás de esa medida se conecta con el objetivo de reducir el uso del efectivo y empujar la adopción de medios electrónicos. En palabras citadas por Expansión, la ley promueve el uso de transferencias electrónicas, tarjetas bancarias, códigos QR, tecnología NFC y otros medios digitales reconocidos por las autoridades financieras.
Para el ecosistema de pagos, el cambio no es menor: gasolineras y casetas concentran transacciones frecuentes, con necesidad de rapidez operativa y conciliación. La propuesta, tal como la describió Expansión, no se limita a “permitir” pagos digitales: plantea un escenario de exclusividad digital en esos puntos.
Además, el proyecto contempla que los tres órdenes de gobierno (federal, estatal y municipal) deberán habilitar y aceptar mecanismos digitales para el pago de trámites y servicios públicos, de acuerdo con Expansión. Eso amplía el alcance más allá del sector privado y empuja la interoperabilidad en pagos de uso masivo.
Paso 4: Objetivos de la iniciativa para la economía mexicana
El presidente de la Comisión de Hacienda, Carol Antonio Altamirano, explicó que la iniciativa busca acelerar la digitalización con metas explícitas: reducir el uso del efectivo, ampliar el acceso al crédito y modernizar la relación entre ciudadanos, empresas y gobierno, según Expansión.
La exposición de motivos —citada por Expansión— añade un argumento económico: la experiencia internacional muestra que la digitalización puede empujar un proceso de formalización, porque los negocios reciben más montos por compras digitales, construyen historial financiero y con ello pueden acceder a crédito que antes se les negaba por operar principalmente en efectivo.
En el plano de infraestructura, Altamirano subrayó que México ya cuenta con herramientas como SPEI, CoDi y DiMo, además de QR y apps financieras, pero que el efectivo sigue dominando muchas operaciones, reportó Expansión. La ley, entonces, se plantea como un “acelerador” para cerrar la brecha entre capacidad tecnológica y uso real.
Para pymes y comercios, el objetivo declarado de inclusión financiera se traduce en una promesa: que más transacciones digitales signifiquen más trazabilidad y, potencialmente, mejores condiciones para integrarse al sistema financiero formal.
Paso 5: Mecanismos de identificación digital propuestos
La propuesta incorpora dos piezas de identidad digital: la CURP digital y el Expediente Digital Ciudadano. Según Expansión, ambos funcionarían como mecanismos válidos de identificación y acreditación documental, con la misma validez que los documentos físicos, siempre que se utilicen con autorización de los usuarios.
El planteamiento se vincula con uno de los pilares del proyecto: crear condiciones para que las personas puedan contratar servicios financieros de forma totalmente digital, reportó Expansión. En la práctica, esto apunta a facilitar procesos como el alta remota, la verificación de identidad y la integración de expedientes, reduciendo fricción en la apertura de productos.
En paralelo, PR Newswire reportó que la ley introduce la CURP Digital y el Expediente Digital Ciudadano como herramientas para identificación digital y onboarding, con el objetivo de facilitar el acceso remoto a servicios financieros.
Sin embargo, el debate no se limita a la conveniencia: el diputado Héctor Saúl Téllez (PAN) advirtió que la iniciativa no establece reglas claras de protección ante robos de identidad, ciberataques o filtraciones de datos, según Expansión. Esa crítica coloca el foco en cómo se implementarán controles, responsabilidades y estándares de seguridad alrededor de la identidad digital.
Paso 6: Posturas de los partidos políticos sobre la propuesta
La división se expresó tanto en el sentido del voto como en los argumentos.
Desde el PAN, Héctor Saúl Téllez planteó dos preocupaciones principales, según Expansión. La primera es de seguridad: alertó sobre la falta de reglas claras para proteger a los usuarios frente a robo de identidad, ciberataques o filtraciones de datos. La segunda es de inclusión: sostuvo que la prohibición de billetes y monedas en diversos comercios y servicios afectaría a personas sin cuenta bancaria, a adultos mayores y a comunidades sin internet o telefonía móvil.
Del lado de los promotores, Altamirano defendió que la iniciativa parte de reconocer que existe infraestructura (SPEI, CoDi, DiMo, QR, apps) pero que el efectivo sigue siendo dominante, y que por ello se promueven múltiples medios digitales (transferencias, tarjetas, QR, NFC), según Expansión.
Fuera del Congreso, el sector privado también ha fijado posición. Además, PR Newswire reportó que autoridades como Banco de México (Banxico), la CNBV y la Agencia de Transformación Digital han respaldado la iniciativa. PR Newswire informó que la fintech Broxel respaldó la ley y la consideró una oportunidad para apalancar infraestructura existente; en ese mismo comunicado, se menciona como referencia el volumen de operaciones de SPEI en 2025.
En conjunto, el mapa de posturas muestra un consenso parcial sobre la dirección (más digitalización), pero desacuerdo sobre el ritmo, las salvaguardas y el riesgo de dejar fuera a quienes no tienen conectividad o servicios financieros.
Paso 7: Implicaciones fiscales y de fiscalización
La propuesta, tal como fue descrita por Expansión, no incluye cambios en materia de impuestos ni para la fiscalización. Aun así, el propio debate público se ha movido hacia un punto inevitable: la trazabilidad.
De acuerdo con Expansión, especialistas en la materia consideran que los pagos digitales ayudan a que el Servicio de Administración Tributaria (SAT) tenga acceso a “huellas” que dejan estos pagos en el sistema financiero. Eso, según el mismo reporte, podría contribuir a la revisión de ingresos de contribuyentes y a la lucha antilavado de dinero.
En términos operativos, la digitalización masiva tiende a producir registros: transferencias, cobros con tarjeta, pagos con QR o NFC dejan evidencia transaccional que puede ser auditada con mayor facilidad que el efectivo. Ese es precisamente uno de los motivos por los que el tema fiscal aparece, aunque el texto no modifique tasas ni cree contribuciones nuevas, según lo reportado por Expansión.
Para comercios —especialmente pymes— la implicación práctica es doble: por un lado, más pagos digitales pueden facilitar conciliación y control interno; por otro, elevan la importancia de una contabilidad ordenada y de la correcta emisión de comprobantes, porque la trazabilidad reduce el margen para inconsistencias entre ingresos reales y declarados.
Ley de Economía Digital 2026: Implicaciones y Pasos a Seguir
1. Comprender la Ley y sus Objetivos
La discusión legislativa gira alrededor de un objetivo explícito: reducir el uso del efectivo y acelerar la digitalización, según explicó Carol Antonio Altamirano en declaraciones recogidas por Expansión. Para comercios, entender ese “para qué” ayuda a anticipar dónde habrá más presión regulatoria: pagos cotidianos, servicios públicos y sectores que Hacienda considere estratégicos, de acuerdo con Expansión.
2. Identificar los Cambios en el Ecosistema de Pagos
Los cambios más concretos que ya se conocen por el dictamen aprobado en Comisión incluyen pagos 100% digitales en gasolineras y casetas, reportó Expansión. También se establece que los tres órdenes de gobierno deberán habilitar y aceptar medios digitales para trámites y servicios, según el mismo medio. En paralelo, la ley promueve transferencias, tarjetas, QR y NFC como medios reconocidos, de acuerdo con Expansión.
3. Preparar a tu Negocio para la Transición Digital
La exposición de motivos citada por Expansión vincula digitalización con formalización y acceso a crédito vía historial financiero. Para pymes, prepararse implica revisar si ya aceptan transferencias y cobros electrónicos, y si sus procesos internos (caja, conciliación, facturación) soportan un mayor peso de transacciones digitales. El debate legislativo también sugiere que habrá sectores donde el efectivo deje de ser opción, según Expansión.
4. Implementar Medidas de Seguridad y Protección de Datos
La crítica del diputado Héctor Saúl Téllez (PAN) pone el acento en riesgos de robo de identidad, ciberataques y filtraciones, según Expansión. Además, la propuesta incorpora CURP digital y Expediente Digital Ciudadano con validez equivalente a documentos físicos cuando medie autorización del usuario, reportó Expansión. En ese contexto, la seguridad deja de ser “mejor práctica” y se vuelve requisito operativo: controles de acceso, gestión de consentimientos y prevención de fraude.
5. Fomentar la Inclusión Financiera en tu Comunidad
El propio debate legislativo reconoce el riesgo de exclusión: Téllez advirtió afectaciones a personas sin cuenta bancaria, adultos mayores y comunidades sin conectividad, según Expansión. Si el objetivo es inclusión financiera —como defendió Altamirano, de acuerdo con Expansión—, la adopción en comercios puede acompañarse de educación al cliente, alternativas de pago digital sencillas y apoyo a usuarios que migran desde efectivo. La discusión en el pleno será clave para ver cómo se equilibran obligatoriedad y accesibilidad.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.