
Tabla de contenidos
- 1. México establece ley para pagos digitales en 2026
- 2. Publicación de la Ley de Economía Digital para Pagos Electrónicos
- 3. Estructura y Alcance de la Ley
- 4. Plazos y Responsabilidades de la Secretaría de Hacienda
- 5. Infraestructura para Pagos Digitales en los Tres Órdenes de Gobierno
- 6. Identificación Digital y Expediente Ciudadano
- 7. Condiciones para el Uso de Efectivo
- 8. Implicaciones de la Ley de Economía Digital en México
- 8.1 Transformación del ecosistema financiero
- 8.2 Desafíos en la implementación y aceptación
México establece ley para pagos digitales en 2026
- El Gobierno de México publicó el 4 de noviembre de 2026 la Ley de Economía Digital para Pagos Digitales y Electrónicos en el DOF, según Mobile Time y el propio Diario Oficial de la Federación (DOF).
- La norma busca acelerar la adopción de pagos digitales y electrónicos y ordenar una transición gradual desde el efectivo, de acuerdo con el DOF.
- La SHCP debe definir en 15 días hábiles los sectores donde solo se aceptarán pagos digitales, según el DOF.
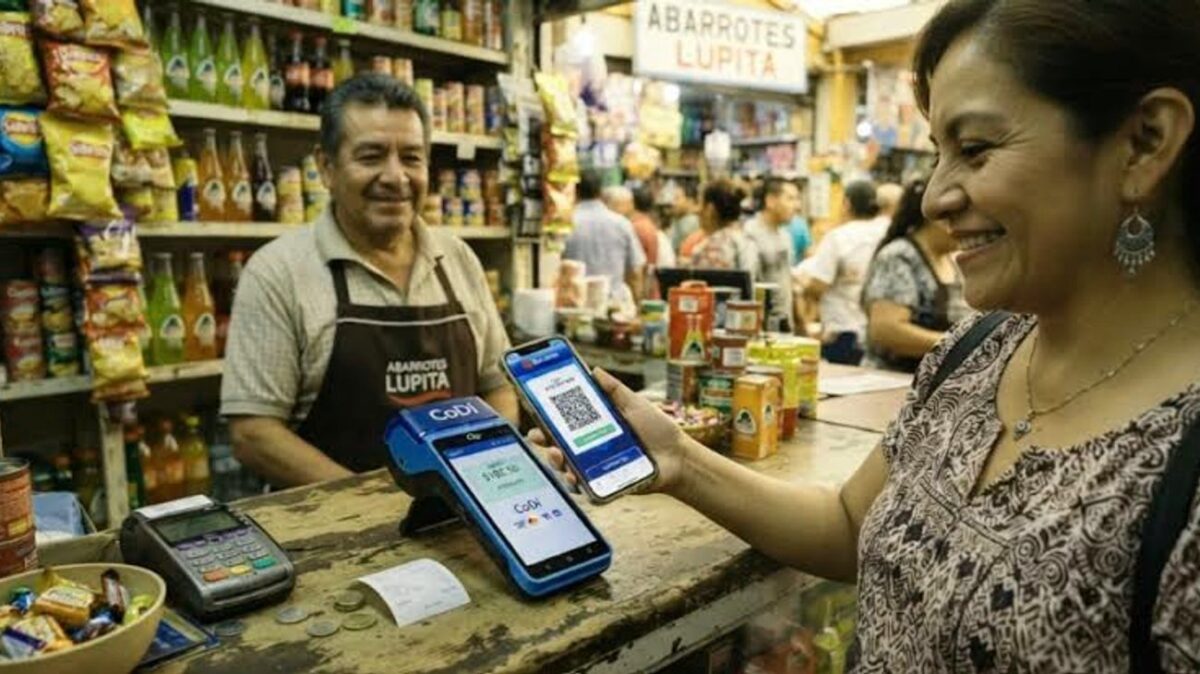
- La ley reconoce medios como QR, NFC, tarjetas y transferencias electrónicas, de acuerdo con Mobile Time.
Publicación de la Ley de Economía Digital para Pagos Electrónicos
El Gobierno de México publicó el miércoles 4 de noviembre de 2026 la Ley de Economía Digital para Pagos Digitales y Electrónicos en el Diario Oficial de la Federación (DOF), según el DOF. La iniciativa fue impulsada por la presidenta Claudia Sheinbaum, de acuerdo con Mobile Time.
La ley entra en vigor el 5 de noviembre, según el DOF. En términos de diseño normativo, el texto publicado incluye 22 artículos y cinco transitorios con aplicación a nivel nacional, de acuerdo con Mobile Time.
En el proceso legislativo, Mobile Time reportó que la legislación fue aprobada por el Senado el 20 de octubre y posteriormente enviada al Ejecutivo federal para su promulgación.
El objetivo central es promover la adopción e implementación de medios de pago digitales, según el DOF y Mobile Time. En la práctica, esto coloca el tema de aceptación de pagos (en gobierno y, en ciertos casos, en actividades privadas) como una política pública con calendario y responsables definidos.
Estructura y Alcance de la Ley
La ley es de observancia nacional y, según Mobile Time, sus disposiciones alcanzan tanto al sector público como a la interacción cotidiana de usuarios con servicios y comercios, en la medida en que se impulsa el uso de medios digitales.
En el sector público, el alcance es explícito: los tres órdenes de gobierno (municipal, estatal y federal) quedan obligados a habilitar condiciones para recibir pagos digitales, según Mobile Time y el DOF. Esto incluye no solo “aceptar” pagos, sino también promover su uso y prever contingencias que impidan su aceptación, de acuerdo con Mobile Time.
Para el sector privado, la regla general es distinta: los proveedores privados de bienes y servicios pueden implementar pagos digitales de forma voluntaria, salvo que la Secretaría de Hacienda y Crédito Público (SHCP) los incluya en la lista de sectores obligados, según Mobile Time. En ese esquema, la obligatoriedad para privados dependerá de la lista de sectores estratégicos que publique la SHCP en los plazos previstos por la propia ley. Entre los medios reconocidos por la legislación se incluyen códigos QR, dispositivos NFC, tarjetas de débito y crédito y transferencias electrónicas, de acuerdo con Mobile Time.
Plazos y Responsabilidades de la Secretaría de Hacienda
Cronograma clave (según el DOF citado por Mobile Time):
- Desde el 5 de noviembre: la SHCP cuenta con 15 días hábiles para definir sectores estratégicos y actividades donde solo se aceptarán pagos digitales.
- Después de esa definición: las autoridades sectoriales tienen otros 15 días hábiles para publicar condiciones, requisitos y obligaciones de implementación.
La ley fija un arranque con plazos cortos. A partir del 5 de noviembre, la SHCP tiene 15 días hábiles para definir los sectores estratégicos y actividades en los que solo se aceptarán pagos digitales, según lo publicado en el DOF y citado por Mobile Time.
Después de esa determinación, las autoridades de cada sector cuentan con otros 15 días hábiles para establecer condiciones, requisitos y obligaciones para habilitar estos medios de pago, según el DOF y Mobile Time. En otras palabras: Hacienda define “dónde” aplica la exclusividad digital; las autoridades sectoriales aterrizan el “cómo” se implementa.
La norma también prevé que se definan mecanismos y plazos específicos para que la transición del efectivo a los pagos digitales ocurra de manera gradual, según Mobile Time. Sobre el debate de implementación, Forbes México advirtió riesgos de diseño e implementación, incluyendo la presión que pueden generar calendarios acelerados si no se acompasan con preparación operativa y social.
Infraestructura para Pagos Digitales en los Tres Órdenes de Gobierno
La obligación operativa más inmediata recae en el Estado. Desde el 5 de noviembre, los tres órdenes de gobierno deben habilitar la infraestructura necesaria para recibir pagos digitales, promover su uso entre usuarios y adoptar medidas para atender contingencias que impidan su aceptación, según Mobile Time.
En términos prácticos, esto empuja a dependencias y entidades públicas a aceptar instrumentos ya comunes en el ecosistema: tarjetas, transferencias electrónicas, QR y NFC, de acuerdo con Mobile Time. La expectativa es que el pago digital deje de ser una excepción en trámites, derechos, servicios y cobros públicos, y se convierta en un estándar operativo.
En el plano de objetivos, Presidencia sostuvo que la nueva ley ayudará a la seguridad, la eficiencia y la formalización de comercios y productos, según un comunicado en Gob.mx. Ese mismo comunicado afirma que la digitalización puede reducir tiempos de ciertos trámites (menciona un recorte de 44 a 22 días en procedimientos específicos), como parte de una agenda de simplificación administrativa.
Identificación Digital y Expediente Ciudadano
Uno de los cambios con mayor impacto para onboarding financiero es el reconocimiento de mecanismos de identidad. La ley establece que la CURP Digital podrá utilizarse como medio de identificación para abrir cuentas bancarias, solicitar préstamos o contratar productos con una fintech, según Mobile Time. El medio la describe como una evolución del formato tradicional que combina datos alfanuméricos con elementos de seguridad avanzada para verificar identidad en entornos digitales y físicos.
Además, el Expediente Digital Ciudadano funcionará como un repositorio de documentos que las instituciones financieras podrán consultar con autorización previa del titular para la contratación de servicios, de acuerdo con Mobile Time. En la práctica, esto apunta a reducir fricción documental y acelerar procesos de alta, siempre que exista consentimiento.
Sobre el entorno de riesgos, Forbes México señaló que la concentración de datos personales y financieros en plataformas digitales eleva la exposición a fraude y brechas de datos, y que los detalles de protección pueden depender de regulación secundaria y de la implementación.
Condiciones para el Uso de Efectivo
La ley no prohíbe el uso de efectivo de forma generalizada, según Mobile Time. En cambio, establece un marco donde el efectivo puede operar como válvula de contingencia cuando ocurra un evento extraordinario que afecte la infraestructura o los sistemas de pago.
De acuerdo con Mobile Time, esas contingencias no podrán justificar el uso de efectivo de forma permanente o recurrente. Es decir: el efectivo queda contemplado como respaldo ante fallas, no como alternativa equivalente en los sectores o actividades que eventualmente se definan como de aceptación exclusivamente digital.
En paralelo, la norma abre la puerta a que Hacienda determine actividades donde se restrinja el efectivo mediante la obligación de aceptar solo pagos digitales, según el DOF citado por Mobile Time. Sobre qué sectores podrían aparecer primero, Infobae reportó que gasolineras y casetas de peaje se perfilan entre los primeros rubros potencialmente impactados, en función de la definición que haga la SHCP.
Implicaciones de la Ley de Economía Digital en México
Transformación del ecosistema financiero
La combinación de aceptación de pagos digitales y reconocimiento de identidad digital puede acelerar cambios en el ecosistema. Presidencia planteó que la ley impulsa eficiencia y formalización, según Gob.mx. En la lectura económica, El País señaló que una mayor trazabilidad de transacciones puede incidir en la formalización y el cumplimiento fiscal, al reducir espacios de opacidad asociados al efectivo.
Para comercios y pymes, el efecto inmediato dependerá de si su giro queda o no dentro de los sectores que Hacienda declare estratégicos. Aun sin obligatoriedad, la ley refuerza una dirección: más puntos de cobro digitales (tarjeta, transferencia, QR, NFC) como estándar de mercado, según el catálogo de medios citado por Mobile Time.
Desafíos en la implementación y aceptación
Los retos se concentran en brecha digital, operación y confianza. Forbes México advirtió que la implementación puede agravar exclusión si no se acompaña de conectividad, capacitación y medidas de ciberseguridad, especialmente para población sin acceso a internet, dispositivos o cuentas.
También hay un desafío de coordinación: el calendario de 15 días hábiles para que SHCP defina sectores y otros 15 días hábiles para reglas sectoriales, según el DOF citado por Mobile Time, exige ejecución rápida y comunicación clara para evitar confusión en usuarios y negocios.
Finalmente, la cláusula de contingencia —efectivo permitido solo ante eventos extraordinarios y no de forma recurrente, según Mobile Time— obliga a que la infraestructura sea resiliente. Si fallas técnicas se vuelven frecuentes, el sistema puede enfrentar fricción social y operativa, justo en el momento en que busca consolidar confianza en lo digital.
Nota de alcance: Este artículo resume lo publicado en el Diario Oficial de la Federación (DOF) y reportes de medios citados en el texto (Mobile Time, Gob.mx, Forbes México, El País e Infobae).

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.