
Tabla de contenidos
- Nueva ley impulsa pagos digitales en México
- 1. Ley de Economía Digital para Pagos Digitales y Electrónicos
- 2. Objetivos de la legislación
- 3. Medios de pago permitidos
- 4. Impacto en pequeños negocios
- 5. Desafíos en la transición hacia pagos digitales
- 6. Establecimientos y plazos para la adopción
- 7. Innovaciones en la identificación digital
- 8. Educación financiera y su importancia
- 9. Excepciones y contingencias en el uso de efectivo
- Impacto de la Nueva Ley de Uso Efectivo en México
- 1. Contexto y Objetivos de la Ley
- 2. Provisiones Clave de la Ley
- 3. Sectores Afectados y Cambios Esperados
Nueva ley impulsa pagos digitales en México
- La Ley de Economía Digital para Pagos Digitales y Electrónicos entró en vigor el 5 de noviembre de 2026, tras publicarse en el Diario Oficial de la Federación, según el Tecnológico de Monterrey.
- La norma no elimina el efectivo en todo el país, pero abre la puerta a restricciones por sector, de acuerdo con Infobae y Calcu.mx.
- La SHCP debe definir en 15 días hábiles los “sectores estratégicos” donde el pago digital podría ser obligatorio, según el Tecnológico de Monterrey.
- Se contemplan excepciones para aceptar efectivo ante fallas técnicas (por ejemplo, cortes de internet), según el Tecnológico de Monterrey.
1. Ley de Economía Digital para Pagos Digitales y Electrónicos
México inició una transición regulatoria para reducir gradualmente el uso de billetes y monedas con la Ley de Economía Digital para Pagos Digitales y Electrónicos, que entró en vigor el 5 de noviembre de 2026, de acuerdo con el Tecnológico de Monterrey. La publicación ocurrió en el Diario Oficial de la Federación, según El Economista.
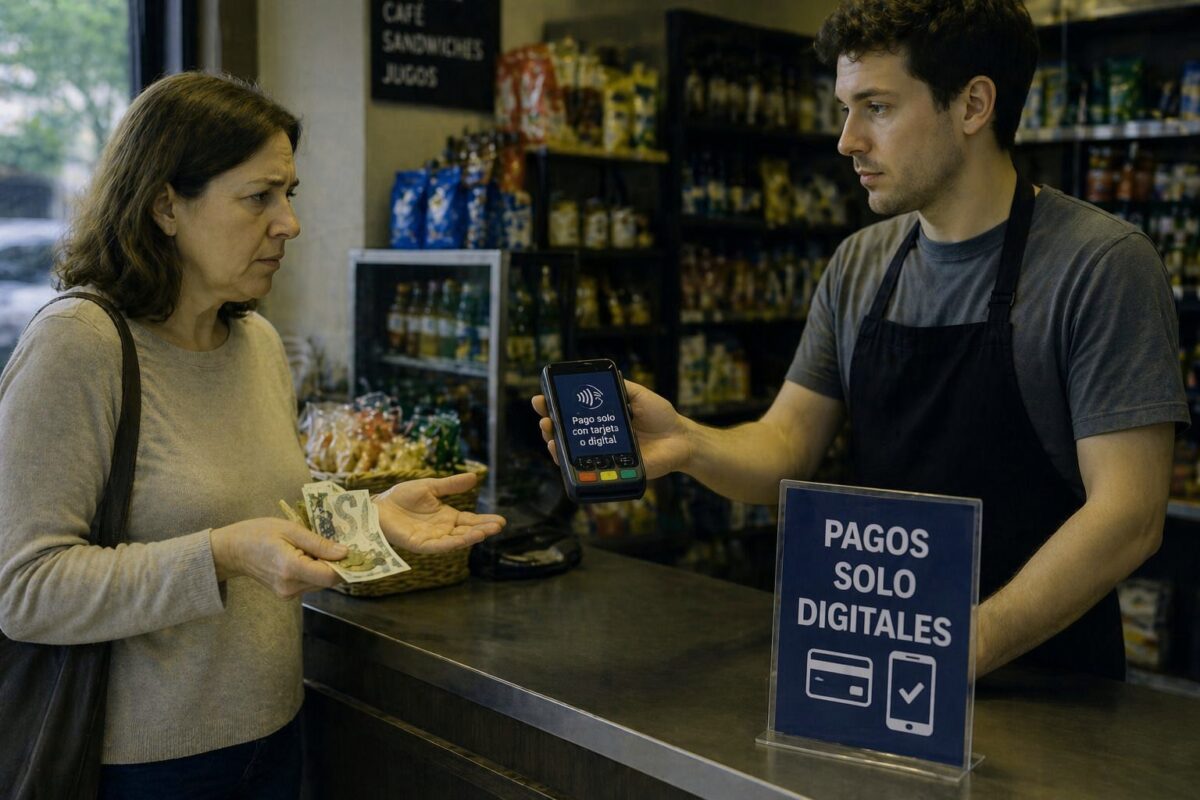
En este marco, el cambio se plantea como una migración gradual hacia pagos digitales y restricciones focalizadas por sector, no como una eliminación inmediata del efectivo en todas las transacciones, como han explicado Calcu.mx e Infobae.
El cambio central no es una prohibición general del efectivo, sino la creación de un marco para impulsar pagos electrónicos y, en ciertos casos, hacerlos obligatorios en actividades que el gobierno considere estratégicas. Calcu.mx subraya que la ley no reforma la Ley Monetaria (que reconoce el efectivo como moneda de curso legal), por lo que el efectivo sigue siendo válido en términos generales.
Para Pablo Pérez Akaki, profesor e investigador citado por el Tecnológico de Monterrey, el mensaje principal es claro: “Se va a buscar reducir el uso de efectivo en las transacciones económicas”. En su explicación, la norma pretende modernizar cómo se paga y disminuir riesgos asociados al manejo físico del dinero.
2. Objetivos de la legislación
La ley busca acelerar la adopción de pagos digitales por razones de seguridad, eficiencia y trazabilidad. Según Pablo Pérez Akaki en entrevista citada por el Tecnológico de Monterrey, el impulso a medios electrónicos responde a tres motivos: mejorar la seguridad de personas y negocios, reducir costos de producción y mantenimiento del efectivo, y facilitar el seguimiento de operaciones económicas.
La trazabilidad es un punto clave: las transacciones electrónicas dejan registros que pueden analizarse. En palabras de Pérez Akaki, citadas por el Tecnológico de Monterrey, un mayor control de operaciones facilita que herramientas como la inteligencia artificial ayuden a identificar actividades no lícitas.
En paralelo, la ley se presenta como una pieza para cerrar la brecha entre infraestructura disponible y uso real. Expansión describe la norma como un intento de modernizar el ecosistema de pagos y ampliar la inclusión financiera. En esa misma línea, Facephi señala que el marco también busca facilitar la contratación remota de servicios financieros mediante mecanismos de identidad digital.
El reto, advierte el propio Pérez Akaki según el Tecnológico de Monterrey, es que la digitalización no se quede en el decreto: requiere participación de consumidores, trabajadores y comercios para que el cambio sea operativo.
3. Medios de pago permitidos
La ley reconoce un conjunto amplio de instrumentos para pagar sin efectivo. De acuerdo con el Tecnológico de Monterrey, los medios contemplados incluyen códigos QR (o “códigos de respuesta rápida”), tecnología NFC, tarjetas de crédito y débito, transferencias de fondos, domiciliaciones y “cualquier dispositivo o interfaz” que permita realizar pagos.
Infobae coincide en esa definición amplia, destacando que el marco no se limita a un solo riel de pago, sino que admite distintas tecnologías y formatos. En la práctica, esto abre espacio para que comercios adopten desde cobros con QR hasta pagos sin contacto, además de transferencias.
Una innovación destacada es la posibilidad de operar desde el celular. Según el Tecnológico de Monterrey, la ley permitirá que las personas realicen pagos y transferencias directamente desde teléfonos mediante herramientas como CoDi y sistemas SPEI, sin necesidad de cargar efectivo. El mismo reporte añade que los comercios podrían recibir pagos desde un celular sin comisiones y con acreditación inmediata.
Ese punto es relevante para el día a día del comercio: si el pago se acredita al momento, el negocio reduce fricción en caja y puede conciliar ventas con mayor facilidad, siempre que cuente con conectividad y herramientas mínimas.
4. Impacto en pequeños negocios
La transición no pega igual a todos. El Tecnológico de Monterrey advierte que el cambio representa un reto para pequeños negocios, especialmente los que hoy dependen del efectivo para vender. Para que el sistema funcione, consumidores y trabajadores deben contar con herramientas como teléfono celular, tarjeta bancaria o aplicaciones para transferir dinero.
Pérez Akaki, citado por el Tecnológico de Monterrey, plantea que el proceso exige participación de toda la sociedad: no basta con que el comercio quiera cobrar digital; el cliente debe poder pagar digital. En su explicación, se requiere acceso a “nuestro teléfono… un plástico… o una aplicación… para poder hacer transferencias, pagos, utilizar un QR”.
También hay un punto de adopción gradual: el especialista reconoce que algunos comerciantes ya aceptan transferencias electrónicas incluso para compras de bajo monto, pero insiste —según el Tecnológico de Monterrey— en que todavía hace falta promover el uso y facilitar la adopción.
En términos de beneficios potenciales, el mismo reporte del Tecnológico de Monterrey señala que la digitalización puede ampliar la inclusión financiera, generar historiales de pago que faciliten el acceso a crédito y promover la formalización de negocios y productos. Pero esos beneficios dependen de que el pequeño comercio pueda operar con seguridad y continuidad.
5. Desafíos en la transición hacia pagos digitales
El primer obstáculo es cultural y de hábito. El Economista, citando un estudio de Banco de México de 2025, reporta que 98% de la población usa efectivo para gastos diarios. Expansión añade que, según la Encuesta Nacional de Inclusión Financiera 2024, 85% de los adultos usa efectivo para compras menores a 500 pesos. Con ese punto de partida, la migración no ocurre de un día para otro.
El segundo desafío es de infraestructura y brecha digital. Canal del Congreso recoge llamados a una implementación gradual e incluyente, en un país donde la conectividad y el acceso a herramientas financieras no es homogéneo. El Tecnológico de Monterrey también subraya que hay brechas digitales y financieras que dificultan el acceso de ciertos sectores.
El tercer reto es la seguridad. Pérez Akaki advierte, según el Tecnológico de Monterrey, que el uso de herramientas digitales y datos biométricos abre preocupaciones sobre privacidad y manejo de información personal: “siempre hay información que se cuela”. En ese sentido, considera que la ciberseguridad será uno de los principales desafíos por riesgos de filtraciones, ataques y uso indebido de datos.
Finalmente, hay un desafío regulatorio: Calcu.mx apunta que la ley no detalla por sí misma todos los mecanismos de aplicación y deja espacio a disposiciones posteriores, lo que puede generar incertidumbre operativa mientras llegan reglas secundarias y lineamientos.
6. Establecimientos y plazos para la adopción
Una de las preguntas más repetidas es: ¿en qué negocios dejará de aceptarse el efectivo? La respuesta, por ahora, es que todavía no hay lista definitiva. Según el Tecnológico de Monterrey, corresponderá a la Secretaría de Hacienda y Crédito Público (SHCP) determinar las actividades que migrarán a un esquema donde los pagos digitales sean obligatorios.
El mismo reporte precisa el primer plazo: la SHCP tiene 15 días hábiles a partir de la entrada en vigor para definir cuáles serán los “sectores estratégicos o actividades relevantes” donde el pago digital será obligatorio como única forma de pago. El Imparcial también reporta ese calendario y añade que, después, autoridades relevantes deberán emitir disposiciones administrativas.
Ese segundo paso es clave para la operación diaria, porque ahí se detallan requisitos, obligaciones y periodos de transición para los sectores que se determinen, según El Imparcial.
Sobre los sectores que podrían ir primero, el Tecnológico de Monterrey indica que medios periodísticos han perfilado gasolineras y casetas de cobro como candidatos iniciales. Infobae y Expansión también mencionan esos sectores como los más señalados en la conversación pública, aunque coinciden en que la confirmación depende de la publicación oficial.
Pérez Akaki remarca, según el Tecnológico de Monterrey, que el detalle vendrá en leyes secundarias, donde se establecerán reglas, mecanismos y metas para implementar las medidas.
7. Innovaciones en la identificación digital
La digitalización de pagos viene acompañada de identidad digital. Facephi destaca que la ley reconoce la CURP Digital y el Expediente Digital Ciudadano como mecanismos válidos para identificación y contratación remota de servicios financieros. El Economista también menciona este componente como parte del nuevo marco.
El Tecnológico de Monterrey explica que la CURP digital podría incorporar información biométrica para fortalecer la identificación. En paralelo, Pérez Akaki recuerda —según el mismo medio— que las instituciones financieras ya recopilan datos para identificar clientes, como CURP, RFC, domicilios y teléfonos.
Pero el salto a biometría eleva el listón de protección de datos. El propio Pérez Akaki advierte, citado por el Tecnológico de Monterrey, que existen riesgos de filtraciones y difusión no autorizada de información. Por eso, la discusión no es solo tecnológica: es de gobernanza de datos, controles de acceso y respuesta ante incidentes.
En términos de operación, la promesa es reducir fricción: si la identidad digital facilita el alta remota, más personas podrían acceder a servicios financieros y, con ello, a medios de pago digitales. Expansión vincula este punto con la posibilidad de incorporar a población no bancarizada mediante procesos más ágiles.
8. Educación financiera y su importancia
La adopción masiva de pagos digitales no depende únicamente de infraestructura: depende de confianza y comprensión. Pérez Akaki sostiene, según el Tecnológico de Monterrey, que uno de los aspectos más importantes será garantizar que la digitalización vaya acompañada de educación financiera.
Su advertencia es directa: impulsar pagos digitales sin explicar cómo funcionan puede generar desconfianza hacia instituciones y herramientas. “Si la ley se lanza y no va acompañada de un esfuerzo institucional y generalizado por aumentar la cultura financiera… puede ser un fracaso rotundo”, afirma el académico, citado por el Tecnológico de Monterrey.
La educación financiera, en este contexto, no es un concepto abstracto. Implica que las personas entiendan cómo usar transferencias, QR o pagos sin contacto; cómo identificar fraudes; qué hacer ante cargos no reconocidos; y cómo proteger credenciales y dispositivos. También supone que los comercios sepan operar cobros, conciliar ventas y atender reclamaciones.
El Tecnológico de Monterrey añade que México enfrenta brechas digitales y financieras; por ello, se requiere información sobre funcionamiento de plataformas, beneficios y riesgos para que las personas puedan usarlas de manera segura. Sin ese acompañamiento, la obligatoriedad en ciertos sectores podría traducirse en fricción cotidiana para quienes hoy dependen del efectivo.
9. Excepciones y contingencias en el uso de efectivo
Aunque la ley empuja la digitalización, contempla escenarios donde el efectivo sigue siendo necesario. El Tecnológico de Monterrey señala que, si ocurre una falla técnica —como un corte de internet u otra que impida transacciones electrónicas— los establecimientos están autorizados a aceptar efectivo.
En la cobertura de Infobae, estas contingencias también contemplan la aceptación de cheque mientras se restablecen los sistemas.
Infobae también reporta que la norma prevé excepciones por contingencia, incluyendo la aceptación de efectivo o cheque durante fallas tecnológicas o de conectividad. La lógica es práctica: si el sistema no funciona, el comercio necesita una vía para seguir operando y el consumidor necesita una forma de pagar.
Al mismo tiempo, el diseño busca evitar que la excepción se convierta en regla. Infobae advierte que estas contingencias no deberían usarse de forma permanente o recurrente para eludir la adopción digital en sectores donde llegue a ser obligatoria.
En el terreno operativo, esto pone presión en dos frentes: que los comercios tengan planes de continuidad (por ejemplo, procedimientos cuando se cae internet) y que las autoridades definan con claridad qué se considera contingencia y cómo se documenta, para evitar discrecionalidad y conflictos en punto de venta.
Impacto de la Nueva Ley de Uso Efectivo en México
1. Contexto y Objetivos de la Ley
La ley entra en vigor el 5 de noviembre de 2026, según el Tecnológico de Monterrey, en un país donde el efectivo sigue dominando el gasto cotidiano: Banco de México reportó en un estudio de 2025 que 98% de la población usa efectivo para gastos diarios, de acuerdo con El Economista. En ese contexto, el objetivo no es “borrar” el efectivo de inmediato, sino acelerar la adopción de pagos digitales y reducir riesgos y costos asociados al efectivo, como explica Pablo Pérez Akaki citado por el Tecnológico de Monterrey.
2. Provisiones Clave de la Ley
La norma reconoce múltiples medios de pago (QR, NFC, tarjetas, transferencias y domiciliaciones), según el Tecnológico de Monterrey e Infobae. El punto más sensible es la facultad de la SHCP para definir sectores donde el pago digital sea obligatorio, como reportan el Tecnológico de Monterrey y El Imparcial. Además, se contemplan excepciones por contingencia técnica, de acuerdo con el Tecnológico de Monterrey e Infobae.
3. Sectores Afectados y Cambios Esperados
A falta de lista oficial, gasolineras y casetas aparecen como los primeros candidatos en reportes periodísticos citados por el Tecnológico de Monterrey, y también en coberturas de Infobae y Expansión. Fuera de los sectores que se designen, Calcu.mx e Infobae señalan que los comercios no estarían obligados a rechazar efectivo de forma general.
4. Desafíos para los Comerciantes y Consumidores
Los desafíos combinan hábitos (alto uso de efectivo), brecha digital y riesgos de ciberseguridad. La ENIF 2024 reporta un uso intensivo de efectivo en compras pequeñas, según Expansión. Pérez Akaki alerta sobre privacidad y filtraciones de datos, según el Tecnológico de Monterrey. Y Canal del Congreso recoge la necesidad de una implementación gradual e incluyente.
5. Importancia de la Educación Financiera
Pérez Akaki insiste en que sin educación financiera la transición puede fallar, según el Tecnológico de Monterrey. En la práctica, la adopción sostenible requiere que usuarios y comercios entiendan cómo operar pagos digitales, cómo protegerse y qué hacer ante fallas, especialmente si ciertos sectores pasan a un esquema de pago exclusivamente digital.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.