
Tabla de contenidos
- 1. Ley de pagos digitales prohíbe efectivo en sectores clave
- 2. Publicación de la Ley de Economía Digital
- 3. Objetivos de la Ley de Pagos Digitales
- 4. Qué considera la ley como “medios de pago digitales y electrónicos”
- 5. Proceso Legislativo de la Ley
- 5.1 Introducción al Congreso
- 5.2 Aprobación en la Cámara de Diputados
- 6. Prohibición del Uso de Efectivo
- 7. Ámbito de Aplicación de la Ley
- 8. Fecha de Entrada en Vigor
- 9. Implicaciones para el Sector Privado
- 9.1 Qué falta por definirse en reglas secundarias
- 10. Impacto en los Consumidores
- 11. Desafíos y Críticas a la Ley
Ley de pagos digitales prohíbe efectivo en sectores clave
- El Gobierno federal publicó el 4 de noviembre de 2026 en el Diario Oficial de la Federación (DOF) la Ley de Economía Digital para Pagos Digitales y Electrónicos, según Grupo REFORMA.
- La ley no elimina el efectivo en toda la economía, pero permite que la Secretaría de Hacienda (SHCP) defina sectores estratégicos donde el pago sea exclusivamente digital, de acuerdo con el DOF.
- La norma entró en vigor el 5 de noviembre de 2026, según el DOF y El País.
- SHCP debe designar sectores en un plazo de 15 días hábiles desde la entrada en vigor, y las autoridades sectoriales emitir reglas en otros 15 días hábiles, según el DOF (artículos 13 y 14).
Publicación de la Ley de Economía Digital
La pieza central de este cambio regulatorio es la publicación, en el Diario Oficial de la Federación, de la Ley de Economía Digital para Pagos Digitales y Electrónicos el 4 de noviembre de 2026, de acuerdo con el propio DOF (nota con código 5803017) y con lo reportado por Grupo REFORMA.
El mensaje de fondo es claro: el Estado mexicano busca acelerar la transición hacia pagos digitales, pero lo hace con un mecanismo gradual y sectorizado. En lugar de prohibir el efectivo de forma general, la ley habilita un esquema en el que Hacienda puede determinar “sectores estratégicos y actividades relevantes” donde el efectivo deje de ser aceptado, según el DOF.
La publicación en el DOF también marca el punto a partir del cual se activan plazos administrativos relevantes. El texto legal establece ventanas cortas para que la autoridad hacendaria defina sectores y para que las autoridades competentes de cada sector emitan reglas operativas, según el DOF. En la práctica, esto significa que el impacto real no depende solo de la ley “marco”, sino de las disposiciones secundarias que se emitan para cada industria.
En paralelo, la publicación formaliza obligaciones para autoridades de los tres niveles de gobierno en materia de aceptación de pagos digitales en trámites y servicios, según el DOF. Para comercios y prestadores privados, el alcance cambia dependiendo de si su actividad queda o no dentro de los sectores que Hacienda determine.
Objetivos de la Ley de Pagos Digitales
Qué considera la ley como “medios de pago digitales y electrónicos”
El DOF define los “medios de pago digitales y electrónicos” con un alcance amplio que incluye tarjetas de débito y crédito, órdenes de transferencia (incluida la domiciliación), así como herramientas como códigos QR y dispositivos NFC, además de otros métodos que reconozcan las autoridades competentes.
El Gobierno de México ha presentado esta ley como una herramienta para mejorar seguridad, eficiencia y formalización. En un comunicado de Presidencia, el Gobierno de México sostuvo que la nueva ley ayudará a la seguridad, la eficiencia y la formalización de comercios y productos.
En términos de diseño, la ley busca promover la adopción e implementación de medios de pago digitales y electrónicos, así como acelerar la digitalización de la economía, según el DOF. También apunta a reducir gradualmente la dependencia del efectivo, pero sin decretar una prohibición universal: el mecanismo es la definición de sectores donde el pago digital se vuelve obligatorio, de acuerdo con el DOF.
Otro objetivo explícito es facilitar la contratación remota de servicios financieros. La ley reconoce el uso de identidad y expedientes digitales para que las personas puedan autorizar consultas y trámites con validez jurídica equivalente a documentos físicos, según el DOF (artículos 7 a 9). En análisis del sector, Facephi destacó el papel de la CURP Digital como mecanismo confiable para contratar servicios financieros a distancia.
Desde la óptica de política pública, el incentivo es doble. Por un lado, pagos digitales pueden aumentar la trazabilidad de transacciones y reducir fricciones en cobros. Por otro, la digitalización puede empujar la formalización al generar historiales de pago y registros más verificables, una línea que también subraya en su comunicación oficial.
Para el ecosistema de pagos, la ley también abre la puerta a una coordinación regulatoria más intensa: el DOF señala atribuciones para que autoridades financieras y de pagos participen en la regulación de sistemas y aceptación de ciertos instrumentos, en un entorno donde QR y transferencias ya son parte del paisaje cotidiano.
Proceso Legislativo de la Ley
La ruta legislativa de la Ley de Economía Digital para Pagos Digitales y Electrónicos se dio en un calendario acelerado y ligado al ciclo presupuestal. De acuerdo con el recuento publicado por El País y con la cronología descrita en el DOF, la iniciativa se movió como parte del Paquete Económico 2027, lo que explica el énfasis en modernización administrativa y cobros.
En cobertura legislativa, Canal del Congreso reportó que el debate incluyó preocupaciones sobre inclusión, brecha digital y protección al consumidor, además de los efectos operativos en sectores con alta dependencia del efectivo. En el mismo sentido, el proceso fue acompañado por discusiones públicas sobre el ritmo de implementación y la necesidad de reglas claras para evitar exclusiones.
En el Senado, la comunicación institucional también dio seguimiento al avance. La Coordinación de Comunicación Social del Senado informó sobre la aprobación en comisiones de la expedición de esta ley, reflejando que el proyecto avanzó por las etapas formales antes de su publicación.
Lo importante para comercios y consumidores es que el proceso legislativo dejó una ley marco con definiciones, obligaciones generales y plazos, pero con un componente decisivo pendiente: la designación de sectores por parte de Hacienda y la emisión de reglas específicas por autoridades sectoriales, como establece el DOF.
Introducción al Congreso
La iniciativa fue introducida al Congreso el 8 de septiembre de 2026, según la cronología reportada por El País y el recuento de antecedentes legislativos asociado a la publicación en el DOF.
Ese punto de partida es relevante porque la propuesta se presentó en el contexto del Paquete Económico 2027, lo que suele implicar una ventana política y técnica para reformas que buscan eficiencia recaudatoria, modernización administrativa y ajustes a la operación del Estado. En este caso, el instrumento elegido fue una ley enfocada en pagos digitales y electrónicos, con obligaciones para autoridades y un esquema de adopción obligatoria por sectores, según el DOF.
Durante la discusión pública, Canal del Congreso recogió inquietudes sobre el impacto en personas sin acceso a banca o conectividad, así como la necesidad de que la transición fuera gradual. Ese tipo de señalamientos anticipa por qué la ley incorpora periodos de transición y excepciones por contingencia, en lugar de una prohibición inmediata y universal del efectivo, como se desprende del DOF.
Aprobación en la Cámara de Diputados
La Cámara de Diputados aprobó la ley el 6 de octubre de 2026, de acuerdo con El País y la reconstrucción del proceso legislativo vinculada a la publicación en el DOF.
La aprobación en Diputados marcó el momento en que el proyecto dejó de ser una propuesta y se convirtió en una reforma con alta probabilidad de implementación. En esa etapa, el debate público ya giraba alrededor de dos preguntas prácticas: qué sectores serían los primeros en migrar a pagos exclusivamente digitales y cómo se evitaría que la medida afectara a población no bancarizada o con acceso limitado a infraestructura.
En cobertura parlamentaria, Canal del Congreso reportó preocupaciones sobre la brecha digital y la protección de datos y derechos del usuario en transacciones digitales. Esas críticas son consistentes con el diseño final: la ley asigna a autoridades la obligación de habilitar infraestructura, informar opciones de pago y prever contingencias que impidan pagos digitales, según el DOF.
Tras el avance en Diputados, el proyecto continuó su tránsito por el Senado. La Comunicación Social del Senado informó sobre la aprobación en comisiones de la expedición de la ley, antes de que el Ejecutivo la publicara en el DOF.
Prohibición del Uso de Efectivo
A la fecha de publicación de esta ley (y en los reportes disponibles al 8 de noviembre de 2026), SHCP aún no había publicado la lista de sectores específicos que pasarán a operar con pagos exclusivamente digitales; esa definición depende de los acuerdos y disposiciones que se emitan conforme al DOF.
El punto más llamativo —y el más fácil de malinterpretar— es la relación de la ley con el efectivo. La norma no prohíbe el efectivo de manera general en México. Distintos análisis, como el de El País y el sitio Calcu.mx, coinciden en que el efectivo seguirá siendo válido fuera de los sectores que Hacienda determine como estratégicos.
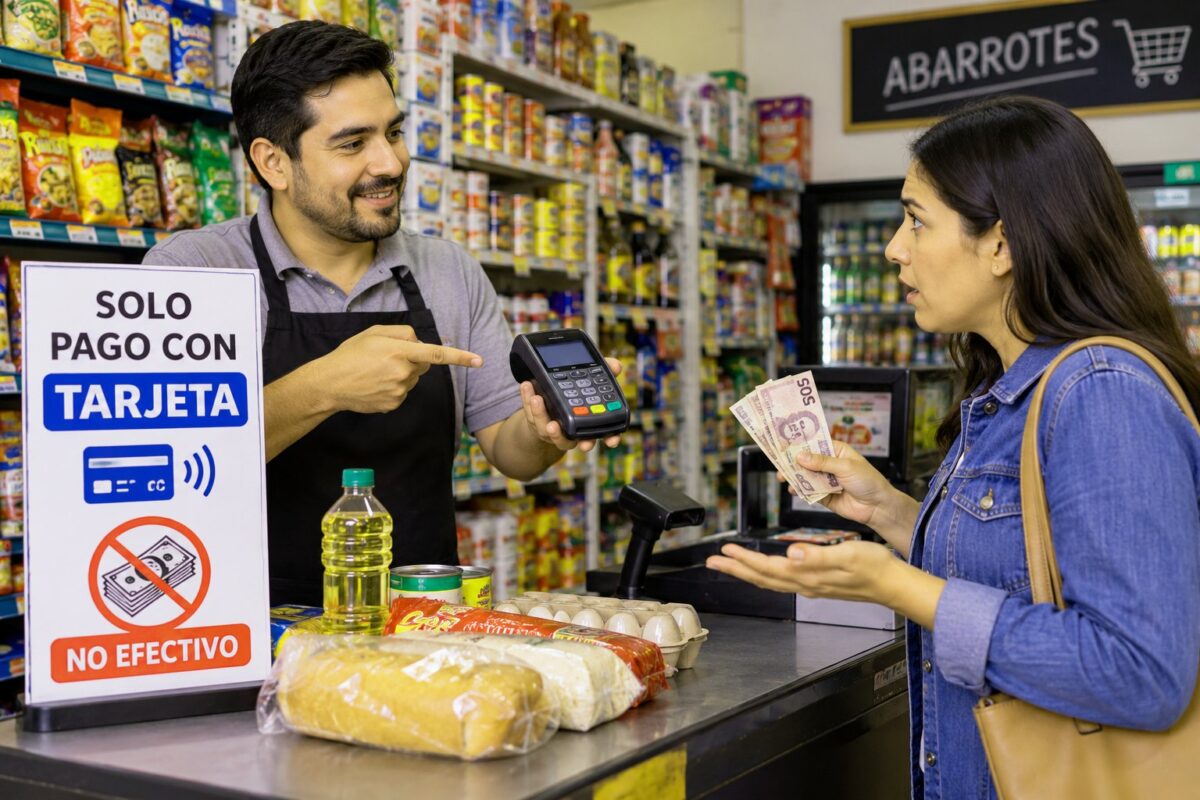
Lo que sí hace la ley es habilitar una prohibición sectorial: la Secretaría de Hacienda y Crédito Público (SHCP) puede designar sectores estratégicos y actividades relevantes en los que los pagos deban realizarse exclusivamente mediante medios digitales y electrónicos, según el DOF (artículo 13). En esos sectores, pagar en efectivo “dejará de ser una opción”, como reportó Grupo REFORMA al informar sobre la publicación.
La ley también contempla un manejo de excepciones, pero acotado. El DOF establece que efectivo o cheques pueden permitirse únicamente cuando exista una contingencia que impida el pago digital, y que esa contingencia no puede usarse como justificación permanente o recurrente (artículos 15 y 16, según el DOF). En otras palabras: la excepción existe para continuidad operativa, no para mantener el efectivo como norma.
Otro elemento clave es que la transición no ocurre de golpe. El DOF señala que, una vez que Hacienda designe sectores, la autoridad competente de cada sector debe establecer reglas, condiciones y periodos de transición (artículo 14). Esto abre la puerta a calendarios diferenciados por industria, dependiendo de infraestructura, conectividad y madurez de adopción.
Ámbito de Aplicación de la Ley
La ley es de orden público y de observancia general en todo el territorio nacional, según el DOF. Ese alcance importa porque no se limita a un programa piloto ni a una política administrativa: es un marco legal que aplica a autoridades y, bajo ciertas condiciones, a privados.
De acuerdo con el DOF, la norma aplica a los tres niveles de gobierno (federal, estatal y municipal), a instituciones financieras y a proveedores privados de bienes y servicios. Sin embargo, el grado de obligatoriedad cambia según el actor y el contexto.
Para el gobierno, la obligación es directa: las autoridades deben realizar las acciones necesarias para aceptar pagos digitales y electrónicos en servicios y trámites (artículo 10, según el DOF). Esto incluye el reto de habilitar infraestructura, informar opciones disponibles y atender contingencias, como también prevé el artículo 12 del DOF.
Para el sector privado, el DOF distingue entre adopción voluntaria y obligatoria. En general, los proveedores de bienes y servicios pueden implementar medios de pago digitales (artículo 11), pero la obligatoriedad aparece cuando la actividad se ubica dentro de los sectores estratégicos que designe Hacienda (artículo 13).
La ley también define qué entiende por “medios de pago digitales y electrónicos”. Según el DOF, incluye instrumentos como tarjetas de débito y crédito, órdenes de transferencia, servicios de domiciliación, y herramientas como códigos QR y dispositivos NFC, además de otros métodos que reconozcan las autoridades competentes.
En la práctica, el ámbito de aplicación combina dos capas: una obligación transversal para el Estado y una obligación focalizada para privados en sectores designados. El resultado final dependerá de qué industrias entren primero y de cómo se redacten las reglas sectoriales.
Fecha de Entrada en Vigor
La ley fue publicada el 4 de noviembre de 2026 y entró en vigor el 5 de noviembre de 2026, según el DOF y la explicación de El País sobre los cambios y su calendario.
La entrada en vigor no significa que, desde ese día, el efectivo haya quedado fuera de juego en sectores específicos. Lo que activa es el reloj de los plazos que el propio DOF establece para la implementación.
El primer plazo relevante es para la SHCP: el DOF indica que Hacienda debe designar sectores estratégicos y actividades relevantes dentro de los 15 días hábiles siguientes a la entrada en vigor. Después, las autoridades competentes de cada sector cuentan con otros 15 días hábiles para emitir reglas, condiciones y periodos de transición, según el DOF.
Algunos análisis han estimado fechas aproximadas con base en esos plazos. Por ejemplo, Calcu.mx proyectó un límite estimado hacia finales de noviembre para la designación de sectores, tomando como referencia el cómputo de días hábiles. En cualquier caso, el punto jurídico es el mismo: la ley crea un mecanismo de implementación rápida, pero escalonado.
También es importante distinguir entre “entrada en vigor” y “aplicación plena”. El DOF prevé periodos de transición por sector (artículo 14), lo que sugiere que la obligación de aceptar solo pagos digitales podría tener fases, especialmente en actividades con alta dependencia del efectivo o con infraestructura desigual.
Implicaciones para el Sector Privado
Qué falta por definirse en reglas secundarias
Aunque la ley ya está vigente, el impacto práctico para cada industria depende de (1) la designación de sectores estratégicos por SHCP y (2) las reglas, condiciones y periodos de transición que emita la autoridad competente de cada sector, conforme al DOF (artículos 13 y 14).
Para empresas y comercios, el impacto se divide en dos escenarios: operar fuera de sectores designados o quedar dentro de un sector estratégico. Según el DOF, fuera de los sectores que determine Hacienda, la adopción de medios digitales por parte de proveedores privados se mantiene como una posibilidad (artículo 11), no como una obligación general.
Pero si un negocio cae dentro de un sector estratégico, el cambio es estructural: el pago digital se convierte en el estándar obligatorio, con reglas y periodos de transición definidos por la autoridad sectorial, según el DOF (artículos 13 y 14). Esto implica ajustes operativos: habilitar infraestructura de cobro, capacitar personal, y diseñar planes de continuidad ante fallas.
El DOF también establece obligaciones relacionadas con infraestructura e información al usuario. El artículo 12 señala que entidades públicas y privadas deben habilitar infraestructura necesaria, informar a usuarios sobre opciones de pago y atender contingencias que impidan pagos digitales. Para el comercio, esto se traduce en señalización, comunicación clara en punto de venta y procedimientos cuando haya interrupciones.
Un punto que ha generado lecturas distintas es el de sanciones. Calcu.mx señaló que la ley no fija de inmediato sanciones, impuestos o topes de comisiones por incumplimiento, y que la aplicación concreta dependerá de reglas sectoriales. En términos prácticos, esto aumenta la importancia de seguir la regulación secundaria: ahí se definirá cómo se supervisa y qué consecuencias existen.
Para bancos y fintech, la ley también abre oportunidades de innovación en onboarding. Facephi subrayó que la CURP Digital puede facilitar la contratación remota de servicios financieros. Y el DOF reconoce la validez legal de expedientes digitales autorizados por el usuario (artículos 7 a 9), lo que puede reducir fricción documental en procesos de alta.
Impacto en los Consumidores
Para consumidores, el primer efecto es de claridad: no hay una prohibición general del efectivo. El País y Calcu.mx han enfatizado que el efectivo seguirá siendo una opción en la mayoría de transacciones, salvo en los sectores que Hacienda determine como estratégicos.
Donde sí habrá cambios visibles es en trámites y servicios públicos. El DOF establece que las autoridades deben aceptar pagos digitales y electrónicos (artículo 10). Esto puede traducirse en más opciones para pagar derechos, servicios y gestiones sin depender de ventanillas o efectivo, aunque el ritmo dependerá de la capacidad de implementación de cada entidad.
La ley también empuja la digitalización de la identidad y documentación para servicios financieros. Según el DOF, los usuarios pueden autorizar a entidades financieras a consultar su expediente digital, con validez equivalente a documentos físicos (artículos 7 a 9). En análisis del sector, Facephi destacó que la CURP Digital se reconoce como mecanismo confiable para contratación remota.
En sectores estratégicos, el impacto será más directo: si Hacienda determina que una actividad debe operar solo con pagos digitales, el consumidor tendrá que contar con algún medio digital (tarjeta, transferencia, QR u otro reconocido), salvo contingencias que impidan el pago digital, según el DOF (artículos 15 y 16).
Esto abre dos realidades simultáneas. Para quienes ya usan pagos digitales, puede significar mayor rapidez y menos fricción. Para quienes dependen del efectivo, el riesgo es quedar temporalmente excluidos si no hay alternativas accesibles. Esa tensión —inclusión versus obligatoriedad— ha sido parte de las preocupaciones recogidas por Canal del Congreso.
Desafíos y Críticas a la Ley
El principal desafío es la brecha digital. Canal del Congreso reportó preocupaciones sobre que una digitalización acelerada pueda excluir a personas sin acceso a tecnología, conectividad o servicios bancarios. En un país con desigualdades territoriales, el riesgo no es teórico: si un sector se vuelve “solo digital” sin infraestructura suficiente, el costo lo paga el usuario y el comercio.
El segundo reto es la infraestructura. El DOF obliga a habilitarla y a prever contingencias (artículo 12), pero no resuelve por sí mismo problemas como cobertura móvil irregular, fallas eléctricas o costos de adopción para pequeños negocios. En sectores con operación crítica —por ejemplo, movilidad o abastecimiento— la continuidad del cobro es un tema operativo, no solo regulatorio.
También hay un componente de incertidumbre regulatoria. El DOF otorga a la SHCP la facultad de designar sectores estratégicos (artículo 13). Canal del Congreso y análisis periodísticos han señalado que esa discrecionalidad puede generar dudas sobre criterios, transparencia y tiempos, especialmente para industrias que necesitan planear inversiones.
En materia de protección al consumidor y datos, Canal del Congreso mencionó la necesidad de asegurar derechos del usuario en transacciones digitales. Aunque la ley impulsa identidad y expediente digital (DOF, artículos 7 a 9), el ecosistema de pagos digitales exige estándares robustos de seguridad y atención a reclamaciones.
Finalmente, está el reto de implementación gradual. El DOF prevé transiciones por sector (artículo 14) y excepciones por contingencia (artículos 15 y 16), lo que sugiere que el legislador reconoció el riesgo de imponer un cambio abrupto. La discusión ahora se traslada a cómo se redacten reglas sectoriales y cómo se mida el impacto real en inclusión.
Implicaciones de la Ley de Pagos Digitales 2026 en el Comercio Mexicano
Transformación del Comercio Electrónico
Aunque la ley no se limita al e-commerce, su lógica empuja hacia un país donde pagar digitalmente sea cada vez más normal, especialmente en servicios públicos y en sectores estratégicos. El DOF define un catálogo amplio de medios de pago digitales y electrónicos —tarjetas, transferencias, QR, NFC y otros reconocidos— que son precisamente los instrumentos que sostienen el checkout en comercio electrónico.
Además, el reconocimiento de mecanismos de identidad y expediente digital con validez legal (DOF, artículos 7 a 9) puede reducir fricción en procesos que suelen frenar conversiones: altas de servicios financieros, verificación de identidad y contratación remota. En lectura del sector, Facephi destacó el papel de la CURP Digital como habilitador de contratación a distancia.
Si el Estado acelera la aceptación de pagos digitales en trámites (DOF, artículo 10), también puede empujar hábitos: usuarios que pagan servicios públicos digitalmente tienden a normalizar el uso de transferencias, tarjetas o QR en otros contextos. El efecto neto para el comercio electrónico sería un mercado con mayor familiaridad con pagos digitales, aunque el ritmo dependerá de la ejecución.
Retos para las Pequeñas y Medianas Empresas
Para pymes, el reto no es solo “aceptar pagos digitales”, sino hacerlo con continuidad y costos manejables. El DOF exige habilitar infraestructura e informar opciones de pago (artículo 12), lo que implica inversión en herramientas de cobro, capacitación y procesos internos.
El riesgo aumenta si una pyme opera en un sector que Hacienda designe como estratégico. En ese caso, la transición a pagos exclusivamente digitales deja de ser una decisión comercial y se vuelve un requisito, con reglas y plazos definidos por la autoridad sectorial (DOF, artículos 13 y 14). La incertidumbre sobre qué sectores serán designados primero complica la planeación.
Otro punto es que, según Calcu.mx, la ley no fija de inmediato sanciones ni topes de comisiones; eso puede dar margen de adaptación, pero también deja preguntas abiertas sobre cómo se hará cumplir y qué costos indirectos enfrentarán los negocios. En la práctica, la claridad vendrá con regulación secundaria.
Finalmente, está el componente de clientela: si parte de los consumidores sigue dependiendo del efectivo, una transición mal calibrada puede traducirse en pérdida de ventas o fricciones en punto de cobro. Por eso, la gradualidad y las contingencias previstas en el DOF (artículos 14 a 16) serán determinantes.
Oportunidades para la Inclusión Financiera
La ley se presenta como una palanca para inclusión. El Gobierno de México afirmó que la norma contribuirá a la formalización y eficiencia, y el DOF incorpora herramientas que pueden facilitar el acceso a servicios financieros, como el expediente digital y el reconocimiento de identidad digital (artículos 7 a 9).
En análisis del sector, Facephi subrayó que la CURP Digital puede facilitar la contratación remota de servicios financieros.
Alcance de esta nota: la información se basa en lo publicado en el DOF y en la cobertura citada (incluida la de Grupo REFORMA, El País, Canal del Congreso y Calcu.mx). La aplicación concreta por industria dependerá de la designación de sectores y de las reglas sectoriales que se emitan.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.