
Tabla de contenidos
- 1. Pagos digitales y PIB de México en 2026
- 2. El plan de digitalización del gobierno de Claudia Sheinbaum
- 3. Impacto esperado en el PIB de México
- 4. Sectores clave para la digitalización
- 4.1 Gasolineras y peajes
- 4.2 Incorporación de hoteles
- 5. Perspectivas de crecimiento económico según BBVA
- 6. Oportunidades de crecimiento con pagos digitales
- 6.1 Sectores en transición hacia pagos digitales
- 6.2 Incremento en la formalización de la economía
- 7. Desafíos y riesgos de la digitalización
- 7.1 Qué se sabe (según lo reportado) y qué falta por definirse
- 8. Desafíos y riesgos de la digitalización
- 8.1 Brecha digital y alfabetización financiera
Pagos digitales y PIB de México en 2026
- BBVA México estima que un plan de digitalización sectorial podría elevar de forma permanente el crecimiento económico en 0.3 puntos porcentuales por año, según declaraciones de su economista en una conferencia de prensa por resultados financieros trimestrales, citada por EL CEO.
- La Secretaría de Hacienda (SHCP) definiría sectores que solo recibirán pagos digitales, de acuerdo con BBVA México.
- El impacto podría ser mayor si se suman más giros, como hoteles, propuesta planteada por el Fondo Mixto de Promoción Turística de la Ciudad de México y reportada por EL CEO.
- El reto: el efectivo sigue dominando compras pequeñas; 85.2% de adultos lo prefiere para pagos menores a 500 pesos, según BBVA Research (2025).
El plan de digitalización del gobierno de Claudia Sheinbaum
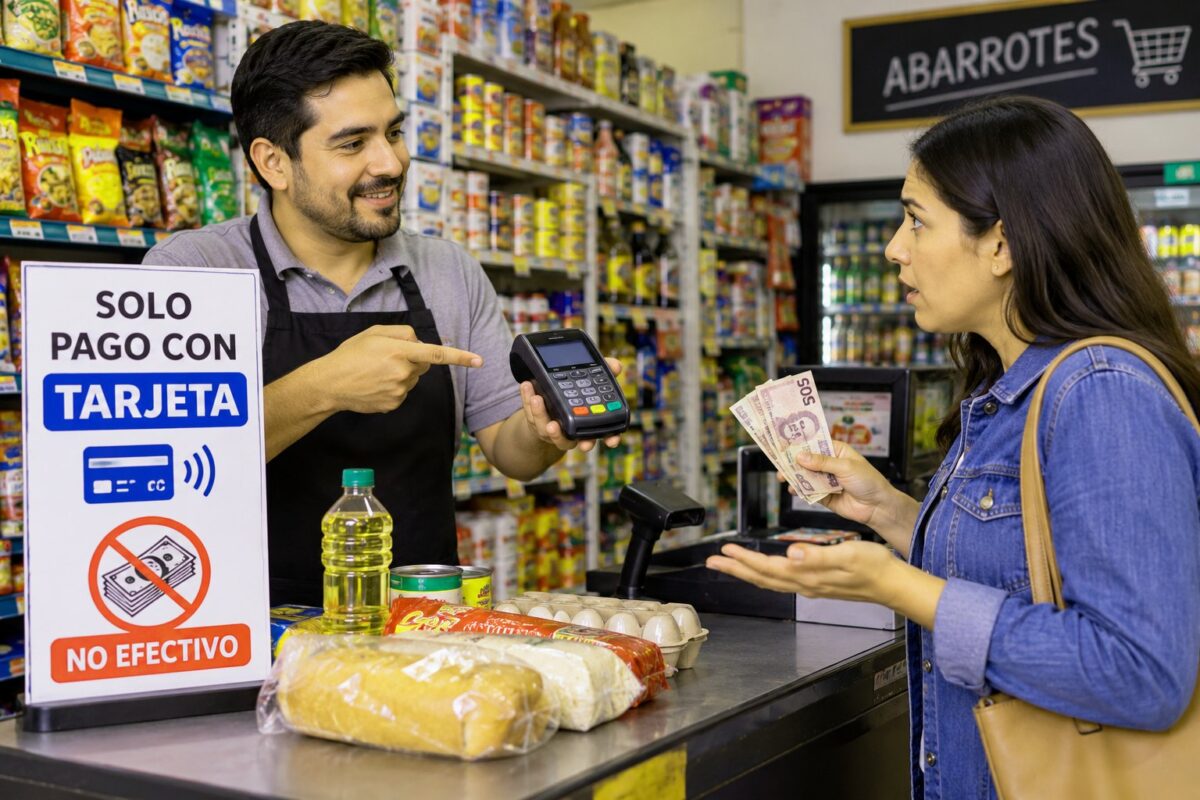
La digitalización de pagos dejó de ser solo una tendencia tecnológica para convertirse en una política económica con objetivos medibles. De acuerdo con BBVA México, el gobierno de Claudia Sheinbaum impulsa un plan para digitalizar sectores específicos —con mención explícita de gasolineras y peajes carreteros— que, por sí solo, podría añadir alrededor de 0.3 puntos porcentuales al crecimiento anual de la economía mexicana.
El mecanismo central, según explicó el banco en conferencia de prensa citada por EL CEO, es que el gobierno definirá —a través de la Secretaría de Hacienda— una lista de sectores donde los negocios solo podrán recibir pagos digitales. En palabras atribuidas por EL CEO a Serrano (economista del banco), el efecto sería “permanente”: año con año la economía crecería 0.3 puntos más de lo que crecería sin esa medida.
En el plano legislativo, el impulso se enmarca en la Ley de Economía Digital para Pagos Digitales y Electrónicos (LED). Un análisis de Facephi (2026) describe que la ley busca modernizar el ecosistema de pagos y habilitar mandatos de aceptación digital en sectores designados por la autoridad. El mismo análisis señala que la LED contempla elementos como identidad digital (por ejemplo, CURP Digital) para facilitar el alta remota y la contratación de servicios financieros, además de atribuciones reforzadas para autoridades como Banxico y la CNBV en temas de infraestructura e interoperabilidad.
La lógica económica detrás del plan es directa: si más transacciones pasan por rieles digitales, aumenta la trazabilidad, se reducen fricciones y se abren puertas a crédito y formalización. Pero el diseño —qué sectores entran primero y con qué reglas— será determinante para que el salto sea inclusivo y operable.
Impacto esperado en el PIB de México
El dato que ordena la conversación es el estimado de BBVA México: el plan de digitalización sectorial podría aumentar el crecimiento de la economía en 0.3 puntos porcentuales anuales, según recogió EL CEO de la conferencia del banco. En macroeconomía, un cambio “permanente” en la tasa de crecimiento no es un impulso de una sola vez: es una mejora que se repite cada año, acumulando efectos con el tiempo.
¿Cómo se traduce ese 0.3? BBVA México lo vincula a la digitalización obligatoria en sectores definidos por la autoridad. La hipótesis es que, al mover pagos desde efectivo hacia medios digitales, se incrementa la eficiencia y se reduce la economía no observada. Un análisis de México Evalúa (2026) plantea que digitalizar pagos es una oportunidad para reducir informalidad y mejorar trazabilidad, aunque advierte que el diseño de implementación importa tanto como la intención.
Un reporte compilado por corporativobrugal.com (2026) sitúa el PIB de México en 2026 en alrededor de 1.46 billones de dólares (estimación) y subraya que el efectivo sigue siendo dominante. BBVA Research (2025) reportó que 85.2% de los adultos prefiere efectivo para compras menores a 500 pesos, un recordatorio de que el cambio de hábito no ocurre solo por decreto.
También hay una lectura de “techo” potencial. Según EL CEO, BBVA México considera que el crecimiento podría ser mayor conforme se sumen más sectores al proceso. Esa idea coincide con la experiencia internacional citada por México Evalúa (2026): iniciativas de pagos instantáneos y adopción masiva en otros países han sido asociadas con mejoras relevantes en crecimiento, principalmente por formalización e innovación, aunque cada país tiene condiciones distintas.
El 0.3 de BBVA México funciona como un “piso” para el impacto inicial si la política se ejecuta bien y se amplía con el tiempo.
Sectores clave para la digitalización
El enfoque sectorial es el corazón del plan: escoger giros donde la adopción obligatoria tenga alto impacto y sea relativamente implementable. Según EL CEO, BBVA México mencionó como ejemplos iniciales gasolineras y peajes carreteros, y anticipó que Hacienda definirá una serie de sectores donde solo se aceptarán pagos digitales.
EL CEO reportó que Carlos Martínez Velázquez, director general del Fondo Mixto de Promoción Turística de la Ciudad de México, planteó incorporar a los hoteles a la estrategia federal mediante la adopción de pagos exclusivamente digitales. El funcionario dijo al medio que abordó la propuesta con Juan Pablo de Botton, secretario de Administración y Finanzas de la CDMX, y que representantes de la industria hotelera la recibieron favorablemente.
Desde la banca, también aparecen otros candidatos. EL CEO citó a Emilio Romano, presidente de la Asociación de Bancos de México (ABM), quien consideró que sectores como la venta de automóviles, viviendas y joyas podrían avanzar hacia pagos digitales.
La selección de sectores no es un detalle administrativo: define el ritmo de adopción, el costo de cumplimiento para comercios y la probabilidad de exclusión de usuarios que aún dependen del efectivo. Por eso, además de “qué sector”, importa “cómo”: infraestructura, conectividad, reglas de interoperabilidad y mecanismos de atención a usuarios.
Gasolineras y peajes
Gasolineras y peajes aparecen como los primeros sectores emblemáticos por una razón práctica: son puntos de pago frecuentes, con montos relativamente estandarizados y, en muchos casos, operación formal y concesionada. De acuerdo con EL CEO, BBVA México ubicó estos giros dentro del plan de digitalización impulsado por el gobierno.
En el caso de peajes, la digitalización puede significar menos fricción en el cobro y mayor trazabilidad. En gasolineras, puede reducir manejo de efectivo y riesgos asociados (logística, seguridad, conciliación). El argumento de eficiencia es consistente con el diagnóstico general sobre costos del efectivo que recogen análisis del ecosistema de pagos, como el de Facephi (2026), que describe cómo la política pública busca acelerar adopción y modernizar infraestructura.
Pero el reto operativo es real: para que “solo pagos digitales” funcione, se requiere continuidad de servicio (conectividad), redundancia (más de un riel o adquirente), y claridad sobre qué medios cuentan como “digitales” (tarjeta, QR, transferencias). La LED, según Facephi (2026), apunta a reforzar la interoperabilidad y la aceptación de herramientas como QR, lo que sería relevante en puntos de cobro de alto volumen.
En términos de adopción, México ya tiene rieles de transferencia inmediata con escala. Facephi (2026) reporta que SPEI procesa alrededor de 20 millones de transacciones diarias, lo que sugiere capacidad sistémica; el desafío es llevar esa capacidad al “último kilómetro” del comercio físico.
Incorporación de hoteles
La propuesta de sumar hoteles muestra cómo el plan puede expandirse desde infraestructura vial y combustibles hacia servicios. Según EL CEO, Carlos Martínez Velázquez planteó incorporar a los hoteles a la estrategia federal mediante pagos exclusivamente digitales, y afirmó que ya lo conversó con Juan Pablo de Botton. También dijo que representantes de la industria hotelera recibieron la idea favorablemente.
En hoteles, el caso de uso es distinto al de un peaje: hay pagos anticipados, depósitos, consumos internos y, a menudo, clientes nacionales e internacionales. La digitalización total podría facilitar conciliación, reducir manejo de efectivo y mejorar trazabilidad de ingresos. Además, puede empujar la adopción de wallets y transferencias en un sector con alta interacción con e-commerce y reservas.
El contexto de pagos digitales en comercio electrónico respalda esa dirección: Facephi (2026) reporta que las billeteras digitales representan 28% del valor del e-commerce. Si el huésped ya paga digital al reservar, el incentivo es que el resto del viaje también sea digital.
Aun así, “solo digital” exige medidas de inclusión: alternativas para personas sin cuenta o sin smartphone, y protocolos para fallas de red. En un país donde el efectivo sigue siendo preferido para compras pequeñas —85.2% según BBVA Research (2025)—, la transición en servicios debe cuidar la experiencia del usuario para no convertirse en una barrera de acceso.
Perspectivas de crecimiento económico según BBVA
BBVA no solo puso un número sobre la mesa; también ofreció una lectura de trayectoria. Según EL CEO, José Luis Elechiguerra, quien asumió recientemente la dirección general de BBVA México, afirmó que el país “va por buen camino”, aunque reconoció que aún hay oportunidades de crecimiento por capturar. En la misma cobertura, se le atribuye la idea de que México sigue una “ruta clara de mejora”, pero que el crecimiento observado todavía está por debajo del potencial.
Esa visión encaja con el enfoque de BBVA México sobre digitalización: no se trata únicamente de modernizar pagos, sino de elevar productividad y formalización. En el marco del plan, el banco ve el 0.3 como un aumento “mucho” para el crecimiento, según la cita recogida por EL CEO.
Desde el ángulo de adopción, BBVA Research (2025) aporta un dato clave para entender por qué la política pública busca empujar: el efectivo domina en transacciones pequeñas. Si la mayoría de pagos cotidianos sigue en efectivo, una parte importante de la economía queda fuera de los beneficios de trazabilidad y eficiencia que ofrecen los rieles digitales.
También hay una perspectiva empresarial: la adopción de pagos digitales en mipymes es desigual. BBVA Research (2025) reportó que aceptan pagos con tarjeta 13.5% de las microempresas, 51.1% de las pequeñas y 43.1% de las medianas. En otras palabras, incluso dentro del sector formal, la infraestructura de aceptación no es homogénea.
En ese contexto, la expectativa de BBVA México parece apoyarse en un efecto de red: si el gobierno obliga a digitalizar sectores de alta circulación, se acelera la inversión en aceptación, se normaliza el hábito del usuario y se empuja a proveedores y comercios a integrarse. La condición es que el despliegue sea técnicamente viable y socialmente incluyente.
Oportunidades de crecimiento con pagos digitales
La promesa económica de los pagos digitales suele resumirse en tres palabras: eficiencia, inclusión y formalización. En México, el plan de digitalización sectorial que describe BBVA México apunta a activar esas palancas a través de una medida concreta: definir sectores donde solo se acepten pagos digitales, según EL CEO.
En el corto plazo, la oportunidad está en mover volumen transaccional hacia rieles ya existentes. Facephi (2026) reporta que SPEI procesa cerca de 20 millones de transacciones diarias, y que CoDi (lanzado en 2019) acumulaba 21.8 millones de cuentas validadas a septiembre de 2025, con 17.8 millones de transacciones y un valor total transaccionado de 16.7 mil millones de pesos. También reporta que DiMo (lanzado en 2023) alcanzó 9 millones de cuentas a mediados de 2024.
En el mediano plazo, la oportunidad se amplía si más sectores se suman. EL CEO señaló que BBVA México ve potencial de crecimiento mayor conforme aumente el número de negocios incorporados. Y la lista de candidatos puede crecer: además de gasolineras y peajes, se mencionan hoteles, y desde la ABM se habla de automóviles, viviendas y joyas.
Para comercios y pymes, el beneficio no es solo “cobrar con tarjeta”: es poder ofrecer múltiples métodos (transferencia, QR, wallet), reducir manejo de efectivo y construir historial transaccional. Un análisis legal de Santamarina y Steta (2026) destaca que la trazabilidad de transacciones puede habilitar mejores evaluaciones de riesgo y acceso a crédito, un punto crucial para negocios pequeños.
Sectores en transición hacia pagos digitales
La transición no ocurre de manera uniforme: algunos sectores ya tienen alta bancarización del cliente y montos que favorecen el pago digital. Según EL CEO, Emilio Romano (ABM) consideró que la venta de automóviles, viviendas y joyas podría avanzar hacia pagos digitales.
Estos giros comparten características: tickets altos, necesidad de comprobación, y procesos donde la trazabilidad es valiosa. En ese sentido, la digitalización puede reducir fricciones administrativas y riesgos asociados al efectivo.
En paralelo, el comercio electrónico ya empuja hábitos. Facephi (2026) reporta que las billeteras digitales representan 28% del valor del e-commerce, lo que sugiere que una parte del consumidor ya está familiarizada con pagar sin efectivo en entornos digitales. El reto es trasladar esa familiaridad al punto de venta físico y a servicios presenciales.
La infraestructura de pagos inmediatos también ayuda. Con SPEI en escala (20 millones de transacciones diarias, según Facephi, 2026), el país tiene un riel robusto; lo que falta, en muchos casos, es aceptación en el comercio y experiencia de usuario consistente.
La adopción empresarial sigue siendo un cuello de botella: BBVA Research (2025) mostró que solo 13.5% de microempresas aceptan tarjeta. Si la política pública obliga a ciertos sectores a digitalizar, puede acelerar la inversión en aceptación; pero si no se acompaña de soporte técnico y claridad regulatoria, puede generar costos y fricciones.
Incremento en la formalización de la economía
La formalización es el argumento más repetido —y quizá el más potente— detrás de “solo pagos digitales”. Si el pago deja rastro, es más difícil ocultar ventas y más fácil construir historial. Un análisis de México Evalúa (2026) plantea que digitalizar pagos puede ayudar a reducir la economía sombra y mejorar la trazabilidad, con implicaciones para recaudación y competencia.
Santamarina y Steta (2026) subraya que los historiales transaccionales digitales pueden mejorar la evaluación crediticia, abriendo acceso a financiamiento para personas y mipymes que hoy operan con poca documentación.
Sin embargo, formalizar no es solo “cobrar digital”: también implica que el negocio pueda integrarse a obligaciones fiscales y administrativas sin quedar ahogado por costos. Por eso, el diseño de implementación —plazos, gradualidad, interoperabilidad— es parte del impacto económico.
Aquí aparece una tensión: empujar rápido puede aumentar trazabilidad, pero también puede excluir a quien no tiene conectividad o habilidades digitales. México Evalúa (2026) advierte sobre riesgos de implementación acelerada y recomienda despliegues graduales y con condiciones de cobertura y capacitación.
En suma, la formalización vía pagos digitales puede elevar productividad y base fiscal, pero requiere acompañamiento para que el salto no sea regresivo.
Desafíos y riesgos de la digitalización
Qué se sabe (según lo reportado) y qué falta por definirse
Qué se sabe: BBVA México estima un impacto de 0.3 puntos porcentuales en el crecimiento anual si avanza la digitalización sectorial; y, según EL CEO, el gobierno definiría —a través de la SHCP— sectores donde se aceptarían solo pagos digitales. También se ha mencionado el marco de la Ley de Economía Digital para Pagos Digitales y Electrónicos (LED) y la posibilidad de sumar más giros (por ejemplo, hoteles, de acuerdo con lo reportado por EL CEO).
Qué falta por definirse: la lista final de sectores, el calendario operativo y las reglas específicas de implementación (incluyendo cómo se asegura cobertura y preparación). México Evalúa (2026) advierte que los plazos planteados pueden ser ajustados (15 días para designación y 15 días para implementación), lo que vuelve crítico el diseño.
Desafíos y riesgos de la digitalización
La digitalización obligatoria promete eficiencia, pero también abre frentes de riesgo: exclusión por brecha digital, implementación apresurada, conflictos normativos y aumento de fraude. En México, estos riesgos no son teóricos: están documentados por organizaciones y análisis especializados.
Por un lado, el efectivo sigue siendo dominante en compras pequeñas. BBVA Research (2025) reportó que 85.2% de adultos prefiere efectivo para pagos menores a 500 pesos. Ese dato sugiere que, incluso si la infraestructura existe, el hábito y la confianza siguen siendo barreras.
Por otro lado, la conectividad no es homogénea. Facephi (2026) reporta penetración de internet de 86.9% en zonas urbanas frente a 68.5% en zonas rurales. Si un sector se vuelve “solo digital” sin resolver conectividad y alternativas, el riesgo es excluir a usuarios o forzarlos a intermediarios.
También está el riesgo de calendario y gobernanza. México Evalúa (2026) advierte que los plazos descritos para la implementación pueden ser muy ajustados: menciona 15 días para que SHCP designe sectores y otros 15 días para que autoridades sectoriales implementen, lo que podría limitar consulta y preparación.
Finalmente, la digitalización amplía la superficie de ataque: phishing, robo de identidad y fraudes. Facephi (2026) señala que, ante estos riesgos, la ley contempla requerimientos como verificación biométrica y gestión robusta de identidad digital. La pregunta práctica es si todos los actores —grandes y pequeños— podrán cumplir con estándares de seguridad consistentes.
Brecha digital y alfabetización financiera
La brecha digital es un límite duro para cualquier política de pagos “solo digitales”. Facephi (2026) reporta que la penetración de internet es 86.9% en áreas urbanas y 68.5% en áreas rurales. Esa diferencia importa porque muchos puntos de consumo y tránsito (carreteras, comunidades, servicios) no siempre tienen conectividad estable.
A la conectividad se suma la alfabetización financiera y la confianza. Un análisis de FLARblog (2024) sobre adopción de sistemas de pago instantáneo destaca el papel de la educación financiera y las creencias asociadas al efectivo. En la práctica, esto se traduce en preguntas simples del usuario: ¿qué pasa si me equivoco al transferir?, ¿cómo reclamo?, ¿me van a cobrar comisión?, ¿es seguro?
El dato de BBVA Research (2025) —85.2% prefiere efectivo en compras menores a 500 pesos— sugiere que el efectivo no solo es “costumbre”: también es percibido como control y simplicidad. Si la política pública busca mover pagos cotidianos a digital, necesita reducir fricción y aumentar confianza.
Para comercios, la brecha también existe: BBVA Research (2025) reportó aceptación de tarjeta de solo 13.5% en microempresas. Si el negocio no tiene aceptación digital, la obligación se convierte en costo o en riesgo de perder ventas.
La conclusión operativa es que la inclusión no es un “extra”: es condición para que el impacto macro (como el 0.3 de BBVA México) sea alcanzable sin efectos secundarios.
Riesgos regulatorios y de implementación
La implementación puede fallar incluso con buena intención. México Evalúa (2026) advierte que los plazos planteados para ejecutar la política pueden ser demasiado cortos: 15 días para que SHCP designe sectores y 15 días adicionales para que autoridades sectoriales implementen. En políticas que afectan a millones de transacciones, la prisa puede traducirse en reglas ambiguas, proveedores no listos y usuarios confundidos.
También hay riesgos de coherencia legal. México Evalúa (2026) menciona una posible tensión entre mandatos de “solo pagos digitales” y el estatus del efectivo como moneda de curso legal bajo la Ley Monetaria, lo que podría abrir la puerta a controversias o litigios.
En paralelo, la regulación técnica importa: interoperabilidad, estándares de QR, reglas de aceptación y comisiones. Facephi (2026) describe que la LED busca fortalecer atribuciones de Banxico y CNBV para supervisar infraestructura y promover interoperabilidad, lo que sería clave para evitar “islas” de pago donde solo funciona un proveedor.
Finalmente, está el riesgo de fraude y ciberseguridad. Facephi (2026) señala que la ley contempla verificación biométrica y gestión de identidad digital para mitigar riesgos. Aun así, el ecosistema real incluye comercios pequeños, empleados con rotación y usuarios con baja alfabetización digital: el eslabón más débil suele ser humano, no tecnológico.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.