
Tabla de contenidos
- 1. Ley de Economía Digital impulsa inclusión financiera en México
- 2. Aprobación de la Ley de Economía Digital
- 2.1 Alcance: no es una prohibición general del efectivo
- 3. Objetivos de la Ley y su Impacto en la Inclusión Financiera
- 3.1 Estatus y próximos pasos
- 3.2 Métodos de pago contemplados
- 4. Creación de la Agencia de Transformación Digital y Telecomunicaciones
- 4.1 Qué implica para trámites y pagos en gobierno
- 5. Modernización del Marco Regulatorio y Educación Financiera
- 6. Open Finance como Herramienta de Competencia en el Sector Financiero
- 7. Implicaciones de la Ley de Economía Digital 2026
- 7.1 Oportunidades para el sector empresarial
- 7.2 Desafíos en la implementación y adopción
Ley de Economía Digital impulsa inclusión financiera en México
- La Ley de Economía Digital para Pagos Digitales y Electrónicos fue aprobada por el Congreso y queda pendiente su promulgación y publicación en el DOF, según Expansión.
- La iniciativa busca acercar servicios financieros y volver “uso” el “acceso”, de acuerdo con la subsecretaria de Hacienda María del Carmen Bonilla Rodríguez, citada por DPL News.
- La SHCP podrá definir sectores estratégicos donde el pago digital sea obligatorio, según Expansión.
- Reguladores apuntan a reducir fricción y costos, y a reforzar educación financiera, de acuerdo con la CNBV en declaraciones recogidas por DPL News.
Aprobación de la Ley de Economía Digital
La Ley de Economía Digital para Pagos Digitales y Electrónicos avanzó como una de las apuestas legislativas más relevantes para acelerar el uso de pagos digitales en México. Según Expansión, la iniciativa fue presentada por el Ejecutivo el 8 de septiembre de 2026 como parte del Paquete Económico 2027; la Cámara de Diputados la aprobó el 6 de octubre de 2026 y el Senado el 20 de octubre de 2026, sin cambios.
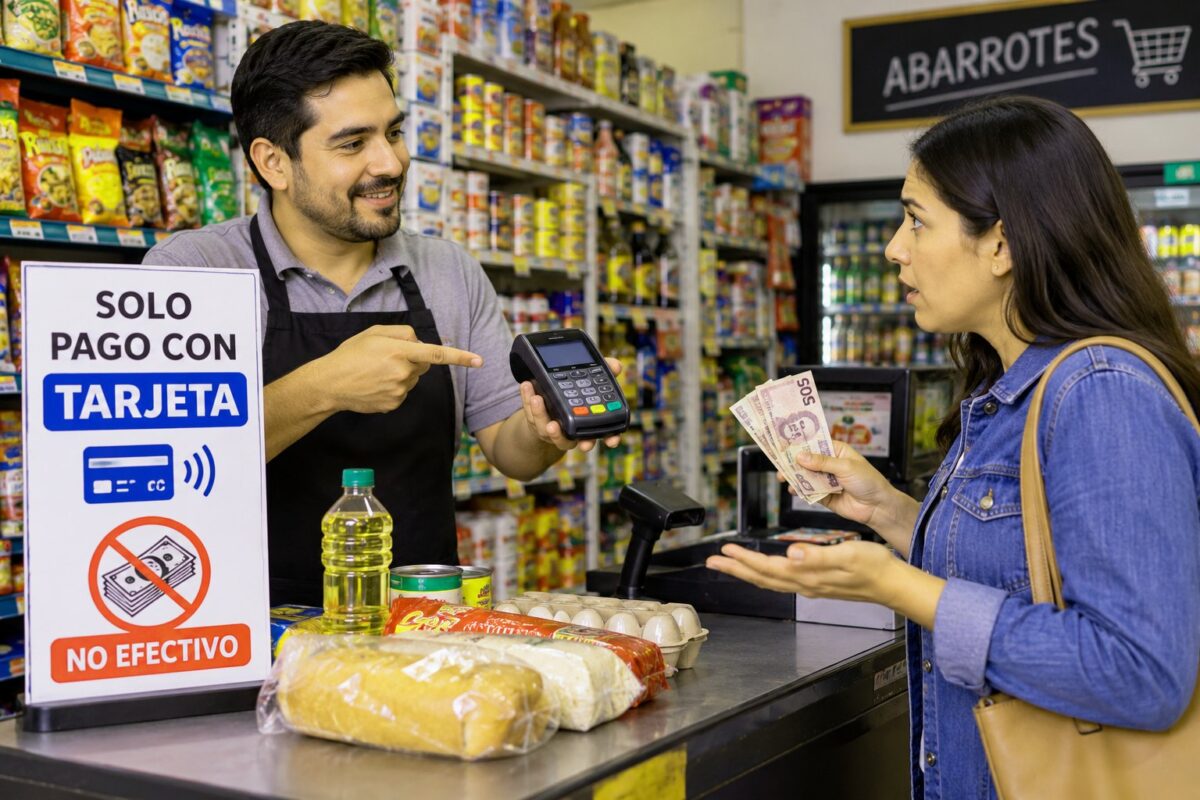
A partir de su entrada en vigor —una vez promulgada y publicada en el Diario Oficial de la Federación (DOF)—, la Secretaría de Hacienda y Crédito Público (SHCP) tendría 15 días hábiles para definir los “sectores estratégicos” en los que los pagos digitales se volverían obligatorios, según el mismo medio.
Alcance: no es una prohibición general del efectivo
En paralelo, el discurso público alrededor de la ley ha insistido en que no se trata de una prohibición general del efectivo. De acuerdo con Alegra y CIAL Dun & Bradstreet, el efectivo seguiría siendo válido en la mayoría de transacciones, salvo en actividades o sectores que la SHCP determine; incluso ahí, podrían existir excepciones por contingencias, como fallas de conectividad.
Objetivos de la Ley y su Impacto en la Inclusión Financiera
Estatus y próximos pasos
Tras la aprobación en el Congreso, la ley queda pendiente de promulgación y publicación en el DOF para entrar en vigor, según Expansión. A partir de ese momento, la SHCP definiría los sectores estratégicos donde el pago digital sería obligatorio, de acuerdo con el mismo medio.
El objetivo central es empujar que los pagos digitales y electrónicos se vuelvan parte cotidiana de la economía. En el evento Visión FinTech México 2030, la subsecretaria de Hacienda María del Carmen Bonilla Rodríguez dijo que la iniciativa busca acercar más servicios financieros “de forma más efectiva” y lograr que la experiencia digital se vuelva parte del “ADN” económico, según DPL News. En la misma cobertura, Bonilla subrayó el reto de “hacer que el acceso se vuelva uso”.
La lógica de inclusión también se conecta con la formalización. El Economista reportó que el impulso a pagos digitales puede ayudar a crear historial transaccional para negocios —en especial pymes— y con ello facilitar acceso a financiamiento. En esa línea, el presidente de la CNBV, Ángel Cabrera Mendoza, explicó que la Comisión ha trabajado con intermediarios para que la operación transaccional se considere en expedientes de crédito, con el fin de perfilar mejor el riesgo y ampliar el acceso al crédito, según DPL News.
En cuanto a la infraestructura y herramientas, el Gobierno de México señaló que la ley busca cerrar la brecha entre infraestructura disponible y uso efectivo, apoyándose en sistemas como SPEI, CoDi, DiMo, terminales punto de venta y QR, de acuerdo con un comunicado en gob.mx.
Métodos de pago contemplados
De acuerdo con Alegra y CIAL Dun & Bradstreet, la ley reconoce como medios de pago digitales y electrónicos a las transferencias electrónicas (incluyendo SPEI/CoDi/DiMo), tarjetas bancarias (débito y crédito), pagos con QR, tecnología NFC y otros medios que autoricen las autoridades financieras.
Creación de la Agencia de Transformación Digital y Telecomunicaciones
Qué implica para trámites y pagos en gobierno
El Financiero reportó que la ley contempla que los tres niveles de gobierno habiliten opciones de pago digital en servicios y trámites, con la infraestructura necesaria.
Aunque la ley se enfoca en pagos, su implementación se inserta en una agenda de digitalización más amplia. Altagracia Gómez Sierra, coordinadora del Consejo Asesor de Desarrollo Económico Regional y Relocalización (CADERR), destacó como hito la creación de la Agencia de Transformación Digital y Telecomunicaciones (ATDT) en 2024, a nivel de secretaría transversal, para simplificar trámites y mejorar el acceso a servicios, incluidos los financieros, según DPL News.
Esa visión “transversal” importa para pagos por una razón práctica: digitalizar cobros y transferencias no sólo depende de bancos y fintech, sino de trámites, identidad, conectividad y experiencia de usuario. En el mismo reporte, Gómez Sierra recordó que a inicios de 2025 se planteó el Plan México y enfatizó la necesidad de reducir costo, fricción y la cantidad de efectivo en circulación.
La ley también incorpora elementos de identidad y contratación remota. El Economista informó que se reconoce la CURP Digital y el Expediente Digital Ciudadano para identificación digital y contratación a distancia de servicios financieros, con validez legal equivalente a documentos físicos, siempre que exista autorización del usuario.
Para comercios y emprendedores, el mensaje es claro: el “pago” deja de ser un punto aislado del checkout y se vuelve parte de un ecosistema donde identidad, trámites y canales digitales determinan qué tan fácil es cobrar y qué tan fácil es que el cliente complete la compra.
Modernización del Marco Regulatorio y Educación Financiera
La Ley de Economía Digital llega después de ajustes regulatorios y operativos que buscan bajar barreras de adopción. Ángel Cabrera Mendoza, presidente de la CNBV, enumeró medidas implementadas en los últimos dos años: modernización del marco regulatorio del uso de tarjetas para reducir costos; la reforma a la Ley del Mercado de Valores de 2023; y la simplificación de la experiencia de usuario de transferencias electrónicas en móviles ordenada por el Banco de México, según DPL News.
En el terreno operativo, Cabrera planteó la posibilidad de incorporar soluciones como CoDi y DiMo en terminales punto de venta (TPV) para “generar mucho más opciones”, de acuerdo con DPL News. Para los comercios, esa integración puede significar menos fricción en caja: más métodos disponibles en un solo punto de cobro.
Pero el regulador también puso sobre la mesa dos retos: que los intermediarios adopten y promuevan estos métodos, y que se fortalezca la educación financiera mediante coordinación entre autoridades e instituciones, según DPL News. La educación financiera no es un “extra”: si el usuario no entiende cómo pagar, cómo reclamar o cómo protegerse, el acceso no se traduce en uso.
En el mismo sentido, Ximena Escobedo, subsecretaria de Industria y Comercio de la Secretaría de Economía, dijo que se requieren incentivos para que las personas quieran bancarizarse y que el mejor incentivo son “todos los servicios financieros”, según DPL News.
Open Finance como Herramienta de Competencia en el Sector Financiero
Más allá del pago, la competencia por mejores productos suele depender de datos. Cabrera Mendoza afirmó que Open Finance puede ayudar a perfeccionar el acceso al financiamiento, mejorar marcos regulatorios y, en última instancia, incrementar la competencia para generar más y mejores productos, según DPL News.
En la práctica, el argumento es que, si el historial transaccional y otros datos financieros pueden compartirse con autorización del usuario, se reduce la asimetría de información: un negocio con ventas constantes —aunque sea pequeño— podría demostrar capacidad de pago sin depender únicamente de criterios tradicionales. Esto se alinea con lo reportado por El Economista sobre el valor del rastro transaccional para construir historial y abrir puertas al crédito.
La expansión de pagos digitales también eleva el listón en seguridad y protección de datos. CIAL Dun & Bradstreet advirtió que críticos han señalado riesgos de protección de datos, robo de identidad y la necesidad de medidas robustas de ciberseguridad conforme crecen las transacciones digitales.
En ese contexto, Open Finance puede ser una palanca de competencia, pero también exige reglas claras, controles y confianza: sin confianza, el usuario no autoriza; sin autorización, no hay portabilidad de datos; y sin portabilidad, la competencia se estanca.
Implicaciones de la Ley de Economía Digital 2026
Oportunidades para el sector empresarial
Para comercios, emprendedores y pymes, la ley puede acelerar un cambio que ya venía ocurriendo: más clientes pagando con transferencias, QR, tarjetas o soluciones móviles. El Gobierno de México sostuvo que la ley ayudaría a la seguridad, eficiencia y formalización de comercios y productos, según gob.mx. En paralelo, El Financiero reportó que la iniciativa se acompaña de esfuerzos para reducir cuotas por pago con tarjetas, un punto clave para la rentabilidad del cobro digital.
Para negocios en esos giros, anticiparse puede significar menos interrupciones: habilitar TPV, transferencias y alternativas como CoDi o DiMo y capacitar al personal.
Desafíos en la implementación y adopción
El principal riesgo es que la obligación avance más rápido que la capacidad real de adopción. Expansión señaló que 17 millones de personas carecen de acceso a Internet y que existe riesgo de exclusión en zonas rurales o marginadas. También hay un costo de transición: El Economista advirtió que pequeños negocios pueden enfrentar gastos por terminales, conectividad y comisiones.
Finalmente, la trazabilidad puede tener efectos indirectos. CIAL Dun & Bradstreet indicó que la ley no crea nuevos impuestos, pero al aumentar la trazabilidad de transacciones puede fortalecer la capacidad de monitoreo del SAT y el combate al lavado de dinero. Para el comercio formal, esto puede traducirse en mayor orden; para quien opera en efectivo sin registros, implica un cambio cultural y operativo que no se resuelve sólo con tecnología.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.