
Tabla de contenidos
- 1. La Ley de Economía Digital busca reducir el uso de efectivo
- 2. Aprobación de la Ley de Economía Digital en México
- 2.1 Votación en el Congreso
- 2.2 Objetivos de la ley
- 3. Cobro digital obligatorio en sectores estratégicos
- 3.1 Determinación de sectores por la Secretaría de Hacienda
- 3.2 Implementación gradual
- 4. Permisos temporales para el uso de efectivo
- 4.1 Situaciones de emergencia
- 4.2 Límites de la excepción
- 5. Beneficios de la adopción de medios de pago digitales
- 5.1 Eficiencia y seguridad
- 5.2 Acceso al crédito formal
- 6. Identidad digital y simplificación de trámites
Alcance: este artículo resume los puntos principales reportados por El Economista y otros medios citados, con foco en implicaciones prácticas para comercios y adopción de pagos digitales (SPEI, CoDi, DiMo, terminales, QR/NFC).
La Ley de Economía Digital busca reducir el uso de efectivo
En el contexto de adopción, INEGI (citado por Xataka México) reportó que en 2025 el efectivo concentró 85.2% de las transacciones menores a 500 pesos, frente a 14.8% de pagos digitales (tarjeta/QR).
- El Congreso concluyó la aprobación de la Ley de Economía Digital y la envió al Ejecutivo para su publicación en el DOF.
- La norma busca reducir el uso de efectivo y empujar pagos digitales con infraestructura como SPEI, CoDi y DiMo.
- La SHCP definirá sectores donde el cobro digital será obligatorio y la adopción será gradual, según El Economista.
- Habrá excepciones temporales para usar efectivo ante fallas (apagones, caídas bancarias), con límites, de acuerdo con El Economista.
Aprobación de la Ley de Economía Digital en México
La Ley de Economía Digital cerró su ruta legislativa en el Congreso y quedó lista para su publicación y entrada en vigor, según El Economista. El proyecto fue impulsado por el gobierno de la presidenta Claudia Sheinbaum con el objetivo explícito de reducir el uso de efectivo y promover medios de pago digitales.
Votación en el Congreso
El Senado avaló “sin cambios” la minuta enviada por la Cámara de Diputados, por lo que el texto se remitió al Ejecutivo para su publicación en el Diario Oficial de la Federación, de acuerdo con El Economista. El dictamen se aprobó con 73 votos a favor y 34 en contra.
Objetivos de la ley
El dictamen plantea que la adopción de pagos digitales y electrónicos mejora eficiencia, seguridad y costos de transacción, además de permitir historiales transaccionales que faciliten el acceso al crédito formal, especialmente para quienes hoy cobran en efectivo, según El Economista. La ley también incorpora cambios para apertura de cuentas y simplificación de trámites, añadió el medio.
Cobro digital obligatorio en sectores estratégicos
Uno de los ejes es que, en ciertos giros, el efectivo deje de ser la “primera opción” de cobro. La ley faculta a la Secretaría de Hacienda y Crédito Público (SHCP) para determinar los sectores donde el cobro digital será obligatorio, según El Economista. En esos casos, se privilegiarán transferencias o pagos con tarjeta.
Determinación de sectores por la Secretaría de Hacienda
La SHCP publicará la lista de sectores y actividades donde aplicará la obligatoriedad del cobro digital, y tendrá 15 días hábiles para darla a conocer a partir de la entrada en vigor, según El Economista. WIRED subrayó que la ley otorga a Hacienda una discrecionalidad amplia para definir esos sectores.
Implementación gradual
La transición no será “de la noche a la mañana”: cada autoridad encargada de un sector emitirá reglas administrativas con requisitos y ruta de adopción, de acuerdo con El Economista. Tras la lista de Hacienda, las autoridades sectoriales tendrán otros 15 días hábiles para publicar sus reglas y definir mecanismos de transición gradual.
Permisos temporales para el uso de efectivo
Aunque el diseño empuja pagos electrónicos, la ley contempla un “permiso especial” para usar efectivo o cheques cuando haya contingencias que impidan cobrar digitalmente, según El Economista. La lógica es evitar que un negocio tenga que detener ventas por fallas ajenas a su operación.
Situaciones de emergencia
El permiso aplica ante emergencias imprevistas como apagones eléctricos, fallas en la red de telefonía o caídas de sistemas bancarios, de acuerdo con El Economista. En esos escenarios, el establecimiento puede cobrar en efectivo para no perjudicar la actividad económica diaria.
Límites de la excepción
La excepción no está pensada para volverse regla: una falla técnica temporal no puede usarse como excusa “permanente o repetitiva” para dejar de aceptar pagos digitales, según El Economista. En la práctica, el mensaje regulatorio es que el efectivo queda como respaldo operativo, no como canal preferente.
Beneficios de la adopción de medios de pago digitales
El dictamen legislativo defendió la digitalización por sus efectos en costos, seguridad y acceso a servicios financieros. Según El Economista, el texto sostiene que los pagos digitales reducen costos de transacción y ayudan a construir historiales transaccionales. Expansión también vinculó la agenda con trazabilidad y simplificación de pagos.
Eficiencia y seguridad
El dictamen aprobado en el Senado afirma que los pagos digitales generan beneficios en eficiencia y seguridad, además de reducción de costos de transacción, según El Economista. Expansión señaló que la trazabilidad de pagos digitales se asocia con mayor control y cumplimiento en flujos financieros, en contraste con el efectivo.
Acceso al crédito formal
El punto más repetido por los legisladores es el historial: al registrar transacciones, se facilita el acceso al crédito formal, particularmente para quienes hoy perciben ingresos en efectivo, según El Economista. En paralelo, la ley ordena eliminar barreras normativas que dificultan obtener créditos y financiamientos, con el objetivo de respaldar la Política Nacional de Inclusión Financiera, de acuerdo con El Economista.
Identidad digital y simplificación de trámites
La ley no se limita al “cómo pagar”: también toca “cómo identificarse” y “cómo tramitar”. Reconoce instrumentos de identidad digital para trámites financieros y obliga a que trámites públicos puedan pagarse electrónicamente en los tres niveles de gobierno, según El Economista. La Agencia de Transformación Digital y Telecomunicaciones (ATDT) tendrá un rol de plataforma, según El Economista.
CURP Digital y Expediente Digital Ciudadano
La legislación reconoce oficialmente la CURP Digital y el Expediente Digital Ciudadano como identificaciones válidas, según El Economista. La ATDT creará plataformas electrónicas oficiales, incluyendo CURP Digital, Expediente Digital Ciudadano, Ventanilla Digital Nacional de Inversiones y Plataforma de Establecimientos Mercantiles.
Apertura de cuentas y trámites financieros
Con CURP Digital y Expediente Digital Ciudadano, las personas podrán abrir cuentas bancarias o solicitar servicios financieros de forma remota, según El Economista. El uso será voluntario: quien prefiera documentos físicos tradicionales mantiene el derecho de identificarse así, de acuerdo con el reporte. Expansión destacó la CURP Digital como pieza para reducir fricción en la incorporación a servicios financieros.
Marco jurídico-fiscal de la nueva ley
Un punto sensible para comercios y contribuyentes es si la digitalización implica nuevos impuestos. El dictamen aprobado sostiene que no. Según El Economista, los senadores afirmaron que la legislación no crea un nuevo régimen fiscal sobre operaciones digitales y se inserta en el marco vigente.
No crea un nuevo régimen fiscal
En el dictamen, los senadores señalaron que la ley “no crea un nuevo régimen fiscal sobre las operaciones digitales”, según El Economista. El texto se presenta como una norma de adopción y operación de pagos digitales, no como una reforma tributaria que cambie por sí misma la carga fiscal.
Operación dentro del marco vigente
El dictamen indica que la ley opera dentro del marco jurídico-fiscal vigente y se suma a otras disposiciones que restringen el uso de efectivo en ciertas operaciones, como prevención de lavado de dinero y pago de impuestos, según El Economista. En paralelo, el Banco de México tendrá facultades para regular cuentas de depósito a la vista y crear programas informáticos que faciliten transferencias, de acuerdo con El Economista.
La transición hacia un México sin efectivo
La norma abre una etapa de ajustes operativos para comercios, bancos y autoridades. También pone sobre la mesa retos de infraestructura, confianza y adopción. Forbes México advirtió que los pagos digitales obligatorios suponen desafíos de infraestructura y confianza, especialmente en regiones con conectividad limitada.
Implicaciones para comerciantes y consumidores
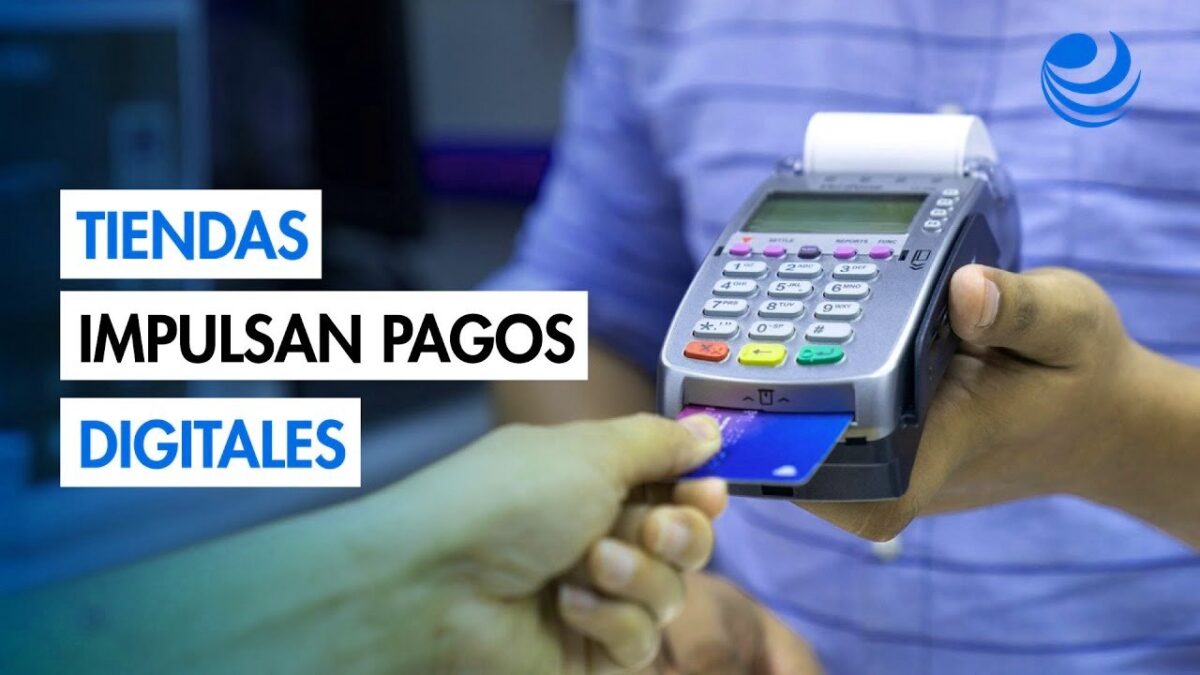
Para comercios, el cambio se traduce en aceptar transferencias y tarjetas donde la autoridad lo determine, con reglas administrativas por sector, según El Economista. Para consumidores, la ley empuja el uso de rieles existentes como SPEI, CoDi y DiMo, de acuerdo con El Economista. En terminales, Banxico y la CNBV deberán ajustar reglas para aceptar tecnologías como QR y NFC, según El Economista.
Retos y oportunidades en la implementación
La adopción real parte de una base muy “cash-first”. Expansión reportó que, en 2025, 98% de las personas encuestadas usó efectivo para gastos diarios y que solo 4.4% de compras menores a 500 pesos se hicieron de forma digital. Forbes México señaló que la brecha de conectividad y la confianza serán determinantes para que la transición gradual no excluya a negocios y usuarios.
Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.