
Tabla de contenidos
- 1. Aprobada la ley
- 2. Paso 1: Aprobación del dictamen
- 2.1 Estatus legislativo (qué sigue)
- 3. Paso 2: Creación de la norma
- 4. Paso 3: Medios de pago digitales
- 5. Paso 4: Mecanismos de confianza
- 6. Paso 5: Sectores estratégicos para pagos digitales
- 7. Paso 6: Uso progresivo del efectivo
- 8. Paso 7: Objetivos de conectividad e inclusión económica
- 9. Conclusiones sobre la Ley de Economía Digital 2026
- 9.1 Impacto en la formalización de la economía
- 9.2 Desafíos en la implementación
- 9.3 Recomendaciones para una transición efectiva
Aprobada la ley
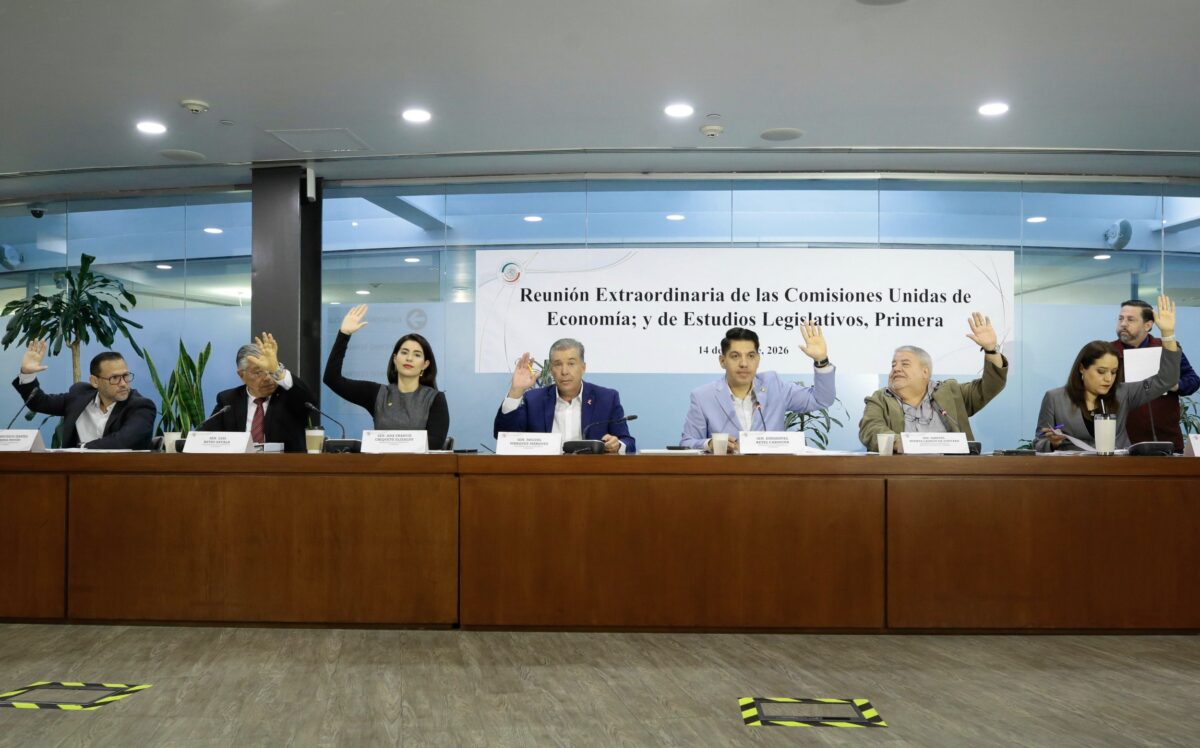
- Las comisiones del Senado avalaron el dictamen con 19 votos a favor y 8 en contra, según la Coordinación de Comunicación Social del Senado.
- La ley busca impulsar pagos digitales en trámites de gobierno y en operaciones comerciales de proveedores de bienes y servicios, de acuerdo con el Senado.
- Reconoce medios como QR, NFC, tarjetas, domiciliación y transferencias, según el dictamen citado por el Senado.
- Incluye CURP Digital y Expediente Digital Ciudadano como “mecanismos de confianza” para contratación digital de servicios financieros, según el Senado.
Paso 1: Aprobación del dictamen
Estatus legislativo (qué sigue)
Tras la aprobación en comisiones, el dictamen queda pendiente de votación en el Pleno del Senado y, en su caso, de publicación en el Diario Oficial de la Federación (DOF) para su entrada en vigor, como han señalado análisis de seguimiento legislativo como Estudio Legal & Finanzas y Revista Guinda.
El primer hito legislativo ocurrió en comisiones del Senado. Las Comisiones Unidas de Economía y de Estudios Legislativos Primera aprobaron el proyecto para expedir la Ley de Economía Digital para Pagos Digitales y Electrónicos con 19 votos a favor y ocho en contra.
El dictamen parte de una minuta enviada por la Cámara de Diputados. En esa etapa, el objetivo declarado es promover la adopción de pagos digitales y electrónicos tanto para trámites gubernamentales como para operaciones comerciales de proveedores de bienes y servicios.
En el debate público, el alcance y el ritmo de implementación han sido parte de la controversia. Forbes México reportó advertencias sobre riesgos de diseño e implementación, especialmente si se avanza hacia esquemas de aceptación obligatoria sin condiciones previas de conectividad, ciberseguridad e inclusión. Aun así, el dictamen aprobado en comisiones deja claro —en la lectura política que hicieron senadores— que se trata de un marco para ampliar el uso de pagos digitales de forma gradual.
Paso 2: Creación de la norma
La minuta crea una norma compuesta por 22 artículos y cinco transitorios, de acuerdo con la Coordinación de Comunicación Social del Senado. En términos prácticos, esto significa que la ley fija definiciones y atribuciones generales, y deja una parte relevante de la operación a disposiciones posteriores.
En un análisis de estatus legislativo y lectura preliminar, Estudio Legal & Finanzas describió la ley como un ordenamiento habilitante: establece principios y abre la puerta a reglas secundarias para aterrizar la transición en sectores específicos. En esa misma lectura, se trata de un marco transversal que otorga un papel central a autoridades como la SHCP y el Banco de México (Banxico) para definir y estandarizar aspectos de la implementación, como también han explicado análisis jurídicos como el de Von Wobeser y Sierra.
Esa arquitectura, según Revista Guinda, puede dar flexibilidad, pero también genera incertidumbre para comercios y usuarios, porque el impacto real dependerá de cómo se definan sectores, reglas técnicas y criterios de cumplimiento.
En paralelo, el Senado señaló que la norma contempla “soluciones tecnológicas” como plataformas, aplicaciones web, aplicaciones móviles o programas de cómputo para modernizar pagos de trámites y servicios. En la práctica, el mensaje es que el Estado y los proveedores deberán adaptarse a un ecosistema donde el pago digital no es accesorio, sino parte del diseño del servicio.
Paso 3: Medios de pago digitales
El dictamen reconoce explícitamente varios instrumentos como medios de pago digitales y electrónicos. Según la Coordinación de Comunicación Social del Senado, la lista incluye códigos QR, dispositivos NFC, tarjetas de débito y crédito, servicio de domiciliación y transferencia de fondos, “entre otros”.
Esa enumeración importa para comercios y pymes porque marca el perímetro de lo que el legislador entiende como pago digital: no se limita a tarjetas, también abarca transferencias y esquemas de cobro con QR, que suelen ser más accesibles para negocios pequeños por costos de aceptación y operación.
Además, el Senado indicó que, para implementar estos medios, proveedores de bienes y autoridades de los tres órdenes de gobierno deberán habilitar infraestructura y promover su uso entre usuarios. El mismo comunicado añade una obligación operativa clave: adoptar medidas para atender y, en su caso, subsanar contingencias que impidan el uso de estas modalidades.
En el plano de política pública, Expansión señaló que, aunque la ley no crea nuevos impuestos, sí puede aumentar la trazabilidad de operaciones, lo que suele elevar el interés de autoridades en su despliegue. Para comercios, esa trazabilidad puede ser ventaja (historial de ventas) o presión (mayor escrutinio), dependiendo del grado de formalidad y del acompañamiento regulatorio.
Paso 4: Mecanismos de confianza
Uno de los ejes más sensibles es la identidad digital. El dictamen define la CURP Digital y el Expediente Digital Ciudadano como mecanismos de confianza para la contratación digital de servicios financieros, según la Coordinación de Comunicación Social del Senado. En términos de experiencia de usuario, esto apunta a facilitar procesos de alta, verificación y contratación a distancia.
Sin embargo, el diseño de estos mecanismos abre preguntas sobre protección de datos y seguridad. Forbes México reportó preocupaciones por la falta de reglas explícitas y detalladas sobre manejo de datos personales, consentimiento y derechos del usuario, lo que podría elevar riesgos de robo de identidad o filtraciones si la implementación no es robusta.
A la vez, la confianza no depende sólo de identidad: también depende de resiliencia del sistema y de vías de reclamación. Revista Guinda subrayó que varias definiciones críticas quedan para regulación secundaria, incluida la forma de validar contingencias y cómo se aplicarán criterios en la práctica. Para comercios, esto se traduce en una necesidad: documentar procesos, reforzar controles antifraude y exigir claridad operativa a proveedores y autoridades.
Paso 5: Sectores estratégicos para pagos digitales
La ley no prohíbe el efectivo de manera universal, pero sí abre la puerta a restricciones sectoriales. El Senado informó que la norma estipula que la Secretaría de Hacienda y Crédito Público (SHCP) determinará los sectores estratégicos y actividades relevantes en los que sólo se aceptarán pagos digitales.
El punto fino es que el dictamen no lista sectores específicos: delega esa decisión a Hacienda. En su lectura del calendario de implementación, Estudio Legal & Finanzas señaló que, una vez en vigor, la SHCP tendría 15 días hábiles para publicar una lista inicial de sectores/actividades y, después, habría 15 días hábiles adicionales para que autoridades sectoriales emitan reglas detalladas.
Sobre posibles primeros objetivos, Expansión y CIAL Dun & Bradstreet mencionaron que en comunicaciones públicas se han identificado como candidatos iniciales gasolineras y casetas de cobro. Aun así, el alcance final dependerá de la determinación administrativa.
Para pymes proveedoras de esos sectores (o que venden a esos sectores), el riesgo operativo es claro: si la aceptación digital se vuelve obligatoria, la continuidad del negocio dependerá de conectividad, conciliación y soporte técnico, además de comisiones y costos de aceptación.
Paso 6: Uso progresivo del efectivo
En el debate, una preocupación recurrente es si la ley equivale a “adiós al efectivo”. El presidente de la Comisión de Economía, Emmanuel Reyes Carmona, sostuvo que la implementación no debe interpretarse como eliminación inmediata o generalizada del dinero en efectivo, sino como un marco para ampliar de manera progresiva la adopción de medios digitales y electrónicos, según la Coordinación de Comunicación Social del Senado.
El propio dictamen incluye una válvula de seguridad: el Senado informó que se permitirá el uso de efectivo y cheque cuando una contingencia imposibilite las transacciones digitales. En otras palabras, el efectivo queda como respaldo ante fallas técnicas o interrupciones.
El problema, como advirtió Revista Guinda, es que la definición de “contingencia” y su validación práctica se deja a reglas posteriores, lo que puede generar fricción en campo: ¿qué pasa si falla la red móvil en una zona?, ¿quién certifica la contingencia?, ¿cómo se documenta para evitar sanciones?
En perspectiva comparada, Forbes México mencionó que experiencias internacionales muestran beneficios cuando hay infraestructura e interoperabilidad, pero también riesgos cuando se restringe el efectivo de forma acelerada sin preparación suficiente.
Paso 7: Objetivos de conectividad e inclusión económica
Los promotores del dictamen han insistido en el componente social. Emmanuel Reyes Carmona afirmó que experiencias internacionales han sido positivas porque los pagos digitales incrementan ingresos de pequeños comercios, reducen barreras de entrada a la economía formal y detonan bienestar social, según el comunicado de la Coordinación de Comunicación Social del Senado. También sostuvo que el ordenamiento comprometerá a las autoridades a impulsar conectividad y a coadyuvar con la política nacional de inclusión.
En la misma línea, Manuel Huerta Ladrón de Guevara, presidente de la Comisión de Estudios Legislativos Primera, argumentó que una tiendita o taller que opera con transacciones digitales puede registrar ingresos, acreditar operaciones y acceder a créditos o financiamiento, además de ahorrar tiempos de traslado y espera, según el Senado.
Las críticas se concentran en el “cómo” y el “cuándo”. México Evalúa advirtió que la ambición de la ley exige gobernanza e implementación cuidadosa para no profundizar brechas. Forbes México también señaló el riesgo de exclusión en comunidades rurales o grupos sin acceso confiable a internet, sin cuenta bancaria o con baja alfabetización digital.
Conclusiones sobre la Ley de Economía Digital 2026
Impacto en la formalización de la economía
La lógica de formalización se apoya en un hecho operativo: los pagos digitales dejan rastro. Manuel Huerta Ladrón de Guevara vinculó ese rastro con la posibilidad de acreditar operaciones y facilitar acceso a crédito, según el Senado. En la práctica, para pymes esto puede significar mejores historiales de ventas, conciliación más ordenada y mayor capacidad de demostrar ingresos ante instituciones financieras.
En el plano macro, Expansión apuntó que, aunque la ley no es fiscal en su diseño, la trazabilidad puede fortalecer supervisión y cumplimiento. Ese efecto puede ser positivo si viene acompañado de simplificación y costos razonables; de lo contrario, puede incentivar evasión o informalidad defensiva en segmentos vulnerables.
Desafíos en la implementación
El primer desafío es el calendario. Estudio Legal & Finanzas destacó plazos cortos para definir sectores y reglas, lo que puede rebasar la capacidad de adaptación de comercios, especialmente micro y pequeños.
El segundo desafío es la brecha digital. Forbes México advirtió que imponer pagos digitales sin garantías previas de conectividad y acceso puede excluir a población rural, adultos mayores y personas no bancarizadas.
El tercero es confianza y seguridad. Forbes México reportó preocupaciones sobre protección de datos y ciberseguridad alrededor de identidad digital y concentración de información. Si hay incidentes de fraude o fallas recurrentes, la adopción puede frenarse por desconfianza.
Recomendaciones para una transición efectiva
La ley abre un marco; la efectividad dependerá de reglas y ejecución. Con base en los riesgos señalados por Forbes México, México Evalúa, Revista Guinda y el calendario descrito por Estudio Legal & Finanzas, tres prioridades lucen inevitables:
1) Gradualidad real y criterios públicos: si SHCP define sectores digitales obligatorios, conviene que publique criterios verificables (conectividad, alternativas, periodos de prueba) para reducir incertidumbre.
2) Reglas claras de contingencia: el dictamen permite efectivo y cheque ante fallas, según el Senado; falta que la regulación secundaria defina cómo se acredita una contingencia para proteger a usuarios y comercios.
3) Protección de datos y ciberseguridad desde el inicio: si CURP Digital y Expediente Digital Ciudadano serán mecanismos de confianza, como reportó el Senado, la confianza dependerá de controles, transparencia y vías de atención a incidentes, como han advertido analistas citados por Forbes México.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.