
Tabla de contenidos
- 1. Pagos digitales impulsan la inclusión financiera en México
- 2. Transformación de la economía mexicana a través de pagos digitales
- 3. Uso del efectivo y su percepción en la población
- 4. Crecimiento de transacciones digitales en 2025
- 5. Importancia de la inclusión financiera más allá de cuentas abiertas
- 6. Beneficios de la digitalización en microempresas
- 7. Desafíos en la adopción de pagos digitales
- 8. Confianza y ciberseguridad en el uso de pagos digitales
- 9. Estrategias para fomentar la adopción de pagos digitales
- 10. Conclusiones sobre la inclusión financiera a través de pagos digitales en México
- 10.1 La importancia de la infraestructura de pagos
- 10.2 Desafíos y oportunidades para las MiPyMEs
Pagos digitales impulsan la inclusión financiera en México
Contexto y autoría de la pieza citada: este artículo sintetiza y contextualiza argumentos publicados en la sección de Opinión de Expansión por Carlos Marcel (director general de Kyndryl México), complementados con cifras y hallazgos de Banco de México, BBVA Research y Facephi Observatory citados a lo largo del texto.
Transformación de la economía mexicana a través de pagos digitales
Pensar los pagos digitales como “infraestructura económica” cambia la conversación: no se trata solo de sustituir billetes, sino de conectar personas, comercios, bancos, fintechs y gobiernos en una red interoperable, según Expansión. En esa lógica, una transferencia o un cobro con tarjeta funciona como una carretera: reduce fricciones, amplía mercados y acelera la actividad.
México, sostiene Expansión, no enfrenta una carencia de tecnología financiera, sino un problema de coordinación, confianza y adopción. La capacidad técnica existe; el reto es convertirla en una experiencia cotidiana que resulte más atractiva que el efectivo para consumidores y MiPyMEs, sin concentrar los beneficios únicamente en grandes ciudades o en quienes ya tienen conectividad constante.
Uso del efectivo y su percepción en la población
El efectivo sigue dominando la vida económica diaria. De acuerdo con el Banco de México, 95% de la población objetivo reportó usarlo normalmente. Las razones, también citadas por el banco central, explican por qué desplazarlo no es trivial: practicidad, facilidad, rapidez, aceptación y percepción de seguridad.
En otras palabras, el efectivo “funciona mejor” para millones de personas y MiPyMEs en su contexto actual, según el análisis publicado por Expansión. Por eso, la salida no sería restringirlo, sino crear condiciones para que los pagos digitales se consoliden como la opción más eficiente y natural: aceptación amplia, procesos simples y una experiencia confiable en el punto de venta y en transferencias.
Crecimiento de transacciones digitales en 2025
La adopción de rieles digitales ya muestra señales de aceleración. En 2025, el Sistema de Pagos Electrónicos Interbancarios (SPEI) registró más de 7,410 millones de transacciones por un monto superior a 594 billones de pesos, de acuerdo con datos del Banco de México citados por Expansión. El volumen de operaciones creció cerca de 37% respecto al año anterior, según la misma fuente.
Ese crecimiento sugiere que los pagos digitales se están incorporando con rapidez a la actividad económica. Para Expansión, el “siguiente salto” no depende tanto de inventar nuevas herramientas, sino de cómo se usan las existentes: interoperabilidad real, incentivos alineados y una experiencia que reduzca fricciones para usuarios y comercios, especialmente los más pequeños.
Importancia de la inclusión financiera más allá de cuentas abiertas
Medir inclusión financiera solo por el número de cuentas abiertas puede ser engañoso. Expansión plantea que tener una cuenta no equivale a participar plenamente en el sistema financiero: si una persona recibe recursos y los retira de inmediato en efectivo, la inclusión sigue siendo limitada.
La métrica relevante, según ese enfoque, es el uso: pagos digitales frecuentes, banca móvil, adopción entre MiPyMEs y acceso a productos como crédito, ahorro o seguros apoyados en historiales transaccionales. En esa línea, la Encuesta Nacional de Inclusión Financiera (ENIF 2024) reportó que alrededor de 80% de los adultos tiene al menos un producto financiero formal, según el resumen difundido por Facephi Observatory (2026). Pero el reto es convertir acceso en utilización sostenida y útil.
Beneficios de la digitalización en microempresas
Para las MiPyMEs, digitalizar pagos puede ser más que cambiar efectivo por tarjeta o transferencia. Expansión subraya un punto clave: cada transacción digital genera información que, con reglas claras, privacidad y supervisión, puede ayudar a construir perfiles de riesgo y abrir puertas al financiamiento, especialmente para microempresas sin historial crediticio tradicional.
BBVA Research (2025) también vincula pagos digitales con beneficios como reducción de costos de manejo de efectivo, mejor gestión de liquidez y mayor formalización, lo que facilita el acceso a productos financieros y programas. Sin embargo, la adopción es desigual: BBVA Research (2025) reportó que en 2023 solo 13.5% de las microempresas aceptaba pagos con tarjeta, frente a 51.1% de las pequeñas y 43.1% de las medianas.
Desafíos en la adopción de pagos digitales
El principal freno no es tecnológico, sino de adopción y coordinación, según Expansión. En la práctica, los obstáculos se acumulan: aceptación limitada en comercios, brechas de conectividad y fricciones para usuarios que no viven “siempre en línea”.
Facephi Observatory (2026) describe una brecha digital territorial: la penetración de banca por internet y móvil es mayor en zonas urbanas (86.9%) que en regiones rurales (68.5%). Además, BBVA Research (2025) señala un problema de aceptación percibida: solo 45.5% de los adultos reporta que en los lugares donde compra se aceptan pagos digitales (transferencia o tarjeta), lo que reduce el incentivo a pagar digitalmente incluso cuando el usuario sí tiene cuenta.
Confianza y ciberseguridad en el uso de pagos digitales
Sin confianza, la transformación no es sostenible. Expansión advierte que la percepción de riesgo digital es una barrera real, por lo que la ciberseguridad no puede añadirse al final: debe incorporarse desde el diseño. Eso incluye protección de datos, mecanismos simples de resolución de disputas, comunicación transparente y capacidades de respuesta ante incidentes.
Facephi Observatory (2026) también identifica preocupaciones por fraude y cibercrimen, además de brechas de educación financiera y digital, como factores que frenan el uso. En ese contexto, la confianza no se construye solo con tecnología: requiere reglas claras, supervisión y experiencias consistentes para el usuario cuando algo sale mal (reclamaciones, contracargos o aclaraciones).
Estrategias para fomentar la adopción de pagos digitales
Una agenda efectiva debe evitar la fragmentación. Expansión propone estándares abiertos, interoperabilidad y portabilidad para que bancos, fintechs y otros participantes compitan sobre una infraestructura común, en lugar de encerrar a usuarios y comercios en ecosistemas cerrados.
También es clave diseñar para la inclusión real: Expansión sostiene que la digitalización no puede concentrarse en grandes ciudades o en usuarios con conectividad constante; cuando sea necesario, deben existir soluciones simples, accesibles y de baja tecnología u operación offline. En paralelo, Facephi Observatory (2026) plantea que avanzar en identidad digital y open banking puede reducir fricciones de alta (onboarding) y mejorar seguridad, siempre que se acompañe de protección al consumidor.
Conclusiones sobre la inclusión financiera a través de pagos digitales en México
Cómo se sustenta la información en este texto: las cifras sobre uso de efectivo y desempeño del SPEI se atribuyen a datos del Banco de México citados por Expansión; los porcentajes de aceptación de tarjeta en micro, pequeñas y medianas empresas y la percepción de aceptación de pagos digitales provienen de BBVA Research (2025); y los indicadores de ENIF 2024 y la brecha urbano-rural en banca digital se citan del resumen difundido por Facephi Observatory (2026).
La inclusión financiera vía pagos digitales no se resuelve con “más cuentas”, sino con más uso útil, más aceptación y más confianza. Los datos del Banco de México sobre el crecimiento del SPEI en 2025 muestran capacidad y tracción; el predominio del efectivo, también documentado por el banco central, muestra que la preferencia actual responde a una experiencia percibida como más práctica y segura.
La importancia de la infraestructura de pagos
Expansión plantea que los pagos digitales deben entenderse como infraestructura económica interoperable. Si esa infraestructura conecta actores y reduce fricciones, puede impulsar productividad, competitividad e inclusión, sin necesidad de “castigar” el efectivo, sino haciendo que lo digital sea la opción más conveniente.
Desafíos y oportunidades para las MiPyMEs
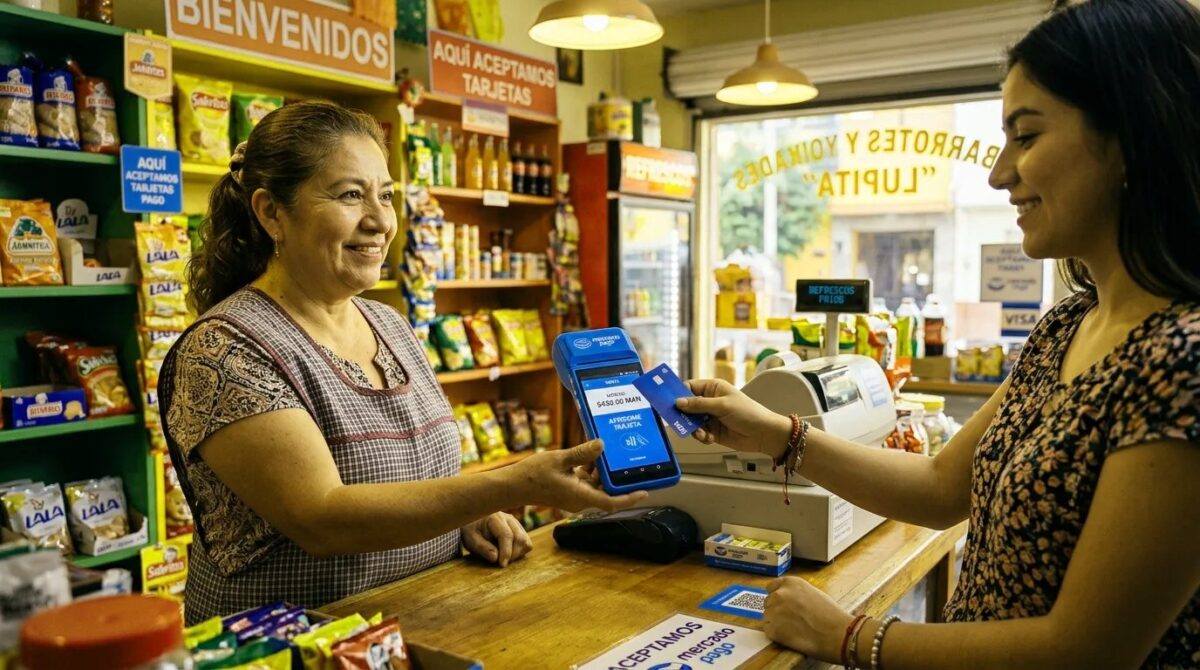
Para microempresas, Expansión destaca el valor del rastro transaccional como puerta de entrada a financiamiento. Pero BBVA Research (2025) muestra que la aceptación de pagos con tarjeta en micro negocios sigue siendo baja (13.5% en 2023). Cerrar esa brecha —con aceptación, educación y confianza— es una de las palancas más directas para que los pagos digitales se conviertan en oportunidades económicas tangibles.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.