
Tabla de contenidos
- 1. Mecanismos de confianza en la contratación digital
- 1.1 Uso de la CURP Digital
- 1.2 Creación del Expediente Digital Ciudadano
- 2. Medios de pago digitales y contingencias
- 2.1 Tipos de medios de pago aceptados
- 2.2 Opciones de pago en efectivo o cheque
- 3. Objetivos y beneficios de la nueva ley
- 3.1 Alcance de la facultad de Hacienda (SHCP)
- 3.2 Fomento de la inclusión financiera
- 3.3 Reducción del uso de efectivo
- 4. Desafíos y críticas a la Ley de Economía Digital
- 4.1 Preocupaciones sobre la exclusión digital
- 4.2 Debate sobre la implementación y costos
- 5. Reflexiones Finales sobre la Ley de Economía Digital 2026
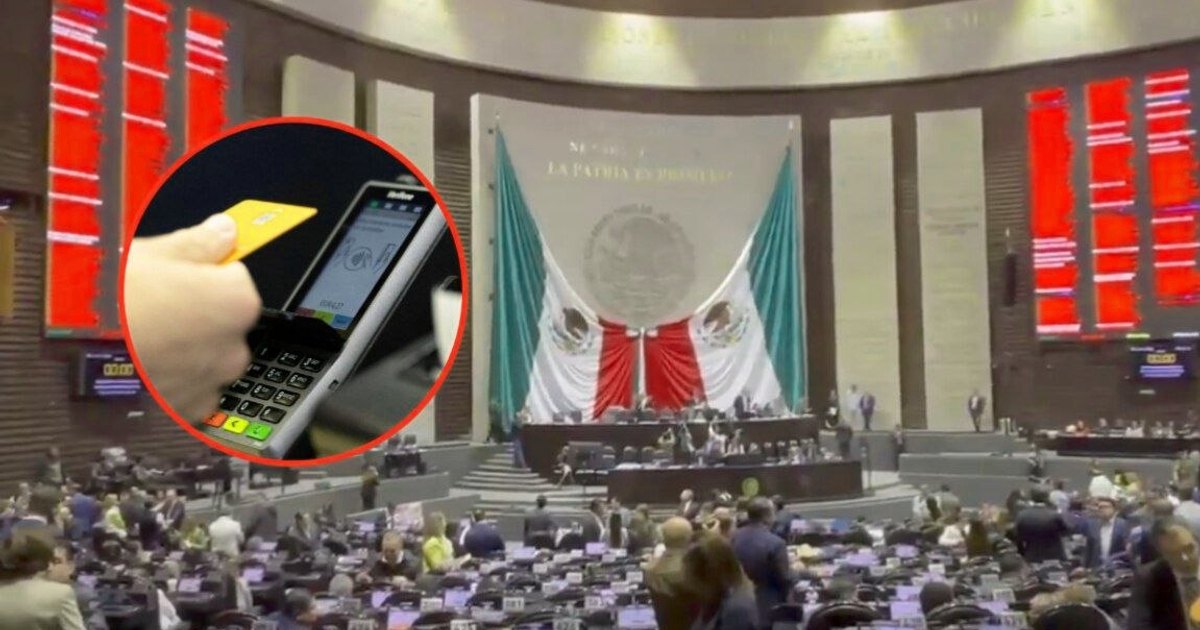
- La Cámara de Diputados aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos, según Forbes México.
- El dictamen fue avalado con 327 votos a favor y 122 en contra, de acuerdo con un comunicado de la Cámara de Diputados.
- La propuesta incorpora la CURP Digital y crea el Expediente Digital Ciudadano como mecanismos de confianza, según el mismo comunicado.
- La norma prevé pagos en efectivo o cheque si una contingencia impide recibir pagos digitales, según Forbes México.
El pleno de la Cámara de Diputados aprobó “en lo general y en lo particular” el dictamen que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos, informó Forbes México. El documento deriva de una iniciativa presidencial, de acuerdo con el comunicado de San Lázaro.
La ley busca ordenar y empujar el uso de medios de pago digitales y electrónicos en transacciones, con reglas específicas para contratación digital de servicios financieros y para escenarios de contingencia. Además, otorga a la Secretaría de Hacienda y Crédito Público (SHCP) la facultad de señalar sectores estratégicos donde la aceptación de pagos digitales podría ser la única forma de pago, según Forbes México.
Resultados de la votación en la Cámara de Diputados
La aprobación se dio con 327 votos a favor, 122 en contra y cero abstenciones, de acuerdo con un comunicado de la Cámara de Diputados. Ese resultado refleja un respaldo mayoritario, pero también una oposición relevante.
En paralelo, Infobae reportó una votación distinta para la aprobación “en lo general” (con 330 votos a favor, 122 en contra y sin abstenciones). La diferencia entre conteos subraya que hubo distintas etapas de votación y reportes por medio, aunque ambos coinciden en el envío al Senado.
Para evitar confusiones, en este artículo se citan las cifras tal como las reportó cada medio y/o el comunicado de la Cámara de Diputados.
Remisión del dictamen al Senado
Tras su aprobación en Diputados, el dictamen fue remitido a la Cámara de Senadores para su análisis y votación, según el comunicado de San Lázaro. Es decir, el proceso legislativo aún requiere el trámite en el Senado para avanzar hacia su eventual publicación.
Sobre la entrada en vigor, el despacho Santamarina y Steta explicó que la ley entraría en vigor al día siguiente de su publicación en el Diario Oficial de la Federación, una vez que concluya el proceso legislativo correspondiente.
Esto implica que, al momento del dictamen aprobado en Diputados, la aplicación efectiva todavía queda sujeta a la discusión y votación en el Senado y a la publicación oficial.
Mecanismos de confianza en la contratación digital
Uno de los ejes del dictamen es la creación de mecanismos de confianza para la contratación digital de servicios financieros. Según el comunicado de la Cámara de Diputados, la ley establece que la CURP Digital será aceptada como mecanismo de confianza y, además, crea el Expediente Digital Ciudadano.
En términos prácticos, estos instrumentos apuntan a facilitar procesos remotos (altas, validaciones y contratación) sin depender exclusivamente de documentos físicos, con el objetivo de reducir fricciones en el acceso a servicios financieros digitales.
Uso de la CURP Digital
La ley determina que, en la contratación digital de servicios financieros, la CURP Digital será aceptada como mecanismo de confianza, según el comunicado de San Lázaro citado por Forbes México. El mismo comunicado precisa que las personas usuarias, a su elección, podrán utilizarla para contratar digitalmente.
En el contexto de adopción, Infobae describió la CURP Digital como parte de un paquete orientado a impulsar pagos digitales y modernizar procesos. La clave, según el texto reportado por Forbes México, es que se trata de una opción para el usuario dentro de la contratación digital.
Creación del Expediente Digital Ciudadano
El dictamen también crea el Expediente Digital Ciudadano como mecanismo de confianza para la consulta o uso de documentos o información de las personas usuarias, de acuerdo con el comunicado de la Cámara de Diputados citado por Forbes México.
El despacho Von Wobeser y Sierra señaló en un análisis sobre la iniciativa que el expediente busca habilitar el uso de documentos digitales con validez para trámites y servicios, en línea con la digitalización de procesos. En conjunto, la CURP Digital y el expediente apuntan a estandarizar “pruebas” de identidad y documentación en entornos digitales.
Medios de pago digitales y contingencias
La ley no solo impulsa la aceptación de pagos digitales: también define qué se entiende por medios de pago digitales y electrónicos y qué ocurre cuando la infraestructura falla. Según Forbes México, el ordenamiento contempla un catálogo amplio de instrumentos y prevé una salida operativa cuando exista una contingencia que impida recibir pagos digitales.
Este punto es relevante para comercios y prestadores de servicios: la adopción de pagos digitales suele depender de conectividad, energía, redes y disponibilidad de sistemas. La norma reconoce ese riesgo y habilita alternativas.
Tipos de medios de pago aceptados
El dictamen establece que los medios de pago digitales y electrónicos incluyen códigos QR (y “Códigos de Respuesta Rápida”), dispositivos NFC (Comunicación de Campo Cercano), tarjetas de débito y crédito, órdenes de transferencia de fondos —incluida la domiciliación— y “cualquier dispositivo, tarjeta o interfaz” que permita pagos o transferencias, según Forbes México.
En la práctica, esta definición amplia busca abarcar tanto pagos presenciales (por ejemplo, QR o NFC) como transferencias y cargos recurrentes, sin limitarse a un solo riel tecnológico.
Opciones de pago en efectivo o cheque
La ley prevé que, cuando se presente una contingencia que imposibilite la recepción de medios de pago digitales y electrónicos, se permitirá el pago en efectivo o cheque, según Forbes México.
Además, La Silla Rota destacó que esta previsión funciona como “respaldo” ante fallas tecnológicas. En otras palabras, el texto no elimina el efectivo de forma absoluta: incorpora una excepción explícita cuando el canal digital no esté disponible por causas de contingencia.
Objetivos y beneficios de la nueva ley
El impulso a pagos digitales suele justificarse por eficiencia, seguridad y formalización. En esta discusión, Infobae reportó que la ley busca reducir el uso de dinero en efectivo. Por su parte, La Crónica de Hoy enmarcó la medida como un intento por cerrar la brecha entre infraestructura disponible y uso real de pagos digitales.
También hay un componente regulatorio: Forbes México informó que Hacienda indicará sectores estratégicos y actividades relevantes donde la aceptación de pagos digitales podría ser la única forma de pago, lo que elevaría la adopción por obligación en ámbitos específicos.
Alcance de la facultad de Hacienda (SHCP)
De acuerdo con Grupo Animal, el dictamen deja a la SHCP un margen amplio para definir esos sectores, sin detallar criterios en el propio texto, por lo que el impacto práctico dependerá de los lineamientos y decisiones administrativas que se emitan posteriormente.
Fomento de la inclusión financiera
Entre los beneficios esperados, La Crónica de Hoy planteó que la ley pretende impulsar la adopción de pagos digitales y, con ello, favorecer la inclusión financiera, especialmente donde el efectivo domina por costumbre o por falta de alternativas.
En el diagnóstico de barreras, la firma Facephi señaló que persisten retos como conectividad, confianza y complejidad de uso en rieles de pago inmediato. Bajo esa lectura, mecanismos como la CURP Digital y el Expediente Digital Ciudadano buscan reducir fricción en el acceso a servicios financieros digitales.
Reducción del uso de efectivo
Infobae reportó que la ley busca reducir el uso de dinero en efectivo. En la misma línea, Grupo Animal explicó que el marco abre la puerta a que la SHCP determine sectores donde el pago digital sea el único permitido, lo que presionaría una reducción del efectivo por vía administrativa.
Aun así, el dictamen mantiene una válvula de seguridad ante contingencias.
Desafíos y críticas a la Ley de Economía Digital
La discusión pública no se limita a la conveniencia tecnológica. La Silla Rota reportó rechazo y escepticismo en la conversación pública, incluyendo preocupaciones sobre control y vigilancia. Además, distintos análisis periodísticos y de firmas especializadas han subrayado riesgos de implementación: costos para pequeños negocios, brecha digital y discrecionalidad en la definición de sectores donde el efectivo podría quedar excluido.
En términos de gobernanza, Grupo Animal advirtió que la ley otorga a Hacienda un margen amplio para definir sectores “estratégicos” sin detallar criterios, lo que abre preguntas sobre transparencia y rendición de cuentas.
Preocupaciones sobre la exclusión digital
La brecha digital aparece como una de las críticas centrales. Facephi señaló desigualdades en acceso a internet, disponibilidad de dispositivos y habilidades digitales, especialmente en zonas rurales o marginadas. En ese contexto, una transición acelerada a pagos digitales puede dejar atrás a personas sin conectividad o sin familiaridad con herramientas digitales.
La Silla Rota también recogió preocupaciones sobre el impacto en población no bancarizada o con menor acceso a tecnología, en un debate donde el efectivo sigue siendo un instrumento de uso cotidiano.
Debate sobre la implementación y costos
Otro punto de fricción es quién absorbe los costos de la transición. Infobae reportó que en el debate legislativo surgieron cuestionamientos sobre el gasto en terminales, conectividad y adaptación, así como propuestas para evitar que comisiones o costos se trasladen al consumidor.
En paralelo, La Silla Rota mencionó inquietudes de micro y pequeños negocios ante la complejidad de cumplimiento. Y Grupo Animal subrayó que la discrecionalidad para definir sectores sin efectivo puede generar incertidumbre para comercios, dependiendo de cómo y cuándo Hacienda emita lineamientos.
Reflexiones Finales sobre la Ley de Economía Digital 2026
Impacto en el Comercio y la Inclusión Financiera
Si el Senado la aprueba, la ley podría acelerar la adopción de pagos digitales al reconocer instrumentos como QR, NFC, tarjetas y transferencias, según Forbes México. Para comercios, el efecto dependerá de cómo se definan los sectores donde el pago digital sea obligatorio.
En inclusión financiera, el potencial está en reducir fricciones de contratación digital con CURP Digital y el Expediente Digital Ciudadano, según el comunicado de la Cámara de Diputados citado por Forbes México, en un país donde persisten barreras de confianza y conectividad, como señaló Facephi.
Desafíos en la Implementación y la Aceptación Pública
La aceptación social será un factor determinante. La Silla Rota reportó una conversación pública mayoritariamente crítica, con temores de control. En implementación, el reto será evitar que la transición se traduzca en costos desproporcionados para micro y pequeños negocios, un punto que Infobae ubicó en el centro del debate.
Finalmente, la excepción por contingencias —pago en efectivo o cheque cuando no se puedan recibir pagos digitales—, reportada por Forbes México, será clave para la continuidad operativa, especialmente en zonas con fallas de conectividad o infraestructura.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.