
Tabla de contenidos
- 1. Claves de la aprobación
- 2. Aprobación de la nueva Ley de Economía Digital
- 3. Objetivos de la Ley para Pagos Digitales
- 4. Detalles del Proceso Legislativo
- 4.1 Qué sigue tras Diputados
- 5. Sectores Iniciales para la Implementación
- 6. Facultades de la Secretaría de Hacienda
- 6.1 Plazos clave para comercios (según el dictamen reportado)
- 7. Contingencias y Uso de Efectivo
- 8. Impacto de la Ley de Economía Digital en México
- 8.1 Beneficios esperados de la digitalización
- 8.2 Desafíos y críticas a la implementación
Claves de la aprobación
- La Cámara de Diputados aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos, según Expansión.
- La minuta fue enviada al Senado para continuar el proceso legislativo, de acuerdo con Expansión.
- La ley busca reducir gradualmente el uso de efectivo y ampliar transferencias, tarjetas, QR y herramientas como CoDi y DiMo, según Expansión.
- Hacienda podrá definir sectores donde los pagos digitales sean la única forma aceptada, de acuerdo con Expansión.
Aprobación de la nueva Ley de Economía Digital
El pleno de la Cámara de Diputados aprobó la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, según informó Expansión el 6 de octubre de 2026.
La votación, de acuerdo con Expansión, fue de 330 a favor y 122 en contra en lo general, y 327 a favor y 122 en contra en lo particular. La minuta fue turnada al Senado para su análisis y eventual aval.
En el debate legislativo, se planteó que la transición será gradual y que, además de transferencias y tarjetas, se contemplan medios como códigos QR, tecnología NFC y “otros dispositivos o interfaces” reconocidos por las autoridades financieras, incluyendo CoDi y DiMo, según Expansión.
Un punto central del dictamen es que la norma no plantea la desaparición total del efectivo de manera general, sino un esquema donde, en ciertos sectores definidos como estratégicos, podría limitarse su aceptación, de acuerdo con Expansión.
Objetivos de la Ley para Pagos Digitales
La ley busca ampliar el uso de pagos digitales y electrónicos para disminuir el peso del efectivo en transacciones cotidianas, según Expansión.
En el diagnóstico citado durante la discusión legislativa, el efectivo mantiene una presencia dominante en operaciones de bajo monto: 85.2% de las compras de hasta 500 pesos se realizaba en efectivo en 2024, de acuerdo con datos mencionados en el debate y reportados por Expansión. En contraste, el uso de transferencias y aplicaciones móviles aumentó de 1.6% en 2021 a 4.4% en el mismo periodo, según Expansión.
Otro objetivo es empujar la aceptación de pagos digitales en trámites y servicios públicos. La legislación establece obligaciones para proveedores de bienes y servicios y para los tres órdenes de gobierno para habilitar infraestructura de cobro digital e informar a los usuarios sobre los medios disponibles, de acuerdo con Expansión.
Además, la ley reconoce la CURP Digital como mecanismo de confianza para la contratación digital de servicios financieros; los usuarios podrán utilizarla u otro mecanismo de identificación oficial ante entidades financieras, según Expansión.
Detalles del Proceso Legislativo
El avance legislativo ha ocurrido por etapas. La iniciativa fue presentada por el Ejecutivo el 8 de septiembre de 2026 como parte del Paquete Económico 2027, según el despacho Santamarina y Steta.
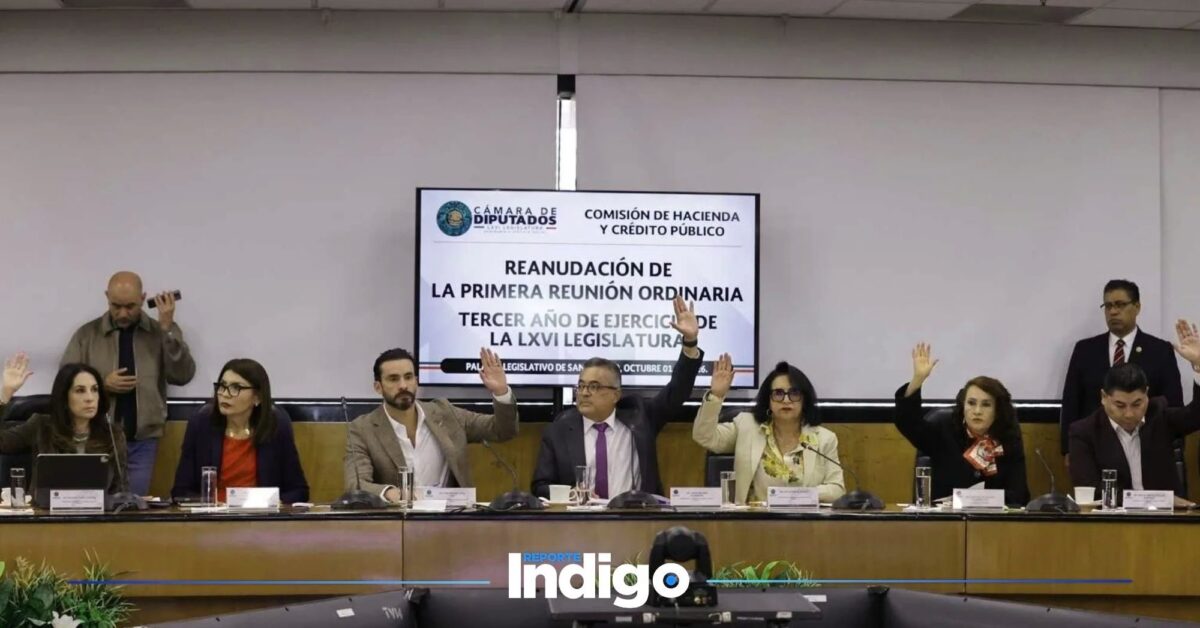
Antes de llegar al pleno, el proyecto fue aprobado en la Comisión de Hacienda y Crédito Público de la Cámara de Diputados el 1 de octubre de 2026, con 25 votos a favor y 4 en contra, de acuerdo con Expansión (en su cobertura del trámite en comisión).
El 6 de octubre de 2026, el pleno aprobó el dictamen y lo envió al Senado, según Expansión. En paralelo, Forbes México y El Economista también reportaron la aprobación en Diputados y el envío de la minuta a la cámara revisora.
Sobre la entrada en vigor, Santamarina y Steta señaló que la ley entraría en vigor al día siguiente de su publicación en el Diario Oficial, con plazos posteriores para regulación secundaria conforme a artículos transitorios.
El siguiente paso, por tanto, es el análisis en el Senado, donde podría aprobarse, modificarse o devolverse, como parte del proceso legislativo ordinario.
Qué sigue tras Diputados
De acuerdo con Santamarina y Steta, la entrada en vigor se daría al día siguiente de su publicación en el Diario Oficial, y después vendrían disposiciones para la regulación secundaria conforme a los artículos transitorios. En análisis sobre la implementación, se ha señalado que el aterrizaje operativo dependerá de reglas que emitan autoridades como la SHCP, Banco de México (Banxico) y la CNBV.
Sectores Iniciales para la Implementación
Durante la discusión, se mencionó que gasolineras y casetas de peaje serían de los primeros ámbitos donde se buscaría disminuir el uso de efectivo, según Expansión.
En el caso de estaciones de servicio, la Agencia de Transformación Digital y Telecomunicaciones había señalado previamente que 95% de las gasolineras cuenta con terminales punto de venta y que 98.5% se ubica en zonas con cobertura de conectividad, de acuerdo con cifras citadas por Expansión.
Para las casetas, Expansión reportó que ya existe infraestructura para pagos mediante TAG y que se prevé ampliar el uso de códigos QR.
La lógica de iniciar por estos sectores se apoya en su nivel de infraestructura y en el volumen de transacciones diarias, aunque la ley, según Expansión, plantea una aplicación gradual y deja a las autoridades de cada sector definir condiciones, requisitos y obligaciones para la transición.
Para comercios y pymes, el mensaje práctico es que el calendario y las reglas específicas dependerán de cómo se clasifiquen “sectores estratégicos” y de las disposiciones administrativas que emitan las autoridades competentes.
Facultades de la Secretaría de Hacienda
Uno de los cambios más relevantes es la facultad de la Secretaría de Hacienda y Crédito Público (SHCP) para determinar sectores estratégicos y actividades relevantes en los que los pagos digitales y electrónicos podrían convertirse en la única forma de pago aceptada, según Expansión.
La ley establece plazos: una vez que entre en vigor, la SHCP tendrá 15 días hábiles para determinar los sectores y actividades sujetos al esquema; después, las autoridades correspondientes contarán con otros 15 días hábiles para emitir disposiciones administrativas con reglas para la transición, de acuerdo con Expansión.
Plazos clave para comercios (según el dictamen reportado)
En la práctica, el primer hito es la definición de sectores por parte de la SHCP y, enseguida, la publicación de disposiciones administrativas por las autoridades sectoriales. Esas reglas son las que marcarán condiciones, requisitos y obligaciones para la transición en cada actividad.
En el debate, la oposición cuestionó precisamente el alcance de esa atribución. Legisladores del PAN, PRI y Movimiento Ciudadano señalaron preocupaciones por la discrecionalidad para definir dónde dejaría de aceptarse efectivo, así como por los costos de adaptación para pequeños negocios, según Expansión.
En análisis externo, Grupo Animal también destacó como punto controvertido la amplitud de la facultad de Hacienda para designar sectores donde el efectivo no se acepte.
Contingencias y Uso de Efectivo
La legislación incorpora un “plan B” operativo: el efectivo no desaparece de forma general y se prevé su uso cuando haya fallas que impidan cobrar digitalmente. En particular, cuando una contingencia impida recibir pagos digitales o electrónicos, se permitirá utilizar efectivo o cheque mientras persista la afectación, según Expansión.
En la discusión pública, también se plantearon riesgos asociados a la transición: personas sin acceso a internet, cuentas bancarias o dispositivos móviles, así como preocupaciones por seguridad y protección de datos, según Expansión. En esa misma línea, El Economista reportó críticas sobre la falta de detalles específicos en materia de ciberseguridad, dejando aspectos clave a regulación posterior.
Para los comercios, esto implica que la continuidad operativa dependerá tanto de infraestructura (conectividad, terminales, QR) como de reglas sectoriales sobre qué se considera contingencia y cómo se documenta.
Impacto de la Ley de Economía Digital en México
Beneficios esperados de la digitalización
En términos de política pública, la ley también empuja a que los tres órdenes de gobierno acepten pagos digitales en trámites y servicios, de acuerdo con Expansión.
En el plano de identidad y contratación, el reconocimiento de la CURP Digital como mecanismo de confianza para servicios financieros apunta a facilitar procesos digitales, según Expansión.
Desafíos y críticas a la implementación
La principal controversia política se concentró en la facultad de la SHCP para definir actividades donde el efectivo dejaría de aceptarse, así como en los costos para pequeños negocios, según Expansión.
También se señalaron riesgos de exclusión para personas sin internet, cuenta bancaria o smartphone, además de preocupaciones por seguridad y datos personales, de acuerdo con Expansión. En análisis periodístico, Proceso reportó críticas en torno a la brecha digital y el posible impacto en poblaciones vulnerables.
Finalmente, la efectividad dependerá de la regulación secundaria y de cómo se aterricen reglas por sector. Santamarina y Steta subrayó que, tras la publicación, vendrían disposiciones posteriores para operativizar la transición conforme a los transitorios.
Alcance editorial: este artículo resume lo reportado por medios y análisis citados sobre la aprobación y el proceso legislativo de la Ley de Economía Digital, con foco en implicaciones para la aceptación de pagos digitales en comercios y servicios.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.