
Tabla de contenidos
- 1. Tienditas aumentan ingresos al aceptar pagos digitales
- 2. ¿Cuánto generan las micro y pequeñas empresas que aceptan pagos con tarjeta?
- 3. ¿Qué es el programa ‘Crece tu MIPYME con pagos digitales’?
- 4. ¿Cómo ha cambiado el uso de terminales de pago en los comercios este año?
- 5. ¿Cuál es el objetivo del programa para micro y pequeñas empresas?
- 6. ¿Dónde se han colocado la mayoría de las terminales de pago?
- 7. Tienditas y su Impacto Económico en México
- 7.1 Generación de Ingresos a Través de Pagos Digitales
- 7.2 Importancia de la Adaptación a Nuevas Tecnologías
Tienditas aumentan ingresos al aceptar pagos digitales
- Las micro y pequeñas empresas que aceptan tarjeta generan en promedio 14,500 pesos al mes por ese método, según datos de Visa difundidos por Expansión. (Es un promedio de ventas/cobros por el canal tarjeta dentro del programa, no el total de ingresos del negocio ni una cifra de utilidad.)
- En promedio, cada negocio hace poco más de 30 operaciones digitales al mes, de acuerdo con Arturo Luna, vicepresidente de Asuntos de Gobierno para Visa México, citado por Expansión.
- Los comercios que empezaron a usar terminal desde enero incrementaron 68% los pagos con tarjeta al corte de septiembre, según Visa.
- 36% de las terminales se colocó en sedes del Mundial 2026 y más de 60% en el resto del país, de acuerdo con Visa.
¿Cuánto generan las micro y pequeñas empresas que aceptan pagos con tarjeta?
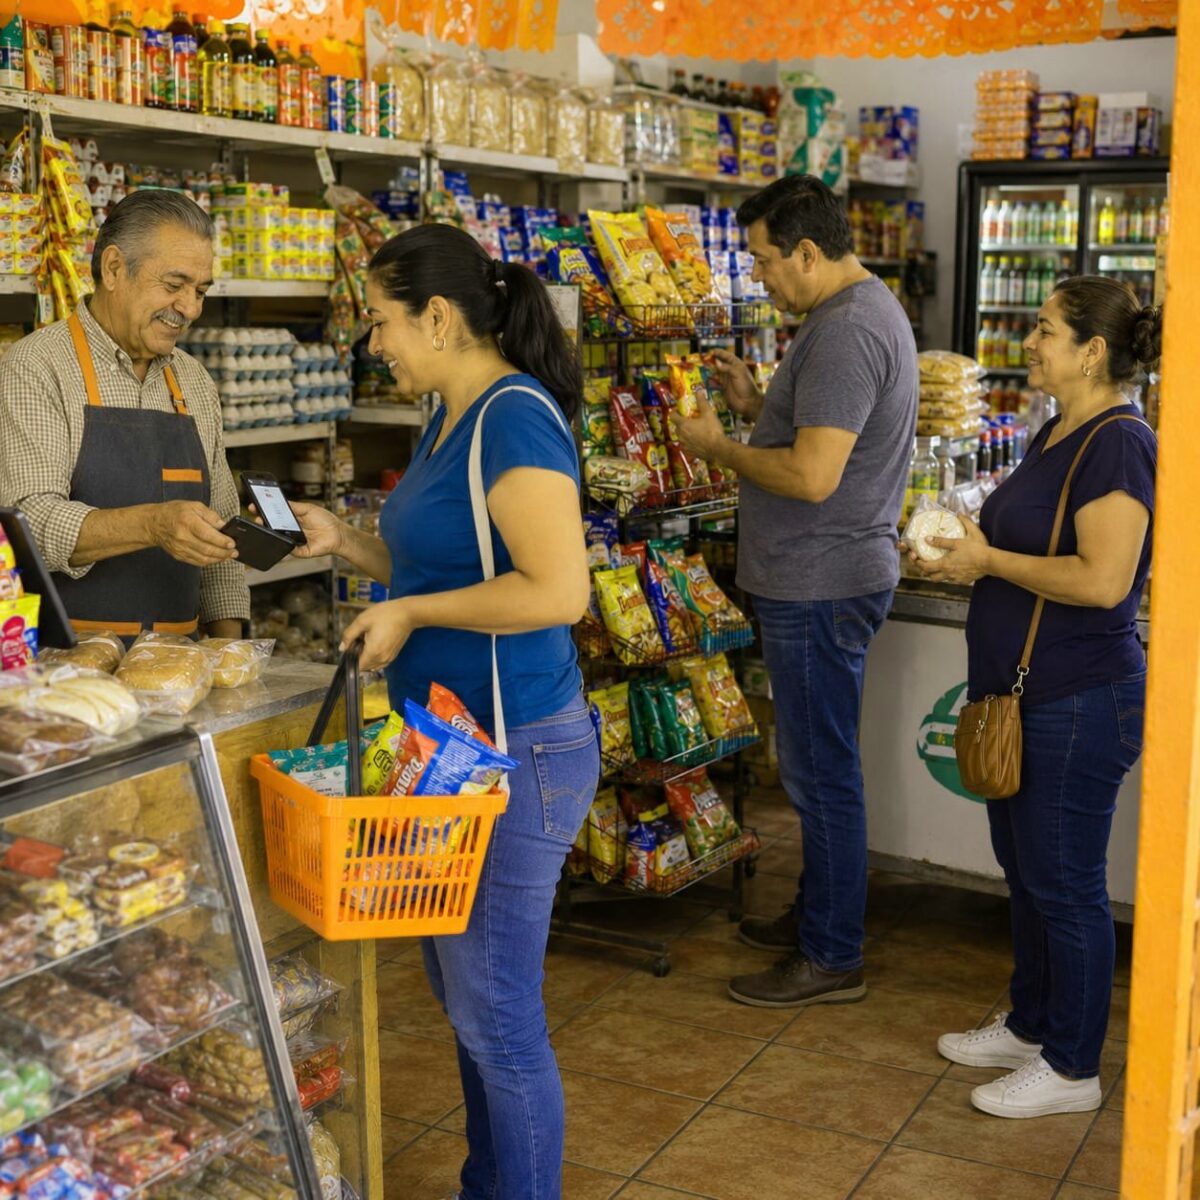
Aceptar pagos con tarjeta ya no es un “extra” reservado para cadenas o restaurantes grandes: en México, cada vez más tienditas, fondas y locales de mercado lo incorporan como parte de su venta diaria. La señal más clara es el dinero que ya se mueve por esa vía.
De acuerdo con datos generados por Visa como parte del programa “Crece tu MIPYME con pagos digitales”, según reportó Expansión el 4 de octubre de 2026, el promedio es de 14,500 pesos al mes a través de ese método. La cifra se refiere a comercios habilitados dentro del programa y se presenta como un promedio mensual reportado por Visa. El dato no describe el total de ingresos del negocio, sino lo que entra específicamente por cobros digitales con tarjeta dentro de los comercios habilitados.
Ese promedio convive con un patrón de uso relativamente constante: poco más de 30 operaciones digitales al mes por negocio, según Arturo Luna, vicepresidente de Asuntos de Gobierno para Visa México, citado por Expansión. En términos prácticos, eso sugiere que el pago con tarjeta se está usando para compras cotidianas, no solo para tickets altos o compras excepcionales.
Expansión también describe el tipo de establecimientos donde este comportamiento ya es visible: tiendas de abarrotes, fondas de comida corrida, torterías, pequeños restaurantes, locales en mercados públicos y establecimientos de artesanos, en línea con lo que Visa observa dentro del programa.
En paralelo, hay un contexto más amplio sobre la economía de las tienditas. El Directorio Estadístico Nacional de Unidades Económicas (DENUE) registra aproximadamente 703,974 tienditas en el país, según citó El Economista (2 de julio de 2026). Y sobre rentabilidad, la Alianza Nacional de Pequeños Comerciantes (Anpec) reporta utilidades promedio de 8,000 a 10,000 pesos mensuales, de acuerdo con El Economista. Ese contraste ayuda a dimensionar que los 14,500 pesos reportados por Visa corresponden a ventas por un canal (tarjeta) y no necesariamente a “ganancia” neta. Son métricas distintas (cobros/ventas por tarjeta vs utilidad), por lo que la comparación sirve solo como referencia de orden de magnitud.
Lo relevante para el comerciante es que el pago digital aparece como ingreso incremental: de acuerdo con Arturo Luna (Visa), el crecimiento en pagos con tarjeta complementa lo que ya se vendía en efectivo y agrega otra forma de cobro a la operación diaria, según Expansión.
¿Qué es el programa ‘Crece tu MIPYME con pagos digitales’?
“Crece tu MIPYME con pagos digitales” es una iniciativa para habilitar a micro y pequeñas empresas a cobrar de forma digital. De acuerdo con Expansión, el programa alcanzó un millón de negocios habilitados para aceptar cobros digitales, con base en datos de Visa.
Según Expansión, se trata de una alianza entre Visa y la Secretaría de Economía, con participación de 11 socios estratégicos, entre adquirentes bancarios y agregadores tecnológicos. En el ecosistema de pagos, los adquirentes son quienes procesan transacciones con tarjeta para los comercios, mientras que los agregadores suelen ofrecer soluciones empaquetadas (por ejemplo, terminal + alta rápida + app) para facilitar la adopción en negocios pequeños.
El calendario también importa. Expansión reporta que el programa fue anunciado formalmente a finales del año pasado y comenzó la afiliación continua de comercios en enero de este año. Es decir, el crecimiento observado en 2026 se apoya en una estrategia de incorporación sostenida, no en una campaña de corto plazo.
En cuanto a la duración prevista, Expansión cita una declaración sobre el horizonte del programa: “va a durar lo que dure la administración de la presidenta Sheinbaum, es decir, hasta 2030”. Es una cita textual reportada por Expansión en el contexto del programa.
Más allá del número de comercios afiliados, el programa se apoya en cambios del mercado que han hecho más accesible aceptar tarjeta. De acuerdo con Visa, los agregadores, como Clip, representan actualmente más de 80% de las terminales punto de venta colocadas en México, según Expansión. Ese dato es clave porque sugiere que la expansión de terminales no depende únicamente de la banca tradicional.
Además, Expansión recoge que hoy existen terminales gratuitas o de bajo costo y soluciones para convertir un teléfono inteligente en terminal mediante Tap to Phone. En el mismo reporte, Arturo Luna explica que este modelo puede permitir que un comercio tenga terminal sin asumir una renta fija y sin pagar comisión cuando no la utiliza, lo que reduce la barrera de entrada para negocios con ventas variables.
En síntesis: el programa combina coordinación pública-privada (Visa + Secretaría de Economía + socios) con una oferta tecnológica más barata y flexible, para que la aceptación de pagos digitales sea viable en comercios de barrio.
¿Cómo ha cambiado el uso de terminales de pago en los comercios este año?
El cambio más visible en 2026 no es solo cuántas terminales se entregan o instalan, sino cómo se usan una vez que el comercio empieza a cobrar con tarjeta.
De acuerdo con Expansión, Arturo Luna (Visa) explicó que los comercios que comenzaron a utilizar una terminal a partir de enero de este año han incrementado 68% los pagos con tarjeta al corte de septiembre. En la nota, Luna lo resume así: “Los comercios que arrancaron desde enero, vistos al día de hoy, han incrementado el uso de las terminales punto de venta en un 68%”.
Ese aumento, según el mismo vocero citado por Expansión, complementa los ingresos que los establecimientos ya obtenían en efectivo. En la práctica, el comercio no “sustituye” de inmediato el efectivo: suma un carril adicional de cobro que captura ventas que, de otro modo, podrían perderse si el cliente no trae efectivo o prefiere pagar con tarjeta.
La nota de Expansión también apunta a un giro estructural: “Del banco a una aplicación en el celular”. En ese marco, Luna considera que México ya cuenta con infraestructura tecnológica y financiera suficiente para facilitar la incorporación de más negocios a pagos digitales, y destaca que hoy es posible abrir cuentas y contratar servicios financieros de manera remota desde un teléfono celular, según el mismo reporte.
Si la infraestructura ya existe, ¿qué falta? De acuerdo con Luna, el reto se mueve hacia la información y la confianza: que usuarios y comerciantes entiendan el proceso y se sientan seguros sobre la operación, según Expansión. En otras palabras, el cuello de botella deja de ser “conseguir la terminal” y pasa a ser “usarla con confianza y constancia”.
Finalmente, Expansión subraya un beneficio operativo para los pequeños negocios: aceptar pagos electrónicos puede reducir el manejo de efectivo y ofrecer mecanismos establecidos para atender aclaraciones por cobros duplicados o disputas sobre operaciones. Para comercios con poco personal, menos efectivo en caja también puede significar menos fricción diaria en cortes y resguardo.
¿Cuál es el objetivo del programa para micro y pequeñas empresas?
El objetivo declarado del programa se centra en competitividad: ayudar a que los comercios pequeños tengan herramientas comparables a las de jugadores grandes, sin exigirles una estructura administrativa compleja.
De acuerdo con Expansión, Arturo Luna (Visa) lo planteó así: “El objetivo y la finalidad desde siempre de esta iniciativa fue ayudar a esos comercios a contar con mejores herramientas para poder competir con establecimientos más grandes… las tienditas de colonia, de barrio”. En esa frase hay dos ideas: equipamiento (herramientas de cobro) y competencia (no quedarse fuera por no aceptar tarjeta).
En términos operativos, el programa busca acercar herramientas de cobro digital a micro y pequeñas empresas, según Expansión. La cobertura, además, no se ha limitado a las grandes ciudades, lo que apunta a una intención explícita de capilaridad: llegar a zonas urbanas, semiurbanas y rurales.
La estrategia también se conectó con un evento de alta demanda. Expansión reporta que una parte importante estuvo vinculada con la preparación de los comercios ante el flujo de visitantes por la Copa Mundial de la FIFA 2026. Sin embargo, la misma nota enfatiza que la distribución de terminales alcanzó distintas regiones del país, no solo las sedes.
Por último, el programa se mueve en un entorno donde la conversación pública incluye disminuir el uso de efectivo y empujar herramientas digitales. Expansión menciona el contexto de la Ley de Economía Digital y el debate sobre medios como CoDi y DiMo, aunque el foco del programa descrito en la nota está en habilitar aceptación de pagos digitales, especialmente con tarjeta, en micro y pequeños comercios.
¿Dónde se han colocado la mayoría de las terminales de pago?
La distribución geográfica de terminales es uno de los indicadores que Visa ha usado para mostrar que la adopción no se concentra solo en zonas de alto ingreso o en grandes ciudades.
De acuerdo con Visa, 36% de las terminales se colocaron en las sedes mundialistas, mientras que más de 60% se distribuyó en el resto del territorio nacional, incluyendo zonas urbanas, semiurbanas y rurales, según reportó Expansión. La lectura es clara: aunque el Mundial 2026 funcionó como catalizador para acelerar la preparación de comercios en ciudades sede, la mayoría de las terminales terminó fuera de ese circuito.
Esa dispersión coincide con el tipo de comercios mencionados por Expansión como beneficiarios del avance de pagos digitales: tienditas de abarrotes, fondas, torterías, pequeños restaurantes, locales en mercados públicos y artesanos. Son negocios que existen tanto en capitales como en municipios medianos y comunidades más pequeñas.
La nota también explica por qué esta expansión puede ocurrir con rapidez: según Visa, los agregadores concentran más de 80% de las terminales punto de venta colocadas en México, de acuerdo con Expansión. En la práctica, estos jugadores suelen operar con despliegues masivos, alta simplificada y dispositivos de bajo costo, lo que facilita llegar a zonas donde antes era más difícil instalar una terminal bancaria tradicional.
Tienditas y su Impacto Económico en México
Generación de Ingresos a Través de Pagos Digitales
Los datos de Visa difundidos por Expansión muestran que, para una micro o pequeña empresa, aceptar tarjeta puede significar un flujo promedio de 14,500 pesos mensuales por ese canal y más de 30 operaciones digitales al mes. En conjunto, esas cifras describen un cambio de hábito: el pago digital deja de ser excepcional y se vuelve parte de la caja diaria.
Importancia de la Adaptación a Nuevas Tecnologías
La adopción se acelera cuando baja el costo y sube la facilidad de uso. Según Expansión, el mercado ya ofrece terminales de bajo costo y opciones como Tap to Phone, y los agregadores concentran la mayor parte del despliegue de terminales en México, de acuerdo con Visa. En ese escenario, la ventaja competitiva para la tiendita no es solo “tener terminal”, sino aprender a operarla con confianza, atender aclaraciones y sumar el cobro digital sin frenar el servicio.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.