
Tabla de contenidos
- 1. La adopción de pagos digitales es esencial para PyMEs
- 2. Brecha de aceptación de pagos con tarjeta en PyMEs
- 3. La adquirencia y su papel en los pagos digitales
- 4. Tap on Phone: una solución accesible para pequeños comercios
- 5. La llegada de Tap to Pay en iPhone a México
- 6. Beneficios de aceptar pagos electrónicos para las PyMEs
- 7. La importancia de la digitalización para las PyMEs en México
- 8. El futuro de los pagos digitales para PyMEs en México
- 8.1 La importancia de la educación financiera
- 8.2 Retos y oportunidades en la adopción de tecnología
La adopción de pagos digitales es esencial para PyMEs
- Más del 50% de las PyMEs en México no acepta pagos con tarjeta, según Concanaco Servytur en información difundida por FINABIEN.
- La “adquirencia” es la infraestructura que conecta comercios, bancos y redes para autorizar y procesar pagos, como explica Fast Company México.
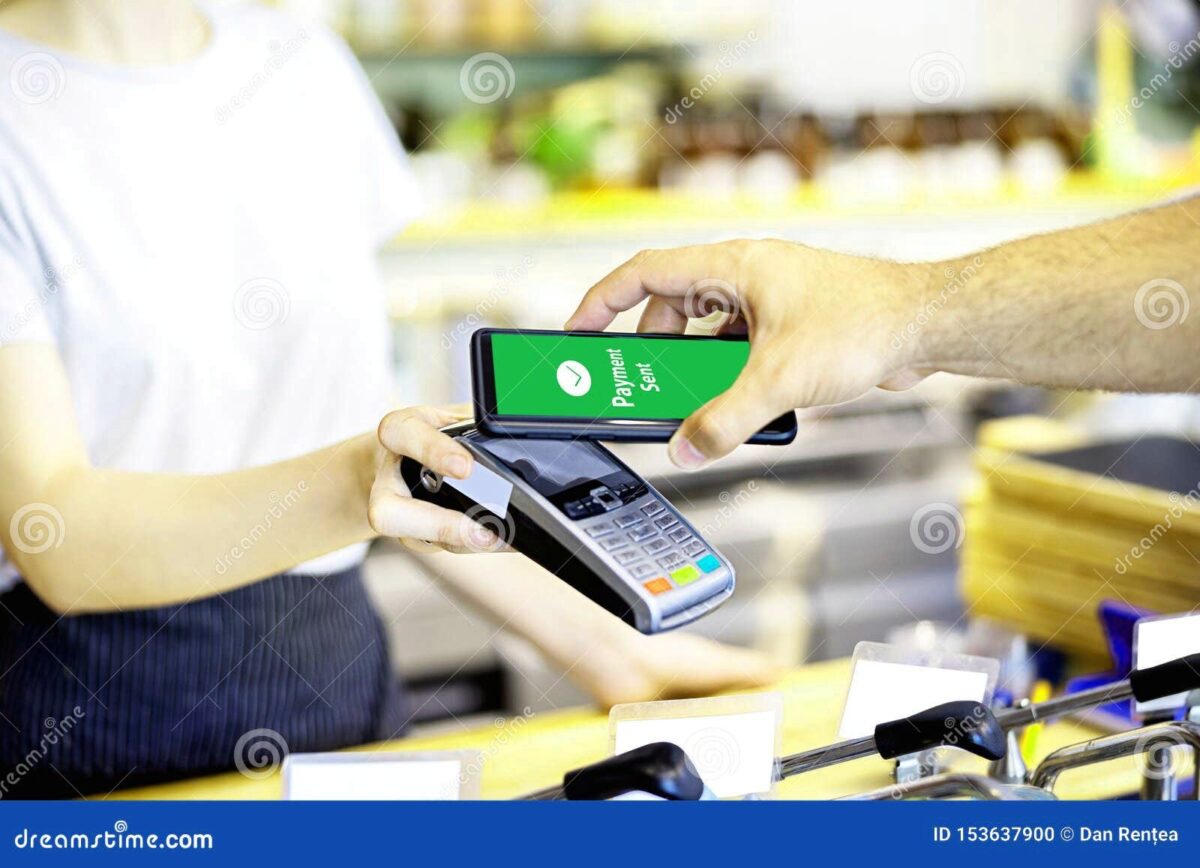
- Tecnologías como Tap on Phone buscan bajar el costo y la complejidad al convertir un smartphone en punto de cobro.
- La Secretaría de Economía y Visa reportaron un millón de empresas habilitadas en “Crece tu MIPYME con pagos digitales”.
Brecha de aceptación de pagos con tarjeta en PyMEs
La brecha de aceptación sigue siendo el dato que más pesa en el día a día del comercio. De acuerdo con Concanaco Servytur en información difundida por Financiera para el Bienestar (FINABIEN), más del 50% de las PyMEs en México no acepta pagos con tarjeta. En la práctica, esto significa ventas perdidas cuando el cliente no trae efectivo o prefiere pagar con tarjeta o billetera.
Fast Company México subraya que el problema no es solo “conveniencia”: limitarse al efectivo también frena la incorporación del negocio a un ecosistema financiero más amplio. Cuando un comercio no registra cobros electrónicos, deja de generar parte del rastro transaccional que hoy se usa para construir historial y acceder a herramientas financieras.
La paradoja es que, mientras una parte importante de los negocios sigue fuera, los pagos digitales evolucionan rápido. El resultado es un mercado partido: consumidores que esperan pagar “acercando” tarjeta o teléfono, y comercios que todavía no pueden aceptar ese gesto simple en el mostrador.
La adquirencia y su papel en los pagos digitales
Detrás de un pago “sin fricción” hay una cadena de actores. Fast Company México describe la adquirencia como el servicio que conecta a un comercio con las instituciones financieras involucradas en la autorización y el procesamiento de una transacción. En otras palabras, hace posible que un pago se apruebe en segundos.
Esa infraestructura habilita múltiples formas de cobro: tarjetas, billeteras digitales y otros métodos electrónicos, ya sea con terminales físicas, enlaces de pago, aplicaciones o soluciones móviles integradas, según Fast Company México. Para una PyME, la adquirencia no se reduce a “poner una terminal”: es el punto de entrada a operar con pagos electrónicos de forma consistente.
Johanna Céspedes, Product Manager de Evertec, lo plantea así en declaraciones citadas por Fast Company México:
“La adquirencia es mucho más que la tecnología que permite aceptar un pago con tarjeta. Es una herramienta que ayuda a que más negocios puedan incorporarse a la economía digital, ampliar sus oportunidades de venta y ofrecer una mejor experiencia a sus clientes. Tecnologías como Tap on Phone permiten que este acceso sea cada vez más sencillo para pequeñas empresas y emprendedores”.
—Johanna Céspedes, Product Manager de Evertec (vía Fast Company México)
En ese contexto, la adquirencia también se está “ensanchando”: Fast Company México señala que plataformas actuales pueden sumar liquidaciones más ágiles, reportes y herramientas de gestión para facilitar administración y flujo de efectivo.
Tap on Phone: una solución accesible para pequeños comercios
Una de las barreras históricas para aceptar pagos electrónicos ha sido el hardware: comprar, instalar y operar una terminal.
En el ecosistema de pagos, este tipo de soluciones también se conoce como SoftPOS o Tap-to-Phone: tecnología que convierte un smartphone compatible en un punto de aceptación para pagos sin contacto, como lo describe el portal MIPYMESMX de la Secretaría de Economía. Fast Company México explica que soluciones como Tap on Phone reducen ese obstáculo al convertir un teléfono inteligente compatible en un dispositivo capaz de aceptar pagos sin contacto.
El cambio es relevante por su simplicidad operativa: en lugar de depender de una terminal tradicional, el comercio usa un smartphone para recibir determinados pagos electrónicos. Para pequeños negocios, trabajadores independientes y emprendimientos, esto puede recortar la percepción de complejidad y costo que antes frenaba la adopción, según Fast Company México.
La adopción, además, ya muestra señales de escala. La Secretaría de Economía y Visa informaron que el programa “Crece tu MIPYME con pagos digitales” alcanzó un millón de empresas habilitadas para aceptar pagos digitales. En los negocios analizados por Visa, 29% utilizaba Tap to Phone, mientras 67% operaba mediante terminales punto de venta, de acuerdo con ese reporte conjunto.
Ese desglose corresponde a los negocios incluidos en el análisis del reporte (no a todas las PyMEs del país), según lo informado por la Secretaría de Economía y Visa.
En el fondo, Tap on Phone empuja una idea poderosa: el dispositivo que el comerciante ya usa para comunicarse y vender también puede convertirse en su primera “terminal”.
La llegada de Tap to Pay en iPhone a México
La tecnología de “cobro con el teléfono” no es teórica en México. Fast Company México reporta que Tap to Pay en iPhone llegó al país en marzo de 2026. Con ello, los comercios pueden aceptar tarjetas de crédito y débito sin contacto, Apple Pay y otras billeteras digitales directamente desde un iPhone compatible, sin necesidad de lectores o terminales adicionales.
El impacto potencial está en el tipo de negocio que puede subirse: quienes antes veían la aceptación de tarjeta como algo “para comercios más grandes” o demasiado engorroso. Fast Company México apunta que el avance puede ser particularmente importante para pequeños negocios, trabajadores independientes y emprendimientos.
En paralelo, el Mastercard México Summit 2026 discutió un efecto de red: a más aceptación en establecimientos, más uso por consumidores; y a mayor uso, más incentivos para que nuevos comercios adopten pagos digitales, según lo abordado en ese foro.
La lectura para 2026 es clara: la innovación ya no solo compite por “mejor terminal”, sino por reducir pasos y barreras hasta que aceptar pagos digitales sea tan cotidiano como abrir una app.
Beneficios de aceptar pagos electrónicos para las PyMEs
Aceptar pagos electrónicos no solo amplía métodos de cobro; puede cambiar la operación. Fast Company México destaca tres efectos inmediatos: atraer clientes que prefieren pagar digital, reducir dependencia del efectivo y facilitar una operación más eficiente.
Hay un beneficio adicional menos visible: los datos. Fast Company México señala que cada transacción deja una huella que, con el tiempo, ayuda a construir un perfil financiero más completo. Ese historial puede facilitar acceso a productos y servicios como financiamiento, herramientas administrativas y soluciones de conciliación, en un mercado donde muchos negocios aún operan principalmente con efectivo.
En términos de resultados, el portal MIPYMESMX de la Secretaría de Economía reporta que, en el programa “Crece tu MiPyME con Pagos Digitales”, los negocios participantes observaron un aumento de 68% en ventas con tarjeta del primer al último mes medido.
El dato se presenta como un resultado reportado dentro del programa por la Secretaría de Economía (MIPYMESMX), en el marco de su seguimiento a negocios participantes. Ese tipo de variación no prueba por sí sola causalidad universal, pero sí ilustra el tamaño de la oportunidad cuando se habilita la aceptación.
La conclusión práctica: cobrar digital puede ser tanto una palanca comercial (más ventas posibles) como una palanca financiera (más trazabilidad y acceso a servicios).
La importancia de la digitalización para las PyMEs en México
La discusión sobre pagos se conecta con una transformación más amplia. Fast Company México sitúa la digitalización de las PyMEs en un espectro que va de ventas y administración a nuevas herramientas financieras, y coloca a la adquirencia como uno de los puntos de entrada.
En el plano institucional, la Secretaría de Economía y Visa informaron avances del programa “Crece tu MIPYME con pagos digitales”. Esa cifra sugiere que el tema dejó de ser nicho: ya opera como política de escalamiento y como estrategia de mercado.
La digitalización también se vuelve un círculo: Mastercard planteó en su México Summit 2026 que la expansión de pagos digitales puede generar una dinámica de adopción donde comercios y consumidores se empujan mutuamente hacia el uso, elevando el estándar de aceptación.
Aun así, el reto central sigue siendo llegar a quienes permanecen fuera. Fast Company México advierte que el desafío no es solo crear tecnología, sino lograr que llegue a los negocios que todavía no están en el sistema.
El futuro de los pagos digitales para PyMEs en México
La importancia de la educación financiera
La tecnología por sí sola no cierra la brecha. Fast Company México plantea que el reto es llevar estas herramientas a los negocios fuera del sistema, y eso implica acompañamiento. En la práctica, educación financiera y capacitación operativa son el puente entre “tener disponible” una solución y usarla todos los días sin fricciones.
El objetivo no es únicamente enseñar a cobrar, sino a administrar: entender liquidaciones, conciliación y control de flujo de efectivo, en línea con lo que Fast Company México describe sobre plataformas que ya integran reportes y herramientas de gestión.
Retos y oportunidades en la adopción de tecnología
La oportunidad es grande porque el cambio es incremental: pasar de efectivo a “acercar tarjeta o teléfono” puede parecer pequeño, pero Fast Company México sostiene que detrás hay una puerta de entrada a una economía más digital.
En esa infraestructura participan compañías como Evertec, que desarrolla soluciones de adquirencia y procesamiento para instituciones financieras y comercios; la propia empresa afirma operar en 26 países de América Latina y procesar más de 10,000 millones de transacciones anualmente, según información corporativa citada por Fast Company México.
Si 2026 marca algo, es la normalización del smartphone como herramienta de cobro. Con el tiempo, también puede ser el inicio de un historial que habilite crecimiento.
Alcance editorial: Este artículo sintetiza información reportada por Fast Company México y datos citados en fuentes institucionales mencionadas en el texto (FINABIEN/Concanaco Servytur, Secretaría de Economía y Visa, y el portal MIPYMESMX de la Secretaría de Economía).

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.