
Tabla de contenidos
- 1. La ley digital mejora la fiscalización
- 2. Ley de Economía Digital: Implicaciones para la Fiscalización y la Lucha contra el Lavado de Dinero
- 3. Trazabilidad del dinero
- 4. Auditorías Simplificadas: CURP en Lugar de RFC
- 5. Evidencias a través de pagos digitales
- 6. Presunciones Automáticas en Ingresos Fiscales
- 7. Fiscalización de cuentas bancarias
- 8. Objetivos de Inclusión Financiera y Formalización de Negocios
- 9. Implicaciones de la Ley de Economía Digital 2026 en México
- 9.1 Transformación del sistema financiero mexicano
- 9.2 Retos y oportunidades para los comerciantes
- 9.3 Alcance editorial
Nota de alcance: el texto se refiere a la propuesta/iniciativa de “Ley de Economía Digital para Pagos Digitales y Electrónicos” reportada por Expansión e IDC Online.
La ley digital mejora la fiscalización
- La propuesta de Ley de Economía Digital busca reducir el uso de efectivo y ampliar pagos electrónicos, con efectos colaterales en fiscalización y prevención de lavado, según Expansión.
- El planteamiento se encuentra en etapa de propuesta legislativa y su alcance final dependerá del proceso de discusión y de reglas posteriores.
- La huella de depósitos y transferencias aporta evidencia inmediata que el efectivo no deja, de acuerdo con Jesús Guillermo Mendieta González, del Colegio de la Contaduría Pública de México.
- Contadores piden evitar presunciones automáticas: un pago digital no siempre es ingreso acumulable, advirtió Pedro Callejas Sánchez.
- La iniciativa contempla cuentas de bajo monto y apertura remota apoyada en CURP Digital, según la exposición de motivos citada por Expansión.
Ley de Economía Digital: Implicaciones para la Fiscalización y la Lucha contra el Lavado de Dinero
La “Ley de Economía Digital para Pagos Digitales y Electrónicos” plantea incrementar la trazabilidad del dinero en el sistema financiero y, con ello, puede contribuir a la fiscalización del Servicio de Administración Tributaria (SAT) y a la lucha contra evasión, elusión y lavado de dinero.
Jesús Guillermo Mendieta González, vocero de la Comisión Técnica de Auditoría Fiscal del Colegio de la Contaduría Pública de México, subrayó que, aunque la exposición de motivos no se centra en fiscalización o prevención de lavado, el “efecto secundario” de digitalizar pagos es que la información termina siendo útil para fiscalizar y para prevenir lavado.
En paralelo, José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones, sostuvo que “nada de esto modifica el marco legal” que regula la relación entre SAT o la Unidad de Inteligencia Financiera (UIF) y las instituciones financieras, y que los objetivos son inclusión financiera, bancarización y facilitar medios de pago, de acuerdo con Expansión.
En materia técnica, la propuesta establece que Banco de México, junto con la Comisión Nacional Bancaria y de Valores (CNBV), fijará especificaciones técnicas, operativas, de ciberseguridad e interoperabilidad para dispositivos e infraestructura de cobro, incluyendo TPVs y esquemas con QR como CoDi.
Esto coloca a Banxico y la CNBV como autoridades clave para estandarizar cómo operan y se conectan los medios de cobro dentro del sistema financiero, según lo reportado por Expansión.
Trazabilidad del dinero
La diferencia clave entre efectivo y pagos digitales es la huella. La digitalización de pagos “deja huellas en el sistema financiero” y esas huellas aportan “elementos y evidencias” a la autoridad fiscal mediante depósitos en cuentas y transferencias electrónicas, algo que no ocurre con el efectivo.
Esa trazabilidad no solo se relaciona con impuestos. Merari Villegas Sánchez, diputada integrante de la Comisión de Hacienda, señaló en Expansión que el Grupo de Acción Financiera Internacional (GAFI) fija estándares globales contra el lavado de dinero y que, en ese marco, la evaluación nacional de riesgo de la Secretaría de Hacienda clasifica el uso de efectivo como una vulnerabilidad de alto nivel.
Bajo esa lógica, Villegas afirmó que reducir gradualmente el efectivo “le quita terreno” a la informalidad, la evasión fiscal y el lavado de dinero, de acuerdo con Expansión. Peña Merino añadió que la apertura de cuentas y la provisión de servicios financieros deben considerar disposiciones de prevención de lavado “sin descuidar temas de seguridad” ya previstos en la ley.
Auditorías Simplificadas: CURP en Lugar de RFC
Uno de los puntos que más inquieta al sector contable es cómo cambiaría una auditoría si el flujo de pagos se vuelve más digital. Hoy, en una auditoría, el SAT solicita y cruza tres elementos: registros contables, declaraciones y estados de cuenta bancarios, según relató Mendieta González en Expansión.
Con la nueva ley, dijo, “no se necesitará de un RFC, tener una contabilidad, ni declaraciones” para armar una auditoría: bastaría la CURP —requisito para cuentas bancarias— junto con identificación y movimientos en estados de cuenta. En su descripción, “todo lo que aparezca cargado” quedaría, salvo prueba en contrario, a ser aclarado por el contribuyente, persona física o moral, de acuerdo con Expansión.
El planteamiento anterior corresponde a la explicación del especialista citada por Expansión sobre cómo podría cambiar el uso de información transaccional en revisiones, en caso de que la iniciativa avance.
La iniciativa también prevé abrir cuentas bancarias con CURP biométrica, según reportó Expansión. Y, de acuerdo con IDC Online, la propuesta incorpora CURP Digital y el “Expediente Digital Ciudadano” para trámites y contratación de servicios, dándoles validez equivalente a documentos físicos.
En términos prácticos, el cambio no es solo de identificador: es un giro hacia auditorías más apoyadas en datos transaccionales, con el reto de garantizar certeza y mecanismos de aclaración.
Evidencias a través de pagos digitales
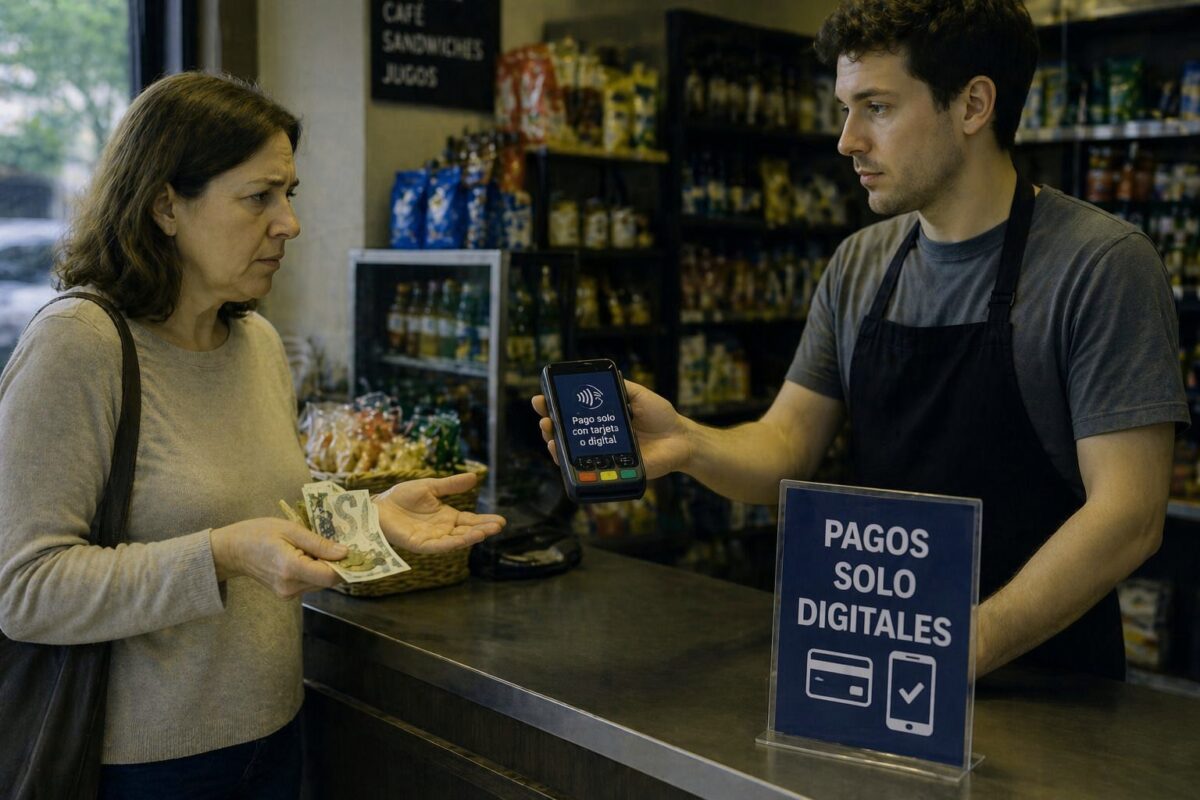
Para comercios y emprendedores, el punto central es que el pago digital suele venir acompañado de un rastro verificable. La exposición de motivos citada por Expansión sostiene que el pago digital queda respaldado por un comprobante electrónico que permite presentar aclaraciones ante la institución financiera.
Ese respaldo convive con beneficios operativos: la iniciativa afirma que los medios de pago electrónicos y digitales aportan eficiencia, seguridad y reducción de costos de transacción; en contraste, el manejo de efectivo puede incrementar tiempos y costos. También señala que el pago digital puede realizarse en tiempo real desde un dispositivo que la persona ya tiene, según Expansión.
Además, la exposición de motivos destaca una reducción de riesgos de robo o pérdidas asociadas al manejo de dinero físico, de acuerdo con Expansión. Para un negocio, esto se traduce en menos exposición al traslado y resguardo de efectivo, y más capacidad de documentar cobros y devoluciones.
En el plano regulatorio, Expansión reportó que Banxico y la CNBV definirán estándares de interoperabilidad y ciberseguridad para infraestructura de cobro, lo que apunta a que la “evidencia” de un pago también dependa de sistemas compatibles y seguros.
Presunciones Automáticas en Ingresos Fiscales
El sector contable ha pedido “blindar” a los contribuyentes frente a presunciones automáticas. En una reunión con diputados de la Comisión de Hacienda y Crédito Público, contadores expresaron la necesidad de evitar que el SAT presuma ingresos solo por existir un pago digital, según Expansión.
Pedro Callejas Sánchez, del despacho Asesores y Auditores Fiscales, S.C., fue directo: “La existencia de un pago digital no necesariamente significa que se trate de un ingreso acumulable” para empresas y personas, de acuerdo con Expansión.
Callejas detalló que una cuenta bancaria puede recibir préstamos, aportaciones de socios, traspasos entre cuentas propias, devoluciones o depósitos que no representan una venta. Por eso, consideró que la ley y disposiciones posteriores deben evitar que “toda operación digital se presuma automáticamente como un ingreso fiscal”, según Expansión.
La discusión aquí es de certeza: si la trazabilidad aumenta, también debe aumentar la capacidad de clasificar correctamente operaciones y de aclarar movimientos que no son ventas. En términos de cumplimiento, el riesgo es que la automatización derive en cargas de prueba desproporcionadas para contribuyentes.
Fiscalización de cuentas bancarias
Mendieta González también llamó a erradicar un mito común: la idea de que existen “cuentas fiscales” y “cuentas no fiscales”. Según explicó en Expansión, al estar dentro del sector financiero regulado, todas las cuentas bancarias son fiscalizables.
En ese marco, añadió que el SAT puede solicitar estados de cuenta directamente a los bancos para realizar revisiones, de acuerdo con Expansión. Esto es relevante para comercios que separan flujos (por ejemplo, una cuenta “personal” y otra “del negocio”) pensando que una queda fuera del radar: el punto del especialista es que la fiscalización no depende del nombre informal que se le dé a la cuenta.
A la vez, Peña Merino sostuvo que la iniciativa no modifica el marco legal existente entre SAT/UIF e instituciones financieras, según Expansión. Es decir: el debate no es solo sobre “nuevas facultades”, sino sobre cómo el aumento de pagos digitales incrementa la disponibilidad de información transaccional dentro de reglas ya vigentes.
Para negocios, el mensaje operativo es claro: con más cobros digitales, la consistencia entre movimientos bancarios y la explicación de su naturaleza (venta, devolución, préstamo) se vuelve más importante.
Objetivos de Inclusión Financiera y Formalización de Negocios
El gobierno ha insistido en que el corazón de la iniciativa es inclusión financiera. Peña Merino afirmó que los objetivos centrales son bancarización, inclusión y facilitar medios de pago, no crear nuevas facultades fiscales, según Expansión.
La exposición de motivos citada por Expansión sostiene que la experiencia internacional muestra que la digitalización empuja la formalización: al recibir más pagos digitales, los negocios construyen historial financiero y pueden acceder a crédito que antes se les negaba por operar en efectivo.
La iniciativa también prevé bancarizar pequeños comercios mediante apertura remota de cuentas de bajo monto, sin necesidad inicial de RFC, apoyándose en CURP Digital y el Expediente Digital Ciudadano para agilizar trámites, según Expansión. En la práctica, esto busca bajar fricciones de entrada: menos papeleo para empezar a aceptar pagos y operar con cuenta.
Finalmente, la exposición de motivos destaca que estos medios facilitan pagos y transferencias inmediatas y a distancia, sin horarios y sin que las partes coincidan en el mismo lugar, con impacto en envío de recursos a familiares, pago de servicios, compra a distancia y liquidación entre particulares, de acuerdo con Expansión.
Implicaciones de la Ley de Economía Digital 2026 en México
Transformación del sistema financiero mexicano
Si la propuesta avanza, el sistema de pagos tendería a moverse hacia estándares más estrictos de interoperabilidad y ciberseguridad para TPVs y QR como CoDi, bajo lineamientos de Banxico y CNBV, según Expansión. En paralelo, el uso de CURP Digital y expedientes digitales en trámites financieros —como reporta IDC Online— empuja una identidad más integrada al acceso a servicios.
El resultado probable es un ecosistema donde más transacciones quedan registradas y son rastreables, lo que, según Expansión, puede contribuir tanto a fiscalización como a prevención de lavado, aun cuando no sea el objetivo explícito en la exposición de motivos.
Retos y oportunidades para los comerciantes
La oportunidad es operativa y financiera: menos manejo de efectivo, comprobantes electrónicos para aclaraciones y potencial construcción de historial para crédito, según la exposición de motivos citada por Expansión. El reto es de cumplimiento y certeza: el sector contable pide evitar presunciones automáticas de ingreso por cada movimiento digital, como advirtió Pedro Callejas Sánchez en Expansión.
Para comercios y pymes, el punto de equilibrio estará en cómo se implementen reglas secundarias y criterios de revisión: que la trazabilidad sirva para formalizar y proteger, sin convertir cada depósito en una presunción difícil de desactivar.
Alcance editorial
Este artículo se enfoca en implicaciones para comercios, emprendedores y pymes en México en temas de cobros digitales (TPVs, QR/CoDi, transferencias) y su interacción con fiscalización y PLD, con base en lo reportado por Expansión e IDC Online.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.