
Tabla de contenidos
- 1. Fintech apoya ley para impulsar inclusión financiera (resumen)
- 2. La Asociación Fintech México respalda la Iniciativa de Ley de Economía Digital
- 3. Objetivos de la Iniciativa: Inclusión financiera y digitalización
- 4. Importancia de la neutralidad competitiva y tecnológica
- 5. Soluciones propuestas en la iniciativa: Tarjetas y códigos QR
- 6. Obligaciones para los gobiernos en pagos digitales
- 7. Impacto esperado en la inclusión financiera
- 8. Reservas sobre la regulación de códigos QR
- 9. Perspectivas del Sector Fintech en México para 2026
- 9.1 El Crecimiento Sostenido de la Industria
- 9.2 Desafíos y Oportunidades en el Horizonte
- 9.3 Alcance de esta nota
Fintech apoya ley para impulsar inclusión financiera (resumen)
- La Asociación Fintech México respaldó la Iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos, según El Economista.
- El gremio pidió que el impulso a pagos digitales preserve la neutralidad competitiva y tecnológica, de acuerdo con su posicionamiento citado por El Economista.
- La iniciativa contempla distintos medios de pago, según El Economista.
- Fintech México expresó reservas ante una posible obligación de incorporar QR en terminales punto de venta, por costos y plazos, reportó El Economista.
La Asociación Fintech México respalda la Iniciativa de Ley de Economía Digital
La Asociación Fintech México expresó su respaldo a la Iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos al considerar que puede fortalecer la inclusión financiera, fomentar la digitalización de la economía y contribuir a reducir el uso del efectivo, según informó El Economista el 17 de septiembre de 2026, a partir de un posicionamiento del gremio.
El gremio destacó un punto clave: que las acciones y lineamientos de política pública para impulsar pagos digitales queden establecidos en una ley. De acuerdo con El Economista, Fintech México sostuvo que esto daría mayor certidumbre, continuidad y alcance a la agenda de pagos electrónicos.
Al mismo tiempo, la asociación subrayó que el avance debe cuidar los incentivos a la inversión de quienes participan en la infraestructura de pagos, con el objetivo de mantener un sistema plural, competitivo y con capacidad de crecimiento.
“Coincidimos en el diagnóstico de que México cuenta hoy con una infraestructura robusta y ampliamente desplegada para la aceptación de pagos digitales; el reto principal ya no es la disponibilidad de tecnología, sino acelerar su adopción y uso cotidiano por parte de comercios, gobiernos y usuarios”.
Asociación Fintech México, citada por El Economista
Objetivos de la Iniciativa: Inclusión financiera y digitalización
En su posicionamiento, la Asociación Fintech México enmarcó la iniciativa como una palanca para acelerar la adopción de pagos digitales en la vida diaria, según El Economista. La lógica es clara: si la infraestructura ya está “ampliamente desplegada”, el siguiente paso es empujar el uso cotidiano por parte de comercios, gobiernos y usuarios.
De acuerdo con El Economista, la iniciativa plantea una visión amplia de pagos digitales al incluir tarjetas, códigos QR, transferencias entre cuentas y “otras soluciones innovadoras”. Para el ecosistema fintech, esa amplitud es relevante porque evita que la política pública se amarre a un solo riel tecnológico o a un único tipo de aceptación.
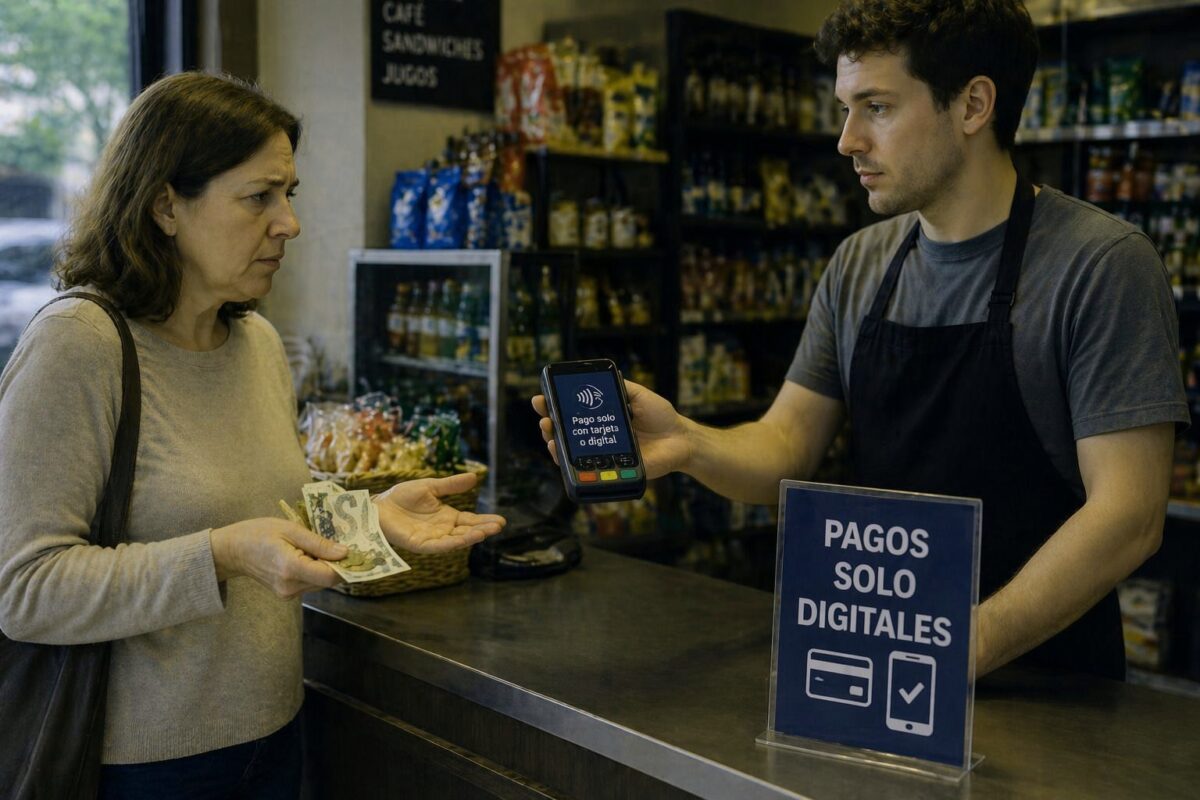
Fintech México también respaldó la propuesta de identificar sectores estratégicos y actividades relevantes donde los pagos electrónicos puedan convertirse en el único medio de pago. Según la organización, esto podría tener efectos positivos en inclusión financiera, formalización de actividades económicas e incorporación de más personas y negocios a la economía digital, reportó El Economista.
Importancia de la neutralidad competitiva y tecnológica
El apoyo del gremio viene acompañado de una condición: que cualquier regulación derivada respete principios de neutralidad competitiva y tecnológica, de acuerdo con El Economista. En términos prácticos, esto busca garantizar condiciones equitativas entre distintos medios de pago y entre participantes públicos y privados del sector.
La asociación advirtió que el impulso a pagos digitales no debe traducirse en reglas que distorsionen el mercado o desincentiven la inversión en infraestructura. Según El Economista, Fintech México pidió preservar esos incentivos para mantener un sistema plural y con capacidad de crecimiento.
Esta discusión no es menor para comercios y pymes: cuando una norma favorece un método específico, puede trasladar costos de adopción (equipamiento, integración, capacitación) a quien cobra, o limitar la posibilidad de elegir la solución más adecuada para su operación.
En paralelo, el debate ocurre en un sector que sigue creciendo. Según IMARC Group (2026), el mercado fintech en México pasó de 22.5 mil millones de dólares en 2025 a 25.4 mil millones en 2026, una expansión que eleva la importancia de reglas claras y parejas para competir. IMARC Group también presenta proyecciones de crecimiento hacia 2034.
Soluciones propuestas en la iniciativa: Tarjetas y códigos QR
La Asociación Fintech México valoró que la iniciativa no se limite a un solo instrumento. Según El Economista, el texto contempla múltiples soluciones innovadoras, lo que abre la puerta a esquemas de aceptación híbridos: desde terminales punto de venta hasta cobros con QR o transferencias directas.
En la práctica, esa diversidad puede permitir que distintos tipos de comercios adopten pagos digitales según su realidad: un negocio con alto volumen puede preferir tarjetas; un microcomercio puede iniciar con QR; y ciertos servicios pueden migrar a transferencias entre cuentas.
La discusión también se conecta con tendencias regulatorias más amplias. Chambers and Partners (2026) describe que, en México, las autoridades se mueven hacia una supervisión basada en funciones, con énfasis en gestión de riesgos, gobernanza de datos y protección al usuario. En ese marco, una ley de pagos digitales puede convivir con múltiples tecnologías siempre que se mantenga la interoperabilidad y la seguridad.
Para el ecosistema, el punto no es solo “qué” medios se aceptan, sino “cómo” se implementan: estándares, responsabilidades, plazos y costos de adecuación.
Obligaciones para los gobiernos en pagos digitales
Entre los elementos que Fintech México consideró más relevantes está la obligación para los tres órdenes de gobierno de aceptar pagos digitales en trámites y servicios públicos, según El Economista. Para la asociación, esta medida puede facilitar la interacción de los ciudadanos con las autoridades, mejorar la eficiencia administrativa y acelerar la digitalización de la economía.
Desde la óptica de adopción, el gobierno como “gran aceptador” puede empujar hábitos: si pagar derechos, permisos o servicios se vuelve digital por defecto, más personas se familiarizan con instrumentos electrónicos y más comercios perciben valor en aceptarlos.
El Economista también reportó que Fintech México respaldó la propuesta. La organización vinculó esa posibilidad con efectos en formalización e inclusión financiera.
Además, la asociación destacó la intención de ampliar los niveles de operación de las cuentas de depósito de dinero a la vista. Según El Economista, esto podría reducir barreras de acceso a servicios financieros, facilitar el uso de herramientas digitales e incrementar la participación en el sistema financiero formal.
Impacto esperado en la inclusión financiera
Fintech México sostuvo que la iniciativa puede fortalecer la inclusión financiera, según El Economista. En su lectura, el impacto vendría por varias vías: más aceptación de pagos digitales, más trámites públicos pagables electrónicamente y menos fricciones para abrir y usar cuentas.
La asociación también reconoció el potencial de la CURP Digital y del Expediente Digital Ciudadano para simplificar procesos de identificación, validación y contratación de servicios financieros, particularmente en esquemas de incorporación digital de clientes, de acuerdo con El Economista. Si la identidad digital reduce pasos y tiempos, puede facilitar que más personas entren al sistema formal.
El gremio, sin embargo, pidió que la regulación secundaria evite duplicidades y cargas adicionales para instituciones y usuarios, con el fin de favorecer procesos más ágiles, seguros e interoperables, según El Economista. Esa advertencia es relevante: una mala implementación puede convertir la digitalización en más trámites, no en menos.
En el trasfondo, el crecimiento del sector sugiere capacidad de oferta. IMARC Group (2026) atribuye la expansión fintech a mayor penetración digital y proliferación de pagos digitales, factores que suelen correlacionarse con más productos y canales para usuarios antes desatendidos.
Reservas sobre la regulación de códigos QR
El punto más sensible para el gremio fue una posible obligación de incorporar pagos mediante códigos QR en terminales punto de venta. Según El Economista, Fintech México manifestó reservas porque esa exigencia implicaría inversiones y adecuaciones operativas.
La asociación pidió que, si se avanza por esa ruta, se definan con claridad responsabilidades y plazos de implementación adecuados, reportó El Economista. En otras palabras: no basta con ordenar “acepten QR”; hay que precisar quién paga la integración, qué estándares se usarán, cómo se certifica el cumplimiento y qué ocurre con comercios pequeños o con infraestructura limitada.
El debate también toca la neutralidad tecnológica: si se obliga un mecanismo específico en un canal específico (por ejemplo, QR dentro de terminales), se puede alterar la competencia entre proveedores de aceptación y entre medios de pago, algo que Fintech México pidió evitar, según El Economista.
Finalmente, el gremio reiteró su disposición para colaborar con el Congreso, la Secretaría de Hacienda, Banco de México, la CNBV y otras autoridades durante la discusión e implementación, de acuerdo con El Economista.
Perspectivas del Sector Fintech en México para 2026
El Crecimiento Sostenido de la Industria
El contexto de 2026 combina expansión de mercado y ajustes regulatorios. IMARC Group (2026) estimó que el mercado fintech mexicano creció de 22.5 mil millones de dólares en 2025 a 25.4 mil millones en 2026, y proyectó 67.2 mil millones para 2034, con una tasa compuesta anual de 12.93% entre 2026 y 2034.
En paralelo, Forvis Mazars (2026) describió un entorno donde la conversación regulatoria busca equilibrar innovación con solidez prudencial, elevando estándares y reforzando la protección al usuario. En pagos, ese equilibrio se traduce en reglas que impulsen adopción sin frenar inversión ni cerrar opciones tecnológicas.
Desafíos y Oportunidades en el Horizonte
La oportunidad más inmediata, según El Economista, es convertir la infraestructura existente en uso cotidiano: más aceptación en comercios, más pagos digitales en gobierno y más personas integradas al sistema formal.
El desafío es ejecutar sin fricciones. Fintech México advirtió —según El Economista— que la regulación secundaria debe evitar duplicidades y cargas adicionales, y que cualquier impulso debe preservar neutralidad competitiva y tecnológica.
A esto se suma el riesgo operativo. Forvis Mazars (2026) reportó que 57% de las pymes en América Latina dijeron haber visto un aumento en ciberataques, un dato que refuerza la necesidad de que la digitalización de pagos venga acompañada de controles, seguridad e interoperabilidad. El dato se refiere a pymes (MSMEs) en la región y se usa aquí como señal de riesgo operativo en la adopción de pagos digitales. En 2026, la discusión ya no es si México puede pagar digitalmente, sino cómo hacerlo de forma masiva, segura y competitiva.
Alcance de esta nota
Este artículo resume lo reportado por El Economista sobre el posicionamiento de la Asociación Fintech México y complementa con contexto de mercado y tendencias regulatorias citadas (IMARC Group, Chambers and Partners y Forvis Mazars) en torno a pagos digitales, adopción e implementación.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.