
Tabla de contenidos
- 1. Visa y la IFC lanzan un esquema de riesgo compartido
- 2. Objetivo del esquema
- 3. Impacto esperado en México antes de la Copa Mundial de la FIFA 2026
- 4. La IFC y su papel en el Grupo del Banco Mundial
- 5. Beneficios de la adopción de pagos digitales
- 6. Conclusiones sobre la iniciativa de Visa y el Banco Mundial
- 6.1 Impacto esperado en la inclusión financiera
- 6.2 Desafíos y oportunidades en el camino hacia la digitalización
- un esquema de riesgo compartido por aproximadamente 200 millones de dólares, según Milenio y DPL News.
- La iniciativa se articula entre Visa y la IFC, integrante del Grupo del Banco Mundial, de acuerdo con BNamericas.
- El mecanismo busca ampliar el acceso a pagos digitales en mercados emergentes, según Yahoo Finance.
- El enfoque inicial contempla América Latina y el Caribe, de acuerdo con BNamericas.
Visa y la IFC lanzan un esquema de riesgo compartido
Visa y la Corporación Financiera Internacional (IFC, por sus siglas en inglés) pondrán en marcha un esquema de riesgo compartido por aproximadamente 200 millones de dólares, según reportaron Milenio y DPL News. La IFC es parte del Grupo del Banco Mundial, como subraya BNamericas, y su participación apunta a destrabar un obstáculo clásico en la expansión de redes de pago: el riesgo percibido en ciertas instituciones financieras.
De acuerdo con BNamericas, el mecanismo está diseñado para que la IFC comparta el riesgo de liquidación (settlement) asociado a transacciones de Visa procesadas por instituciones participantes. En términos simples, el riesgo de liquidación se refiere a la posibilidad de que, al momento de cerrar y compensar operaciones, una de las partes no cumpla con el pago en los tiempos y condiciones acordados. En la práctica, esto busca facilitar que entidades con calificaciones por debajo de grado de inversión (sub-investment grade) puedan integrarse o ampliar su operación dentro de una red global de pagos, algo que suele complicarse por criterios de riesgo y acceso a infraestructura financiera internacional, según Chócale.
El anuncio se enmarca en una estrategia de varios años: BNamericas y Yahoo Finance describen una duración prevista de cinco años (2026–2031), con un despliegue inicial en 14 países de América Latina y el Caribe y un universo objetivo de alrededor de 50 instituciones financieras.
Ficha rápida del esquema (según BNamericas, Yahoo Finance, Milenio y DPL News):
- Monto de riesgo compartido: ~200 mdd
- Vigencia prevista: 2026–2031
- Alcance inicial: 14 países en América Latina y el Caribe
- Instituciones objetivo: ~50 La promesa central es habilitar a estas instituciones para extender servicios de pago digital a millones de personas y pequeños negocios en mercados emergentes, según BNamericas.
Objetivo del esquema
El diseño de “riesgo compartido” busca atacar un cuello de botella específico: cuando una institución financiera es percibida como más riesgosa, puede enfrentar mayores barreras para conectarse a redes globales o para escalar su operación con estándares internacionales de liquidación y aceptación, según BNamericas.
En términos de impacto esperado, BNamericas señala que el esquema pretende empoderar a instituciones financieras para llevar soluciones de pago a segmentos subatendidos. La lógica es que, al reducir fricciones de riesgo, se habilita una expansión más rápida de productos y aceptación: cuentas transaccionales, tarjetas, pagos en comercios y, en general, participación en el ecosistema digital.
El contexto es consistente con la visión del Banco Mundial sobre inclusión financiera. En su panorama general sobre el tema, el World Bank (2022) sostiene que el acceso a una cuenta transaccional es un paso fundamental para que las personas puedan ahorrar, enviar y recibir pagos, y acceder a servicios adicionales como crédito o seguros. En esa lectura, los pagos digitales no son solo “tecnología de cobro”, sino una puerta de entrada a servicios financieros formales.
En América Latina y el Caribe, el World Bank (2025) ha descrito una transformación impulsada por pagos inmediatos y billeteras, aunque con retos de interoperabilidad y competencia. En ese terreno, alianzas público‑privadas como la de Visa e IFC se presentan como un acelerador para ampliar cobertura y capacidades, según BNamericas.
Impacto esperado en México antes de la Copa Mundial de la FIFA 2026
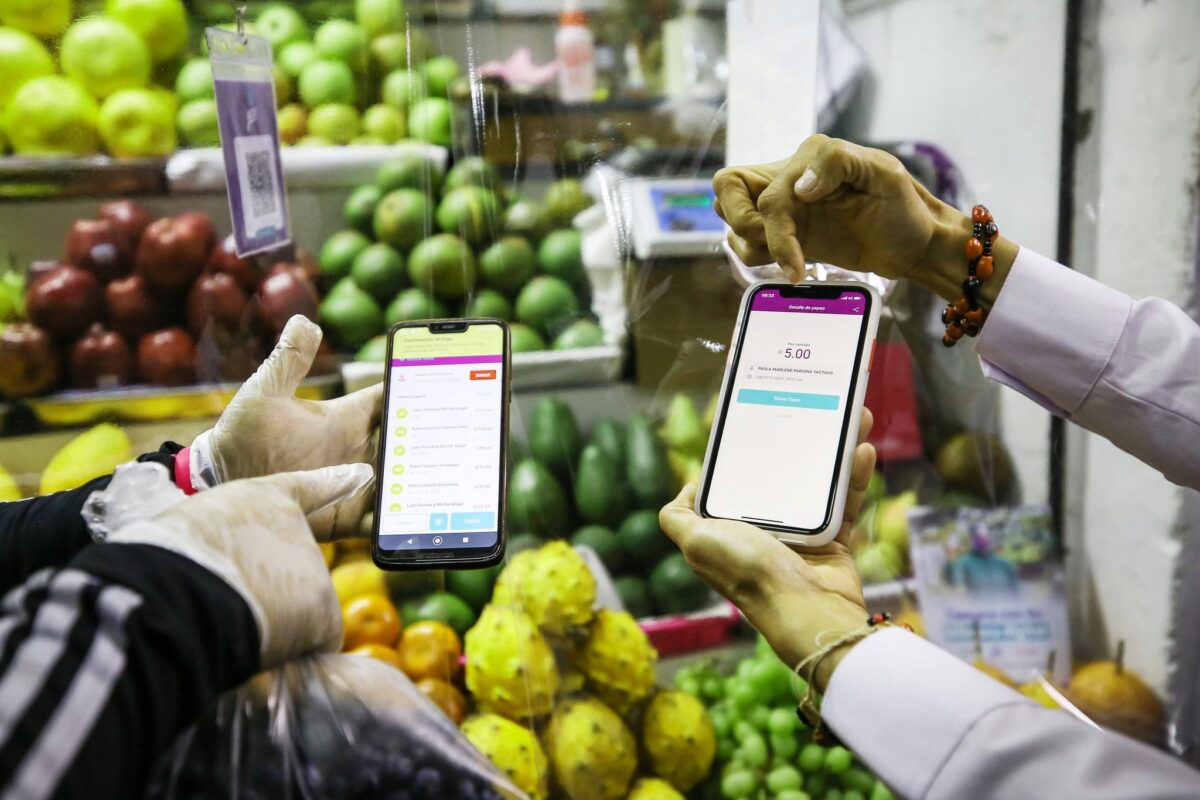
México aparece como un caso relevante por el impulso adicional que supone la Copa Mundial de la FIFA 2026. Según DPL News, el país ha acelerado la habilitación de pagos digitales en pymes: reportó que alrededor de 700,000 pymes fueron habilitadas para aceptar pagos digitales en menos de seis meses (dato citado por el medio con corte a junio de 2026). En la misma línea, El Universal (2025) informó que el objetivo es llegar a hasta un millón de pymes con acceso a pagos digitales rumbo al Mundial.
El programa “Crece tu MIPYME con Pagos Digitales” fue lanzado en diciembre de 2025 como colaboración entre la Secretaría de Economía y Visa, según El Universal (2025). El mismo diario reportó que el esfuerzo cuenta con apoyo de actores como BBVA, Getnet y Global Payments, con inversiones en tecnología punto de venta y soluciones como tap‑to‑phone.
En adopción de medios, DPL News citó que en 2023 el 52% de las pymes aceptaba pagos con tarjeta. Y sobre resultados percibidos, el mismo reporte atribuido por DPL News indica que 70% de las pymes participantes reportó incremento en ventas y 62% una mejoría en el control contable.
El Mundial también se perfila como un “evento de estrés” para la infraestructura de cobro. En términos de derrama, DPL News consignó una estimación de hasta 3,000 millones de dólares en actividad económica adicional asociada al evento. En el frente de hábitos de pago, el mismo conjunto de datos citado por DPL News ubica en 36% la proporción de transacciones presenciales con tarjeta realizadas sin contacto (contactless) en México durante 2026.
La IFC y su papel en el Grupo del Banco Mundial
La International Finance Corporation (IFC) es una entidad del Grupo del Banco Mundial enfocada en el sector privado, como la describen BNamericas y Milenio al contextualizar el acuerdo con Visa. En esta iniciativa, su rol no es operar una red de pagos, sino aportar capacidad financiera y de gestión de riesgo para habilitar que más instituciones participen en ecosistemas de pago.
El World Bank (2022) ha enmarcado la inclusión financiera como un habilitador para reducir pobreza extrema y promover prosperidad compartida, y coloca a las cuentas transaccionales como base para recibir pagos, ahorrar y acceder a otros servicios. Bajo esa óptica, la participación de la IFC en un esquema de riesgo compartido se alinea con una estrategia de “infraestructura financiera” que busca ampliar el acceso desde el lado de la oferta: más instituciones con capacidad de emitir, adquirir y liquidar pagos.
En América Latina y el Caribe, el World Bank (2025) ha señalado que los pagos rápidos y la digitalización avanzan, pero persisten brechas. En ese contexto, el acuerdo Visa‑IFC se presenta como una herramienta para acelerar integración de actores que, por perfil de riesgo o limitaciones de capital, podrían quedar fuera de redes globales, según BNamericas.
La propia estructura reportada por BNamericas sugiere un enfoque de escala regional, con aprendizaje y replicabilidad si el mecanismo funciona en distintos marcos regulatorios y niveles de madurez de mercado.
Beneficios de la adopción de pagos digitales
Los beneficios más citados de los pagos digitales combinan eficiencia operativa, trazabilidad y acceso a servicios. El World Bank (2022) destaca que una cuenta transaccional permite enviar y recibir pagos y sirve como puerta de entrada a productos como crédito, seguros y ahorro. En comercios, esto se traduce en más opciones de cobro y potencial de formalización.
A escala regional, el World Bank (2025) ha descrito cómo los pagos inmediatos y billeteras están transformando el panorama, aunque con retos de interoperabilidad. En ese sentido, iniciativas que amplían la participación de instituciones financieras pueden ayudar a que más comercios y consumidores entren al circuito digital con soluciones compatibles y escalables, como plantea BNamericas al explicar el propósito del esquema Visa‑IFC.
Conclusiones sobre la iniciativa de Visa y el Banco Mundial
Impacto esperado en la inclusión financiera
Por diseño, el esquema Visa‑IFC busca ampliar el acceso a pagos digitales al reducir barreras de riesgo para instituciones financieras en mercados emergentes, según BNamericas. Si el mecanismo efectivamente habilita a entidades con perfil sub‑investment grade a operar y escalar, el efecto esperado es más cobertura de aceptación y emisión, y por extensión más personas y pequeños negocios conectados a pagos formales, como se desprende del enfoque de inclusión financiera del World Bank (2022).
En México, el empuje rumbo al Mundial ya muestra señales de escala: DPL News reportó 700,000 pymes habilitadas en menos de seis meses (a junio de 2026) y El Universal (2025) documentó la meta de un millón. En conjunto, estos esfuerzos apuntan a que la infraestructura de cobro y la educación financiera ganen tracción en un periodo corto.
Desafíos y oportunidades en el camino hacia la digitalización
Los retos no desaparecen con financiamiento o garantías. El World Bank (2022) advierte la necesidad de marcos de protección al consumidor conforme crecen los servicios digitales, un punto crítico ante fraude y mal uso. Además, BNamericas y el World Bank (2025) sugieren que la diversidad regulatoria y los desafíos de interoperabilidad pueden afectar la velocidad de implementación entre países.
La oportunidad, sin embargo, es clara: combinar mecanismos financieros (riesgo compartido), alianzas público‑privadas (como el programa con la Secretaría de Economía, según El Universal) y adopción acelerada por eventos de alta demanda (Mundial 2026, según DPL News) puede empujar a más pymes a aceptar pagos digitales y a más consumidores a usarlos de forma cotidiana.
Nota editorial: Este artículo sintetiza lo reportado por los medios y organismos citados (Milenio, DPL News, BNamericas, Yahoo Finance, El Universal y World Bank). Las cifras y alcances (monto, vigencia, países e indicadores en México) corresponden a esos reportes.

Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.