
Tabla de contenidos
- 1. Aumento en ventas de PyMEs con pagos digitales
- 2. Incremento en ventas por pagos digitales
- 3. Interés de los comercios en continuar con pagos digitales
- 4. Barreras para la adopción de pagos digitales en PyMEs
- 4.1 Costos de aceptación
- 4.2 Falta de información
- 5. Proporción de terminales punto de venta en México
- 6. Tecnología Tap to Phone y su impacto
- 7. Recomendaciones para facilitar el acceso a productos financieros
- 8. Características de la cuenta nivel 2 Bis
- 9. Pagos digitales en PyMEs: Un futuro prometedor
- 9.1 La importancia de la digitalización en el comercio
- 9.2 Desafíos y oportunidades en la adopción de pagos digitales
- 9.3 El papel de la educación financiera en la transición digital
Alcance y base de la nota: este artículo sintetiza lo reportado por IDC Online sobre la conferencia “México en su era contactless rumbo a 2030” y las declaraciones de Arturo Luna (FinTech México/Visa) citadas por ese medio.
Aumento en ventas de PyMEs con pagos digitales
- Los negocios que recibieron pagos digitales durante el Mundial incrementaron sus ventas 11%, frente a 4% entre quienes no los aceptaban, según Arturo Luna (FinTech México/Visa) en la conferencia “México en su era contactless rumbo a 2030”, citado por IDC Online.
- Tras esa experiencia, 86% de los comercios participantes dijo tener interés en seguir promoviendo pagos digitales, de acuerdo con el mismo ponente citado por IDC Online.
- Reducir costos, simplificar el acceso a productos financieros y ofrecer herramientas útiles son tres condiciones para acelerar la adopción, según lo expuesto por Luna y reportado por IDC Online.
Incremento en ventas por pagos digitales
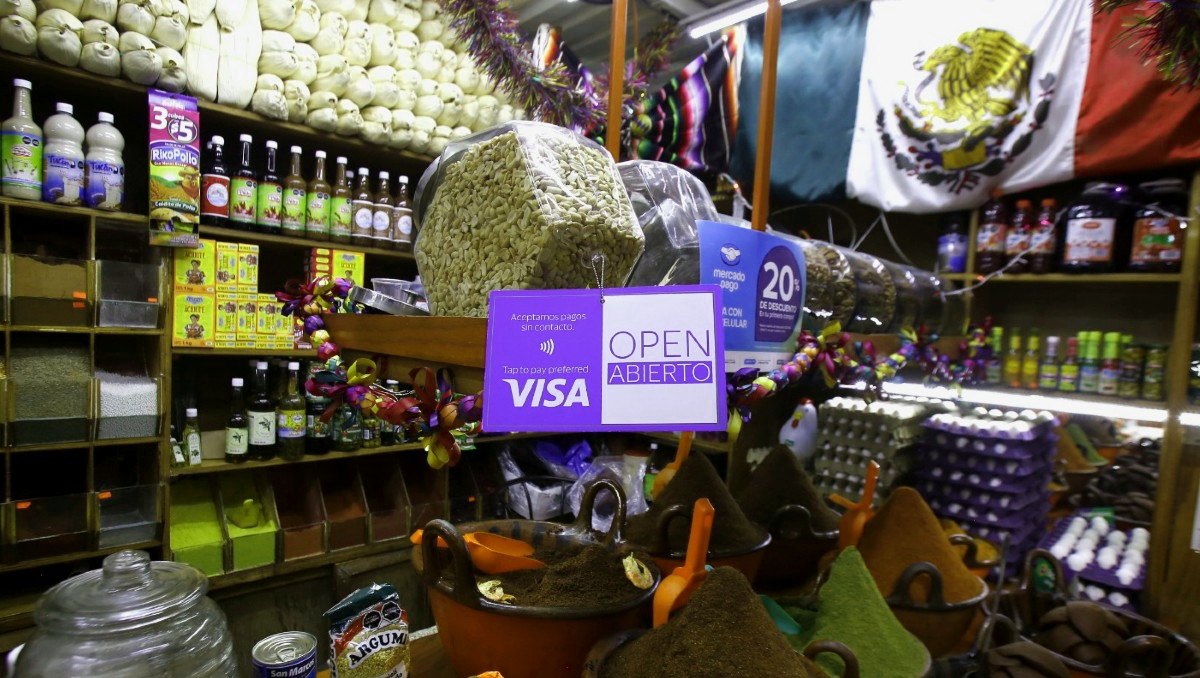
El Mundial funcionó como un “stress test” real para miles de comercios: más flujo de clientes, picos de demanda y decisiones de compra rápidas. En ese contexto, aceptar pagos digitales no fue solo una comodidad; se reflejó en resultados.
Durante la conferencia “México en su era contactless rumbo a 2030”, Arturo Luna —vicepresidente de Pagos en FinTech México y vicepresidente de Asuntos de Gobierno para Visa México, Centroamérica y el Caribe— compartió resultados sobre el impacto de aceptar pagos digitales, según reportó IDC Online.
En ese mismo reporte, IDC Online atribuye a Luna el comparativo de crecimiento en ventas (11% vs 4%) y el dato de continuidad (86% de interés en seguir promoviendo pagos digitales) tras la experiencia.
La lectura para una PyME es directa: cuando el cliente quiere pagar y el comercio no tiene el medio disponible, la venta se puede perder. IDC Online resume esa oportunidad como una vía de crecimiento, siempre que la tecnología sea accesible, sencilla y útil para la operación cotidiana.
El dato también sugiere un efecto de “conversión” en el punto de venta: con alternativas como tarjeta, pagos sin contacto y transferencias, el comercio reduce fricción al cobrar. IDC Online enmarca el fenómeno como algo más que un cambio tecnológico: puede influir en ventas y crecimiento.
Aun así, el salto no ocurre por inercia. IDC Online advierte que la disponibilidad de tarjetas, transferencias y aplicaciones no garantiza adopción. En la práctica, la experiencia del cobro (qué tan simple es, qué tan consistente entre proveedores y qué tan integrada a la operación) puede determinar si el comercio mantiene el canal digital o vuelve al efectivo.
Interés de los comercios en continuar con pagos digitales
Sobre los datos citados: los porcentajes mencionados en esta sección corresponden a los comercios participantes en la experiencia referida por Arturo Luna y citada por IDC Online en el contexto de la conferencia.
El impulso de un evento masivo sirve de poco si el comercio lo vive como una solución temporal. Por eso es relevante que, tras la experiencia, 86% de los comercios participantes manifestó interés en continuar promoviendo estos medios, de acuerdo con Arturo Luna en la misma conferencia citada por IDC Online.
Ese interés sugiere que, cuando el pago digital “funciona” en el día a día, deja de ser un extra y se vuelve parte del servicio. IDC Online plantea que la transición no implica eliminar inmediatamente el efectivo ni obligar a todos los negocios a utilizar una sola alternativa: se trata de construir condiciones para que cobrar digitalmente resulte conveniente.
En México, las PyMEs pueden recibir pagos mediante terminal, por SPEI, CoDi, DiMo u otras herramientas, según enumera IDC Online. Pero la variedad también trae un riesgo: si cada proveedor opera distinto, con procesos poco claros o configuraciones complejas, el comercio puede percibirlo como una carga.
En ese sentido, IDC Online recoge una idea central del panel: la complejidad tecnológica debe ser resuelta por las instituciones financieras y no trasladarse al negocio o al consumidor. Para una PyME, “continuar” con pagos digitales suele depender de tres cosas muy concretas: cuánto cuesta aceptar, qué tan difícil es contratar y operar, y qué valor adicional obtiene más allá de cobrar.
La continuidad, además, se relaciona con confianza. IDC Online menciona como factores que influyen en la decisión del comerciante el temor a la fiscalización y la falta de información. Es decir: aunque haya interés, puede haber frenos si el comercio no entiende comisiones, tiempos de dispersión, obligaciones o medidas de seguridad.
Barreras para la adopción de pagos digitales en PyMEs
Que existan tarjetas, transferencias y apps no significa que el pago digital sea “la regla”. IDC Online lo plantea con claridad: los costos de aceptación, los requisitos para contratar productos financieros, el temor a la fiscalización y la falta de información continúan influyendo en las decisiones de los comerciantes.
También hay una barrera operativa: una PyME puede tener varias vías para cobrar (terminal, SPEI, CoDi, DiMo), pero si la experiencia es complicada o inconsistente entre proveedores, su uso se limita, según IDC Online. En otras palabras, no basta con “tener” el método: debe ser fácil de ejecutar en hora pico, entendible para el personal y confiable para el cliente.
Bajo esa lógica, IDC Online resume tres condiciones para acelerar cobros digitales frente al efectivo: reducir el costo de aceptar pagos, simplificar el acceso a productos financieros y ofrecer herramientas útiles para el negocio. Las dos primeras se conectan directamente con las barreras más repetidas por los comercios: dinero y fricción.
Costos de aceptación
El costo de aceptar pagos es una barrera de entrada clásica: si el comercio percibe que la comisión, la renta del equipo o la inversión inicial “se come” el margen, pospone la decisión.
IDC Online reporta que la incorporación de nuevos participantes permitió ofrecer terminales y modelos de cobro más accesibles para emprendedores y pequeños establecimientos. En ese ecosistema, los agregadores de pago han tenido un papel clave: Arturo Luna señaló que alrededor de 80% de las terminales punto de venta existentes en México son proporcionadas por agregadores, según IDC Online. Estos participantes trabajan con adquirentes y han facilitado que negocios de menor tamaño puedan cobrar con tarjeta sin contratar infraestructura compleja, de acuerdo con la misma fuente.
A esa reducción de barreras se suma Tap to Phone: IDC Online explica que esta tecnología permite convertir un teléfono celular compatible en una terminal mediante una aplicación. El comercio puede aceptar pagos sin contacto sin adquirir un dispositivo adicional, lo que reduce una barrera de entrada asociada al hardware.
El punto de fondo es que el costo no es solo “la comisión”: también es el costo de oportunidad de no vender, el tiempo de capacitación y la complejidad de operar. Por eso, cuando el modelo baja el umbral de entrada (menos inversión inicial, menos equipo, menos pasos), la adopción se vuelve más probable.
Falta de información
La falta de información opera como freno incluso cuando el costo es razonable. IDC Online identifica explícitamente este factor, junto con el temor a la fiscalización, como parte de lo que influye en la decisión del comerciante.
En la práctica, la desinformación puede aparecer en varias capas: qué herramienta conviene para el tipo de negocio, cómo se concilian cobros, qué hacer ante contracargos o disputas, y cómo se integran los pagos con facturación o contabilidad. IDC Online también advierte que una experiencia complicada o distinta entre proveedores puede limitar la utilización de herramientas como terminales, SPEI, CoDi o DiMo.
Por eso, el panel citado por IDC Online enfatiza que la complejidad tecnológica debe ser resuelta por las instituciones financieras y no trasladarse al negocio o al consumidor. Si el comercio tiene que “descifrar” el sistema, la adopción se vuelve frágil: se usa solo cuando el cliente lo exige, no como canal principal.
IDC Online añade que la capacitación, la seguridad en los pagos y la confianza son necesarias para proteger las operaciones sin añadir procesos que dificulten los cobros. En otras palabras: informar no es solo dar un folleto; es diseñar una experiencia que reduzca dudas y errores en el punto de venta.
Proporción de terminales punto de venta en México
La infraestructura de aceptación define qué tan fácil es para una PyME pasar del efectivo a lo digital. En México, una parte sustantiva de esa infraestructura no proviene directamente de la banca tradicional, sino de intermediarios especializados.
Esto es relevante por dos razones. La primera: sugiere que el “último kilómetro” de la aceptación —poner una terminal en un negocio pequeño— se ha resuelto en gran medida con modelos más ágiles. La segunda: muestra que la competencia y la entrada de nuevos participantes pueden empujar modelos de cobro más accesibles, como también señala IDC Online al hablar de menores costos de aceptación.
Esa estructura también ayuda a explicar por qué la adopción puede acelerarse cuando se simplifica el onboarding. Si el comercio puede empezar a cobrar sin trámites extensos o sin inversiones altas, el pago digital se vuelve una decisión operativa, no un proyecto.
Aun así, IDC Online subraya que la disponibilidad de herramientas no garantiza adopción. Incluso con terminales al alcance, persisten frenos como costos percibidos, requisitos para contratar productos financieros, temor a la fiscalización y falta de información.
En ese sentido, la proporción de terminales en manos de agregadores puede ser una ventaja —por capilaridad y facilidad— siempre que la experiencia sea consistente y que el comercio entienda claramente condiciones, comisiones y procesos. La infraestructura es condición necesaria, pero no suficiente: el valor se consolida cuando el cobro digital se integra sin fricción a la operación cotidiana.
Tecnología Tap to Phone y su impacto
Tap to Phone se ha posicionado como una de las promesas más concretas para bajar barreras de entrada, especialmente en micro y pequeños comercios que no quieren —o no pueden— adquirir un dispositivo adicional.
El impacto potencial es doble. Por un lado, reduce costos iniciales: si el teléfono ya existe, el comercio evita la compra de una terminal. Por otro, simplifica logística: menos equipos que cargar, mantener o reemplazar. En negocios con alta movilidad (ventas a domicilio, ferias, servicios en sitio), esa flexibilidad puede ser decisiva, aunque IDC Online lo presenta principalmente como una reducción de barrera de entrada.
Tap to Phone también encaja con la idea, citada por IDC Online, de que la complejidad tecnológica debe ser resuelta por las instituciones financieras y no trasladarse al negocio o al consumidor. Si la app está bien diseñada, el comercio no debería “aprender pagos”; debería simplemente cobrar.
Sin embargo, el éxito no depende solo de la tecnología. IDC Online insiste en que la adopción requiere que sea accesible, sencilla y útil para la operación cotidiana. Si Tap to Phone se percibe como inestable, difícil de configurar o poco claro en comisiones y dispersión, puede terminar siendo un canal secundario.
En el marco de “México en su era contactless rumbo a 2030”, Tap to Phone aparece como una pieza más de un ecosistema que busca normalizar el pago sin contacto. Para PyMEs, su promesa es concreta: bajar el umbral para empezar a aceptar pagos digitales, especialmente en escenarios donde el efectivo domina por costumbre o por falta de infraestructura.
Recomendaciones para facilitar el acceso a productos financieros
La adopción de pagos digitales no se sostiene si el comercio no puede acceder a productos financieros acordes a su tamaño y flujo. IDC Online identifica como segunda condición clave “simplificar el acceso a productos financieros”.
En el panel citado por IDC Online, Arturo Luna destacó la necesidad de contar con productos adecuados para los flujos de una pequeña empresa. La lógica es simple: si el negocio crece y sus depósitos rebasan límites de cuentas básicas, pero el salto a una cuenta con mayores requisitos es demasiado pesado, el comercio queda en un limbo.
IDC Online también plantea que la transición no implica obligar a todos los negocios a usar una sola alternativa ni eliminar el efectivo de inmediato. Más bien, se trata de construir condiciones para que cobrar digitalmente resulte conveniente. En esa construcción, la regulación proporcional y la simplificación de requisitos aparecen como palancas: menos fricción para abrir cuentas, operar y escalar.
Además del acceso, IDC Online subraya una tercera condición: ofrecer herramientas útiles para el negocio. No se trata únicamente de instalar terminales. Los medios digitales deben resolver necesidades concretas como cobrar, pagar proveedores, emitir facturas, hacer transferencias, llevar la contabilidad o recibir rendimientos sobre recursos disponibles, según IDC Online.
En conjunto, las recomendaciones que se desprenden del reporte de IDC Online apuntan a un paquete integral:
- Bajo costo de aceptación, apoyado por modelos más accesibles y tecnologías como Tap to Phone.
- Acceso gradual al sistema financiero, con productos que acompañen el crecimiento sin exigir saltos desproporcionados.
- Valor operativo, para que digitalizarse sea una ventaja visible y no una carga adicional.
Finalmente, IDC Online remarca que la capacitación, la seguridad en los pagos y la confianza son necesarias para proteger operaciones sin añadir procesos que dificulten los cobros. En términos prácticos: simplificar no es “quitar controles”, sino diseñar experiencias y productos que el comercio pueda entender y usar sin frenar ventas.
Características de la cuenta nivel 2 Bis
Una de las piezas más específicas mencionadas en el debate sobre adopción es la cuenta nivel 2 Bis. IDC Online reporta que, durante el panel, Arturo Luna destacó su creación como un producto diseñado para permitir depósitos mensuales superiores a los admitidos por una cuenta nivel 2.
Según explicó Luna, el límite pasa de 3,000 UDIS mensuales (aproximadamente 26,000 pesos) a 15,000 UDIS, equivalentes a cerca de 132,000 pesos, de acuerdo con IDC Online.
En el reporte, los topes se expresan en UDIS (unidad de cuenta) y se presentan también sus equivalencias aproximadas en pesos. La intención, siempre según lo reportado por ese medio, es atender a emprendedores cuyos movimientos rebasaban el límite anterior, pero que enfrentaban mayores requisitos para contratar otro tipo de cuenta.
En términos de adopción, este tipo de ajuste importa porque conecta con un problema frecuente: el negocio empieza pequeño, prueba pagos digitales, crece… y choca con límites operativos. Si el producto financiero no acompaña ese crecimiento, el comercio puede percibir que “formalizarse” o digitalizarse implica trabas.
IDC Online enmarca la cuenta nivel 2 Bis como parte de la segunda condición para acelerar cobros digitales: simplificar el acceso a productos financieros. La simplificación, dice el medio, puede facilitar que los comercios se incorporen gradualmente al sistema financiero.
El mensaje de fondo es que la infraestructura de pagos (terminales, Tap to Phone, transferencias) necesita un “hogar” financiero que no se quede corto demasiado pronto. Si el comercio puede operar con límites más acordes a su realidad, reduce la necesidad de migrar abruptamente a productos con requisitos más complejos.
Pagos digitales en PyMEs: Un futuro prometedor
La importancia de la digitalización en el comercio
Los pagos digitales se han convertido en una palanca de crecimiento cuando se alinean con la operación real del negocio. IDC Online lo ilustra con el dato compartido por Arturo Luna: durante el Mundial, los comercios que aceptaron pagos digitales incrementaron ventas 11% frente a 4% de quienes no los aceptaban.
Más allá del porcentaje, el punto es que digitalizar el cobro puede influir en ventas y crecimiento, según la lectura que hace IDC Online. Para una PyME, eso significa competir mejor en momentos de alta demanda y atender preferencias de pago que ya existen en el mercado.
La digitalización también es un tema de conveniencia operativa: IDC Online señala que los medios digitales deben resolver necesidades concretas como cobrar, pagar proveedores, emitir facturas, hacer transferencias, llevar contabilidad o incluso recibir rendimientos sobre recursos disponibles. Cuando el pago digital se conecta con esas tareas, deja de ser un “gadget” y se vuelve infraestructura del negocio.
Desafíos y oportunidades en la adopción de pagos digitales
El futuro prometedor no elimina los obstáculos. IDC Online enumera barreras persistentes: costos de aceptación, requisitos para contratar productos financieros, temor a la fiscalización y falta de información. También advierte que una experiencia complicada o distinta entre proveedores puede limitar el uso de herramientas como terminales, SPEI, CoDi o DiMo.
A la vez, hay oportunidades claras. IDC Online destaca que la incorporación de nuevos participantes permitió ofrecer terminales y modelos de cobro más accesibles. Y Arturo Luna aportó un dato estructural: alrededor de 80% de las terminales punto de venta en México son proporcionadas por agregadores de pago, según IDC Online, lo que ha facilitado la aceptación en negocios pequeños.
En tecnología, Tap to Phone aparece como un acelerador: convertir un celular compatible en terminal mediante una app, sin comprar un dispositivo adicional, reduce barreras de entrada, según IDC Online.
Y en productos financieros, la cuenta nivel 2 Bis —con el aumento de límite de 3,000 UDIS a 15,000 UDIS mensuales, equivalentes a ~26,000 y ~132,000 pesos— busca acompañar a emprendedores que rebasan límites previos sin enfrentar requisitos más pesados, de acuerdo con IDC Online.
El papel de la educación financiera en la transición digital
Si hay un hilo conductor en los frenos a la adopción, es la confianza: entender costos, procesos, seguridad y obligaciones. IDC Online menciona explícitamente la falta de información como un factor que influye en decisiones, junto con el temor a la fiscalización.
Por eso, la educación financiera —en el sentido práctico, aplicado al cobro diario— se vuelve parte de la infraestructura. IDC Online sostiene que la capacitación, la seguridad en los pagos y la confianza son necesarias para proteger operaciones sin añadir procesos que dificulten los cobros.
También hay una responsabilidad de diseño: el panel citado por IDC Online plantea que la complejidad tecnológica debe ser resuelta por las instituciones financieras y no trasladarse al negocio o al consumidor. En otras palabras, educar ayuda, pero simplificar ayuda más: productos claros, onboarding sencillo y herramientas que aporten valor visible.
La transición, concluye IDC Online, no se trata de eliminar el efectivo de inmediato ni de imponer un solo método. Se trata de condiciones —bajo costo, regulación proporcional, capacitación y productos útiles— para que más PyMEs elijan cobrar digitalmente porque les conviene.
Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.