
Tabla de contenidos
- 1. CURP digital impulsará pagos electrónicos en México
- 2. Paso 1: Introducción a la CURP digital y pagos QR
- 3. Paso 2: Ley de Economía Digital para Pagos Digitales y Electrónicos
- 4. Paso 3: Uso de la CURP digital en servicios financieros
- 5. Paso 4: Determinación de sectores para pagos digitales por la SHCP
- 6. Paso 5: Evolución del uso de efectivo y pagos digitales en México
- 7. Paso 6: Argumentos de la presidenta Claudia Sheinbaum sobre la adopción digital
CURP digital impulsará pagos electrónicos en México
- El gobierno federal propuso una ley para impulsar pagos digitales y reducir el uso de efectivo en determinadas actividades.
- La iniciativa permitiría contratar servicios financieros por medios digitales usando la CURP digital como identificación, sin que sea obligatoria.
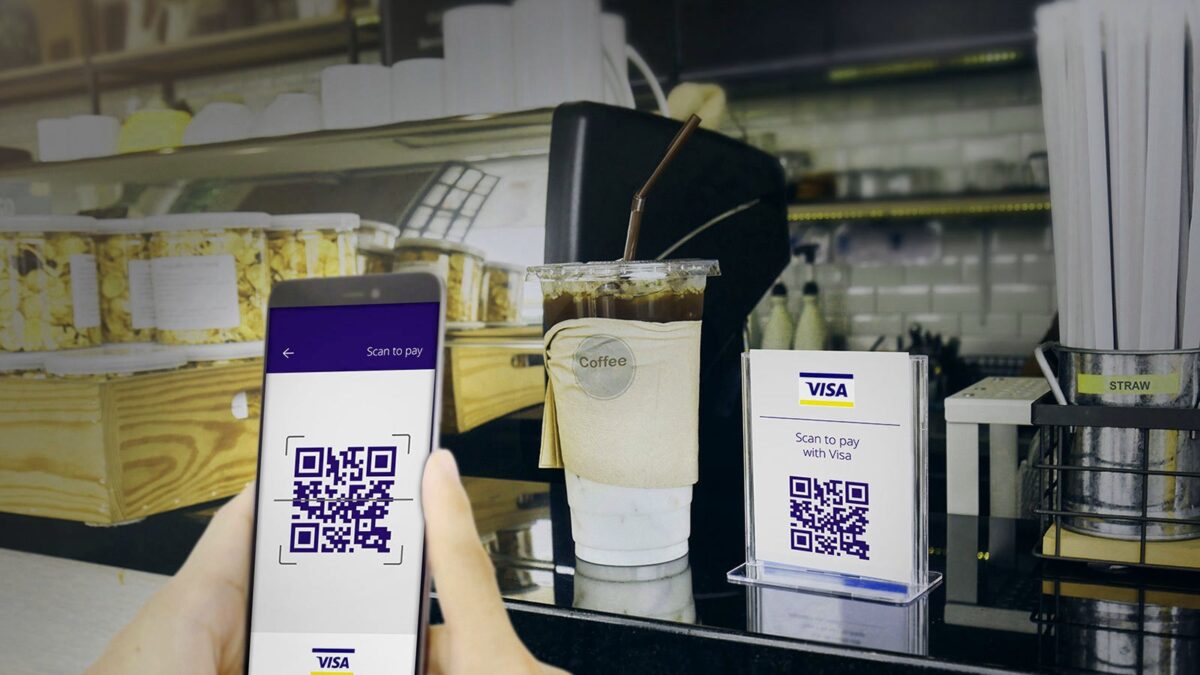
- Banxico podría emitir disposiciones para que las terminales punto de venta acepten pagos mediante códigos QR.
- La SHCP podría determinar sectores estratégicos y actividades relevantes donde los pagos digitales sean la única forma de pago, con excepciones por contingencia.
Iniciativa del Paquete Económico 2027
Esta nota describe una iniciativa enviada al Congreso como parte del Paquete Económico 2027. Lo que “cambiaría” depende de dos momentos: (1) lo que quede escrito en la ley si se aprueba y (2) las disposiciones posteriores que emitan autoridades como Banxico y las determinaciones que haga la SHCP (por ejemplo, qué sectores/actividades quedarían sujetos a pago exclusivamente digital).
Alcance de esta nota: el contenido se basa en el proyecto de ley enviado al Congreso de la Unión dentro del Paquete Económico 2027 y en lo que el propio texto de la iniciativa describe; varios cambios dependen de disposiciones posteriores de autoridades como Banxico y de determinaciones de la SHCP.
Paso 1: Introducción a la CURP digital y pagos QR
La vía elegida es una iniciativa de ley enviada al Congreso de la Unión como parte del Paquete Económico 2027: el proyecto de Ley de Economía Digital para Pagos Digitales y Electrónicos.
En el diseño de esa propuesta aparecen dos piezas que se cruzan en la vida cotidiana de personas y comercios: la CURP digital como herramienta para facilitar la contratación de servicios financieros, y la expansión de los pagos mediante códigos QR, con la posibilidad de que lleguen incluso a las terminales punto de venta.
Bajo esa lógica, el objetivo no es “inventar” la infraestructura, sino empujar su uso en más escenarios de pago y contratación.
Paso 2: Ley de Economía Digital para Pagos Digitales y Electrónicos
Entre los ejes operativos que se desprenden del proyecto están: la posibilidad de que la SHCP determine sectores estratégicos y actividades relevantes donde los medios digitales y electrónicos sean la única forma de pago; la aceptación de la CURP digital como identificación para contratar servicios financieros; y la facultad de Banxico para emitir disposiciones relacionadas con pagos QR en terminales punto de venta y con la homologación de experiencias en aplicaciones de servicios financieros.
Además, el proyecto incorpora una obligación para los tres niveles de gobierno —federal, estatal y municipal— de aceptar pagos digitales en trámites y servicios, y de adoptar soluciones tecnológicas desarrolladas o habilitadas por la Agencia de Transformación Digital y Telecomunicaciones para trámites vinculados con el desarrollo económico.
Flujo práctico de “qué cambia” según el propio planteamiento del proyecto:
Paso 3: Uso de la CURP digital en servicios financieros
Uno de los cambios centrales propuestos es que la CURP digital deba ser aceptada como documento de identificación para contratar servicios financieros por medios digitales (sin que su uso sea obligatorio, ya que se podría elegir otro instrumento oficial de identificación). La iniciativa, sin embargo, establece un matiz clave: su uso no sería obligatorio, porque las personas podrían elegir otro instrumento oficial de identificación.
En esa misma línea, la iniciativa permite utilizar el Expediente Digital Ciudadano para que, a petición del usuario, las instituciones consulten documentos e información necesarios para contratar un servicio financiero.
El gobierno vincula estas medidas con la inclusión financiera y con la posibilidad de acceder a otros productos financieros —como ahorro, crédito y seguros— a partir de una mayor integración al sistema.
| Tema | CURP digital (según la iniciativa) | Otra identificación oficial (según la iniciativa) | ¿Qué implica para el usuario? |
| Contratación de servicios financieros por medios digitales | “deberá ser aceptada” como identificación | Se puede elegir “otro instrumento oficial de identificación” | Hay opción: la CURP digital sería una vía habilitada, no la única. |
| Expediente Digital Ciudadano | Puede usarse para que la institución consulte documentos/información | No lo sustituye; es un mecanismo adicional | Opera a petición del usuario: el matiz clave es el consentimiento/solicitud del titular. |
Paso 4: Determinación de sectores para pagos digitales por la SHCP
La iniciativa plantea que la Secretaría de Hacienda y Crédito Público (SHCP) podrá determinar sectores estratégicos y actividades relevantes en los que los medios digitales y electrónicos sean la única forma de pago. El proyecto no define en el propio texto cuáles serían esos sectores o actividades; establece que esa determinación la hará Hacienda.
Es decir, la ley abriría la puerta a la obligatoriedad de pagos digitales en ciertos espacios, pero el “cómo” y el “cuándo” quedaría en reglas específicas posteriores.
Se prevé una excepción operativa: si una contingencia impide recibir pagos digitales, se podrá pagar en efectivo o con cheque.
El planteamiento no supone la desaparición general del efectivo: la propia iniciativa acota la obligatoriedad a los sectores o actividades que determine la SHCP y contempla la excepción por contingencia.
En cuanto a tiempos, la iniciativa establece que, de aprobarse la ley, Hacienda tendría 15 días hábiles desde la entrada en vigor para hacer una primera determinación de sujetos obligados.
Transición a Pagos Digitales Sectoriales
- Qué: la SHCP puede determinar “sectores estratégicos y actividades relevantes” donde el pago sea solo digital/electrónico.
- Válvula operativa: si una contingencia impide recibir pagos digitales, se permite pagar en efectivo o cheque (sin que la excepción sea permanente o recurrente, según el planteamiento de la iniciativa).
- Lo que no viene en el texto: el proyecto no lista sectores/actividades; esa lista dependería de la determinación posterior de Hacienda.
Paso 5: Evolución del uso de efectivo y pagos digitales en México
El proyecto incorpora datos para sostener su diagnóstico de adopción. Entre 2021 y 2024, el uso frecuente de efectivo para compras de 500 pesos o menos disminuyó de 90.1 a 85.2%, mientras que las transferencias electrónicas y aplicaciones móviles aumentaron de 1.6 a 4.4%, según cifras citadas en la iniciativa.
| Indicador (citado en la iniciativa) | 2021 | 2024 | Lectura rápida |
|---|---|---|---|
| Uso frecuente de efectivo para compras de $500 o menos | 90.1% | 85.2% | Baja, pero sigue siendo mayoritario. |
| Transferencias electrónicas y aplicaciones móviles | 1.6% | 4.4% | Sube, aunque desde una base pequeña. |
La lectura política y técnica que acompaña esos números es directa: el país ya cuenta con infraestructura —SPEI, aplicaciones bancarias, CoDi y Dimo—, pero el uso todavía no despega al ritmo que el gobierno considera posible. En palabras incluidas en el proyecto, “la brecha no está en la infraestructura sino en la adopción”.
Bajo esa premisa, la iniciativa no se presenta como un reemplazo de los rieles existentes, sino como un intento de ampliar escenarios de uso y reducir barreras para que más transacciones migren a medios digitales. En el texto se vincula esa digitalización con efectos esperados sobre la economía formal y el acceso a servicios financieros.
Paso 6: Argumentos de la presidenta Claudia Sheinbaum sobre la adopción digital
En la exposición de motivos del proyecto enviado a la Cámara de Diputados, la presidenta Claudia Sheinbaum sostiene que, aunque México ya cuenta con infraestructura como SPEI, aplicaciones bancarias, CoDi y Dimo, su adopción todavía es limitada.
A partir de ahí, el proyecto plantea que la digitalización de los medios de pago tiene efectos más amplios que la conveniencia tecnológica.
En el texto se afirma que “la digitalización de los medios de pago reduce las barreras de participación en la economía formal, amplía la autonomía económica de las personas y genera condiciones más equitativas de acceso a los servicios financieros”. En esa lógica, la propuesta combina medidas de aceptación (por ejemplo, CURP digital como identificación para contratar servicios financieros por medios digitales) con medidas de expansión de capacidades (como la posibilidad de que Banxico emita disposiciones para pagos QR en terminales punto de venta y para homologar la experiencia en aplicaciones).
El proyecto también conecta la adopción digital con inclusión financiera: sostiene que una mayor integración al sistema facilita el acceso a instrumentos de ahorro, crédito, seguros y otros servicios, y que esos efectos favorecen la formalización al permitir acreditar actividad económica y abrir acceso a financiamiento y a un mayor volumen de transacciones e innovación.
Brecha en adopción digital
- “La brecha no está en la infraestructura sino en la adopción”.
- “La digitalización de los medios de pago reduce las barreras de participación en la economía formal, amplía la autonomía económica de las personas y genera condiciones más equitativas de acceso a los servicios financieros”.
Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.