
Tabla de contenidos
- 1. Sheinbaum impulsa pagos digitales obligatorios en México
- 2. Definición de la Ley de Economía Digital para Pagos Electrónicos
- 2.1 Alcance: pagos digitales obligatorios por sector (no una prohibición general del efectivo)
- 3. Iniciativa de Claudia Sheinbaum para reducir el uso de efectivo
- 4. Sectores estratégicos
- 5. Transición gradual hacia pagos digitales
- 6. Uso del efectivo en la población mexicana
- 7. Excepciones en caso de contingencias
- 8. Aceptación de la CURP digital como identificación oficial
- 9. Implicaciones de la Ley de Pagos Obligatorios de Sheinbaum
- 9.1 Impacto en la economía mexicana
- 9.2 Desafíos en la implementación
Sheinbaum impulsa pagos digitales obligatorios en México
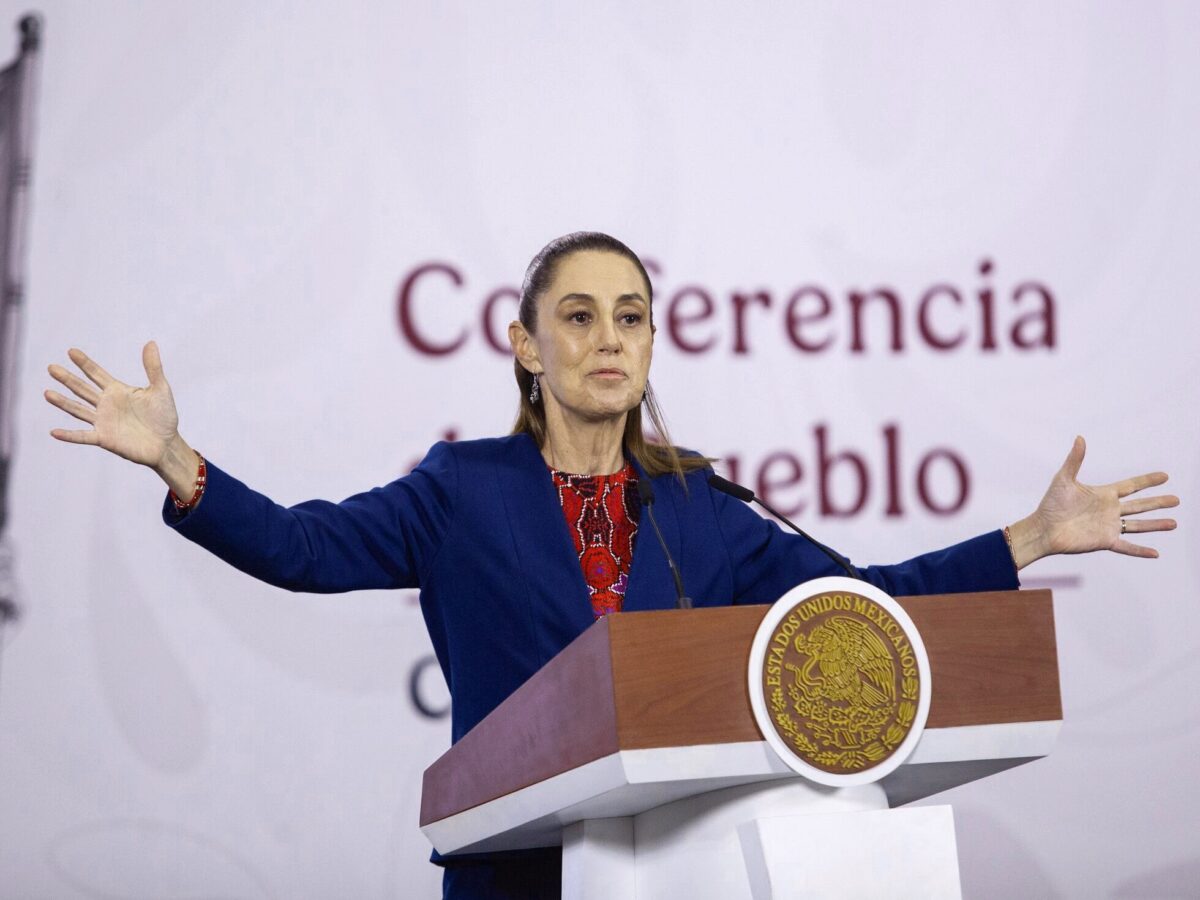
- La presidenta Claudia Sheinbaum envió al Congreso una iniciativa para reducir el uso de efectivo.
- La propuesta haría obligatoria la aceptación de pagos digitales en “sectores estratégicos” definidos por Hacienda.
- Incluye tarjeta, transferencias y CoDi (cobro con QR) como medios centrales.
- Prevé transición gradual y excepciones por contingencias (efectivo o cheque).
Definición de la Ley de Economía Digital para Pagos Electrónicos
La iniciativa se denomina Ley de Economía Digital para Pagos Digitales y Electrónicos y busca acelerar la adopción de medios de pago no efectivos en México.
Alcance: pagos digitales obligatorios por sector (no una prohibición general del efectivo)
El planteamiento descrito no implica una eliminación general del efectivo en toda la economía: el esquema se enfoca en sectores estratégicos y actividades relevantes que serían definidos por la Secretaría de Hacienda una vez que la ley sea aprobada y entre en vigor. El planteamiento central es que, en sectores estratégicos y actividades relevantes, los pagos digitales y electrónicos —tarjetas de crédito y débito, transferencias y la plataforma CoDi— se conviertan en la única forma de pago aceptada.
El diseño no implica, en lo descrito, una eliminación general del efectivo en toda la economía, sino un esquema focalizado por sectores. La definición de qué actividades entran en ese régimen quedaría sujeta a determinaciones posteriores, una vez aprobada y vigente la ley.
Iniciativa de Claudia Sheinbaum para reducir el uso de efectivo
El envío de la iniciativa al Congreso ocurre en un contexto donde el efectivo sigue dominando el consumo cotidiano. Sheinbaum ha enmarcado el proyecto como un impulso a la digitalización de pagos en una economía con infraestructura disponible, pero con una brecha de adopción.
La propuesta retoma un anuncio previo: durante la Convención Bancaria en marzo, la presidenta dijo que buscaba hacer obligatorios los pagos digitales en gasolineras y casetas de cobro “este mismo año”, mediante esquemas trabajados con el sector bancario. En ese compromiso, la banca aportaría terminales punto de venta para aceptar tarjetas de crédito y débito.
Sectores estratégicos
Un punto clave del proyecto es la delegación a la Secretaría de Hacienda para definir, tras su entrada en vigor, cuáles serán los “sectores estratégicos” y las “actividades relevantes” donde aplicaría la obligación de aceptar únicamente pagos digitales.
En la práctica, esto coloca a Hacienda como el órgano que delimitará el alcance real de la ley: qué giros, servicios o espacios de cobro quedarían dentro del esquema y cuáles no. La iniciativa, tal como se describe, plantea primero el marco legal y luego la selección sectorial, en lugar de listar desde el inicio todos los sectores.
Transición gradual hacia pagos digitales
La iniciativa prevé que, una vez definidos los sectores, las autoridades competentes de cada sector establezcan los plazos específicos para una transición gradual del efectivo hacia pagos digitales.
En este diseño, primero se define el marco legal y la Secretaría de Hacienda determina los sectores; después, los reguladores/autoridades de cada ámbito aterrizan mecanismos y calendarios de implementación. Es decir, no sería un cambio uniforme ni instantáneo: cada ámbito tendría su propia ruta de implementación.
En paralelo, el proyecto contempla un rol regulatorio para Banco de México (Banxico): podría ampliar niveles de operación en cuentas de depósito a la vista y emitir disposiciones para homologar la experiencia de uso de apps financieras. También se menciona la posibilidad de que entidades que reciben pagos con tarjeta habiliten también pagos con códigos QR, en conjunto con la CNBV.
Uso del efectivo en la población mexicana
Los datos citados en la iniciativa reflejan por qué el gobierno considera necesaria una intervención legislativa. Según cifras del INEGI, el efectivo es el medio predominante: 85% de la población lo usa con mayor frecuencia en compras inferiores a MXN$500, y 73% lo prefiere para transacciones superiores a ese monto.
Estas cifras sugieren que el reto no es solo tecnológico, sino de hábitos y preferencias. En ese contexto, obligar la aceptación de pagos digitales en sectores específicos busca empujar el cambio donde el Estado considere que hay impacto relevante, sin depender únicamente de la adopción voluntaria.
Excepciones en caso de contingencias
El documento incorpora una válvula de seguridad: si hay contingencias que impidan los pagos digitales, se permitirá aceptar dinero en efectivo o cheque. La excepción está planteada para escenarios donde la infraestructura digital no pueda operar, por ejemplo, por fallas o interrupciones que hagan inviable cobrar con tarjeta, transferencia o QR.
Este punto es relevante para comercios y usuarios porque reconoce que la continuidad operativa no siempre está garantizada. En la arquitectura de la ley, el efectivo no desaparece por completo: queda como respaldo ante eventos que bloqueen el cobro digital.
Aceptación de la CURP digital como identificación oficial
La iniciativa también toca el acceso a servicios financieros. Propone que la CURP digital sea aceptada “como cualquier otro documento de identificación oficial” para contratar servicios financieros. Además, plantea el uso del Expediente Digital Ciudadano —un conjunto de documentos digitales asociados a una persona— como mecanismo de confianza para consultar información en la contratación.
Esto apunta a reducir fricciones de identificación y documentación en procesos de alta o contratación, alineado con el objetivo de ampliar el uso de herramientas digitales dentro del sistema financiero.
Implicaciones de la Ley de Pagos Obligatorios de Sheinbaum
Impacto en la economía mexicana
Si se aprueba, la ley podría acelerar la digitalización del cobro en sectores que Hacienda determine como estratégicos, empujando el uso de tarjetas, transferencias y CoDi en operaciones donde hoy el efectivo es común. También formaliza un papel más activo de Banxico y coordinación con CNBV para estandarización y expansión de capacidades en cuentas y aplicaciones.
Parte de estos cambios ya tienen antecedentes: Banxico impulsó cuentas Nivel 2 Bis enfocadas en pequeños comercios, que pueden abrirse sin RFC y permiten recibir hasta unos MXN$132.000 mensuales, además de disposiciones para estandarizar el uso de plataformas como CoDi en apps financieras.
Desafíos en la implementación
El reto inmediato será convertir el marco legal en operación cotidiana: definir sectores, fijar plazos y asegurar que comercios y usuarios puedan pagar y cobrar sin fricciones. La propia iniciativa reconoce una brecha de adopción pese a la infraestructura existente.
Además, Banxico mantiene dos consultas públicas vinculadas al ecosistema: reglas de operación de cámaras de compensación y, junto con CNBV, una propuesta revisada para recortar parte de las cuotas en pagos con tarjeta. La forma en que estas piezas regulatorias se alineen con la ley será determinante para que la transición sea gradual, funcional y sostenible.
Alcance editorial: PAGORALIA publica análisis y contexto sobre cobros y pagos digitales en México (tarjetas, transferencias y CoDi) cuando impactan a comercios, emprendedores y pymes.
Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.