
Tabla de contenidos
- 1. Sheinbaum impulsa ley para pagos digitales en México
- 2. Propone la Ley de Economía Digital para reducir el uso de efectivo en México
- 2.1 ¿Qué papel tendría Banxico en la iniciativa?
- 3. Objetivos de la nueva ley y su impacto en la economía
- 3.1 Identidad digital: por qué se menciona en la ley
- 4. Métodos de pago incluidos en la Ley de Economía Digital
- 5. Infraestructura necesaria para la implementación de pagos digitales
- 6. Presentación de la propuesta durante la mañanera del 9 de septiembre de 2026
Sheinbaum impulsa ley para pagos digitales en México
- El Gobierno envió al Congreso la Ley de Economía Digital para Pagos Digitales y Electrónicos para reducir gradualmente el uso de efectivo.
- La propuesta busca fortalecer operaciones digitales y generalizar pagos electrónicos en sectores públicos y privados.
- Mantiene tarjetas y transferencias, e incorpora pagos con QR y apps como CoDi.
- Los tres órdenes de gobierno deberán contar con infraestructura para recibir pagos digitales.
Propone la Ley de Economía Digital para reducir el uso de efectivo en México
La presidenta Claudia Sheinbaum colocó en el centro de su agenda económica una iniciativa que apunta a transformar la forma en que se paga en el país: la Ley de Economía Digital para Pagos Digitales y Electrónicos, enviada al Congreso para fortalecer las operaciones digitales.
El planteamiento parte de un diagnóstico conocido por comercios, bancos y autoridades: México sigue siendo una economía donde el efectivo domina una parte enorme de las transacciones cotidianas. De acuerdo con la Encuesta Nacional de Inclusión Financiera 2024, citada en reportes sobre la iniciativa, 85% de los pagos menores a 500 pesos todavía se realizan en efectivo. Esa preferencia no solo responde a hábitos; también refleja brechas de aceptación (no todos los negocios pueden cobrar digital), de conectividad y de acceso a productos financieros.
La propuesta de Sheinbaum no se presenta como un “apagón” inmediato del efectivo, sino como una transición gradual hacia pagos digitales y electrónicos, con reglas y obligaciones para que el cambio no dependa únicamente de la voluntad de cada comercio o de la disponibilidad de una terminal en ciertas zonas urbanas. En el discurso público, el objetivo es que el efectivo pierda peso “poco a poco”, mientras se amplían las alternativas digitales.
En términos legislativos, la ley se integra a un paquete más amplio de reformas que acompañaron la llegada al Congreso del Paquete Económico 2027, presentado el 8 de septiembre. Después, la presidenta habló del tema en su conferencia matutina, enmarcando la iniciativa como parte de una modernización de pagos que busca mayor eficiencia y fortalecimiento de operaciones digitales.
El alcance, según los reportes disponibles, no se limita a promover “más pagos con tarjeta”. La ley pretende generalizar el uso de pagos digitales y electrónicos, establecer definiciones y obligaciones, y reforzar el papel regulatorio y de interoperabilidad del Banco de México (Banxico). En otras palabras: no solo se trata de que existan métodos, sino de que funcionen de forma consistente entre instituciones y sean aceptados en más puntos de cobro.
¿Qué papel tendría Banxico en la iniciativa?
En los reportes sobre la propuesta, Banxico aparece como pieza central para definir y regular métodos de pago digital, asegurar interoperabilidad entre sistemas y empujar una estandarización de la experiencia en aplicaciones financieras, con el objetivo de que transferencias y pagos sean más uniformes sin importar la institución.
Un componente que ha llamado la atención por su impacto directo en la vida diaria es el enfoque en sectores estratégicos. En la discusión pública se ha mencionado que la adopción obligatoria de pagos digitales se empujaría con fuerza en servicios como gasolineras y casetas. La lógica es clara: son puntos de alto volumen transaccional, donde la digitalización puede acelerar cobros, reducir manejo de efectivo y aumentar trazabilidad.
Para los comercios —desde grandes cadenas hasta pequeños negocios— el contexto también es relevante: “cada vez hemos notado que más negocios, grandes o pequeños, han tenido que incorporar este tipo de pagos digitales”, como se ha señalado en la cobertura. La ley busca convertir esa tendencia en política pública, con obligaciones y un marco que empuje la adopción más allá de los centros urbanos o de los giros con mayor bancarización.
Aun así, el propio debate reconoce que quedan preguntas abiertas: cómo se instrumentará en zonas con conectividad limitada, qué excepciones aplicarán en contingencias, cómo se cuidará la experiencia del usuario y qué tan rápido podrá cerrarse la brecha entre quienes ya pagan digital y quienes dependen del efectivo. La iniciativa, por ahora, entra al terreno legislativo: habrá que esperar la discusión y eventual aprobación en el Congreso para conocer el texto final y sus plazos de aplicación.
Preguntas frecuentes
- ¿Qué busca la Ley de Economía Digital para Pagos Digitales y Electrónicos? — Reducir gradualmente el uso de efectivo en México y fortalecer las operaciones digitales mediante un marco legal que generalice pagos digitales y electrónicos.
- ¿La ley elimina tarjetas y transferencias tradicionales? — No. Se mantiene el uso de tarjetas de crédito y débito y las transferencias, y se suman opciones como pagos con QR y apps como CoDi.
- ¿Quiénes deberán contar con infraestructura para cobrar digital? — La propuesta establece que los tres órdenes de gobierno (federal, estatal y municipal) deberán tener infraestructura para recibir estas formas de pago.
- ¿En qué sectores se ha mencionado una adopción obligatoria más inmediata? — En la discusión pública sobre la iniciativa se ha señalado el foco en gasolineras y casetas como parte de los sectores estratégicos.
- ¿Cuándo se presentó públicamente la iniciativa? — La presidenta habló del plan durante la mañanera del 9 de septiembre de 2026, y se enmarca en reformas que acompañaron el Paquete Económico 2027 presentado el 8 de septiembre.
Objetivos de la nueva ley y su impacto en la economía
La Ley de Economía Digital para Pagos Digitales y Electrónicos se plantea como una reforma con varios objetivos simultáneos. En el centro está el más visible: reducir el uso de efectivo. Pero alrededor de esa meta se agrupan propósitos que, de acuerdo con los reportes sobre la iniciativa, buscan reordenar la infraestructura de pagos, ampliar la inclusión financiera y aumentar la trazabilidad de las transacciones.
Uno de los objetivos declarados es generalizar el uso de pagos digitales y electrónicos en el país. “Generalizar” implica ir más allá de la adopción voluntaria: convertir el pago digital en una opción disponible —y en ciertos casos obligatoria— en más puntos de cobro. Esto tiene implicaciones directas para el comercio: cuando el cliente sabe que puede pagar con transferencia, QR o tarjeta, el negocio reduce fricción en el checkout y puede atender a consumidores que ya no cargan efectivo o que prefieren no usarlo.
El segundo objetivo es fortalecer las operaciones digitales. En la práctica, esto significa empujar un ecosistema donde los pagos electrónicos no sean una “alternativa” sino una capa estructural de la economía cotidiana: pagos de servicios, cobros en comercios, trámites gubernamentales y sectores de alto flujo. Para lograrlo, la iniciativa contempla obligaciones para autoridades y un papel reforzado para Banxico en materia de regulación e interoperabilidad.
Un tercer objetivo, estrechamente ligado a la política pública, es mejorar la transparencia y trazabilidad de los flujos de dinero. La lógica es que, al migrar transacciones del efectivo a canales digitales, se facilita el registro de operaciones, lo que puede impactar en recaudación y en el combate a prácticas ilícitas. Los reportes sobre la iniciativa mencionan explícitamente que la digitalización ayuda a rastrear transacciones y reduce oportunidades de evasión o actividades irregulares que se benefician del anonimato del efectivo.
La ley también se conecta con la inclusión financiera. En el diagnóstico que acompaña la discusión, el efectivo domina en parte porque muchas personas no tienen cuenta bancaria o no usan herramientas digitales para pagar. La iniciativa incorpora la idea de integrar mecanismos de identidad digital —como CURP Digital y un expediente digital ciudadano— para facilitar el alta en servicios financieros y reducir barreras de acceso. En términos de impacto, si el onboarding se vuelve más simple y confiable, más personas podrían abrir cuentas y usar herramientas como transferencias inmediatas o cobros con QR.
Identidad digital: por qué se menciona en la ley
De acuerdo con los reportes citados sobre la iniciativa, la integración de CURP Digital y un expediente digital ciudadano se plantea como un mecanismo de confianza para facilitar el acceso a servicios financieros y apoyar la adopción de pagos digitales, especialmente entre personas que hoy dependen del efectivo.
Ahora bien, el impacto económico no es automático ni uniforme. En el corto plazo, la transición puede generar costos de adaptación: actualización de sistemas, capacitación, cambios en procesos de cobro y atención al cliente. Para algunos negocios, sobre todo pequeños, el reto no es conceptual sino operativo: contar con conectividad, dispositivos, soporte técnico y claridad sobre comisiones o condiciones de aceptación.
En el mediano plazo, el impacto esperado se concentra en eficiencia y reducción de costos asociados al efectivo: manejo de caja, traslados, riesgos de robo y tiempos de conciliación. En sectores de alto volumen —como gasolineras y casetas, mencionados como parte de la primera ola— la digitalización puede reducir tiempos de cobro y mejorar el control operativo.
También hay un impacto potencial en la competencia entre proveedores de servicios financieros. Si la ley empuja interoperabilidad y estandarización, el usuario podría moverse con menos fricción entre bancos y fintechs, y el comercio podría integrar más fácilmente opciones de cobro. En ese punto, el rol de Banxico se vuelve clave: no solo como regulador, sino como articulador de estándares para que el pago digital sea consistente “sin importar la institución”.
Sin embargo, el impacto dependerá de un factor decisivo: la adopción real por parte de usuarios. La experiencia previa con plataformas como CoDi muestra que el cambio de hábito es difícil. Se ha reportado que, hasta junio de 2024, CoDi contaba con 21.8 millones de cuentas validadas y 17.8 millones de transacciones acumuladas, cifras relevantes pero que también reflejan que el uso no se masificó al ritmo que se esperaba para desplazar al efectivo en el día a día.
Por eso, el impacto económico de la ley no solo se juega en el texto legislativo, sino en la implementación: infraestructura, educación financiera, comunicación clara y una experiencia de pago que funcione con rapidez y confiabilidad. Si el pago digital falla —por señal, por caídas, por interfaces confusas— el consumidor vuelve al efectivo. La iniciativa, en ese sentido, es tanto un proyecto de regulación como de ejecución.
Métodos de pago incluidos en la Ley de Economía Digital
La propuesta de Ley de Economía Digital para Pagos Digitales y Electrónicos no parte de cero: reconoce y mantiene los instrumentos que ya forman parte del consumo cotidiano, y suma mecanismos que buscan acelerar la adopción con herramientas más accesibles para comercios y usuarios.
En primer lugar, se establece que tarjetas de crédito y débito continúan vigentes como medios de pago. Esto es relevante porque, aunque el efectivo domina en transacciones pequeñas, la tarjeta sigue siendo un pilar en comercios formales y en segmentos urbanos. Mantenerlas en el centro del sistema evita que la transición se interprete como un reemplazo total de lo existente; más bien, se trata de ampliar el abanico y empujar la aceptación.
El segundo método base son las transferencias. En México, las transferencias se han convertido en un mecanismo habitual para pagos entre personas y, cada vez más, para cobros en negocios. La ley, según lo reportado, las considera dentro del conjunto de pagos digitales y electrónicos que se busca generalizar. En la práctica, esto se conecta con plataformas de pagos inmediatos y con la necesidad de que la experiencia sea sencilla y estandarizada.
A estos métodos se suman dos componentes clave por su potencial de masificación:
1) Pago a través de QR.
El QR se ha vuelto una herramienta atractiva porque reduce barreras de entrada: el comercio puede exhibir un código y el cliente paga desde su app. Para pequeños negocios, el QR puede ser más accesible que una terminal tradicional, siempre que exista conectividad y que el usuario tenga una app compatible. La inclusión del QR en la ley apunta a normalizarlo como método aceptado y reconocido.
2) Uso de apps como CoDi.
CoDi (Cobro Digital) es una plataforma impulsada en el ecosistema bancario mexicano para pagos y cobros digitales. Su mención explícita en la discusión de la ley es importante porque lo coloca como una herramienta que el Gobierno considera parte del “kit” de digitalización. No obstante, la experiencia de adopción ha sido gradual: los datos reportados hasta 2024 (21.8 millones de cuentas validadas y 17.8 millones de transacciones acumuladas) sugieren que el reto no es solo tecnológico, sino de hábito y confianza.
En la conversación pública sobre la iniciativa también aparece DiMo como parte de las herramientas que se volverían obligatorias en ciertos contextos, junto con CoDi y el telepeaje en el caso de casetas. Aunque el detalle fino dependerá del texto final y su reglamentación, el mensaje es que el Estado quiere empujar instrumentos que permitan pagos digitales de forma más universal y rápida.
Más allá de enumerar métodos, la ley busca una definición amplia de lo que cuenta como pago digital o electrónico, para evitar vacíos que dejen fuera innovaciones o que fragmenten el mercado. Esa amplitud también se relaciona con el papel de Banxico: si el banco central regula y promueve interoperabilidad, el usuario debería poder pagar sin preocuparse por si su banco “sí soporta” tal o cual modalidad en un comercio específico.
Para comercios, la combinación de tarjetas, transferencias, QR y apps como CoDi implica decisiones operativas. No es lo mismo aceptar tarjeta (con terminal y conciliación de adquirente) que aceptar transferencia (con confirmación y control de referencia) o QR (con flujos dentro de apps). La ley, al empujar la aceptación, también obliga a pensar en procesos internos: cómo se confirma el pago, cómo se evita el error humano, cómo se atienden devoluciones o aclaraciones.
En sectores estratégicos como gasolineras y casetas —mencionados como parte de la primera ola— el método específico puede variar: desde tarjeta y QR hasta soluciones de telepeaje. Lo relevante es el principio: reducir el efectivo en puntos donde el volumen y la frecuencia de transacciones hacen que la digitalización tenga un impacto inmediato en operación y trazabilidad.
Finalmente, la adopción de estos métodos no depende solo de que existan, sino de que el usuario los perciba como confiables. La ley puede obligar a aceptar, pero si el cliente teme fraude o no entiende el proceso, el uso se estanca. Por eso, además de infraestructura, la iniciativa se apoya en la idea de estandarizar experiencia y reforzar el rol de Banxico para que el pago digital sea más simple, uniforme y predecible.
Infraestructura necesaria para la implementación de pagos digitales
La Ley de Economía Digital para Pagos Digitales y Electrónicos, tal como se ha presentado en la discusión pública, no se sostiene únicamente en la voluntad de “pagar con el celular”. Requiere una condición básica: infraestructura de aceptación. Y aquí aparece una de las obligaciones más claras: los tres órdenes de gobierno deberán contar con la infraestructura necesaria para recibir pagos digitales y electrónicos.
Esa obligación es relevante por dos razones. Primero, porque el Estado es un cobrador masivo: trámites, derechos, servicios y pagos asociados a gestiones públicas. Si el gobierno acepta pagos digitales de forma consistente, empuja a la población a usarlos y normaliza el comportamiento. Segundo, porque la infraestructura pública puede convertirse en un estándar de referencia: si en una oficina municipal se puede pagar con QR o transferencia, el ciudadano espera lo mismo en otros puntos de cobro.
La infraestructura, sin embargo, no es un concepto único. En pagos digitales suele implicar varias capas:
- Conectividad y disponibilidad operativa. Sin internet estable o redes móviles confiables, el pago digital se vuelve intermitente. La ley contempla transiciones graduales y menciona la posibilidad de excepciones por contingencias, lo que sugiere que se reconoce el riesgo de fallas operativas.
- Dispositivos y puntos de aceptación. Para tarjetas, se requieren terminales o soluciones equivalentes; para QR, se necesita al menos un código visible y un canal para confirmar el pago; para apps como CoDi, se requiere compatibilidad y procesos claros.
- Interoperabilidad. Si un usuario paga desde su banco y el comercio cobra con otra institución, el sistema debe “hablar el mismo idioma”. Aquí entra el papel de Banxico, al que se le atribuye un rol reforzado para asegurar interoperabilidad y estandarizar la experiencia.
- Comunicación al usuario. Los reportes sobre la iniciativa señalan que instituciones y entidades deben informar al público sobre la disponibilidad de opciones de pago digital. Esto es infraestructura “blanda”: señalización, capacitación del personal, instrucciones claras y soporte.
En el sector privado, el reto es heterogéneo. Se ha documentado que existe una brecha marcada en infraestructura de aceptación, especialmente entre pequeñas y medianas empresas. La coexistencia de terminales modernas con equipos desactualizados —o la ausencia total de aceptación digital en algunos negocios— crea fricción y ralentiza la adopción. La ley busca cerrar esa brecha, pero el cómo dependerá de implementación, coordinación con instituciones financieras y, en su caso, incentivos.
La experiencia previa con CoDi también aporta una lección de infraestructura: no basta con que exista la plataforma; se necesita que el flujo sea fácil, que el comercio sepa cobrar, que el cliente sepa pagar y que ambos confíen en el resultado. Los datos disponibles hasta 2024 muestran que, aunque hay millones de cuentas validadas, el volumen de transacciones acumuladas sugiere que el uso cotidiano no se volvió dominante. Eso apunta a un problema de “última milla”: capacitación, experiencia de usuario y confianza.
En sectores estratégicos como gasolineras y casetas, la infraestructura tiene exigencias adicionales. Son entornos de alta velocidad transaccional: el pago no puede tardar demasiado, y la operación debe ser robusta. En casetas, además, se ha mencionado el telepeaje como parte del conjunto de herramientas que se empujarían. En gasolineras, la adopción digital implica integrar cobro con operación de despacho, conciliación y control interno.
La seguridad es otra capa inevitable. A mayor digitalización, mayor exposición a fraude y ciberataques, un riesgo señalado en análisis sobre el tema. La infraestructura no solo es “poder cobrar”, sino poder hacerlo con controles y medidas que reduzcan vulnerabilidades. En ese punto, la coordinación entre Banxico, instituciones financieras y comercios se vuelve crítica.
Finalmente, la infraestructura también incluye la estandarización de la experiencia en apps bancarias. Se ha reportado que Banxico emitió medidas para uniformar la experiencia de pagos digitales entre aplicaciones, con la intención de que transferencias y pagos sean más intuitivos sin importar la institución. Si esa estandarización se consolida, puede reducir una de las barreras más comunes: que el usuario se pierda entre menús distintos o procesos poco claros.
En síntesis, la ley empuja una transformación que exige inversión y coordinación. La obligación para los tres niveles de gobierno es una señal de que el Estado busca predicar con el ejemplo. Pero el éxito dependerá de que la infraestructura —dura y blanda— llegue a donde hoy el efectivo sigue siendo la única opción práctica.
Presentación de la propuesta durante la mañanera del 9 de septiembre de 2026
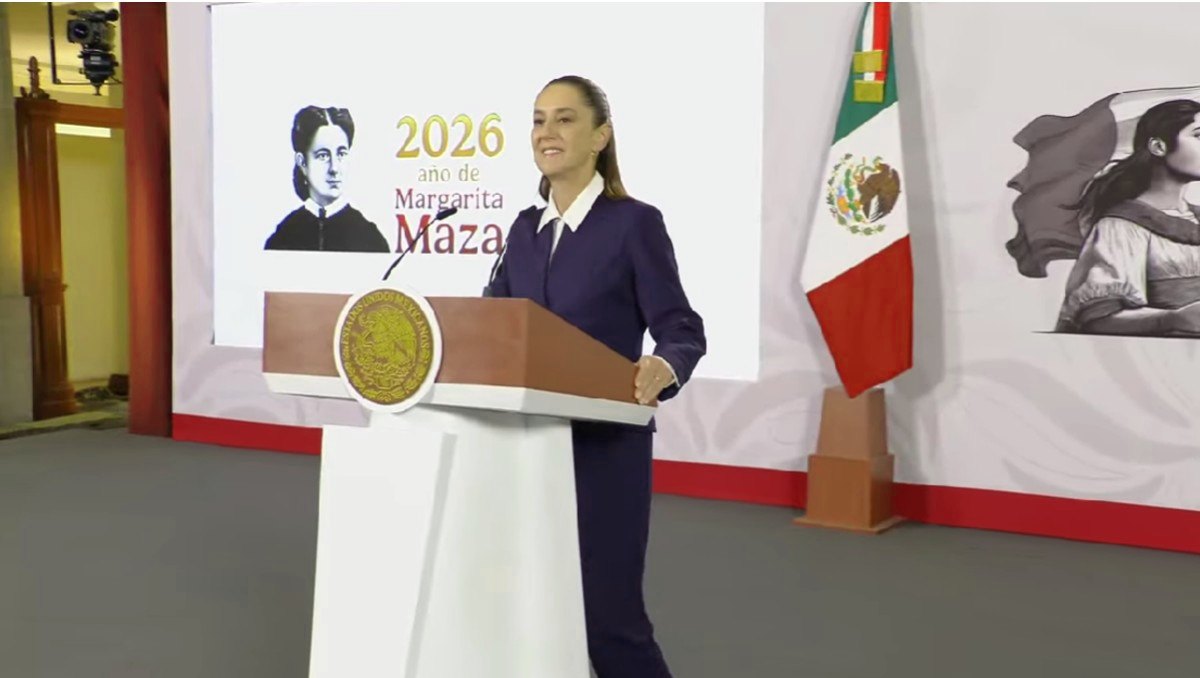
La iniciativa de la Ley de Economía Digital para Pagos Digitales y Electrónicos se colocó en la conversación nacional a partir de un momento político y mediático muy específico: la conferencia matutina del 9 de septiembre de 2026, donde la presidenta Claudia Sheinbaum informó que su gobierno busca reducir el uso de efectivo en México mediante una nueva ley ya enviada al Congreso.
El anuncio no ocurrió en el vacío. Un día antes, el 8 de septiembre, el Gobierno presentó el Paquete Económico 2027, y la ley se integró como parte de las reformas que acompañaron su llegada al Congreso de la Unión. Ese encuadre es importante: sugiere que la digitalización de pagos no se está tratando como un tema aislado de innovación financiera, sino como una pieza de política económica con implicaciones fiscales, operativas y de modernización del Estado.
En la mañanera, el mensaje central fue directo: avanzar hacia un país con menos efectivo y más operaciones digitales. La formulación “poco a poco” funciona como un reconocimiento de la realidad mexicana: el efectivo sigue siendo dominante, especialmente en pagos pequeños, y la transición requiere tiempo, infraestructura y adaptación social.
La presentación pública también ayudó a fijar los elementos básicos que se han repetido en la cobertura:
- El nombre de la iniciativa: Ley de Economía Digital para Pagos Digitales y Electrónicos.
- El propósito: disminuir el uso de efectivo y fortalecer operaciones digitales.
- Los métodos contemplados: continuidad de tarjetas y transferencias, y suma de QR y apps como CoDi.
- La obligación de infraestructura: los tres órdenes de gobierno deberán poder recibir pagos digitales.
Además, la discusión pública alrededor del anuncio incorporó un componente que ha generado atención: la intención de empujar pagos digitales obligatorios en sectores estratégicos, con menciones recurrentes a gasolineras y casetas. En análisis y notas vinculadas al tema se ha señalado que estos sectores podrían ser parte de una primera ola de implementación, con plazos asociados a 2026. Aunque el detalle final depende del proceso legislativo y reglamentario, el señalamiento de sectores concretos cambia la naturaleza del debate: ya no es solo “promover” pagos digitales, sino
Alcance editorial: PAGORALIA publica contenido informativo para comercios, emprendedores y pymes en México sobre pagos digitales y temas que impactan el cobro y la conversión.
Transformando digitalmente a PYMEs en Latinoamérica con soluciones de pagos digitales. Con más de 20 años de experiencia liderando proyectos en innovación financiera y tecnología. “Wanna Be” escritor de tecnología y tendencias de negocios.